

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
من المتوقع أن يؤكد تقرير التوظيف الصادر عن ADP استمرار ضيق سوق العمل في سبتمبر.
- من المتوقع أن يُظهر تقرير التغير في التوظيف الصادر عن ADP في الولايات المتحدة زيادة قدرها 72 ألفًا في صافي التوظيف خلال سبتمبر.
- إذا تأكدت توقعات السوق، فسيعزز ذلك فرضية الاستثنائية الاقتصادية للولايات المتحدة.
- ومن المرجح أن يعتمد تأثير ذلك على الدولار الأمريكي على نتيجة مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) المقرر صدوره في الوقت نفسه.
سيصدر معهد الأبحاث التابع لـ Automatic Data Processing (ADP) يوم الأربعاء تقريره الشهري لشهر سبتمبر بشأن خلق الوظائف في القطاع الخاص. ومن المتوقع أن يكشف تقرير التغير في التوظيف الصادر عن ADP أن صافي التوظيف في القطاع الخاص بالولايات المتحدة (US) ارتفع بمقدار 72 ألفًا هذا الشهر، أي ما يقارب ضعف 38 ألف وظيفة جديدة تم الإبلاغ عنها في أغسطس.
وتراقب الأسواق بيانات ADP عن كثب لأنها ترسم توجهات المعنويات قبيل صدور تقرير الوظائف غير الزراعية (NFP) بالغ الأهمية، والذي يصدر عادة بعد ذلك بيومين تقريبًا عن مكتب إحصاءات العمل الأمريكي. إلا أن تقرير ADP هذه المرة سيضطر إلى تقاسم الأضواء مع البيانات الرئيسية لمؤشر أسعار نفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة، وهو المقياس المفضل لدى الاحتياطي الفيدرالي (Fed) لتقييم اتجاهات التضخم، والذي سيصدر بعده بـ15 دقيقة وقد ينتهي به الأمر إلى خطف الأنظار.
من المتوقع أن يعكس تقرير وظائف ADP سوق عمل مرنة
تتبنى الأسواق نظرة متفائلة تجاه اتجاهات التوظيف في الولايات المتحدة، لا سيما بعد تقرير الوظائف غير الزراعية لشهر أغسطس الذي جاء قويًا للغاية، وأظهر زيادة صافية قدرها 162 ألف وظيفة مع استقرار معدل البطالة عند 4.1%، وهو أدنى مستوى له منذ أكثر من عام.
وبالإضافة إلى ذلك، ساهمت بيانات أحدث في الإبقاء على المعنويات مرتفعة، كما يشير محللو OCBC: «واصلت بيانات طلبات الإعانة الأخيرة اتجاهها الهبوطي، ما يشير إلى أن أوضاع سوق العمل لا تزال متماسكة». كما جاءت بيانات ADP الأسبوعية إيجابية أيضًا، إذ أظهرت أحدث التقارير أن أصحاب العمل في القطاع الخاص الأمريكي أضافوا في المتوسط 20 ألف وظيفة أسبوعيًا حتى الأسبوع الأول من هذا الشهر.
وفي ظل هذه الخلفية، يتوقع المستثمرون أن تؤكد بيانات سوق العمل لشهر سبتمبر أن السوق لا تزال مشدودة، وهو ما سيمهد، إلى جانب الضغوط التضخمية القوية الناجمة عن ارتفاع أسعار الطاقة، الطريق أمام الاحتياطي الفيدرالي لمزيد من تشديد السياسة النقدية في أكتوبر أو ديسمبر على أقصى تقدير. وتُسعّر أسواق العقود الآجلة احتمالًا بنسبة 70% لرفع أسعار الفائدة بمقدار ربع نقطة في أكتوبر، واحتمالًا بنسبة 60% لأن يرفع البنك المركزي الأمريكي أسعار الفائدة بمقدار 50 نقطة أساس قبل نهاية العام، وفقًا للبيانات الصادرة عن أداة FedWatch التابعة لمجموعة CME.
ومع ذلك، تجدر الإشارة إلى أن الأسواق ستقارن نتيجة ADP بتقرير مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) الصادر في الوقت نفسه تقريبًا للحصول على صورة أكثر اكتمالًا بشأن آفاق السياسة النقدية للاحتياطي الفيدرالي. ومن المتوقع على نطاق واسع أن يعكس تضخم PCE ضغوطًا صعودية ناتجة عن ارتفاع أسعار النفط، وسط حالة عدم اليقين في الشرق الأوسط، وأن يُظهر بقاء أسعار المستهلك أعلى بكثير من هدف الاحتياطي الفيدرالي. ومن هذا المنطلق، يُنظر إلى بيانات التوظيف على أنها عامل مساعد يدعم الموقف المتشدد للبنك المركزي هذا الأسبوع.
وقد كرر مسؤولو الاحتياطي الفيدرالي أن ضغوط التضخم لا تزال مرتفعة للغاية وأن البنك قد يضطر إلى رفع أسعار الفائدة مرة أخرى. وذهبت محافظة الاحتياطي الفيدرالي ليزا كوك إلى أبعد من ذلك يوم الاثنين، إذ صرحت بأن «عدد وحجم أي تعديلات مستقبلية في أسعار الفائدة سيتحددان استنادًا إلى بيانات التضخم وسوق العمل»، ما زاد الاهتمام بإصدارات هذا الأسبوع.
متى سيصدر تقرير ADP، وكيف يمكن أن يؤثر في USD؟
سيصدر تقرير التغير في التوظيف الصادر عن ADP في الولايات المتحدة يوم الأربعاء عند الساعة 12:15 بتوقيت غرينتش، ومن المتوقع أن يُظهر أن القطاع الخاص أضاف 72 ألف وظيفة جديدة في سبتمبر. وإذا جاءت البيانات النهائية متوافقة مع التوقعات وتبعتها أرقام قوية لمؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، فسيعزز ذلك الآمال في رفع آخر لأسعار الفائدة من جانب الاحتياطي الفيدرالي في أكتوبر ويوفر دعمًا إضافيًا للدولار الأمريكي (USD).
ويتوقع خبراء Forex لدى Societe Generale أن يؤدي مزيج «التضخم الأعلى وبيانات الاقتصاد الحقيقي المرنة إلى دفع مؤشر الدولار إلى مستوى مرتفع قريب من ذروة 2026 (على بُعد 0.7% فقط) أو دفع EUR/USD إلى قاع جديد (على بُعد 0.5% فقط)»، ما يبرز احتمالات تجدد قوة العملة الأمريكية حتى مع استيعاب المستثمرين لإصدارات البيانات الاقتصادية المقبلة.
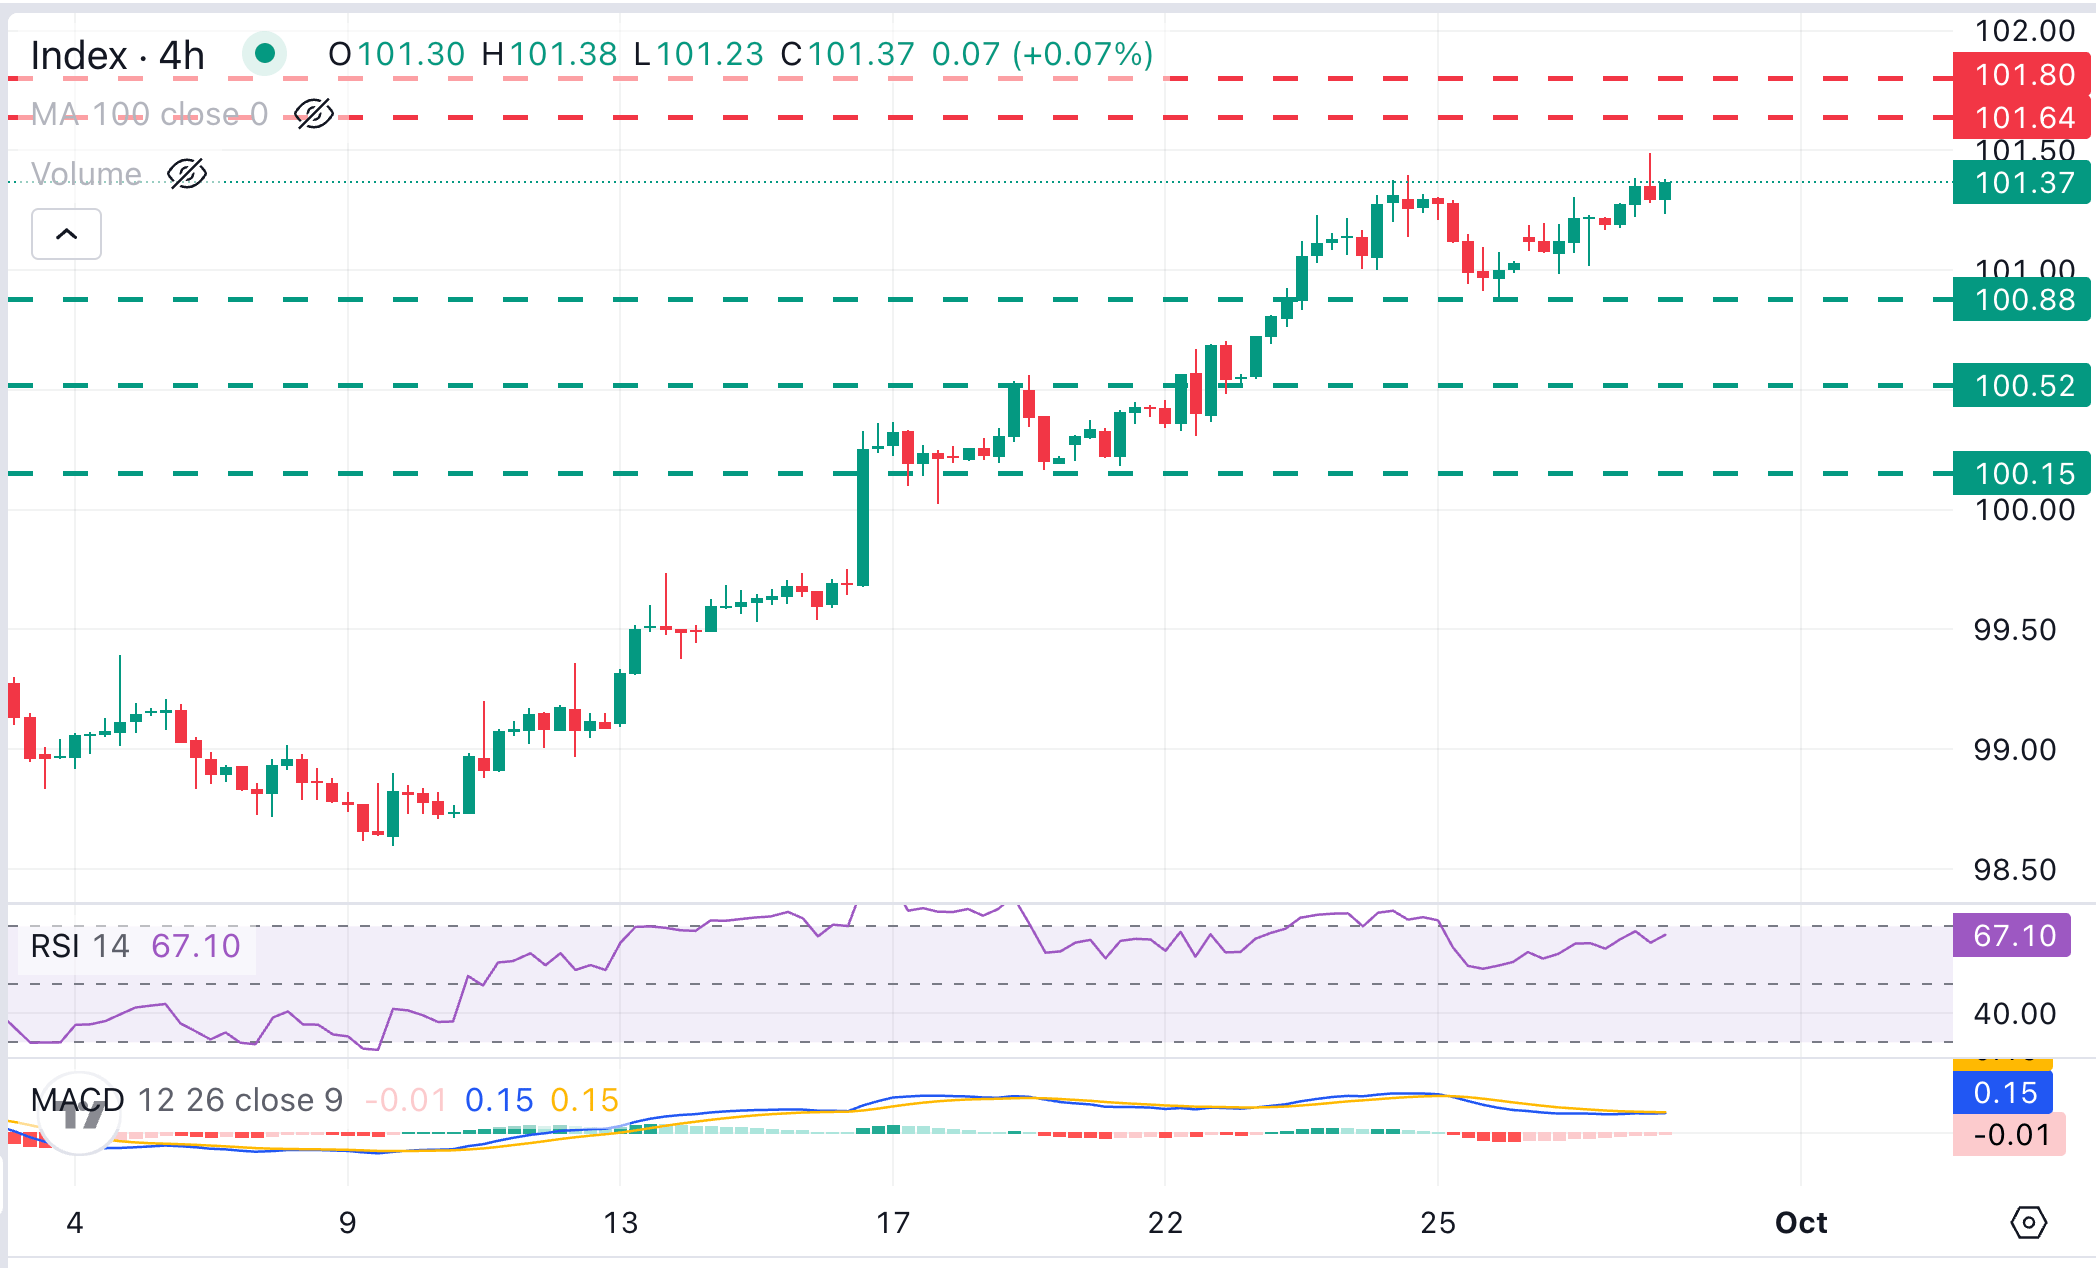
وتُظهر الصورة الفنية لمؤشر الدولار الأمريكي (DXY) اتجاهًا صعوديًا قويًا، بعد ارتفاعه بنحو 2.5% في أقل من ثلاثة أسابيع، ما دفع حركة السعر إلى أعلى مستوياتها في شهرين قرب 101.50 وقت كتابة هذا التقرير. وتدعم العوامل الأساسية هذا الاتجاه، لكن مؤشر القوة النسبية (RSI) يقترب من مستويات التشبع الشرائي على الرسوم البيانية اللحظية، ما يشير إلى أن الاتجاه قد يكون قد امتد أكثر من اللازم ويحذر من احتمال حدوث تصحيح هبوطي.
ووفقًا لغيليرمو ألكالا، المحلل لدى FXStreet.com، فمن المرجح أن يواجه المشترون مقاومة عند قمتي 2026 البالغتين 101.64 و101.80، وهما ذروتا يوليو ويونيو على التوالي. وإذا تم تجاوز هذين المستويين، فسيكون الهدف التالي هو قمة مايو 2025 قرب 102.00. أما محاولات الهبوط، فمن المرجح أن تُختبر عند دعم خط الاتجاه الصاعد، الواقع الآن عند 101.25 قبل قاع 25 سبتمبر قرب 100.90. ويقول ألكالا: «من المرجح أن يتطلب المزيد من التراجع خيبة أمل كبيرة في بيانات الاقتصاد الكلي الأمريكية».
الأسئلة الشائعة حول التضخم
يقيس التضخم ارتفاع أسعار سلة ممثلة من السلع والخدمات. وعادة ما يُعبَّر عن التضخم الرئيسي كنسبة مئوية للتغير على أساس شهري (MoM) وسنوي (YoY). ويستبعد التضخم الأساسي العناصر الأكثر تقلبًا مثل الغذاء والوقود، والتي يمكن أن تتذبذب بسبب العوامل الجيوسياسية والموسمية. ويُعد التضخم الأساسي هو الرقم الذي يركز عليه الاقتصاديون، وهو المستوى الذي تستهدفه البنوك المركزية، المكلفة بالحفاظ على التضخم عند مستوى يمكن التحكم فيه، وعادة ما يكون حول 2%.
يقيس مؤشر أسعار المستهلك (CPI) التغير في أسعار سلة من السلع والخدمات خلال فترة زمنية. وعادة ما يُعبَّر عنه كنسبة مئوية للتغير على أساس شهري (MoM) وسنوي (YoY). ويُعد مؤشر أسعار المستهلك الأساسي الرقم الذي تستهدفه البنوك المركزية لأنه يستبعد مدخلات الغذاء والوقود المتقلبة. وعندما يرتفع مؤشر أسعار المستهلك الأساسي فوق 2%، فإن ذلك يؤدي عادة إلى ارتفاع أسعار الفائدة، والعكس صحيح عندما ينخفض دون 2%. وبما أن ارتفاع أسعار الفائدة يُعد إيجابيًا للعملة، فإن ارتفاع التضخم يؤدي عادة إلى تقوية العملة. والعكس صحيح عندما ينخفض التضخم.
على الرغم من أن ذلك قد يبدو مخالفًا للحدس، فإن ارتفاع التضخم في بلد ما يرفع قيمة عملته، والعكس صحيح في حالة انخفاض التضخم. ويعود ذلك إلى أن البنك المركزي يرفع عادة أسعار الفائدة لمكافحة التضخم المرتفع، ما يجذب المزيد من تدفقات رؤوس الأموال العالمية من المستثمرين الباحثين عن مكان مربح لإيداع أموالهم.
في السابق، كان Gold هو الأصل الذي يلجأ إليه المستثمرون في أوقات التضخم المرتفع لأنه يحافظ على قيمته، وبينما لا يزال المستثمرون في كثير من الأحيان يشترون Gold لخصائصه كملاذ آمن في أوقات الاضطرابات الشديدة في الأسواق، فإن هذا لا ينطبق في معظم الأوقات. ويعود ذلك إلى أنه عندما يكون التضخم مرتفعًا، ترفع البنوك المركزية أسعار الفائدة لمكافحته. وتُعد أسعار الفائدة المرتفعة سلبية بالنسبة إلى Gold لأنها تزيد من تكلفة الفرصة البديلة للاحتفاظ بـ Gold مقارنةً بأصل يدر فائدة أو بإيداع الأموال في حساب ودائع نقدية. وعلى الجانب الآخر، يميل انخفاض التضخم إلى أن يكون إيجابيًا بالنسبة إلى Gold لأنه يؤدي إلى خفض أسعار الفائدة، ما يجعل المعدن النفيس خيارًا استثماريًا أكثر جدوى.
الأسئلة الشائعة حول التوظيف
تُعد أوضاع سوق العمل عنصرًا أساسيًا لتقييم صحة الاقتصاد، وبالتالي محركًا رئيسيًا لتقييم العملة. وينطوي ارتفاع التوظيف، أو انخفاض البطالة، على آثار إيجابية على إنفاق المستهلكين ومن ثم على النمو الاقتصادي، ما يعزز قيمة العملة المحلية. وعلاوة على ذلك، فإن سوق العمل المشدودة للغاية — وهي الحالة التي يوجد فيها نقص في العمال لشغل الوظائف الشاغرة — يمكن أن تكون لها أيضًا تداعيات على مستويات التضخم وبالتالي على السياسة النقدية، إذ إن انخفاض عرض العمالة وارتفاع الطلب يؤديان إلى ارتفاع الأجور.
إن وتيرة نمو الرواتب في الاقتصاد تُعد عاملًا أساسيًا بالنسبة إلى صناع السياسات. فارتفاع نمو الأجور يعني أن لدى الأسر مزيدًا من الأموال للإنفاق، ما يؤدي عادة إلى ارتفاع أسعار السلع الاستهلاكية. وعلى عكس مصادر التضخم الأكثر تقلبًا مثل أسعار الطاقة، يُنظر إلى نمو الأجور على أنه مكوّن رئيسي للتضخم الأساسي والمستمر، لأن زيادات الرواتب من غير المرجح التراجع عنها. وتولي البنوك المركزية حول العالم اهتمامًا وثيقًا لبيانات نمو الأجور عند اتخاذ قرارات السياسة النقدية.
يعتمد الوزن الذي يخصصه كل بنك مركزي لأوضاع سوق العمل على أهدافه. فبعض البنوك المركزية لديها تفويضات صريحة تتعلق بسوق العمل إلى جانب السيطرة على مستويات التضخم. فعلى سبيل المثال، لدى الاحتياطي الفيدرالي الأمريكي (Fed) تفويض مزدوج يتمثل في تعزيز الحد الأقصى من التوظيف واستقرار الأسعار. وفي المقابل، يتمثل التفويض الوحيد للبنك المركزي الأوروبي (ECB) في إبقاء التضخم تحت السيطرة. ومع ذلك، وبغض النظر عن طبيعة هذه التفويضات، تظل أوضاع سوق العمل عاملًا مهمًا لصناع السياسات نظرًا لأهميتها كمقياس لصحة الاقتصاد وعلاقتها المباشرة بالتضخم.
المقالات الشائعة
1سعر الفضة اليوم: الفضة تتراجع، وفقًا لبيانات FXStreet2تباطؤ مؤشر أسعار المستهلكين في أستراليا، لكن بنك الاحتياطي الأسترالي لا يزال متشدداً – Rabobank3الدولار الأمريكي: يُنظر إلى الارتفاع على أنه ممتد أكثر من اللازم حتى نهاية العام – TD Securities4اليورو: مخاطر هبوطية لزوج EUR/USD باتجاه 1.10 – ING5الفرنك السويسري يرتفع هامشيًا من أدنى مستوياته السنوية رغم فتور بيانات التوقعات الاقتصادية6توقعات سعر Bitcoin: BTC يتماسك دون مستوى 85,000 دولار وسط ارتفاع عوائد سندات الخزانة الأمريكية وتراجع الرافعة المالية في المشتقات7توقعات أسعار WTI: تتمسك بمكاسب التعافي دون مستوى 89.00 دولارًا؛ وتفتقر إلى الزخم الصعودي القوي8ترتفع العقود الآجلة لمؤشر Dow Jones مع تراجع توقعات رفع أسعار الفائدة من قبل Fed9الدولار الأمريكي: قوة هشة تعتمد على الاحتياطي الفيدرالي – Commerzbank
أسعار مباشرة


كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmasia.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة