

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
ما الذي سيغيّر مسار الدولار الأمريكي مع تباطؤ التضخم نحو هدف الاحتياطي الفيدرالي البالغ 2% في عام 2027؟
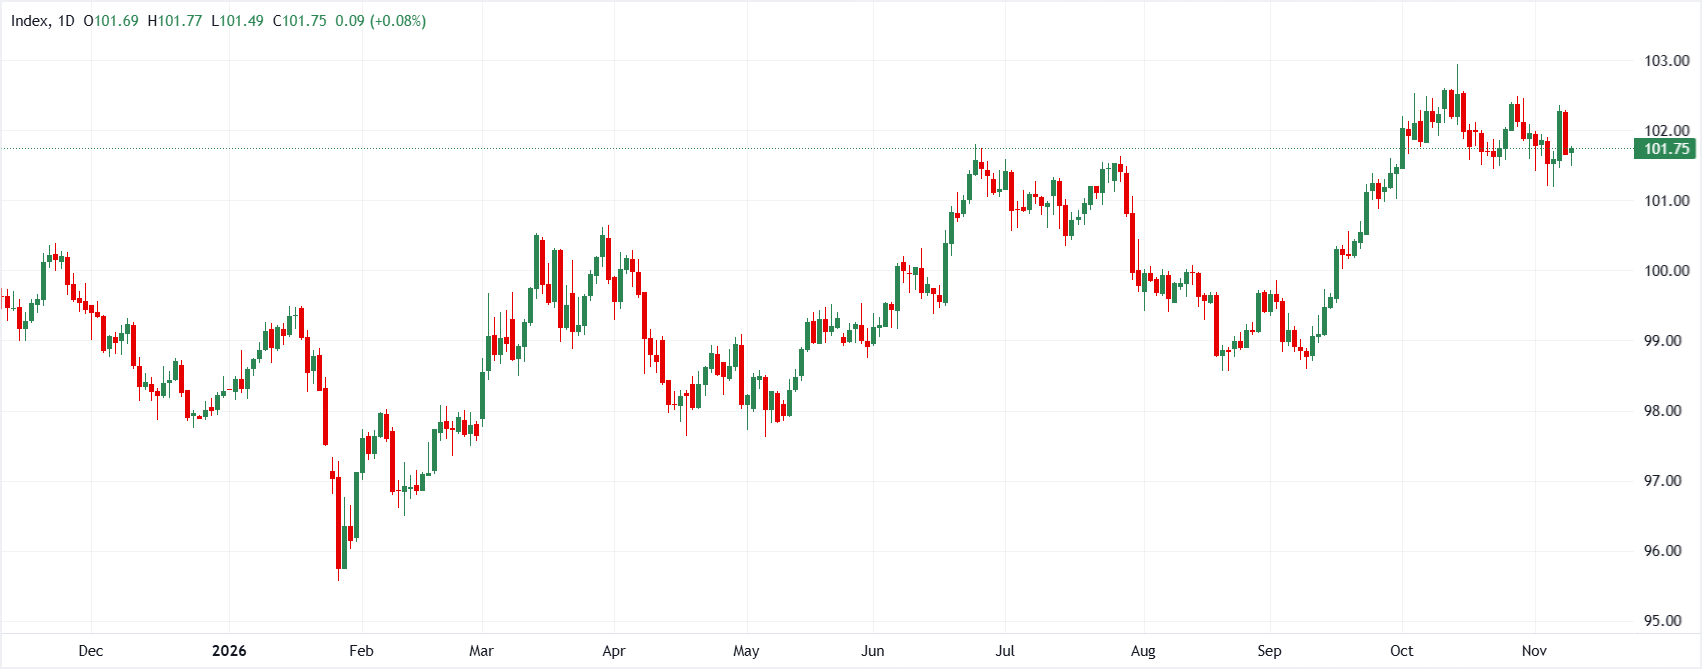
يواجه الدولار الأمريكي (USD) تحولات في المشهد الاقتصادي الكلي، مع تنقّل اهتمام الأسواق بين توقعات سياسة الاحتياطي الفيدرالي على المدى القريب، وديناميكيات أسعار الطاقة، وضعف أداء أسواق الأسهم. وبينما يواصل الدولار الاستفادة من دعم أساسي توفره متانة النشاط المحلي وجاذبية العائد من الاحتفاظ به، فإن مكانته كعملة ملاذ آمن تلقائية تتعرض للاختبار، بالتزامن مع تراجع عوائد سندات الخزانة الأمريكية وانخفاض أسعار النفط الخام نحو 90 دولارًا للبرميل. ومع موازنة المستثمرين بين بيانات التضخم المرتقبة ورفع الفائدة الفيدرالية في ديسمبر، الذي لا يزال مسعّرًا إلى حد كبير في الأسواق، يناقش استراتيجيو ING وTD Securities وMUFG ما إذا كان ضعف الدولار الأمريكي الحالي مجرد فترة تماسك محدودة بنهاية العام، أم مقدمة لتحول أوسع في دورته خلال عام 2027.
يتوقع ING أن يدعم تشدد الاحتياطي الفيدرالي الدولار الأمريكي خلال الربع الأول من 2027 قبل تراجع التضخم في الربع الثاني
يُبقي Chris Turner لدى ING على توقعاته الإيجابية للدولار الأمريكي على المدى القريب، مرجحًا أن يدفع النمو الأمريكي القوي واستمرار التضخم فوق 3% الاحتياطي الفيدرالي إلى مواصلة التلويح بمزيد من التشديد حتى نهاية الربع الأول من 2027. لكن ING يتوقع نقطة تحول واضحة في الربع الثاني، مع دفع تأثيرات سنة الأساس التضخم العام مجددًا نحو هدف الاحتياطي الفيدرالي البالغ 2%، ما يؤدي إلى انخفاض أسعار الفائدة الأمريكية قصيرة الأجل.
«من المفترض أن يظل الدولار مدعومًا بالنمو الأمريكي القوي والتضخم المرتفع وتلويح الاحتياطي الفيدرالي بالتشديد، قبل أن يضعف في الربيع المقبل مع تراجع التضخم... ويفترض سيناريو توقعاتنا الأساسي أن يحتفظ الاحتياطي الفيدرالي بنبرته المتشددة في الربع الأول، إذ سيُبقي النمو الأمريكي الجيد والتضخم الذي يتجاوز 3% أسواق النقد في حالة تسعير لاحتمال امتداد دورة التشديد... ويتغير ذلك في الربع الثاني، عندما يتلاشى أثر المقارنة بسنة الأساس المرتبط بالطاقة من التضخم العام، وتؤدي العودة إلى هدف التضخم البالغ 2% لدى الاحتياطي الفيدرالي إلى انخفاض ملموس في أسعار الفائدة الأمريكية قصيرة الأجل».
ترى TD Securities فتور جاذبية الدولار الأمريكي كملاذ آمن مع تحوّل عوامل الأسهم إلى الضغط عليه
ترى Jayati Bharadwaj وفريق استراتيجيات الاقتصاد الكلي لدى TD Securities أن الدولار الأمريكي لم يعد يؤدي تلقائيًا دور أصل الملاذ الآمن، مشيرين إلى مكاسبه المحدودة خلال موجات العزوف الأخيرة عن المخاطرة في أسواق الأسهم العالمية. وبينما توفر متانة النمو الاقتصادي الأمريكي وجاذبية العائد من الاحتفاظ بالدولار دعمًا أساسيًا، فإن تخلّف أداء الأسهم الأمريكية نسبيًا وتسعير تشدد الاحتياطي الفيدرالي يشيران إلى احتمال تراجع محدود للدولار حتى نهاية العام، وإن كان ضعف اليورو المرتبط بمخاطر الديون الفرنسية سيحدّ من إجمالي خسائر العملة الأمريكية.
«ما زلنا نرى أن الأداء النسبي للأسهم الأمريكية مقارنة بأسهم بقية العالم هو المحرك الرئيسي للدولار الأمريكي على نطاق واسع. ويؤكد ارتفاع الدولار المحدود، رغم موجة العزوف عن المخاطرة في الأسهم الأسبوع الماضي، رؤيتنا بأنه لم يعد عملة الملاذ الآمن التلقائية التي كان عليها سابقًا... وبينما نتوقع بعض التراجع المحدود للدولار حتى نهاية العام، فمن المرجح أن يظل حجمه محدودًا، إذ لا يزال اليورو متضررًا من هشاشة وضع الديون الفرنسية... ولا يزال الدولار يستفيد من أوضاع داعمة في الميزان الخارجي، واقتصاد أمريكي يحافظ على متانته، وجاذبية العائد من الاحتفاظ به. لكن عامل الأسهم أصبح سلبيًا للدولار الأمريكي».
يرصد MUFG ضعف الدولار الأمريكي مع تخفيف تراجع العوائد وانخفاض النفط الضغوط على الاحتياطي الفيدرالي
يلفت Lee Hardman لدى MUFG إلى أن الدولار الأمريكي تخلى عن مكاسبه التي أعقبت بيانات الوظائف، إذ يخفف انخفاض أسعار خام برنت وتراجع عوائد سندات الخزانة الأمريكية الضغوط على الاحتياطي الفيدرالي. ورغم أن الأسواق المالية تواصل تسعير رفع الفائدة في ديسمبر، فإن المتداولين يقلصون توقعاتهم لمزيد من تشديد السياسة النقدية في 2027، قبيل صدور بيانات التضخم الحاسمة لمؤشر أسعار المستهلكين.
«واصل الدولار الأمريكي التداول عند مستويات أضعف خلال الليل، بعدما تخلى أمس عن جميع المكاسب التي حققها عقب صدور تقرير الوظائف غير الزراعية الأقوى يوم الجمعة... ويسهم انخفاض أسعار الطاقة أيضًا في خفض تكاليف الاقتراض الحكومي... وإذا تحقق مزيد من التقدم نحو اتفاق أمريكي إيراني لإنهاء الصراع، فسيساعد ذلك على إبقاء أسعار الطاقة منخفضة وتخفيف الضغوط على البنوك المركزية الكبرى، بما فيها الاحتياطي الفيدرالي، لمواصلة رفع أسعار الفائدة... ولا تزال سوق الفائدة الأمريكية تتوقع أن يرفع الاحتياطي الفيدرالي أسعار الفائدة مجددًا، كما هو مقرر، في ديسمبر بنهاية هذا العام، لكنها أخذت تقلص توقعاتها لزيادات إضافية في 2027».
الخلاصة الرئيسية
يعكس مسار الدولار الأمريكي تجاذبًا مستمرًا بين متانة الأداء الاقتصادي المحلي وتراجع زخم السياسة النقدية لعام 2027. وبينما يتوقع ING أن يبقي التضخم فوق 3% وموقف الاحتياطي الفيدرالي المتشدد الدولار مدعومًا بقوة حتى نهاية الربع الأول، تُظهر تحليلات TD Securities وMUFG أن فتور الطلب على الملاذات الآمنة، وتراجع الضغوط الصعودية على العوائد الناجمة عن أسعار الطاقة، وتقليص توقعات رفع الفائدة في 2027، تحدّ من فرص صعود الدولار الأمريكي، ما يضعه على أعتاب تباطؤ أوسع مع انحسار التضخم نحو المستوى المستهدف.
(أُعدّ هذا المقال بمساعدة أداة ذكاء اصطناعي وراجعه محرر. اعرف المزيد.)
المقالات الشائعة
1الدولار الأسترالي: التأثر بمخاطر الذكاء الاصطناعي وحدود قدرة بنك الاحتياطي الأسترالي – MUFG2EUR/USD: متشددو البنك المركزي الأوروبي يتأخرون عن الاحتياطي الفيدرالي – ING3الين الياباني: دعم هيكلي لكن مكاسبه محدودة على المدى القريب – كومرتس بنك4الدولار الأمريكي: صامد مع تمسّك الاحتياطي الفيدرالي بنهج متشدد – TD Securities5اليورو يرتفع قليلاً ضمن نطاق تداولاته أمام الجنيه الإسترليني وسط حذر الأسواق6الجنيه الإسترليني يستقر مقابل الين وسط مخاطر تدخل تلوح في الأفق؛ والهبوط يبدو محدودًا7توقعات مؤشر الدولار الأمريكي: اختراق نموذج العلم الصاعد يمهّد لموجة ارتفاع جديدة8الاحتياطي الفيدرالي: مبررات أقوى لرفع أسعار الفائدة على الدولار الأمريكي – RBC Economics9الدولار النيوزيلندي يتراجع مع تماسك الدولار الأمريكي قبيل صدور بيانات مؤشر أسعار المنتجين


ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmasia.com



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة