

為什麼山寨幣季不會再回來——以及是什麼奪走了它的資金
如果在被冰封兩年之後,Katara 和 Sokka 才把你喚醒來看加密市場,那感覺就像已經過了 100 年。
就在一年多前,Bitcoin 飆升至歷史新高,當時幾乎所有人都預期會迎來一輪例行性的山寨幣季,也就是投資人從龍頭加密貨幣獲利了結後,轉而追逐山寨幣更高報酬的時期。
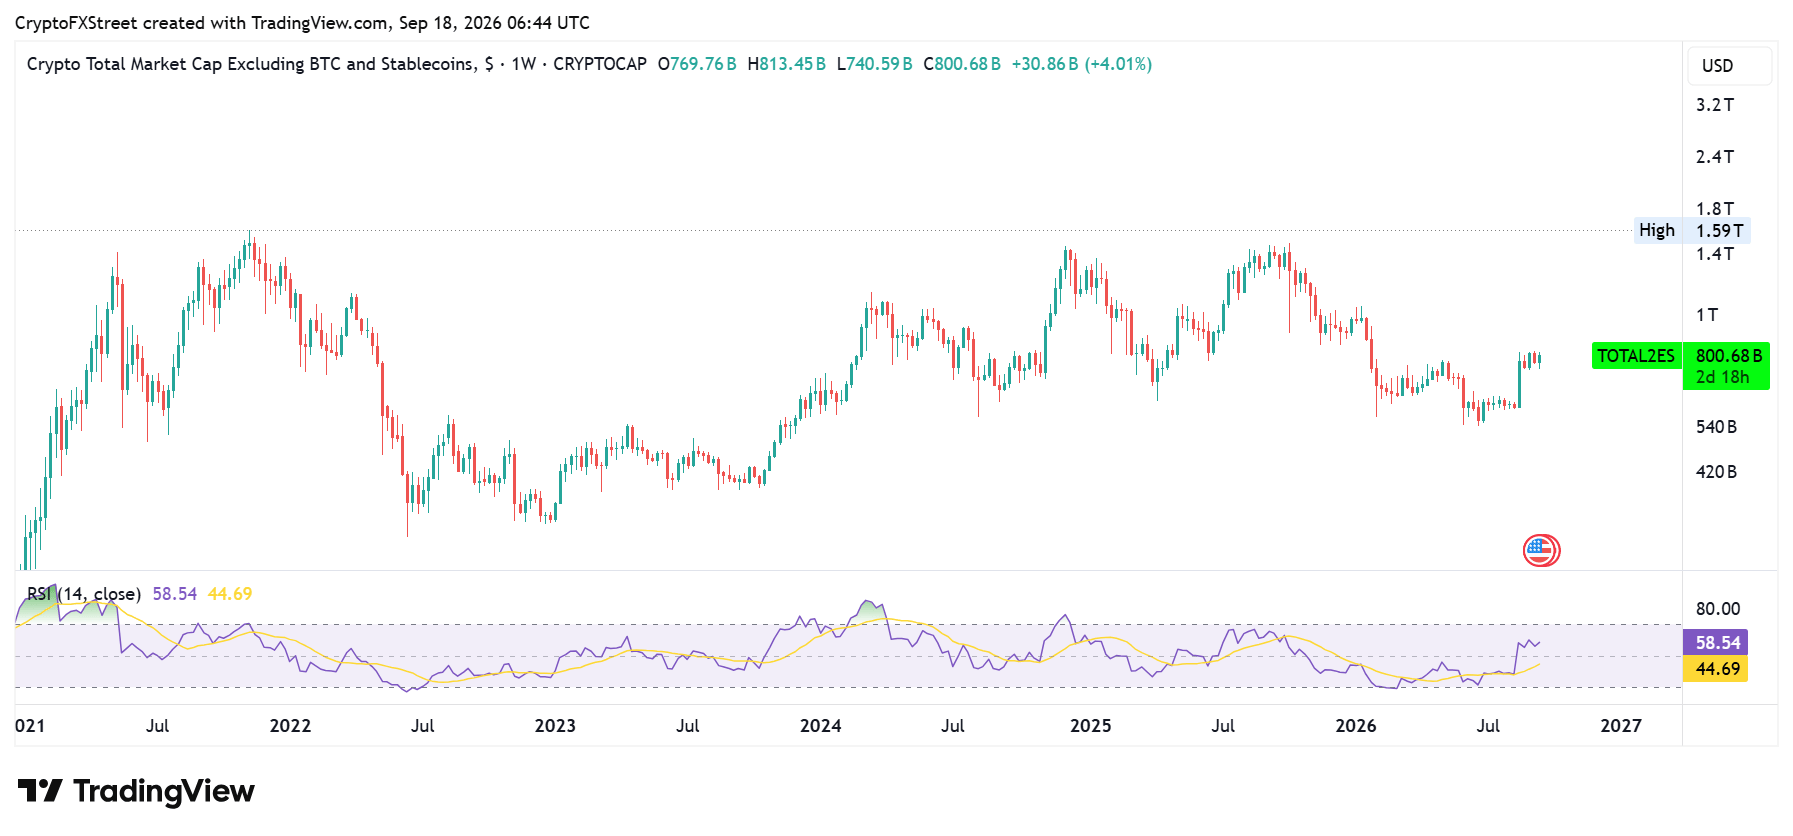
然而,這一輪行情並未成形,因為全球加密市場總市值在 2025 年 10 月至 6 月期間暴跌逾 50%。山寨幣市值從 1.49 兆美元跌至 5,430 億美元。
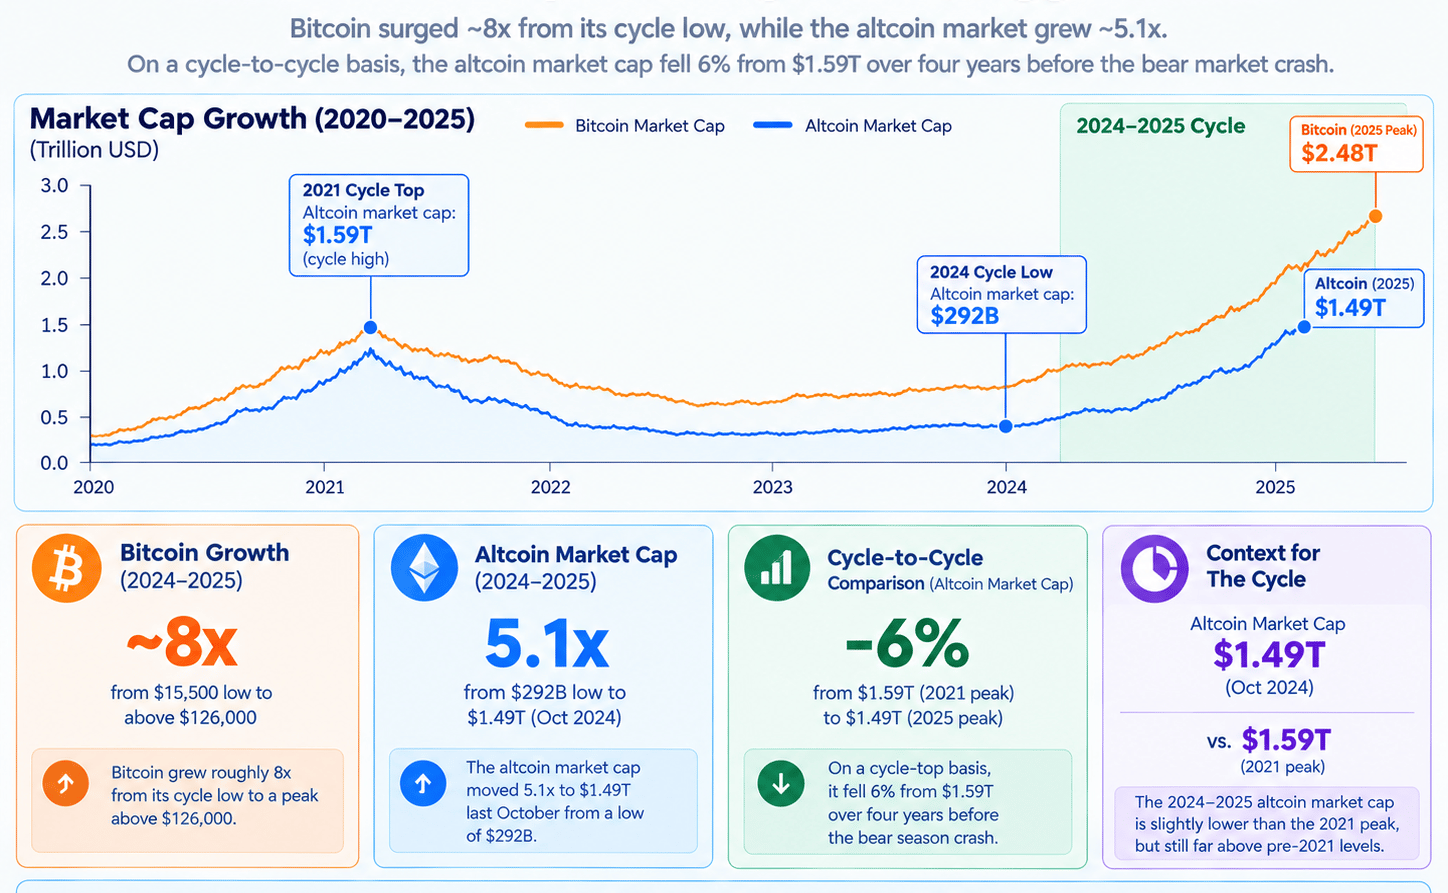
在這波崩跌之前,Bitcoin 從 15,500 美元低點一路上漲約 8 倍,最高突破 126,000 美元。若以週期頂部比較,Bitcoin 市值在 2021 年與 2025 年兩個週期之間大約成長 90%,幾乎翻倍至 2.48 兆美元。
同一期間,全球加密市場在兩個週期高點之間僅上升約 50%。你知道在這段期間幾乎沒有明顯成長的是什麼嗎?山寨幣。
山寨幣市值從 2,920 億美元低點在去年 10 月升至 1.49 兆美元,增幅為 5.1 倍。若以週期頂部來看,在熊市崩跌前的四年間,它反而較 1.59 兆美元下滑了 6%。
所謂作為 Bitcoin 高貝塔交易標的的說法,也就不過如此。
相較於 2017 年與 2021 年週期,山寨幣分別以約 350 倍對 20 倍、以及 35 倍對 22 倍的表現跑贏 Bitcoin。當時 Bitcoin Dominance 分別從 95% 降至 31%,以及從 73% 降至 38%。而這一輪週期中,它則穩定維持在 50% 至 60% 區間。
最大的問題是,這一輪週期究竟改變了什麼?
前兩輪週期都有主要的結構性驅動因素,將市場注意力重新拉回原生加密貨幣。
2017 年的首次代幣發行(ICO)熱潮,使市場能夠在無需經歷推出全新區塊鏈網路這種繁瑣流程的情況下,創建加密貨幣與去中心化應用。就像網路泡沫時期一樣,投資人將資金投入這些代幣與應用的承諾之中,推升整體山寨幣市場,最終再迎來崩跌。
2020/21 週期則有多項結構性驅動因素,包括 DeFi Summer、非同質化代幣(NFT)以及 Layer-1(L1)大戰。這一輪週期催生了現代山寨幣市場,數個山寨幣憑藉創新應用場景的承諾而崛起。
這兩輪週期背後的一個共同主題是:它們的結構性驅動因素吸引了新資金流入山寨幣,進一步擴大整體加密市場。
然而,這種情況並未出現在 2024/25 週期,並一路延續至 2026 年。別誤會我的意思。這一輪週期中,加密市場確實出現了重大結構性變化——現貨加密 Exchange Traded Funds (ETFs) 的推出、迷因幣發行平台、代幣化、更友善的監管環境等等。雖然這些變化都擴大了加密市場,但其中許多卻是以犧牲山寨幣季為代價。但這是為什麼?
新市場,新投資人行為
市場擴大意味著投資人有了更廣泛的選擇來追逐新的報酬,不像早期那樣山寨幣是唯一焦點。而這一次,週期的主要結構性驅動因素並未創造出新的資金入口,讓資本流向山寨幣。
這些新市場/結構性驅動因素正日益奪走山寨幣的市場關注度。
起初,這一輪週期的願景是為加密市場與 TradFi 融合奠定基礎。支撐這項預期的兩大主要驅動因素是美國現貨加密 ETFs 與現實世界資產(RWA)。
專家、分析師、交易員、高階主管及其他市場人士都預測,這兩項方案將為加密市場帶來龐大資金,進而推動多種加密貨幣出現超額報酬。
ETFs 只是讓龍頭變得更大
隨著現貨 BTC ETFs 於 2024 年 1 月推出,Bitcoin 吸引了大量新資金流入,截至 2025 年 10 月其總淨資產已達 1,507.7 億美元,帶動 Bitcoin 漲至 126,000 美元的歷史高點。Ethereum 在現貨 ETH ETFs 推出後也出現類似走勢,於 2024 年 7 月至 2025 年 8 月期間吸引了 285.8 億美元的總淨資產。
然而,到目前為止,山寨幣的情況卻恰恰相反。雖然 XRP 與 SOL ETFs 在推出後一年內分別吸引約 15.8 億美元與 14.6 億美元資金,但其他山寨幣產品,包括 BNB、AVAX、DOGE、DOT 與 LTC ETFs,淨資產幾乎都 barely crossed 2,000 萬美元。
這些山寨幣產品的數字,與許多人原先期待的「龐大資金流入」相比,幾乎只是九牛一毛。有一點很明確:ETFs 主要強化了 Bitcoin 與 Ethereum 在加密市場中的主導地位,而山寨幣則只能繼續尋找其他催化劑,來推動市場期待已久的山寨幣季。
如果 ETFs 沒做到,也許代幣化可以
我的意思是,如果 BlackRock、JP Morgan、NYSE、Nasdaq 以及其他多家巨頭都在鼓吹代幣化是金融與資產管理的未來——而這幾乎正是加密技術被設計來解決的核心問題——那誰會認為它不會引爆一場大規模的山寨幣季?畢竟,Bitcoin 並未直接參與其中,因為它不是智慧合約區塊鏈,也不承載代幣化資產的交易場所。這看起來不正是將市場焦點轉向山寨幣的完美布局嗎?
在所有炒作與高度期待之下,RWA——無論是代幣化 RWA 還是永續 RWA——其實並沒有讓人失望。
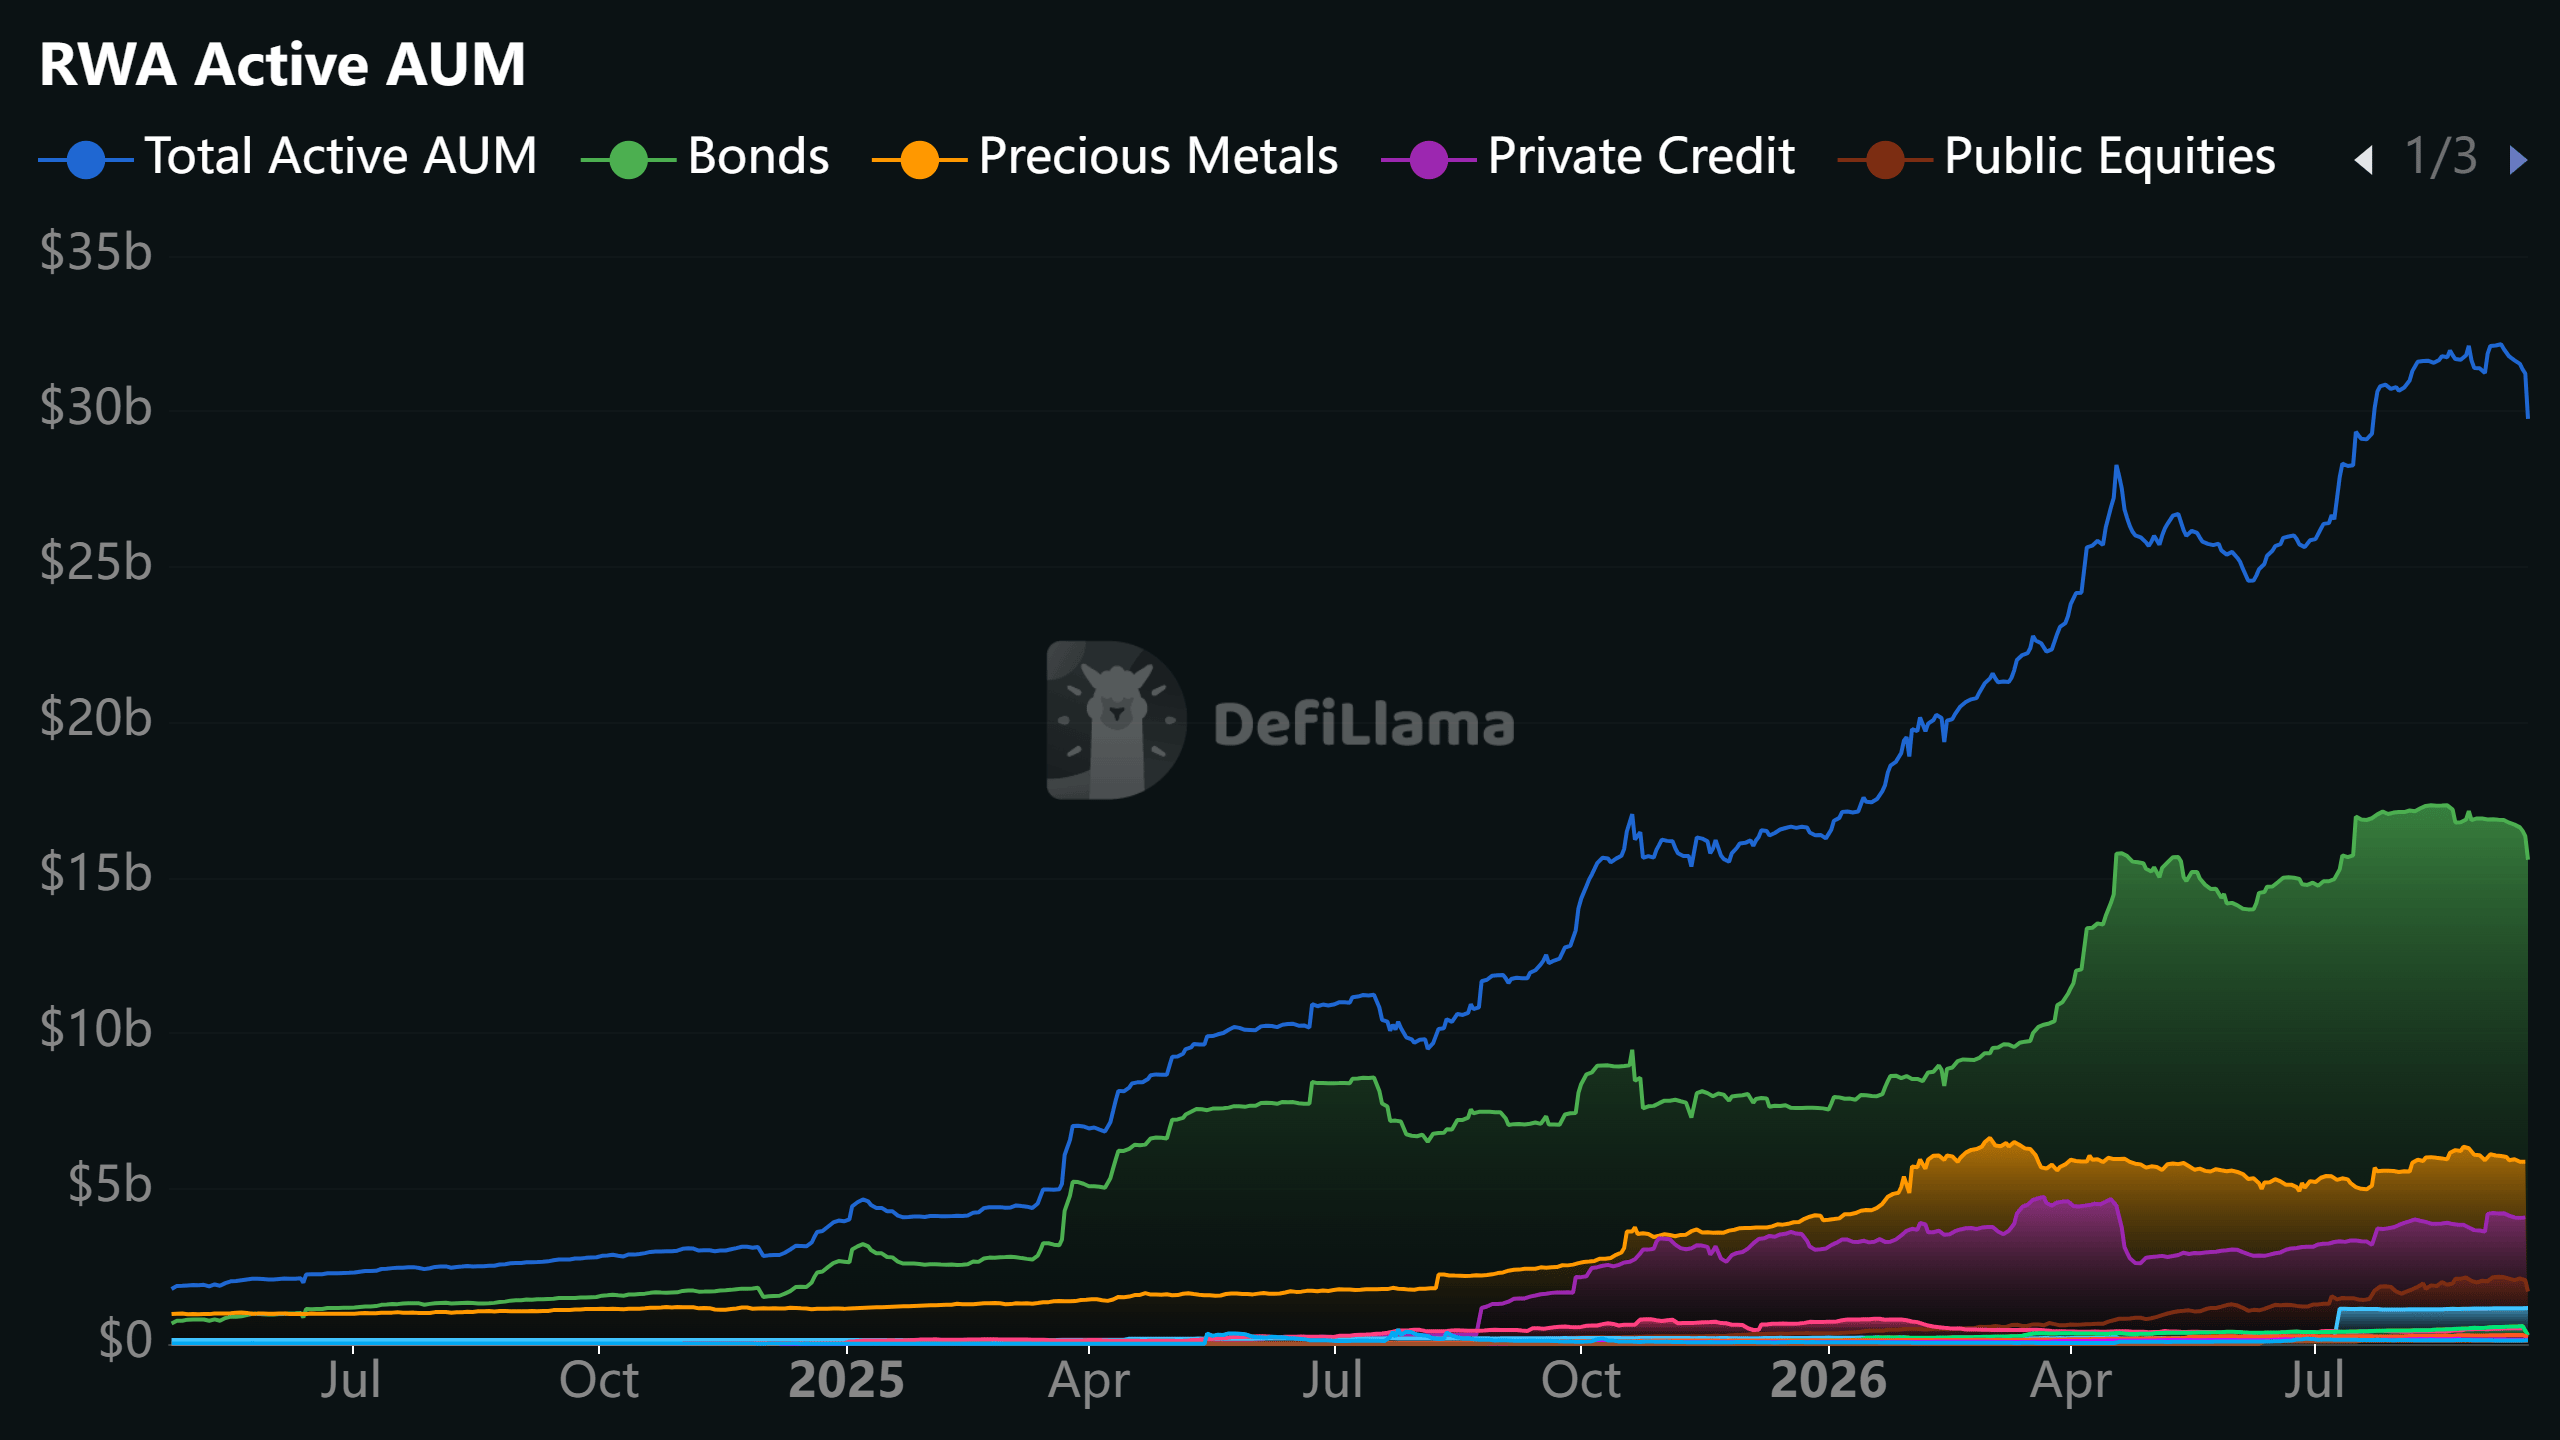
自 2025 年 1 月以來,RWA 鏈上管理資產總額(AUM)已暴增近 8 倍至 340.92 億美元。其中債券占比超過一半,其次是貴金屬、私人信貸與公開股票。
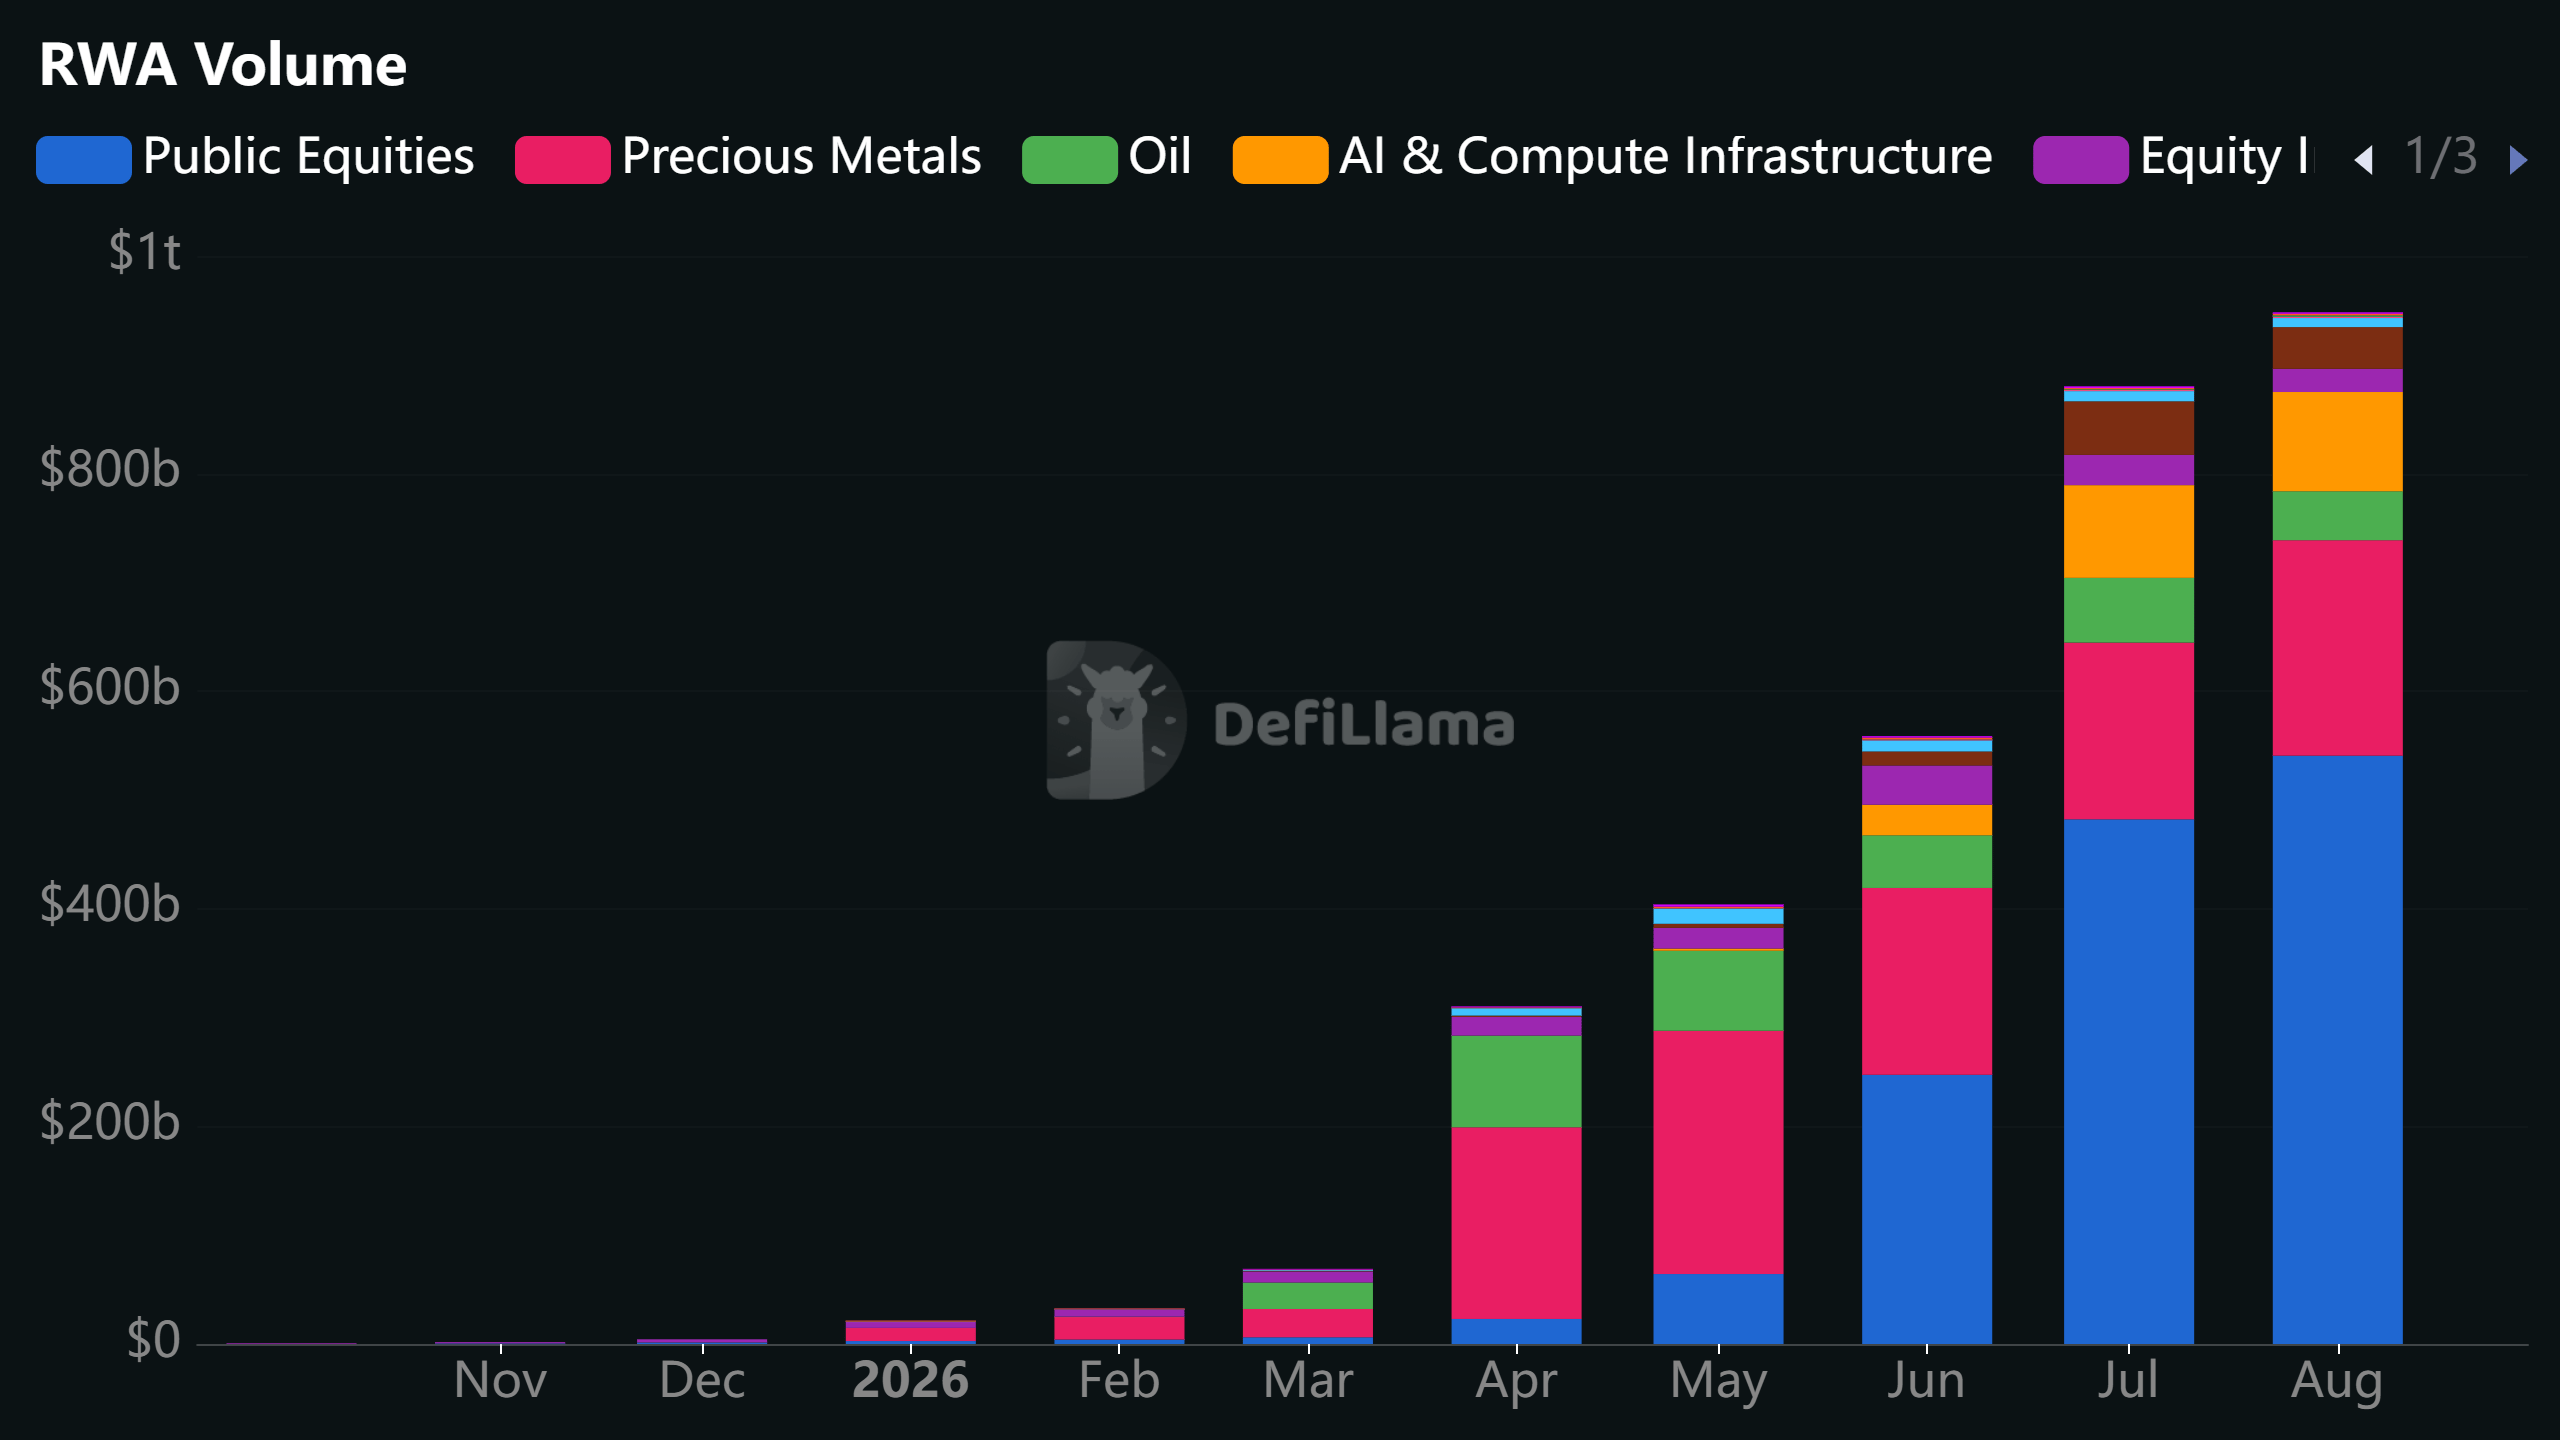
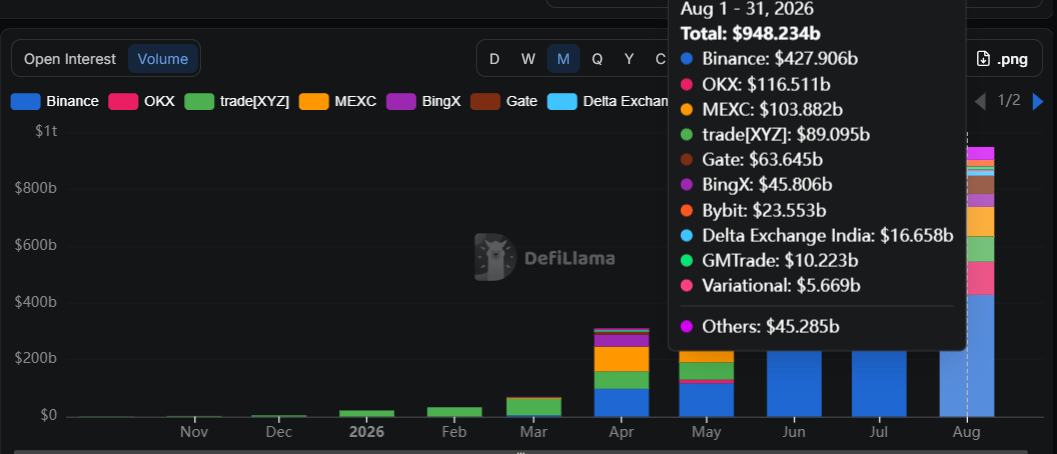
在永續合約方面,RWA 未平倉量在同一期間從不到 1 億美元攀升至 159.03 億美元。公開股票約占 OI 的近 50%,其次是貴金屬、Oil 與股票指數。根據 DefiLlama 數據,這些 RWA 永續產品的交易量在 8 月合計達 9,482.34 億美元,而一年前還不到 10 億美元。
儘管幾乎整個代幣化市場都對美國散戶投資人關閉,這一成長仍然發生。
在如此爆炸性的成長之下,如果 RWA 真的是山寨幣季的結構性驅動因素,山寨幣理應出現一波超級大漲。諷刺的是,事實恰好相反。
隨著 RWA 擴張,山寨幣卻持續下跌,其總市值從 2025 年 10 月的 1.49 兆美元跌至 6 月的 5,400 億美元低點,之後在 8 月小幅回升至 8,000 億美元上方。
究竟是什麼阻止山寨幣從 RWA 熱潮中捕捉價值?
讓我們重新檢視山寨幣的交易行為,看看究竟改變了什麼。
在過去幾輪週期中,當 Bitcoin 經歷一段延續性上升趨勢後,投資人會獲利了結,並將資金重新配置到山寨幣,以追逐高貝塔報酬。但這次並非如此。
投資人沒有把資金重新配置到山寨幣,而是轉向代幣化與永續 RWA。當時的全球市場環境,恰好為這種布局提供了完美條件。
2025 年 10 月 10 日,規模約 300 億至 400 億美元、史上最大的一次加密市場清算,引發整個加密市場恐慌,並點燃熊市。經歷如此沉重的清算衝擊後,沒有人還會想到去追逐高貝塔標的。這與過去幾輪週期不同,當時資金是緩慢地從 Bitcoin 輪動流出。相反地,這一次市場大部分資金選擇退到場邊觀望。
在加密投資人對 Bitcoin 與山寨幣都極度謹慎之際,Hyperliquid 推出了 HIP-3 平台,允許無需許可地建立永續市場。
當時,黃金正一路飆升至新高,促使那些仍想留在加密市場中的投資人轉向代幣化黃金與提供槓桿的黃金永續合約。
到了 2 月,隨著美伊危機升級,加密投資人湧向鏈上平台 HIP-3、Lighter 與 Aster 的 Oil 永續合約。
4 月時,美股開始上漲,S&P 500 飆升至新高,而加密市場仍然低迷。因此,加密投資人持續忽視山寨幣,轉而將曝險切換至股票與 pre-IPO 市場。他們在不離開加密市場的情況下完成了這些操作。
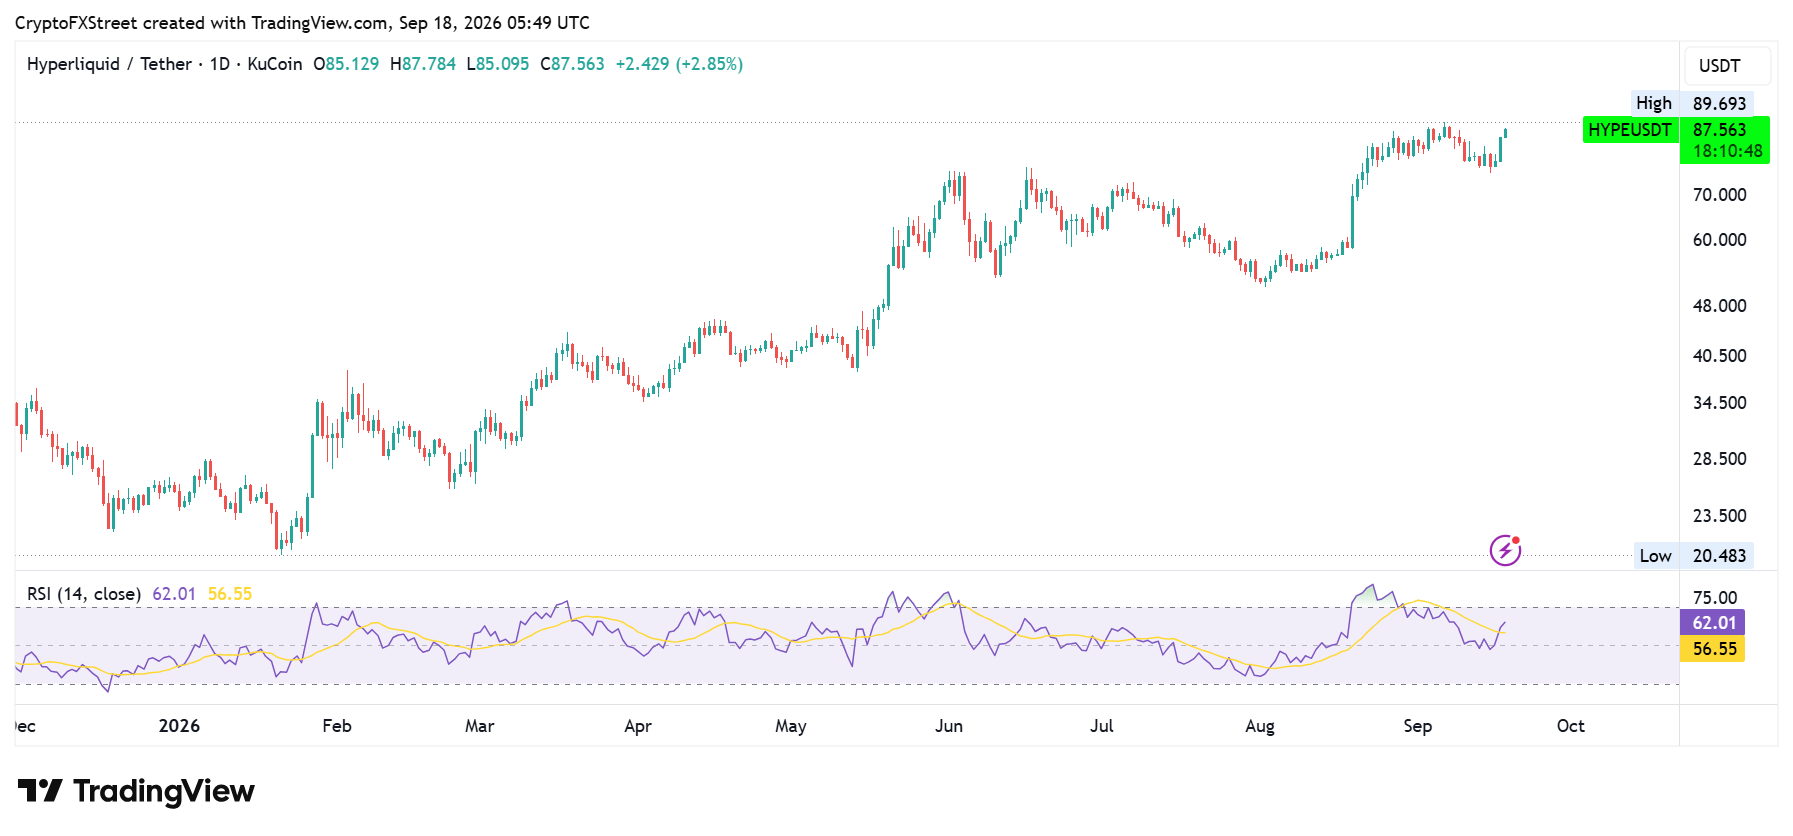
Hyperliquid 成為主要受益者,自 1 月以來已創造超過 4.29 億美元的協議收入,因為它在很大程度上承接了大部分 RWA 交易活動。相比之下,這一數字已高於百大以外山寨幣的平均市值。
其 HYPE 代幣自 1 月以來已飆升逾 4 倍,觸及 89.6 美元的歷史新高,使其市值達到 179 億美元。
隨著 Hyperliquid 收入上升、加密貨幣交易量下滑,中心化加密交易所也加入 RWA 戰局,Binance、OKX、Gate、MEXC 等平台紛紛推出代幣化與永續 RWA 市場。
如今,CEXs 在這些市場的未平倉量(OI)與交易量占比分別達到 64% 與 87%,已占據主導地位。
現在已很清楚,主要加密產業領袖所推動的 RWA 趨勢,主要並不是出於對山寨幣成長前景的期待,而是希望從交易量中攫取更多收入。
毫無疑問,代幣化與永續 RWA 的推出確實擴大了加密市場,但代價卻是山寨幣的邊緣化。將傳統市場帶入加密領域,並未如許多人預測般吸引大量資金流向山寨幣。
相反地,它奪走了市場關注度,並將加密投資人引向 TradFi,為原本就已成熟的債券、股票與大宗商品市場創造了新的流動性入口。
但 RWA 並不是唯一搶走風頭的主角。
預測市場與 PvP 迷因幣也分走了屬於它們的一杯羹
高貝塔同時也意味著更高風險,而許多山寨幣投資人對此有極高偏好。與其聚焦於大多表現不佳的山寨幣,這些投資人把預測市場與迷因幣視為追逐更高報酬的機會。
我的意思是,這些投資人部署山寨幣資金時,所採用的框架往往幾乎和賭博無異。他們會在數十種山寨幣上同時下注,這些幣種各自承諾不同的應用場景,但他們其實很清楚,這些承諾大多沒有多少存活機率。即便如此,他們仍然投資,因為預期 20 筆下注中只要有 1 筆能帶來「cryptonomic」級別的報酬(例如 7 倍、8 倍等),就足以彌補其他損失,甚至可能讓他們成為百萬富翁。
隨著預測市場與代幣發行平台獲得主流關注,再加上其鏈上流程特性,它們已成為這些山寨幣投資人套用其投資框架的完美場域。
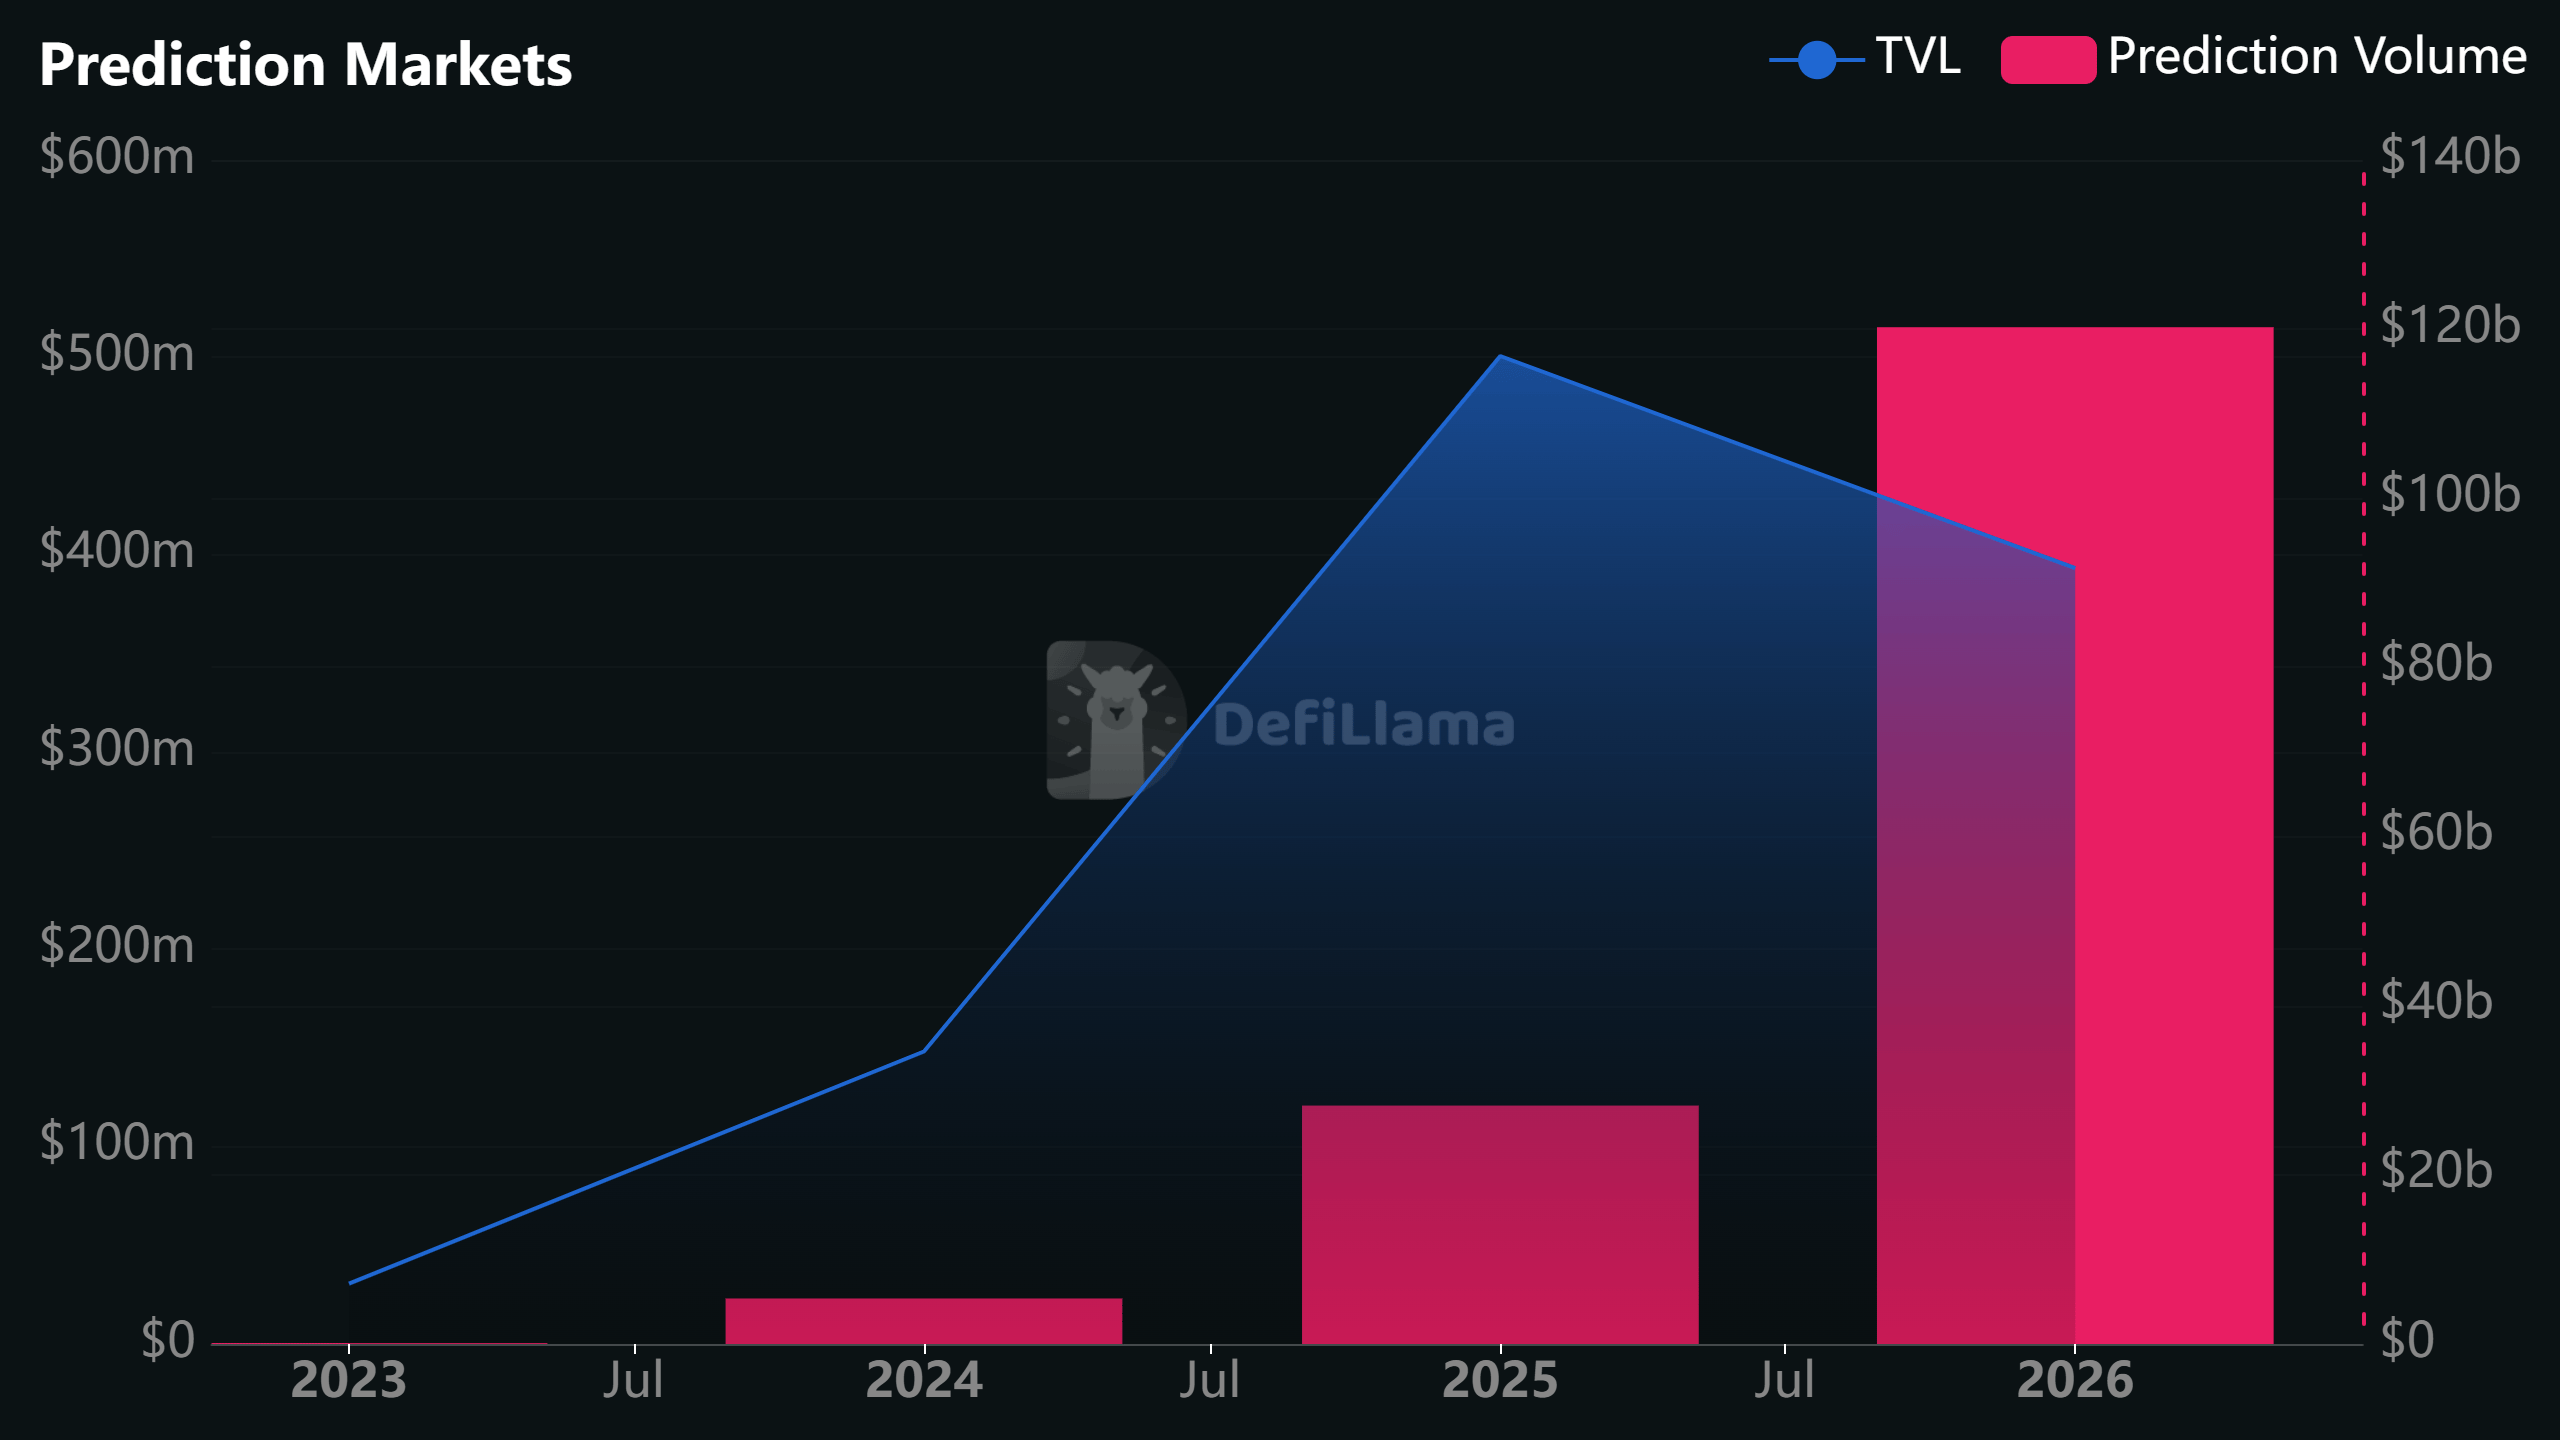
根據 DefiLlama 數據,自年初以來,預測市場已累積 1,202.3 億美元交易量,其中以 Kalshi 與 Polymarket 為主。其相對於現貨加密交易量的比率在 7 月一度接近 8%,之後回落至 6.21%。
同樣地,遍及 Solana、Base、BNB Smartchain,以及近期的 Robinhood Chain 的迷因幣代幣發行平台,也從山寨幣手中搶走了市場焦點。
這些由 Pump.fun 領軍的平台,催生出一種玩家對玩家(PvP)的迷因幣文化,交易員彼此競爭,以犧牲後進買家為代價來鎖定利潤。
根據 Galaxy Digital 的報告,截至 2025 年 10 月,Pump.fun 在 Solana 上的 3,200 萬枚代幣中占了 1,290 萬枚。當時,這些代幣的持有時間中位數僅為 100 秒。根據 DefiLlama 數據,這些代幣發行平台的交易量在一年多前曾見頂至 195.7 億美元。
相較於上一輪週期當時加密貨幣總數還不到 30,000 種,這些發行平台造成的代幣飽和,使流動性分散到數百萬種代幣之中,削弱了山寨幣吸引實質資金的機會。
結論
從長期來看,隨著代幣化與 TradFi 永續產品持續擴張,承載代幣化與永續 RWA 的主要 L1 及應用代幣可能受惠,但這種成長可能仍將持續以山寨幣為代價。
我擔心,我們熟悉的那種加密市場可能已不復存在。加密市場版圖可能會演變為 Bitcoin、Ethereum、代幣化與永續 RWA、這些 L1 及其支援應用的代幣,以及預測市場……直到傳統山寨幣找到另一個能推動山寨幣季的結構性驅動因素為止。














