

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El índice del dólar retrocede desde máximos de 19 meses tras el fuerte repunte de las ventas minoristas
- El DXY alcanza máximos de 19 meses tras las ventas minoristas y borra todo el repunte.
- Una subida de tipos de la Fed en diciembre ya estaba totalmente descontada, y los débiles datos industriales hicieron retroceder los rendimientos.
- Las actas de la reunión de octubre de la Fed, que se publican el miércoles, serán la próxima referencia para las apuestas sobre subidas de tipos.
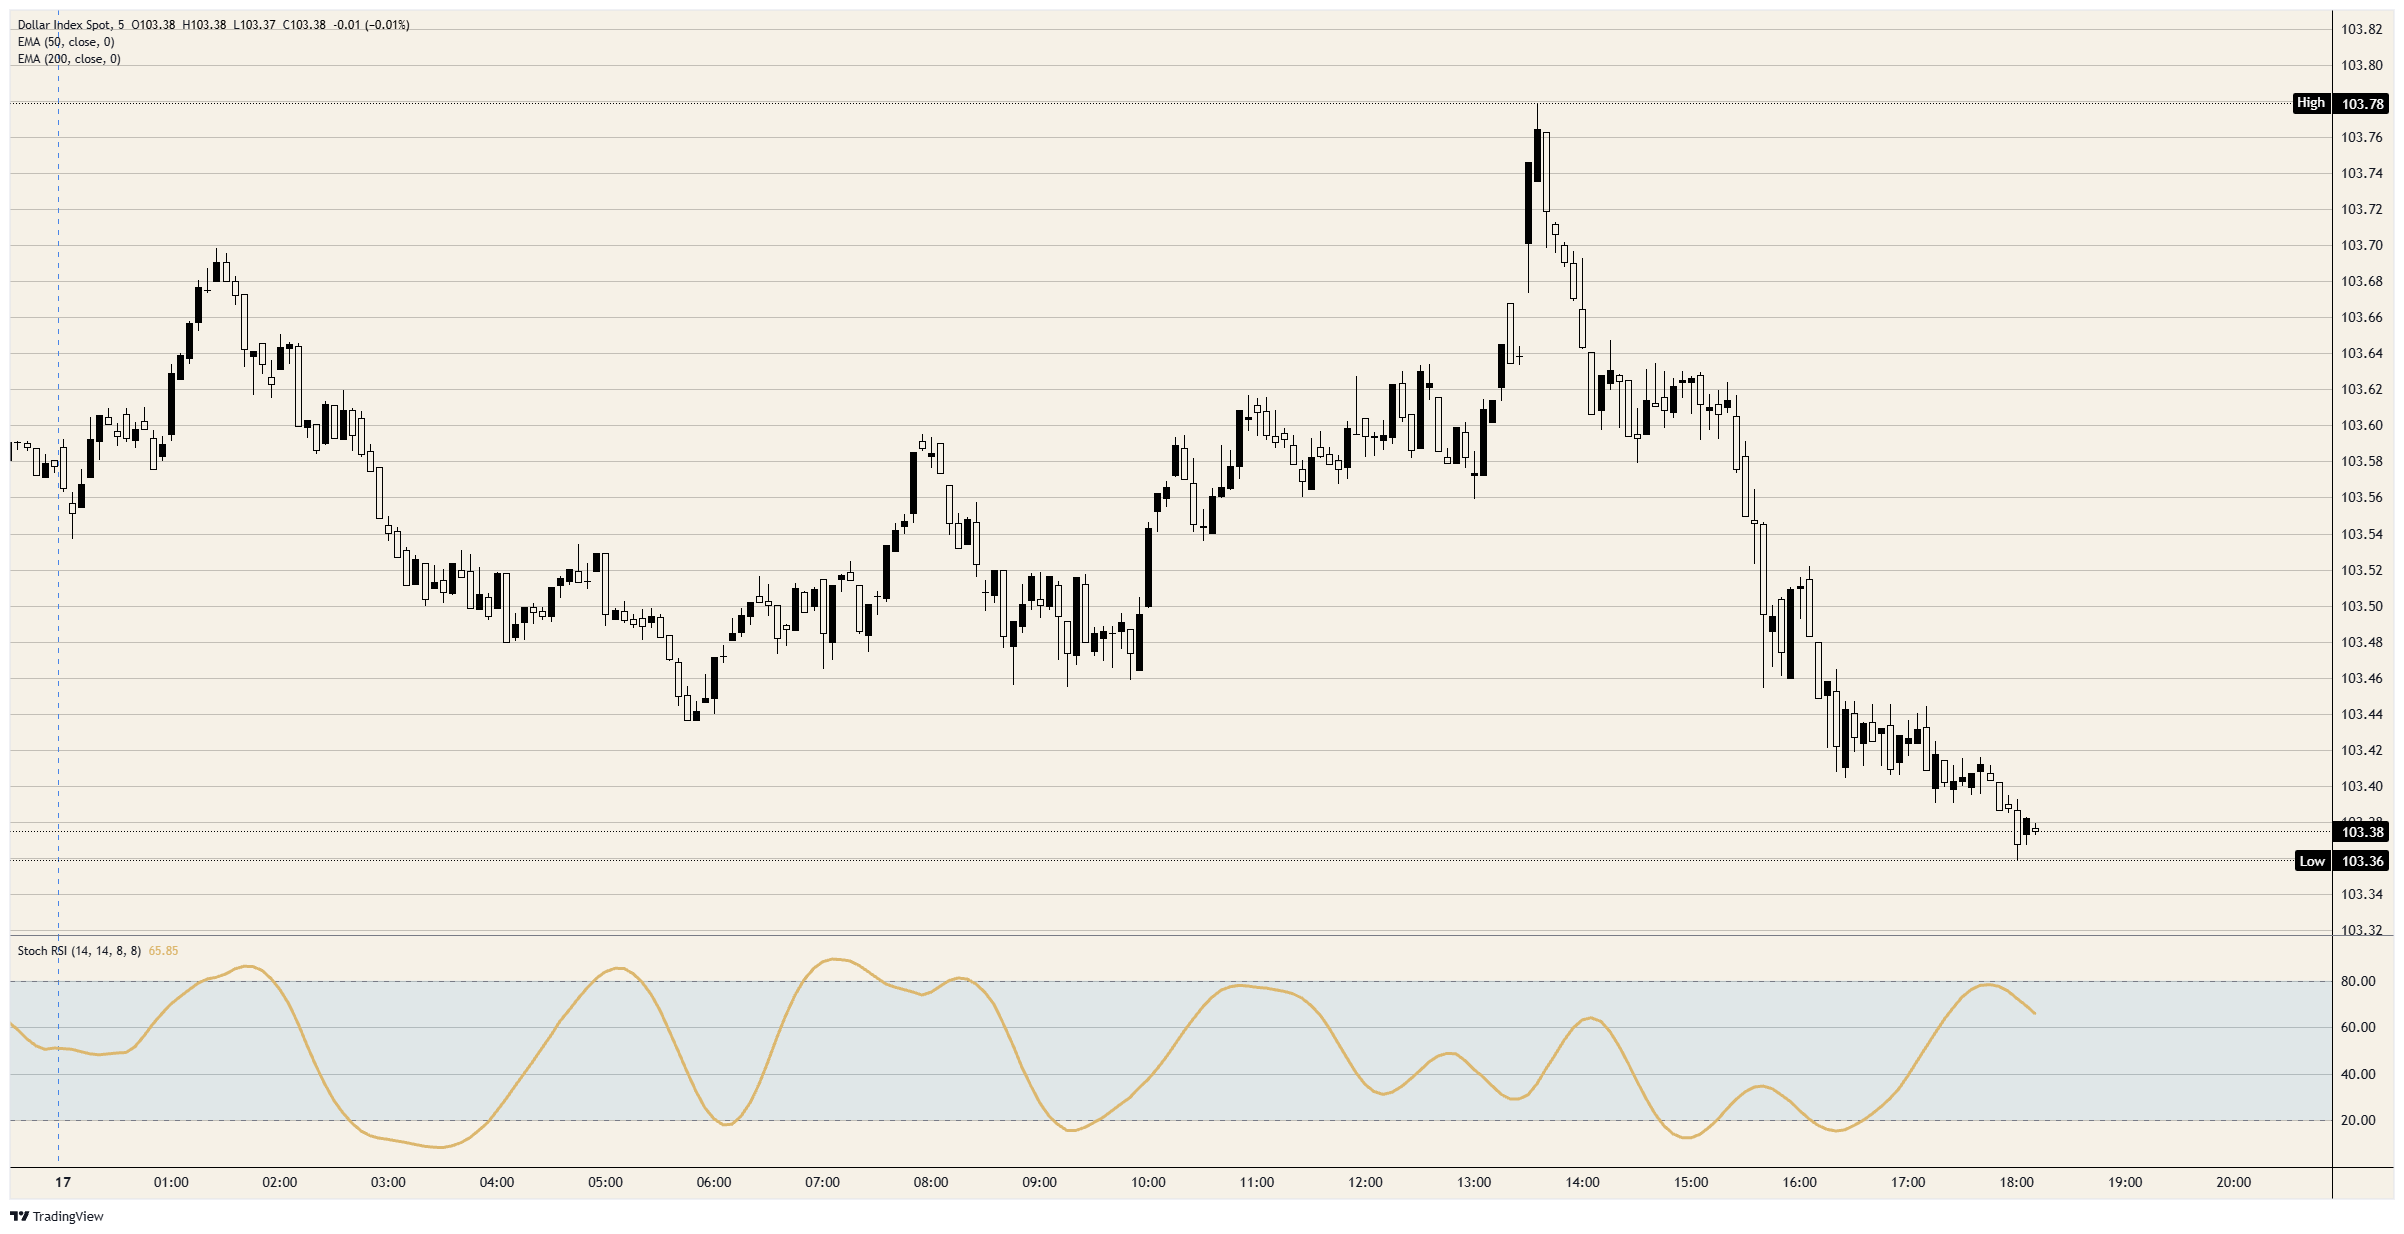
El nuevo máximo de 19 meses del índice del dólar no se mantuvo ni siquiera hasta la siguiente publicación de datos, y el índice se encamina a romper una racha de cinco sesiones al alza. Subió hasta situarse justo por debajo de 103,80 tras las ventas minoristas de octubre, su nivel más alto desde abril de 2025, y borró todo el repunte antes de que se publicara la producción industrial. Una segunda caída lo ha llevado desde entonces hasta la zona de 103,40.
Las ventas minoristas aumentaron un 0,2 % en octubre, pero el grupo de control avanzó un 0,6 % y su incremento de septiembre se revisó al alza hasta el 0,5 %. Los precios de importación subieron un 1,1 % por segundo mes consecutivo. Los operadores ya habían descontado por completo una subida de tipos de la Fed en diciembre, con una probabilidad cercana al 91 % de un alza de un cuarto de punto según CME FedWatch, por lo que los sólidos datos apenas podían aportar más impulso al dólar.
La producción industrial cayó un 0,4 % en octubre tras haber aumentado un 0,7 %, y el índice de confianza de los constructores de viviendas descendió de 29 a 25. Los rendimientos de los bonos del Tesoro borraron las subidas de la sesión, con el del bono a 10 años cerca del 5,13 %. La segunda caída del dólar comenzó tras el dato de los constructores de viviendas y continuó después de que Hammack, presidenta de la Fed de Cleveland, afirmara que la inflación evoluciona en la dirección equivocada.
En la agenda
Las actas de la reunión de la Fed del 27 y 28 de octubre, en la que mantuvo los tipos en el 3,75 %-4,00 %, se publicarán el miércoles a las 19:00 GMT. Williams, presidente de la Fed de Nueva York, intervendrá ese mismo día, mientras que Hammack, presidenta de la Fed de Cleveland, Goolsbee, presidente de la Fed de Chicago, y Paulson, presidenta de la Fed de Filadelfia, hablarán el jueves. Con una subida de tipos el 9 de diciembre totalmente descontada, sus declaraciones aún pueden modificar las apuestas por un alza de medio punto, cuya probabilidad ronda el 9 % según CME FedWatch.
Nvidia (NVDA) presenta resultados el martes a las 21:20 GMT. Los analistas de ING señalaron que la caída de los valores tecnológicos estadounidenses se ha extendido a suficientes mercados bursátiles como para que el dólar se beneficie de su condición de activo refugio. Las solicitudes semanales de subsidio por desempleo se publicarán el jueves a las 13:30 GMT.
Análisis técnico
La caída desde el máximo representa menos de una quinta parte de la subida desde el mínimo del 10 de noviembre, cerca de 101,50, y el índice vuelve a situarse dentro del rango del lunes. También se mantiene por encima del máximo del 14 de octubre, justo por debajo de 103,00, que superó el 12 de noviembre. La media móvil exponencial (EMA) de 50 días se sitúa cerca de 101,70 y la de 200 días, en torno a 100,40.
Gráfico de 5 minutos del DXY
Preguntas frecuentes sobre el dólar estadounidense
El dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América y la moneda «de facto» de un número considerable de otros países, donde circula junto con los billetes locales. Es la divisa más negociada del mundo: representa más del 88 % del volumen de negociación mundial del mercado de divisas, lo que equivale a una media de 6,6 billones de dólares en transacciones diarias, según datos de 2022. Tras la Segunda Guerra Mundial, el USD sustituyó a la libra esterlina como moneda de reserva mundial. Durante la mayor parte de su historia, el dólar estadounidense estuvo respaldado por el oro, hasta que el Acuerdo de Bretton Woods de 1971 puso fin al patrón oro.
El factor que más influye en el valor del dólar estadounidense es la política monetaria, que determina la Reserva Federal (Fed). La Fed tiene un doble mandato: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para alcanzar estos dos objetivos es ajustar los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2 % de la Fed, esta sube los tipos, lo que favorece el valor del USD. Cuando la inflación cae por debajo del 2 % o la tasa de desempleo es demasiado elevada, la Fed puede bajar los tipos de interés, lo que presiona a la baja al dólar.
En situaciones extremas, la Reserva Federal también puede emitir más dólares y aplicar una expansión cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero bloqueado. Es una medida de política monetaria no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí por temor a un impago de la contraparte. Es un último recurso cuando resulta poco probable que una simple bajada de los tipos de interés logre el resultado necesario. Fue la herramienta elegida por la Fed para combatir la contracción del crédito que se produjo durante la gran crisis financiera de 2008. Consiste en que la Fed emite más dólares y los utiliza para comprar bonos del Gobierno estadounidense, principalmente a entidades financieras. La QE suele debilitar al dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso, mediante el cual la Reserva Federal deja de comprar bonos a las entidades financieras y no reinvierte en nuevas compras el principal de los bonos que mantiene en cartera cuando estos vencen. Suele ser positivo para el dólar estadounidense.
Artículos destacados
1El dólar neozelandés se mantiene cerca de su mínimo tras unos precios de producción inferiores a lo previsto2El dólar australiano se estabiliza en mínimos de 10 meses tras unas actas del RBA que reflejan división de opiniones3El yen sube por tercera sesión consecutiva mientras las advertencias de Tokio mantienen a raya el nivel de 160,004La libra rompe una racha de cinco sesiones de caídas tras los datos de empleo del Reino Unido y el debilitamiento del dólar5El euro se recupera ligeramente hasta 1,10 desde un mínimo de 19 meses ante la debilidad del dólar6Se intensifica la ola de ventas de Bitcoin mientras el 51 % de la oferta acumula pérdidas latentes7El Dow Jones Industrial Average cae por una interrupción en la NSA; después, Nvidia supera las expectativas8Gas natural: la caída de la demanda estadounidense ofrece un alivio limitado a Europa - Commerzbank9Yuan chino: es probable que siga ganando terreno frente al dólar estadounidense – UOB


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados