

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Pagtataya sa Presyo ng US Dollar Index: Malamang na magpatuloy ang pag-akyat patungong 104.00
- Tumataas ang dolyar ng US habang isinasaalang-alang ng mga mangangalakal ang posibilidad na magtaas ang Fed ng interes nang 50 batayang puntos (bps).
- Hinihintay ng mga mamumuhunan ang datos ng PPI ng US para sa Oktubre na nakatakdang ilabas sa Biyernes.
- Sinusuportahan ng patuloy na pataas na takbo ang karagdagang pag-akyat patungong 104.00.
Nahihigitan ng dolyar ng US (USD) ang iba pang pangunahing salapi, maliban sa yen ng Japan (JPY), sa Huwebes, sa gitna ng pangambang maaaring maging mas agresibo ang Federal Reserve (Fed) sa kasalukuyang siklo ng paghihigpit ng patakarang pananalapi upang mapigil ang matinding presyon ng implasyon.
Presyo ng Dolyar ng US Ngayon
Ipinapakita ng talahanayan sa ibaba ang porsiyento ng pagbabago sa dolyar ng US (USD) laban sa mga nakalistang pangunahing salapi ngayong araw. Pinakamalakas ang dolyar ng US laban sa dolyar ng Australia.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.12% | 0.14% | -0.02% | 0.05% | 0.25% | 0.19% | -0.01% | |
| EUR | -0.12% | 0.03% | -0.14% | -0.07% | 0.13% | 0.08% | -0.13% | |
| GBP | -0.14% | -0.03% | -0.15% | -0.10% | 0.10% | 0.06% | -0.16% | |
| JPY | 0.02% | 0.14% | 0.15% | 0.05% | 0.25% | 0.20% | -0.01% | |
| CAD | -0.05% | 0.07% | 0.10% | -0.05% | 0.20% | 0.15% | -0.06% | |
| AUD | -0.25% | -0.13% | -0.10% | -0.25% | -0.20% | -0.03% | -0.27% | |
| NZD | -0.19% | -0.08% | -0.06% | -0.20% | -0.15% | 0.03% | -0.19% | |
| CHF | 0.01% | 0.13% | 0.16% | 0.01% | 0.06% | 0.27% | 0.19% |
Ipinapakita ng mapang de-kulay ang mga porsiyento ng pagbabago ng mga pangunahing salapi laban sa isa't isa. Pinipili ang batayang salapi mula sa kaliwang hanay, habang ang salaping panukat ay pinipili mula sa itaas na hilera. Halimbawa, kung pipiliin mo ang dolyar ng US mula sa kaliwang hanay at susundan ang pahalang na linya patungo sa yen ng Japan, ang porsiyento ng pagbabagong makikita sa kahon ay kakatawan sa USD (batayan)/JPY (panukat).
Sa maghapon, nagtala ang US Dollar Index (DXY), na sumusukat sa halaga ng dolyar ng US laban sa anim na pangunahing salapi, ng bagong pinakamataas na antas sa loob ng 18 buwan sa 103.08.
Gayunman, napakaliit ng posibilidad na magpatupad ang Fed ng mas malaking pagtaas ng interes sa pulong sa Disyembre, ngunit malaki ang naitulong nito sa pagpapalakas ng salapi ng Estados Unidos (US).
Umiigting ang debate sa pagtaas ng interes ng Fed matapos muling buhayin ng mga pahayag ni Waller ang posibilidad ng 50 bps na pagtaas
Ayon sa mga analista ng MUFG/BTMU, ang pinakahuling muling pagtatasa ng merkado ay hindi gaanong bunsod ng mismong datos ng implasyon kundi ng mga pahayag ni Fed Governor Christopher Waller bago ito inilabas. Binigyang-diin nila na “sa pagkakataong ito, muling nagtatasa ang merkado upang isaalang-alang ang posibilidad ng pagtaas nang 50 bps,” isang posibilidad na “ngayon lamang isinasaalang-alang dahil sa mga pahayag ni Waller bago ang ulat ng CPI sa halip na dahil sa mismong ulat ng CPI.” Sa kanilang pananaw, ang mungkahi ni Waller na “maaaring magbigay-katwiran ang mas mataas na resulta ng CPI sa pagtaas nang 50 bps” ay “nagpasimula ng debate kung alam na ni Waller ang resulta ng CPI.”
Ayon sa MUFG/BTMU, mabilis na nakaapekto ang pagbabagong ito sa pagpepresyo sa mga merkado ng interes, kung saan “bahagya nang isinasama ng merkado ng OIS sa pagpepresyo ang posibilidad ng pagtaas nang 50 bps sa Disyembre 9.” Binanggit nila na “binibigyang-diin ni Waller na ang matagal bumabang implasyon at mga panganib kaugnay ng enerhiya ay nagbibigay-katwiran sa pagbawi sa mga pagbawas na may kabuuang 75 bps, kaya bakit pa maghihintay ng dalawang pulong upang gawin iyon,” na nagpapatibay sa argumento para sa mas mabilis na pagsasaayos ng patakaran.
Gayunman, binigyang-diin ng MUFG/BTMU na “nagdududa pa rin kami kung kailangan ang pagtaas nang 50 bps sa yugtong ito at sa palagay namin ay makikita ng nakararami na mas mainam ang balanse ng panganib at pakinabang sa pagtaas nang 25 bps.” Idiniin nila na “may isa pang ulat sa bilang ng mga empleyado (ngunit wala nang karagdagang resulta ng CPI, bagaman ilalabas ito kinabukasan) bago ang pulong ng FOMC,” at nagbabala na “ang malakas na resulta kasabay ng muling pagtaas ng presyo ng krudong langis matapos ang kamakailang matinding pagbagsak nito ay isang senaryong maaaring humantong sa mas agresibong pagtaas ng interes.”
Sa mga susunod na araw, tututukan ng mga pamilihang pinansyal ang datos ng Indeks ng Presyo ng Prodyuser (PPI) ng US para sa Oktubre, na ilalabas sa Biyernes.
Teknikal na Pagsusuri sa US Dollar Index
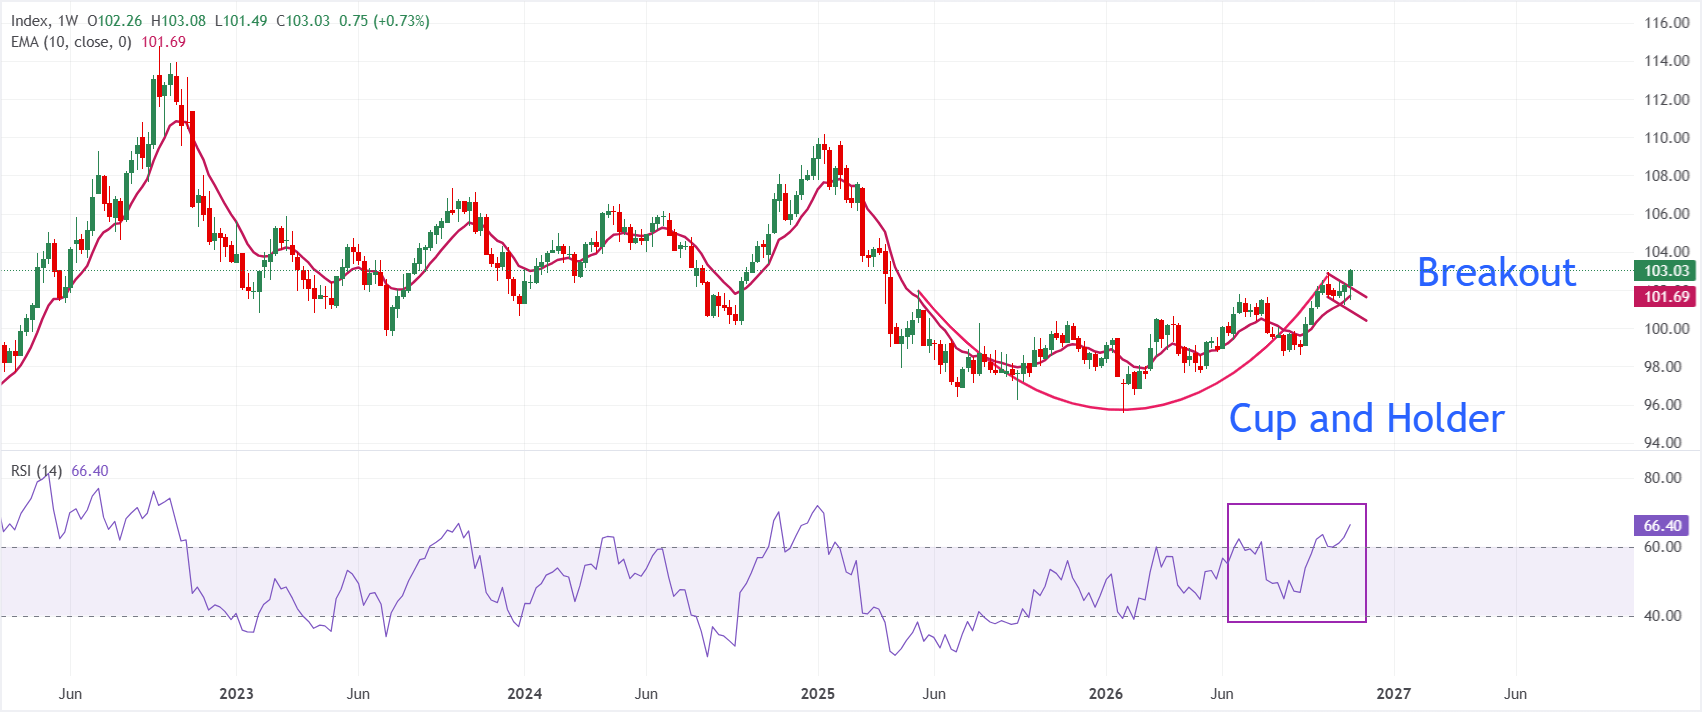
Sa lingguhang tsart, nasa 103.02 ang kasalukuyang presyo ng Dollar Index Spot, na nagpapatuloy sa paglagpas pataas mula sa pormasyong Cup and Holder. Nananatili ngayon ang pares nang malinaw na mas mataas sa 10-linggong eksponensiyal na gumagalaw na average (EMA) sa 101.69 at sa dating itaas na hangganan ng saklaw ng paggalaw sa bandang 102.07, na nagpapahiwatig ng matibay na mga antas ng suporta sa ilalim ng presyo.
Ang RSI (14) na nasa 66.36 ay nagpapakita ng malakas na positibong momentum at papalapit na sa antas ng labis na pagbili, na nagpapahiwatig na bagaman nananatiling matatag ang pag-akyat, maaaring bumagal ang karagdagang pagtaas kung maging labis ang presyon ng pagbili.
Sa panig ng pagbaba, makikita ang paunang suporta sa dating itaas na hangganan ng saklaw malapit sa 102.07, kasunod ang 10-linggong EMA sa 101.69 at ang dating lugar ng konsolidasyon sa bandang 101.64. Sa mas malalim na pag-urong, malamang na subukin ang ibabang hangganan ng saklaw malapit sa 100.84, kung saan maaaring subukan ng mga mamimili na muling mangibabaw at mapanatili ang pangkalahatang pagkiling sa pagtaas. Sa panig ng pag-akyat, maaaring magpatuloy ang indeks patungo sa pinakamataas na antas noong Abril 7, 2025 na 103.54, kasunod ang 104.00
(Isinulat ang teknikal na pagsusuri sa balitang ito sa tulong ng isang kasangkapang AI. Alamin pa.)
Panukat ng Ekonomiya
Indeks ng Presyo ng Prodyuser (Buwan-sa-Buwan)
Sinusukat ng Indeks ng Presyo ng Prodyuser, na inilalabas ng Kawanihan ng Estadistika sa Paggawa ng Kagawaran ng Paggawa, ang karaniwang pagbabago sa mga presyong itinakda ng mga prodyuser ng mga kalakal sa lahat ng yugto ng pagproseso sa mga pangunahing pamilihan ng US. Malawakang sinusubaybayan ang mga pagbabago sa PPI bilang panukat ng implasyon sa mga kalakal. Sa pangkalahatan, itinuturing na positibo (o pabor sa pagtaas) para sa USD ang mataas na resulta, samantalang negatibo (o pabor sa pagbaba) naman ang mababang resulta.
Magbasa pa.Susunod na paglalabas: Biyernes, Nobyembre 13, 2026 13:30
Dalas: Buwanan
Pinagkaisahang pagtataya: 0.4%
Naunang datos: 1.3%
Pinagmulan:Kawanihan ng Estadistika sa Paggawa ng Estados Unidos
Sikat na Artikulo
1Pangulo ng US na si Donald Trump: “Hindi namin kailangan ng kasunduan sa Iran” – Truth Social2Tumaas sa 200K ang mga unang aplikasyon para sa benepisyo sa kawalan ng trabaho sa US noong nakaraang linggo3USD/JPY: Nililimitahan ng panganib ng interbensiyon ang pagtaas – BBH4Pagtataya sa Presyo ng USD/CAD: Hudyat ng malakas na interes sa pagbili ang RSI na malapit sa 665103.08: Umabot ang US Dollar Index sa bagong pinakamataas na antas ngayong taon habang tumitindi ang mga pagtaya sa pagtataas ng interes ng Fed6Dolyar ng New Zealand, nananatili sa bandang 0.5550 habang nagpapahinga ang mga pumupusta sa pagtaas ng Dolyar ng US7Dolyar ng US: Humuhupa ang pag-angat habang binabantayan ang mga pahayag ng Fed – BBH8Nagkakaisa ang mga ekonomista: Itataas ng ECB ang mga rate ng interes sa 2.75% sa Disyembre, ayon sa sarbey ng Reuters9Pagtataya sa Presyo ng mga Nangungunang Altcoin: Huminto ang pagbaba ng Ripple, Cardano at Solana sa gitna ng mga palatandaan ng paghina ng puwersa ng pagbebenta


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan