

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
من المقرر أن يقدّم محضر اجتماع Fed بعض الرؤى بشأن توقيت الزيادات المقبلة في أسعار الفائدة
- من المتوقع أن تكشف محاضر اجتماع الاحتياطي الفيدرالي بعض التفاصيل بشأن مدى دورة التشديد النقدي وتوقيتها.
- أدى تراجع ضغوط الأسعار عن المتوقع وصدور بيانات توظيف مخيبة للآمال إلى كبح الآمال برفع أسعار الفائدة في اجتماعين متتاليين.
- تسعّر أسواق العقود الآجلة احتمالًا بنسبة 20% لرفع أسعار الفائدة في أكتوبر واحتمالًا بنسبة 80% لحدوث رفع واحد على الأقل قبل نهاية العام.
سيصدر الاحتياطي الفيدرالي الأمريكي (Fed) يوم الأربعاء محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) لشهر سبتمبر. ويتطلع المستثمرون إلى بعض التفاصيل التي توضح مدى دورة تشديد البنك المركزي وتوقيتها بعد إقراره أول رفع لأسعار الفائدة منذ ثلاث سنوات في سبتمبر.
وجاء اجتماع اللجنة الفيدرالية للسوق المفتوحة متوافقًا مع التوقعات، إذ رفعت اللجنة سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى نطاق 3.75%-4.00% في سبتمبر بقرار إجماعي. وقد فاجأ كيفن وورش الأسواق بخطاب متشدد بوضوح، بالنظر إلى تردده الطبيعي في تقديم توجيهات استباقية مفرطة. وقد أعاد ذلك تأكيد ثقة المستثمرين في استقلالية البنك ودفع الدولار الأمريكي إلى الارتفاع على نطاق واسع.
وقال وورش في المؤتمر الصحفي الذي أعقب القرار إن التضخم كان «مرتفعًا للغاية لفترة طويلة للغاية». وأيّد بيان السياسة النقدية هذا الرأي، وأعاد التأكيد على التزام اللجنة بتحقيق استقرار الأسعار واتباع سياسة نقدية «تدعم عودة أسرع إلى هدف اللجنة البالغ 2%».
كما سلط البيان الضوء على قوة سوق العمل الأمريكية، ما عزز التوقعات برفع أسعار الفائدة في اجتماعين متتاليين. إلا أن البيانات الصادرة الأسبوع الماضي خففت من تلك الآمال، وسيقوم المستثمرون بتحليل المحضر لتأكيد رفع أسعار الفائدة في ديسمبر بعد استبعاد خطوة تشديد في وقت لاحق من هذا الشهر بشكل شبه كامل.
بيانات التضخم والعمل أضعفت الآمال برفع أسعار الفائدة في أكتوبر
أظهر مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) في الولايات المتحدة أن التضخم ظل مستقرًا في أغسطس، ما منح البنك بعض المجال للتريث من أجل تقييم أثر رفع أسعار الفائدة في سبتمبر بصورة أفضل قبل المضي في مزيد من التشديد النقدي. وإلى جانب ذلك، أثارت بيانات الوظائف غير الزراعية لشهر سبتمبر بعض الشكوك حول قوة سوق العمل ككل، ما عزز مبررات التوقف المؤقت في الاجتماع المقبل.
ومع ذلك، يظل النشاط الاقتصادي قويًا. فقد تباطأ مؤشر مديري المشتريات لقطاع الخدمات الصادر عن ISM في الولايات المتحدة، لكنه لا يزال عند مستويات تتماشى مع توسع قوي في نشاط الأعمال، بما يعكس قوة الطلب وتحسن التوظيف. وتشير تقديرات GDPNow إلى أن الاقتصاد الأمريكي تسارع إلى نمو سنوي بنسبة 3.7% في الربع الثالث مقارنة بزيادة بلغت 2.2% في الربع السابق، ما يوفر سيناريو مثاليًا لدورة تشديد نقدي.
وعليه، فإن السؤال يتعلق بالتوقيت، لا سيما بعد الرسائل المتباينة من مسؤولي الاحتياطي الفيدرالي. فقد أكد رئيس الاحتياطي الفيدرالي في شيكاغو أوستان غولسبي الأسبوع الماضي أن التضخم يفوق في أهميته مخاوف سوق العمل في الوقت الراهن، كما صرحت رئيسة الاحتياطي الفيدرالي في دالاس لوري لوغان بأن هناك حاجة إلى مزيد من رفع أسعار الفائدة لإعادة التضخم إلى المستوى المستهدف. ومن ناحية أخرى، قالت نائبة رئيس البنك المركزي للإشراف، ميشيل بومان، إنه لا توجد حاجة ملحة إلى مزيد من رفع أسعار الفائدة هذا العام، وأيد رئيس الاحتياطي الفيدرالي في نيويورك جون ويليامز هذه الفكرة.
ويصف محللو ING أحدث البيانات بأنها تميل قليلًا إلى التشدد «لكن ليس بالقدر الكافي لتغيير سردية الاحتياطي الفيدرالي بشكل جوهري». وبرأيهم، «من المرجح أن تظل الأسواق مرتاحة لتثبيت الفائدة في أكتوبر شريطة أن يسجل مؤشر أسعار المستهلك الأساسي لشهر سبتمبر (المقرر صدوره في 14 أكتوبر) نسبة 0.2% على أساس شهري، وهو المستوى الذي تتقارب عنده التوقعات». ويكرر ING أن «رفع الفائدة في ديسمبر لا يزال السيناريو الأساسي»، مع إبقاء المخاطر المحيطة بالدولار الأمريكي (USD) مائلة إلى الاتجاه الصعودي.
متى سيصدر محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة، وكيف قد يؤثر في الدولار الأمريكي؟
ستصدر اللجنة الفيدرالية للسوق المفتوحة محضر اجتماعها للسياسة النقدية المنعقد يومي 15 و16 سبتمبر يوم الأربعاء عند الساعة 18:00 بتوقيت GMT.
رفع البنك أسعار الفائدة بمقدار ربع نقطة وأشار إلى مزيد من الزيادات المقبلة، لكن البيانات الأخيرة أضعفت الآمال برفع الفائدة في اجتماعين متتاليين. وتُظهر بيانات أداة FedWatch التابعة لـ CME احتمالًا بنسبة 78% أن يُبقي البنك أسعار الفائدة دون تغيير في وقت لاحق من هذا الشهر، ارتفاعًا من 50% الأسبوع الماضي. ومع ذلك، لا تزال احتمالات حدوث رفع ما قبل نهاية العام مستقرة تقريبًا عند نحو 85%.
لقد دعمت آمال تشديد الاحتياطي الفيدرالي، إلى جانب الاستثنائية الاقتصادية الأمريكية، والمخاوف بشأن ارتفاع أسعار النفط التي تضغط على معظم العملات المنافسة للدولار الأمريكي، وفوق كل ذلك موجة بيع السندات التي سلطت الضوء على منطقة اليورو، الدولار الأمريكي منذ أوائل سبتمبر. وقد ارتفع مؤشر الدولار الأمريكي (DXY)، الذي يقيس قيمة الدولار الأمريكي مقابل ست عملات رئيسية، بنحو 3.4% خلال الأسابيع الأربعة الماضية ليبلغ أعلى مستوياته في 18 شهرًا عند 102.50.
وفي هذا الإطار، تتوقع السوق أن يؤكد محضر سبتمبر أن التضخم لا يزال في صدارة خطط السياسة النقدية للبنك، ما يعزز مبررات رفع الفائدة في ديسمبر.
ومع ذلك، من المرجح أن يكون تأثيره على الدولار الأمريكي محدودًا لأن التقرير يسبق صدور تقريري مؤشر أسعار نفقات الاستهلاك الشخصي والوظائف غير الزراعية الأسبوع الماضي. ومن هذا المنطلق، قد يكون لصدور مؤشر أسعار المستهلك (CPI) ومؤشر أسعار المنتجين (PPI) في الولايات المتحدة الأسبوع المقبل تأثير أكبر، إذ قد يحددان نتيجة الاجتماع المقبل.
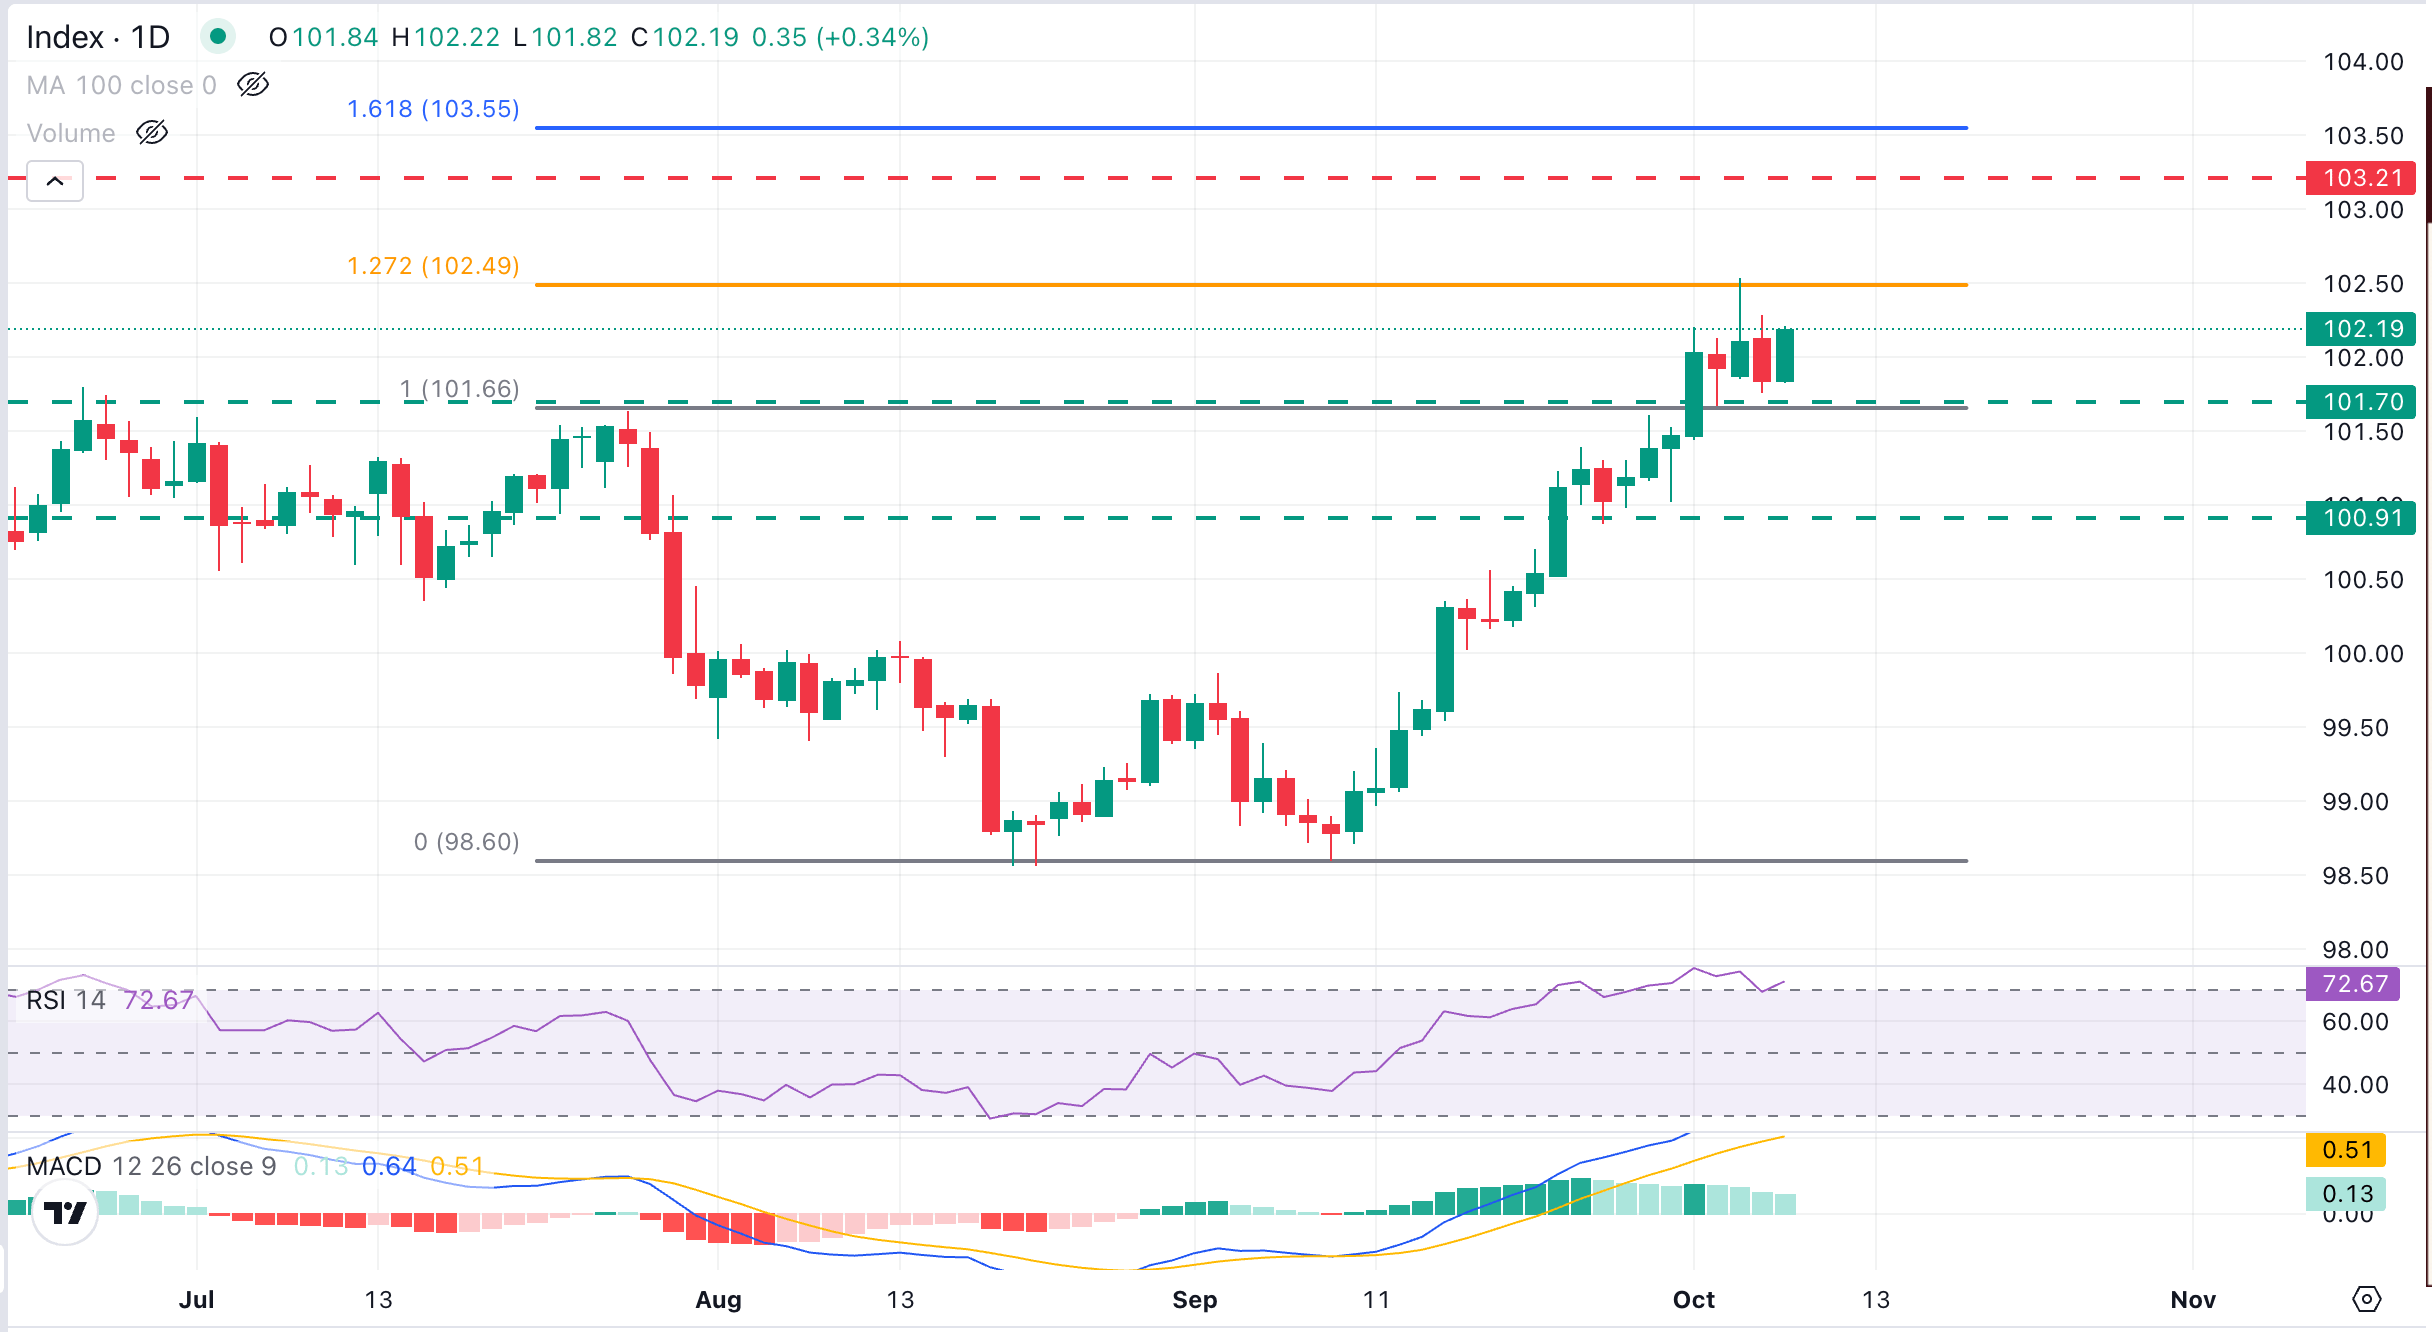
يُظهر الرسم البياني اليومي أن مؤشر الدولار الأمريكي (DXY) يتحرك داخل قناة صاعدة مستقرة منذ قيعان أوائل سبتمبر، رغم أن مؤشر القوة النسبية (RSI) الذي يشير إلى تشبع شرائي يوحي بضرورة أخذ احتمال التماسك أو حتى بعض التراجع في الاعتبار. ولا يزال مؤشر تقارب وتباعد المتوسطات المتحركة (MACD) عند مستويات إيجابية، ما يشير إلى أن التراجعات من المرجح أن تجد مشترين.
وقد واجه مشترو DXY مقاومة عند مستوى تصحيح فيبوناتشي 127.7% للدورة الهابطة بين يوليو وأغسطس في منطقة 102.50. وفي حال الارتفاع أكثر، فمن المرجح أن توفر منطقة 103.20، التي كانت دعمًا سابقًا وتحولت إلى مقاومة (قيعان مارس 2025)، بعض المقاومة قبل مستوى مقاومة فيبوناتشي 161.8% للدورة المذكورة عند منطقة 103.60.
أما محاولات الهبوط حتى الآن فتبقى محصورة فوق أعلى مستويات العام السابقة قرب منطقة 101.80. وأي رد فعل هبوطي دون ذلك المستوى سيحوّل الأنظار إلى قاع 25 سبتمبر عند منطقة 100.90، قبل المستوى النفسي 100.
الأسئلة الشائعة حول أسعار الفائدة
تفرض المؤسسات المالية أسعار الفائدة على القروض المقدمة للمقترضين، وتُدفع كفوائد للمدخرين والمودعين. وتتأثر هذه الأسعار بأسعار الإقراض الأساسية التي تحددها البنوك المركزية استجابةً للتغيرات في الاقتصاد. وعادةً ما يكون لدى البنوك المركزية تفويض لضمان استقرار الأسعار، وهو ما يعني في معظم الحالات استهداف معدل تضخم أساسي يقارب 2%. وإذا انخفض التضخم دون المستوى المستهدف، فقد يقوم البنك المركزي بخفض أسعار الإقراض الأساسية بهدف تحفيز الإقراض ودعم الاقتصاد. أما إذا ارتفع التضخم بشكل كبير فوق 2%، فعادةً ما يؤدي ذلك إلى قيام البنك المركزي برفع أسعار الإقراض الأساسية في محاولة لخفض التضخم.
تساعد أسعار الفائدة المرتفعة عمومًا على تعزيز عملة الدولة، لأنها تجعلها وجهة أكثر جاذبية للمستثمرين العالميين لوضع أموالهم فيها.
تضغط أسعار الفائدة المرتفعة عمومًا على سعر الذهب لأنها تزيد من تكلفة الفرصة البديلة للاحتفاظ بالذهب بدلًا من الاستثمار في أصل يدر فائدة أو إيداع النقد في البنك. وإذا كانت أسعار الفائدة مرتفعة، فإن ذلك يدفع عادةً سعر الدولار الأمريكي (USD) إلى الارتفاع، وبما أن الذهب مُسعّر بالدولار، فإن هذا يؤدي إلى انخفاض سعر الذهب.
سعر الفائدة على الأموال الفيدرالية هو سعر الفائدة لليلة واحدة الذي تقرض به البنوك الأمريكية بعضها بعضًا. وهو السعر الرئيسي الشائع الاستشهاد به الذي يحدده الاحتياطي الفيدرالي في اجتماعات اللجنة الفيدرالية للسوق المفتوحة. ويُحدد كنطاق، على سبيل المثال 4.75%-5.00%، رغم أن الحد الأعلى (وفي هذه الحالة 5.00%) هو الرقم الذي يُستشهد به عادةً. وتتم متابعة توقعات السوق لسعر الفائدة على الأموال الفيدرالية مستقبلًا من خلال أداة CME FedWatch، التي تشكل كيفية تصرف العديد من الأسواق المالية ترقبًا لقرارات السياسة النقدية المستقبلية للاحتياطي الفيدرالي.
المؤشر الاقتصادي
مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي - على أساس سنوي
يقيس مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE)، الذي يصدره مكتب التحليل الاقتصادي الأمريكي شهريًا، التغيرات في أسعار السلع والخدمات التي يشتريها المستهلكون في الولايات المتحدة (US). ويُعد مؤشر أسعار نفقات الاستهلاك الشخصي أيضًا المقياس المفضل للتضخم لدى الاحتياطي الفيدرالي (Fed). وتقارن القراءة السنوية أسعار السلع في الشهر المرجعي بأسعار الشهر نفسه من العام السابق. وتستبعد القراءة الأساسية ما يُعرف بمكونات الغذاء والطاقة الأكثر تقلبًا لتقديم قياس أكثر دقة لضغوط الأسعار. وبوجه عام، تُعد القراءة المرتفعة إيجابية للدولار الأمريكي (USD)، في حين تُعد القراءة المنخفضة سلبية.
اقرأ المزيد.آخر إصدار: الأربعاء 30 سبتمبر 2026 12:30
التكرار: شهري
الفعلي: 3%
التوقعات: 3.3%
السابق: 3.3%
المصدر: مكتب التحليل الاقتصادي الأمريكي
بعد نشر تقرير الناتج المحلي الإجمالي، يصدر مكتب التحليل الاقتصادي الأمريكي بيانات مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) إلى جانب التغيرات الشهرية في الإنفاق الشخصي والدخل الشخصي. ويستخدم صناع السياسات في اللجنة الفيدرالية للسوق المفتوحة (FOMC) مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي السنوي، الذي يستثني أسعار الغذاء والطاقة المتقلبة، باعتباره مقياسهم الرئيسي للتضخم. وقد تساعد قراءة أقوى من المتوقع الدولار الأمريكي على التفوق على نظرائه، إذ ستشير إلى احتمال تبني Fed توجيهات مستقبلية أكثر تشدداً، والعكس صحيح.
المقالات الشائعة
1الذهب: تتعزز مبررات الشراء عند الانخفاضات حتى عام 2027 – TD Securities2يتراجع الدولار الأسترالي مع تلاشي رهانات رفع الفائدة من قبل RBA وارتفاع عوائد السندات الأمريكية قبيل صدور محضر اجتماع Fed3الدولار الأمريكي: مخاطر الطاقة تدعم قوة الدولار الأمريكي – BBH4الدولار الكندي: المخاطر السياسية تضغط على الدولار الأمريكي – Scotiabank5من المقرر أن يقدّم محضر اجتماع Fed بعض الرؤى بشأن توقيت الزيادات المقبلة في أسعار الفائدة6الدولار الكندي يتراجع قبيل صدور محضر اجتماع الاحتياطي الفيدرالي7اليورو: التعافي مستمر مع تراجع العملة – BNY8الين الياباني: تآكلت جاذبية التمويل بفعل رفع بنك اليابان لأسعار الفائدة – Rabobank9الفورنت المجري: قوة HUF وآفاق اعتماد اليورو – Societe Generale
أسعار مباشرة


كل شيء عن FOREX
الارتباط بين الأصول: كيف تقرأ العلاقة بين الذهب والدولار وعوائد السندات
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmasia.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة