

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
بيانات مؤشر أسعار المستهلك الأمريكي المرتقبة تشير إلى تباطؤ التضخم في أكتوبر مع إعادة تقييم الأسواق لتوقعات رفع الاحتياطي الفيدرالي أسعار الفائدة
- من المتوقع أن يرتفع مؤشر أسعار المستهلك الأمريكي بنسبة 0.3% على أساس شهري في أكتوبر.
- من المتوقع أن يتباطأ التضخم الأساسي لأسعار المستهلك على أساس شهري إلى 0.2% من 0.3% في سبتمبر.
- قد يؤثر تقرير التضخم، إلى جانب المستجدات الجيوسياسية وتحركات سوق الأسهم، في قيمة الدولار الأمريكي على المدى القريب.
سينشر مكتب إحصاءات العمل الأمريكي (BLS) يوم الثلاثاء بيانات مؤشر أسعار المستهلك (CPI) لشهر أكتوبر، وقد يؤثر هذا الإصدار في قيمة الدولار الأمريكي (USD) مع إعادة المستثمرين تقييم توقعات أسعار الفائدة لدى الاحتياطي الفيدرالي.
لن يتضمن التقرير نسب التغير على مدى 12 شهرًا لمعظم سلاسل بيانات مؤشر أسعار المستهلك في هذا الإصدار، بسبب غياب البيانات الشهرية لأكتوبر 2025، إذ لم تُجمع البيانات خلال الإغلاق الحكومي الذي استمر من 1 أكتوبر 2025 إلى 12 نوفمبر 2025.
وأوضح مكتب إحصاءات العمل في بيان صحفي: «لم يتمكن المكتب من نشر مؤشرات أكتوبر 2025 لمعظم سلاسل بيانات مؤشر أسعار المستهلك. ونتيجة لذلك، لن ينشر المكتب نسب التغير على مدى 12 شهرًا لأكتوبر 2026 للمؤشرات التي لا تتوافر لها بيانات أكتوبر 2025».
على أساس شهري، من المتوقع أن يرتفع مؤشر أسعار المستهلك العام بنسبة 0.3% بعد الزيادة البالغة 0.6% المسجلة في سبتمبر، بينما يُتوقع أن يرتفع المؤشر الأساسي بنسبة 0.2%، مقارنةً بنسبة 0.3% في الشهر السابق.
يتوقع اقتصاديون في دويتشه بنك تباطؤًا واضحًا في بيانات التضخم الأمريكية المرتقبة. ويشيرون إلى أن «مؤشر أسعار المستهلك العام سيرتفع بنسبة 0.20% على أساس شهري، انخفاضًا من 0.65% في القراءة السابقة، مع ارتفاع المؤشر الأساسي أيضًا بنسبة 0.20% بعد 0.33% في القراءة السابقة». ورغم التوقعات بتباطؤ قراءات التضخم، يؤكد فريق البنك: «ما زلنا نتوقع رفع أسعار الفائدة بمقدار 25 نقطة أساس في كلٍّ من اجتماعي اللجنة الفيدرالية للسوق المفتوحة في ديسمبر ومارس، ما لم تشهد الأوضاع المالية مزيدًا من التشديد الملموس».
مؤشر اقتصادي
مؤشر أسعار المستهلك (على أساس شهري)
تُقاس الاتجاهات التضخمية أو الانكماشية من خلال جمع أسعار سلة تمثيلية من السلع والخدمات بصفة دورية، وعرض هذه البيانات في صورة مؤشر أسعار المستهلك (CPI). وتُجمع بيانات المؤشر شهريًا وتنشرها إدارة إحصاءات العمل الأمريكية. وتقارن القراءة الشهرية أسعار السلع في الشهر المرجعي بأسعارها في الشهر السابق. ويُعد مؤشر أسعار المستهلك مؤشرًا رئيسيًا لقياس التضخم والتغيرات في اتجاهات الشراء. وبوجه عام، تُعد القراءة المرتفعة إيجابية للدولار الأمريكي (USD)، بينما تُعد القراءة المنخفضة سلبية له.
اقرأ المزيد.الإصدار القادم: الثلاثاء 10 نوفمبر 2026 13:30
دورية الإصدار: شهريًا
إجماع التوقعات: 0.3%
القراءة السابقة: 0.6%
المصدر:مكتب إحصاءات العمل الأمريكي
يضطلع الاحتياطي الفيدرالي الأمريكي بمهمة مزدوجة تتمثل في الحفاظ على استقرار الأسعار وتحقيق أقصى مستوى من التوظيف. وبموجب هذه المهمة، ينبغي أن يبلغ التضخم نحو 2% على أساس سنوي، لكن استقرار الأسعار أصبح الحلقة الأضعف في مهمة البنك المركزي منذ أن اجتاح العالم وباء لا تزال تداعياته مستمرة حتى اليوم. وتتواصل الضغوط السعرية في ظل مشكلات سلاسل الإمداد والاختناقات، مع بقاء مؤشر أسعار المستهلكين (CPI) عند أعلى مستوياته منذ عقود. وقد اتخذ الاحتياطي الفيدرالي بالفعل تدابير لكبح التضخم، ومن المتوقع أن يحافظ على نهجه المتشدد في المستقبل المنظور.
كيف يمكن أن يؤثر تقرير مؤشر أسعار المستهلكين الأمريكي في زوج EUR/USD؟
وفقًا لأداة FedWatch التابعة لمجموعة CME، ترى الأسواق حاليًا احتمالًا بنحو 80% لأن يرفع الاحتياطي الفيدرالي سعر الفائدة بمقدار 25 نقطة أساس إضافية في اجتماعه الأخير لهذا العام.
وفي مؤتمر صحفي عقب قرار الاحتياطي الفيدرالي في أكتوبر إبقاء أسعار الفائدة دون تغيير ضمن نطاق 3.75%-4.00%، وصف رئيسه كيفن وارش أوضاع سوق العمل بأنها «إيجابية»، وأضاف أن مناقشات صناع السياسات تركز أساسًا على مهمة استقرار الأسعار. وأكد تقرير التوظيف لشهر أكتوبر متانة سوق العمل، إذ ارتفعت الوظائف غير الزراعية (NFP) بمقدار 165 ألف وظيفة، وانخفض معدل البطالة إلى 4.1% رغم ارتفاع معدل المشاركة في القوى العاملة.
في غضون ذلك، تراجعت أسعار النفط الخام بشدة الأسبوع الماضي مع تزايد تفاؤل الأسواق بإمكانية التوصل إلى حل دبلوماسي للصراع في الشرق الأوسط بعد هزيمة الجمهوريين في انتخابات التجديد النصفي. ورغم أن هذا الانخفاض الأخير لن ينعكس في بيانات التضخم لشهر أكتوبر، فإن تسجيل مؤشر أسعار المستهلكين الشهري قراءة تقل بوضوح عن التوقعات، عند 0.1% أو أقل، بالتزامن مع استمرار تراجع أسعار الطاقة، قد يدفع المشاركين في السوق إلى التوقف عن تسعير رفع الفائدة في ديسمبر. وفي هذا السيناريو، قد يتعرض الدولار الأمريكي (USD) لضغوط بيع مفاجئة، ما يساعد زوج EUR/USD على اكتساب زخم صعودي في الأجل القريب.
في المقابل، قد تعزز قراءة تتوافق مع توقعات السوق أو تتجاوزها، إلى جانب غياب التقدم في مفاوضات وقف إطلاق النار مع إيران، احتمالات رفع أسعار الفائدة الشهر المقبل. ومع ذلك، تشير مراكز المتعاملين في السوق إلى أن إمكانات صعود الدولار الأمريكي قد تظل محدودة في هذا السيناريو، ما يمهد لرد فعل هبوطي قصير الأمد في زوج EUR/USD.
وفي الوقت نفسه، قد تؤثر تحركات أسواق الأسهم أيضًا في تقييم الدولار الأمريكي وأداء زوج EUR/USD. فقد يدعم استمرار موجة بيع أسهم التكنولوجيا الدولار ويحد من مكاسب الزوج، حتى إذا جاءت بيانات التضخم ضعيفة وعززت اتباع الاحتياطي الفيدرالي مسارًا حذرًا في تشديد السياسة النقدية.
ويرى خبراء الاستراتيجيات لدى ING أن قوة الدولار الأمريكي الأخيرة تعتمد بدرجة كبيرة على شهية المخاطرة، مشيرين إلى أنهم «يعتقدون أن استمرار صعود الدولار يتطلب بقاء العزوف عن المخاطرة هذا الأسبوع». ويحذرون من أن «تحرك الجمعة بدا مبالغًا فيه بعض الشيء مقارنة بمحركات السوق قصيرة الأجل»، ما يترك «بعض مخاطر التصحيح المعتدل» إذا هدأت مخاوف السوق. ومع ذلك، يرى ING أن الظروف العامة لا تزال داعمة للدولار، في ظل «سردية الاقتصاد الكلي»
ويضيفون: «نتوقع أن تسجل بيانات مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، المقرر صدورها غدًا، ارتفاعًا بنسبة 0.3% على أساس شهري لكل من المؤشر العام (إجماع التوقعات 0.3%) والمؤشر الأساسي (0.3%)»، مشيرين إلى أن هذه النتيجة «من شأنها أن تساعد على ترسيخ توقعات رفع الاحتياطي الفيدرالي للفائدة في ديسمبر (مع تسعير زيادة قدرها 19 نقطة أساس)، ما يجعل منحنى أسعار مبادلات الفائدة أكثر حصانة تجاه صدمات أخرى في أسواق الأسهم».
ويقدم Eren Sengezer، كبير محللي الجلسة الأوروبية، نظرة فنية موجزة لزوج EUR/USD:
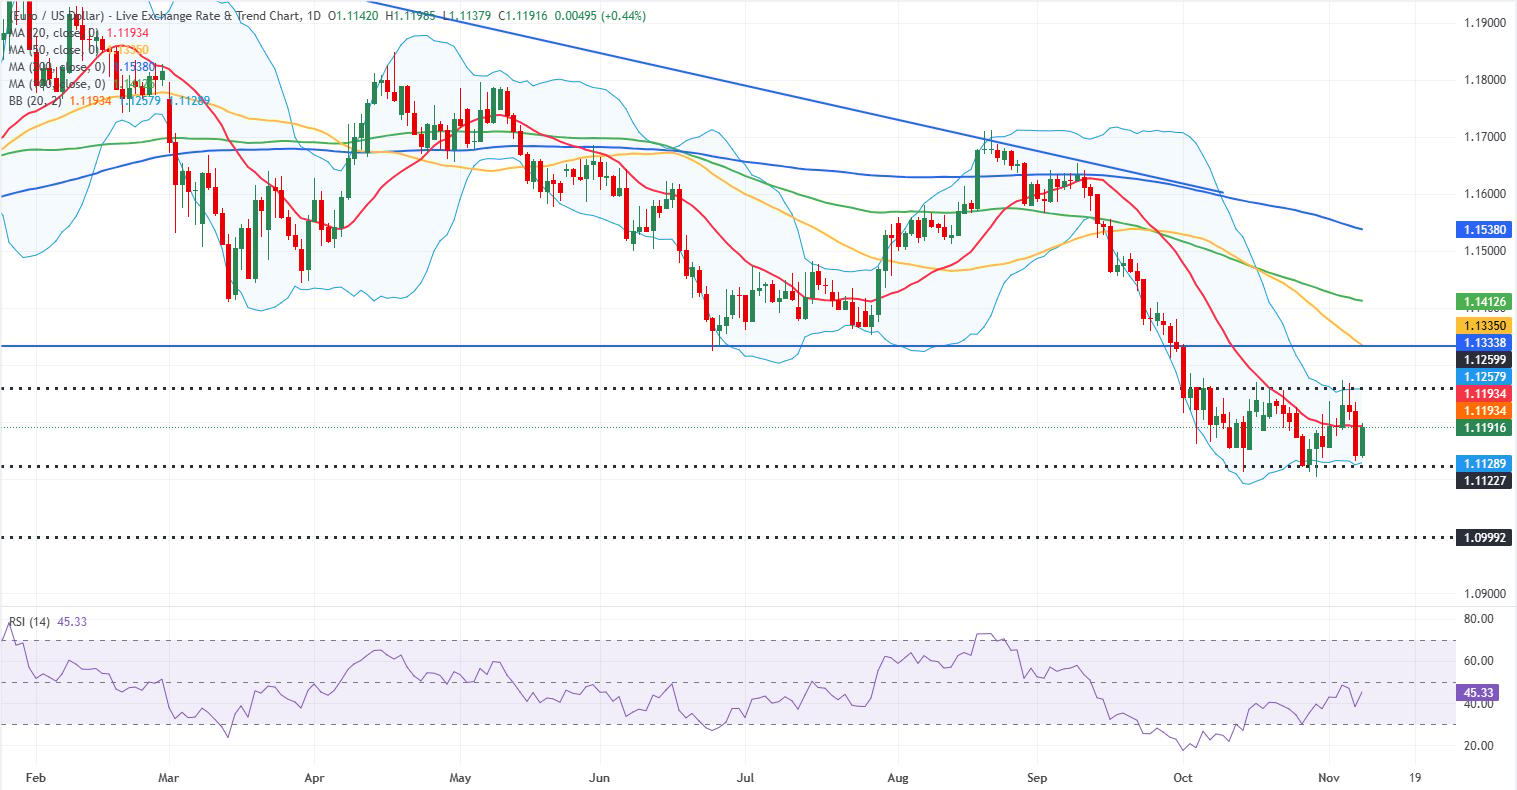
«يتحرك زوج EUR/USD داخل قناة ضيقة نسبيًا منذ بداية أكتوبر. وخلال موجة الصعود التي أعقبت انتخابات التجديد النصفي الأسبوع الماضي، تعافى مؤشر القوة النسبية (RSI) على الرسم البياني اليومي مقتربًا من مستوى 50، لكنه أخفق في تجاوزه، ما يبرز تردد المشترين».
«على الجانب الصعودي، يمثل مستوى 1.1260 (الحد العلوي لنطاقات بولينجر، ومستوى أفقي ثابت) أول مقاومة، يليه 1.1335 (المتوسط المتحرك البسيط لـ50 يومًا (SMA)، ومستوى أفقي ثابت)، ثم 1.1410 (المتوسط المتحرك البسيط لـ100 يوم). وعلى الجانب الهبوطي، يظهر أول دعم عند 1.1130 (الحد السفلي لنطاقات بولينجر، ومستوى أفقي ثابت). وإذا كُسر هذا الدعم وتأكد تحوله إلى مقاومة، فقد يتحرك البائعون الذين يعتمدون على التحليل الفني، ما يفتح الباب أمام امتداد الهبوط نحو 1.1000 (مستوى أفقي ثابت، ومستوى سعري مستدير)».
أسئلة شائعة حول التضخم
يقيس التضخم ارتفاع أسعار سلة تمثيلية من السلع والخدمات. ويُعبَّر عن التضخم العام عادةً بنسبة التغير على أساس شهري وسنوي. أما التضخم الأساسي فيستبعد العناصر الأكثر تقلبًا، مثل الغذاء والوقود، التي قد تتذبذب أسعارها بفعل عوامل جيوسياسية وموسمية. ويركز الاقتصاديون على قراءة التضخم الأساسي، كما تستهدفه البنوك المركزية المكلّفة بإبقاء التضخم عند مستوى يمكن السيطرة عليه، عادةً ما يكون نحو 2%.
يقيس مؤشر أسعار المستهلكين (CPI) التغير في أسعار سلة من السلع والخدمات خلال فترة زمنية. ويُعبَّر عنه عادةً بنسبة التغير على أساس شهري وسنوي. وتستهدف البنوك المركزية مؤشر أسعار المستهلكين الأساسي، لأنه يستبعد مكونات الغذاء والوقود المتقلبة. وعندما يرتفع المؤشر الأساسي بأكثر من 2%، يؤدي ذلك عادةً إلى رفع أسعار الفائدة، والعكس صحيح عندما ينخفض نموه إلى أقل من 2%. ولأن ارتفاع أسعار الفائدة يدعم العملة، فإن ارتفاع التضخم يؤدي عادةً إلى قوة العملة. ويحدث العكس عندما يتراجع التضخم.
رغم أن الأمر قد يبدو مخالفًا للمنطق، فإن ارتفاع التضخم في بلد ما يدفع قيمة عملته إلى الصعود، بينما يحدث العكس عند انخفاض التضخم. ويرجع ذلك إلى أن البنك المركزي يرفع أسعار الفائدة عادةً لمكافحة ارتفاع التضخم، ما يجذب المزيد من تدفقات رؤوس الأموال العالمية من مستثمرين يبحثون عن وجهة مجزية لتوظيف أموالهم.
كان الذهب في السابق الأصل الذي يلجأ إليه المستثمرون في فترات ارتفاع التضخم لأنه يحافظ على قيمته. ورغم أن المستثمرين لا يزالون يشترون الذهب في كثير من الأحيان باعتباره ملاذًا آمنًا خلال فترات الاضطراب الشديد في الأسواق، فإن ذلك لا ينطبق على معظم الأوقات. ويعود السبب إلى أن البنوك المركزية ترفع أسعار الفائدة لمكافحة التضخم عندما يكون مرتفعًا. ويؤثر ارتفاع أسعار الفائدة سلبًا في الذهب، لأنه يزيد تكلفة الفرصة البديلة للاحتفاظ به مقارنةً بحيازة أصل يدر فائدة أو إيداع الأموال في حساب وديعة نقدية. وعلى العكس، يميل انخفاض التضخم إلى دعم الذهب لأنه يؤدي إلى تراجع أسعار الفائدة، ما يجعل المعدن النفيس بديلًا استثماريًا أكثر جدوى.
المقالات الشائعة
1الجنيه الإسترليني يهوي دون 1.33 عقب بيانات تضخم أمريكية مرتفعة وتصريحات متشددة من الاحتياطي الفيدرالي2الدولار الأسترالي يتراجع نحو أدنى مستوياته في مارس مع تباين التوقعات بشأن سياسات الاحتياطي الفيدرالي وبنك الاحتياطي الأسترالي3الين الياباني يهبط إلى أدنى مستوى في عشرة أسابيع مع اختراق زوج USD/JPY مستوى 159.00 صعودًا4الدولار الأمريكي: العوامل الأساسية الداعمة تعوّض أثر المخاوف بشأن العجز – رابوبنك5اليورو يتراجع إلى أدنى مستوى في أسبوعين وسط توقعات برفع الاحتياطي الفيدرالي أسعار الفائدة بوتيرة حادة6دويتشه بنك: التضخم في المملكة المتحدة يتجه للارتفاع في أكتوبر7الدولار الأمريكي: البيانات الأمريكية تواصل دعمه – سوسيتيه جنرال81.4230: الدولار الكندي يهبط إلى أدنى مستوياته في أربعة أسابيع مع دعم رهانات التشديد النقدي للاحتياطي الفيدرالي للدولار الأمريكي9لماذا يراهن الاستراتيجيون على قوة الين الياباني رغم تراجعه نحو مستوى 160.00؟


ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmasia.com



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة