

原油下跌後因沙烏地阿拉伯經由阿曼運送貨物而全數收復跌幅
- 沙烏地阿拉伯重新調度貨運後,WTI 自 $94.50 往返回升至 $97.50。
- 每日可輸送多達 500 萬桶的東西向管線已關閉。
- 阿曼灣的船對船轉運量目前為每日 270 萬桶。
原油交易價格接近 $97.50,也就是開盤水準,此前曾跌至 $94.50,之後又完全收復跌幅。沙烏地阿拉伯正向亞洲煉油商提供在荷莫茲海峽外完成交付的額外貨運,市場將此解讀為更多原油供應。此前連續五個交易日的收盤價都落在 $96.50 至 $101.00 之間,顯示市場持續反覆交易同一套敘事。
這些貨運仍然穿越海峽
船對船轉運是一種交接方式,不是一條路線。穿梭油輪在海灣碼頭裝載沙烏地原油,經由荷莫茲海峽運送,再轉交給在阿曼蘇哈爾外海等候的買方船隻。改變的是風險承擔方式。亞洲煉油商的超級油輪留在海灣外,由較小型船舶代為通行,而原油走的仍是它一向走的那條路。
運量也說明了同樣的情況。阿曼灣的轉運量目前接近每日 270 萬桶,高於 8 月的 150 萬桶,這代表有更多貨運通過同一個咽喉要道,而不是繞開它。2025 年,這個咽喉要道每日承載近 2,000 萬桶原油與成品油,約占全球海運石油貿易的四分之一,而自 2 月以來建成的任何替代方案,都無法取代其中超過一小部分。在本月局勢升級之前,單次通過荷莫茲海峽的戰爭風險保險報價為船舶保額的 7.5% 至 12.5%,而戰前僅為 0.25%。沙烏地阿拉伯也已將 Ras Tanura 與 Juaymah 終端的每日裝載量提高一倍,達到約兩艘超級油輪、約 400 萬桶,而且全部都在海灣內完成。這筆成本不會因為 Saudi Aramco 找到地方停放油輪而下降。
Aramco 說是幾天,維修預估卻是幾週
真正能避開海峽的路線是東西向管線,這條管線全長 1,200 公里,從東部油田通往紅海沿岸的 Yanbu,額定運能為每日 500 萬桶。胡塞武裝的無人機對其造成破壞,沙國於 9 月 11 日將其關閉,這也是原油在 9 月 15 日升至略高於 $102.00 的原因。區域官員估計維修需時三至五週。Aramco 則表示,預計可在數日內恢復約一半運能。
在這條管線恢復運作之前,所有銷往亞洲的沙烏地原油都必須穿越荷莫茲海峽,而等待紅海路線的買家已被告知裝船延遲。本月原定運往歐洲的部分貨運甚至被直接取消。這筆帳並不難算。該管線額定運能為每日 500 萬桶,而自 8 月以來阿曼灣新增的轉運量約為 120 萬桶。阿曼外海的轉運只是移動排隊位置,無法取代這條管線。
價格其實已經做過這個實驗
有關針對海峽航運安排召開會議的消息,在 9 月 11 日讓油價下跌約 4 美元。兩個交易日後,原油創下本輪漲勢高點,略高於 $102.00。會議不是原油桶數,兩艘油輪之間的交接也不是原油桶數,而市場兩次都只花了一個交易日就看清這一點。這次同樣的情況甚至在單一交易日內就發生,而 $94.50 的低點並未維持太久。
庫存不是限制因素。截至 9 月 11 日當週,美國商業原油庫存減少 60 萬桶至 4.234 億桶,而餾分油庫存上升。真正緊張的是海灣地區的油輪運力與戰爭風險保險,而這兩者都不是美國儲油設施能衡量的。
接下來真正推動價格的是這條管線。若重啟,沙烏地原油將重新流向紅海並避開海峽,其影響遠大於蘇哈爾外海所有船對船轉運的總和。若維修時間超過三週,這些原油就只能繼續在海上漂著,並承擔相應的保險成本。破壞該管線的胡塞武裝已表示,與沙國有關聯的船隻仍是攻擊目標,因此即使路線修復,最終通往的海岸也同樣處於遭受攻擊的風險中。
關鍵價位與偏向
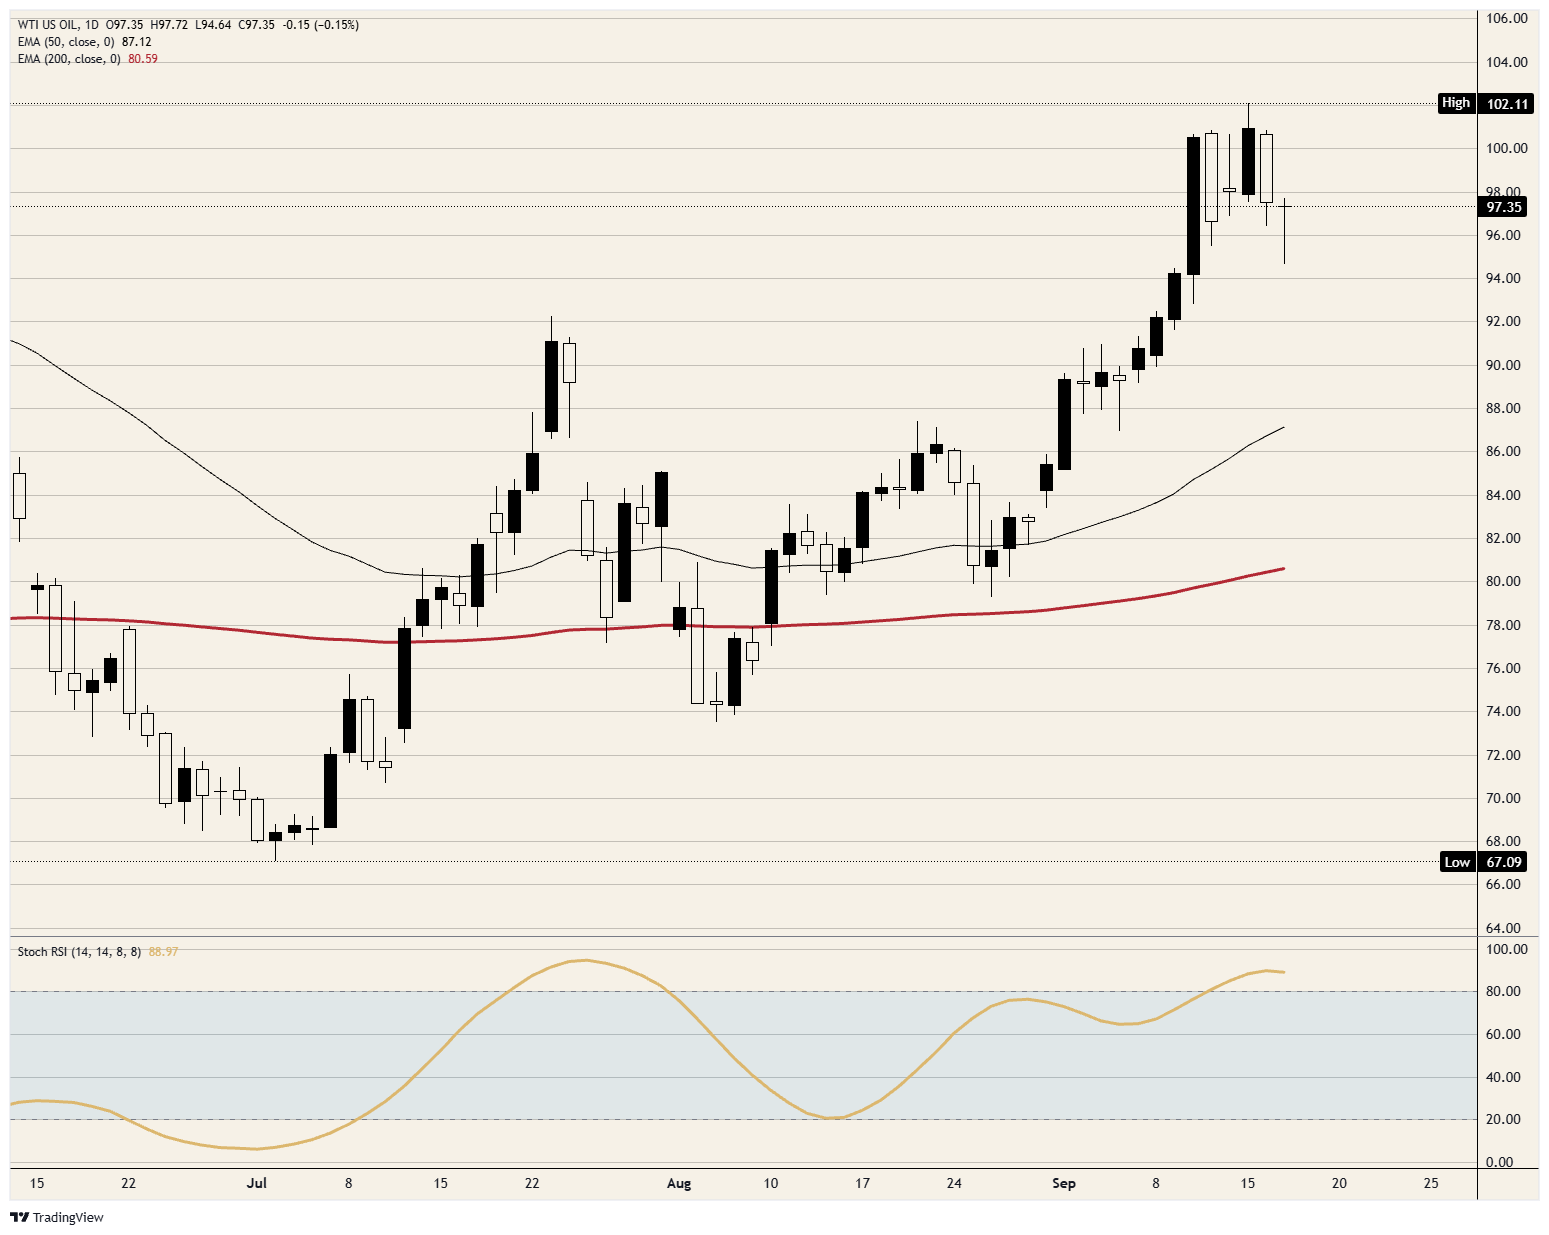
阻力:$100.00 在截至週三的連續四個交易日中持續構成壓制。這四個交易日盤中都曾突破該水準,但只有一天收盤站上其上。再往上看,$102.00 是本輪走勢高點,形成於 9 月 15 日。
支撐:$94.50 為本交易日低點,也是自 9 月 10 日以來最弱水準。若跌破該位,下一個位置是 $93.00,也就是 9 月 10 日那波急跌止住的位置。
偏向:只要守住 $94.50,走勢仍偏多,第一目標看 $100.00,第二目標看 $102.00。日線隨機相對強弱指數(Stoch RSI)這項動能指標目前接近 89,且在區間高檔持平,因此下一次挑戰 $100.00 需要消息面催化,而非單靠動能。若日線收盤跌破 $93.00,看漲情境即告失效。
WTI 日線圖
WTI 原油常見問題
WTI 原油是在國際市場上交易的一種原油。WTI 代表 West Texas Intermediate,與 Brent 和 Dubai Crude 並列為三大主要原油類型之一。由於相對較低的比重與硫含量,WTI 也分別被稱為「輕質」與「低硫」原油。它被視為品質較高且容易提煉的原油。其產自美國,並透過 Cushing 樞紐進行分銷;Cushing 被視為「世界管線交會點」。WTI 是原油市場的重要基準,媒體也經常引用 WTI 價格。
與所有資產一樣,供給與需求是推動 WTI 原油價格的關鍵因素。因此,全球經濟成長可帶動需求增加,反之全球成長疲弱則會抑制需求。政治不穩定、戰爭與制裁都可能擾亂供應並影響價格。由主要產油國組成的 OPEC,其決策也是影響價格的另一項關鍵因素。美元價值也會影響 WTI 原油價格,因為原油主要以美元交易,因此美元走弱會使原油相對更便宜,反之亦然。
美國石油協會(API)與美國能源資訊署(EIA)每週公布的原油庫存報告,會影響 WTI 原油價格。庫存變化反映供需波動。若數據顯示庫存下降,可能代表需求增加,進而推升油價。較高的庫存則可能反映供應增加,進而壓低價格。API 的報告於每週二公布,EIA 則在隔天公布。兩者結果通常相近,75% 的情況下差異落在 1% 以內。由於 EIA 屬於政府機構,其數據通常被視為更具可靠性。
OPEC(石油輸出國組織)由 12 個產油國組成,並在每年兩次的會議上共同決定成員國的產量配額。其決策往往會影響 WTI 原油價格。當 OPEC 決定下調配額時,供應可能收緊,從而推升油價。當 OPEC 增加產量時,則會產生相反效果。OPEC+ 指的是擴大的聯盟,包含另外十個非 OPEC 成員,其中最受矚目的是俄羅斯。













