

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
La Reserva Federal se dispone a mantener los tipos de interés esta semana: por qué una subida en diciembre ya está prácticamente descontada de todos modos
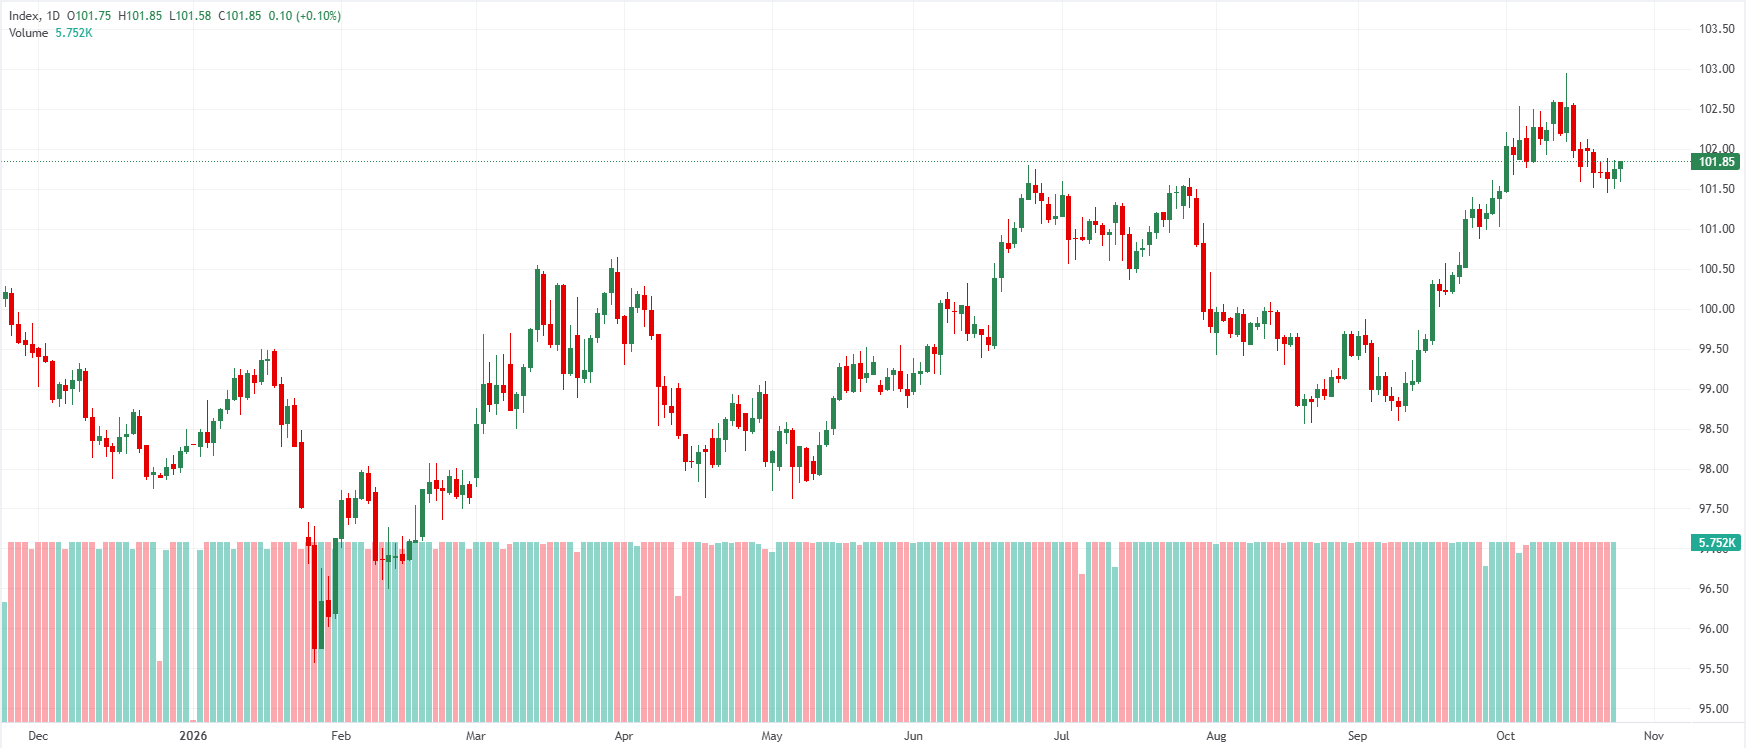
El dólar estadounidense (USD) mantiene un sólido respaldo en los mercados mundiales de divisas, mientras los operadores anticipan que la Reserva Federal mantendrá el tipo de los fondos federales sin cambios en el 3,75–4,00 % en su próxima reunión de política monetaria del miércoles. Con los mercados de futuros descontando apenas un 10 % de probabilidad de una subida de tipos en octubre, la atención de los inversores se ha desplazado rápidamente hacia la resiliencia subyacente del crecimiento económico estadounidense y las persistentes presiones sobre los precios. Ante las previsiones de una sólida expansión del PIB real del tercer trimestre, cercana al 3,2 % anualizado, y una aceleración de la inflación subyacente del PCE, los estrategas institucionales de Brown Brothers Harriman (BBH) y TD Securities consideran que la pausa prevista en la política monetaria no supone un giro acomodaticio, sino un preludio táctico a un mayor endurecimiento monetario en diciembre que preservará la ventaja del dólar en términos de rentabilidad.
BBH considera que la pausa de la Fed respalda la persistente fortaleza del dólar estadounidense
Elias Haddad, de Brown Brothers Harriman (BBH), espera que la Reserva Federal mantenga los tipos de interés sin cambios en el 3,75–4,00 % esta semana y señala que los llamamientos a la paciencia de destacados responsables de la Fed concuerdan con una probabilidad implícita en el mercado de apenas un 10 % de una subida en octubre. Sin embargo, con una expansión prevista del PIB del tercer trimestre del 3,2 % anualizado y una aceleración de la inflación subyacente del PCE de septiembre hasta el 3,1 % interanual, Haddad sostiene que el auge de la actividad del sector privado y los persistentes riesgos inflacionarios mantendrán un firme respaldo al dólar estadounidense, mientras que una subida de tipos en diciembre ya está descontada prácticamente por completo.
«Se espera que el FOMC mantenga el rango objetivo del tipo de los fondos federales en el 3,75-4,00 %, tras haber subido los tipos 25 puntos básicos en septiembre. Los llamamientos a la paciencia de varios responsables clave de la Fed respaldan una pausa. El mercado de futuros refleja una probabilidad de apenas un 10 % de una subida esta semana, mientras que un aumento de tipos el 9 de diciembre está descontado prácticamente por completo... En conjunto, la sólida actividad económica estadounidense y las crecientes presiones sobre los precios justifican nuevas subidas del tipo de los fondos federales, lo que ofrece un respaldo continuado al USD... Se prevé que el índice general de precios del PCE aumente un 0,5 % mensual... y que su tasa interanual se acelere hasta el 3,6 %... Se anticipa que el PIB real crezca un 3,2 % anualizado... impulsado por el gasto de los consumidores y la inversión empresarial relacionada con la IA».
TD Securities prevé que el mantenimiento de los tipos en octubre allane el camino para una subida en diciembre
Oscar Munoz y Eli Nir, de TD Securities, prevén que la Fed mantenga su tipo de referencia en el 3,75-4,00 % en octubre, lo que confirmaría las expectativas actuales del mercado, sin ofrecer nuevas señales contundentes sobre la orientación futura de la política monetaria. Destacan que una pausa en octubre en realidad eleva la probabilidad de una subida de tipos en diciembre, con la posibilidad de un incremento mayor, de 50 puntos básicos (pb), si los datos de inflación se mantienen elevados. TD Securities mantiene su previsión de continuidad del ciclo de endurecimiento monetario y espera otras dos subidas de tipos, en diciembre y marzo, para combatir las persistentes presiones sobre los precios.
«Esperamos que el FOMC mantenga los tipos sin cambios esta semana pese al aumento de los riesgos inflacionarios. La probabilidad de una subida inesperada es mayor de lo habitual, pero creemos que dará prioridad a la paciencia y esperará hasta diciembre. Mantener los tipos en octubre hará aún más probable una subida en diciembre. Tras la sorpresa al alza del IPC de septiembre, los riesgos inflacionarios siguen siendo relevantes... Esperamos que la Fed suba los tipos dos veces más (en diciembre y marzo). La inflación sigue por encima del objetivo, mientras los riesgos aumentan».
Conclusión clave
La decisión del FOMC de mantener los tipos en el 3,75–4,00 %, ampliamente prevista, refleja una paciencia táctica y no un giro acomodaticio, por lo que se mantiene un entorno muy favorable para el dólar estadounidense. Mientras BBH señala la aceleración de la inflación del PCE (3,6 % interanual) y el sólido crecimiento del PIB del tercer trimestre (3,2 % anualizado), impulsado por la inversión en IA, como factores clave que mantienen una firme demanda del dólar, TD Securities subraya que una pausa en octubre eleva la probabilidad de un posterior endurecimiento monetario en diciembre y marzo, lo que garantiza que la ventaja del dólar estadounidense en términos de tipos de interés se mantenga plenamente intacta de cara al próximo año.
(Este artículo se ha elaborado con la ayuda de una herramienta de inteligencia artificial y ha sido revisado por un editor. Más información.)
Artículos destacados
1Banco de la Reserva de Nueva Zelanda: ahora se prevé una subida de tipos en octubre – TD Securities2Previsión del precio de la plata: el XAG/USD se mantiene en torno a los 54,00 dólares con los bajistas al mando3Banco de Canadá: se prevé que mantenga sin cambios el tipo de interés oficial – Rabobank4Dólar australiano: los datos de inflación reforzarán su ventaja de rentabilidad – BBH5El yen japonés se rezaga frente a la libra esterlina antes de la presentación de los presupuestos del Reino Unido y la decisión del Banco de Japón6Real brasileño: la sorpresa electoral acentúa las pérdidas frente al dólar estadounidense - SocGen7Previsión del USD/CAD; el dólar gana impulso por encima de 1,4000 mientras los precios del petróleo presionan al CAD8Dólar estadounidense: los riesgos políticos siguen siendo elevados – Commerzbank9Yen japonés: probables nuevas ganancias frente al dólar estadounidense - UOB


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados