

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
¿Qué hará que cambie la trayectoria del dólar estadounidense a medida que la inflación se modere y se acerque al objetivo del 2 % de la Fed en 2027?
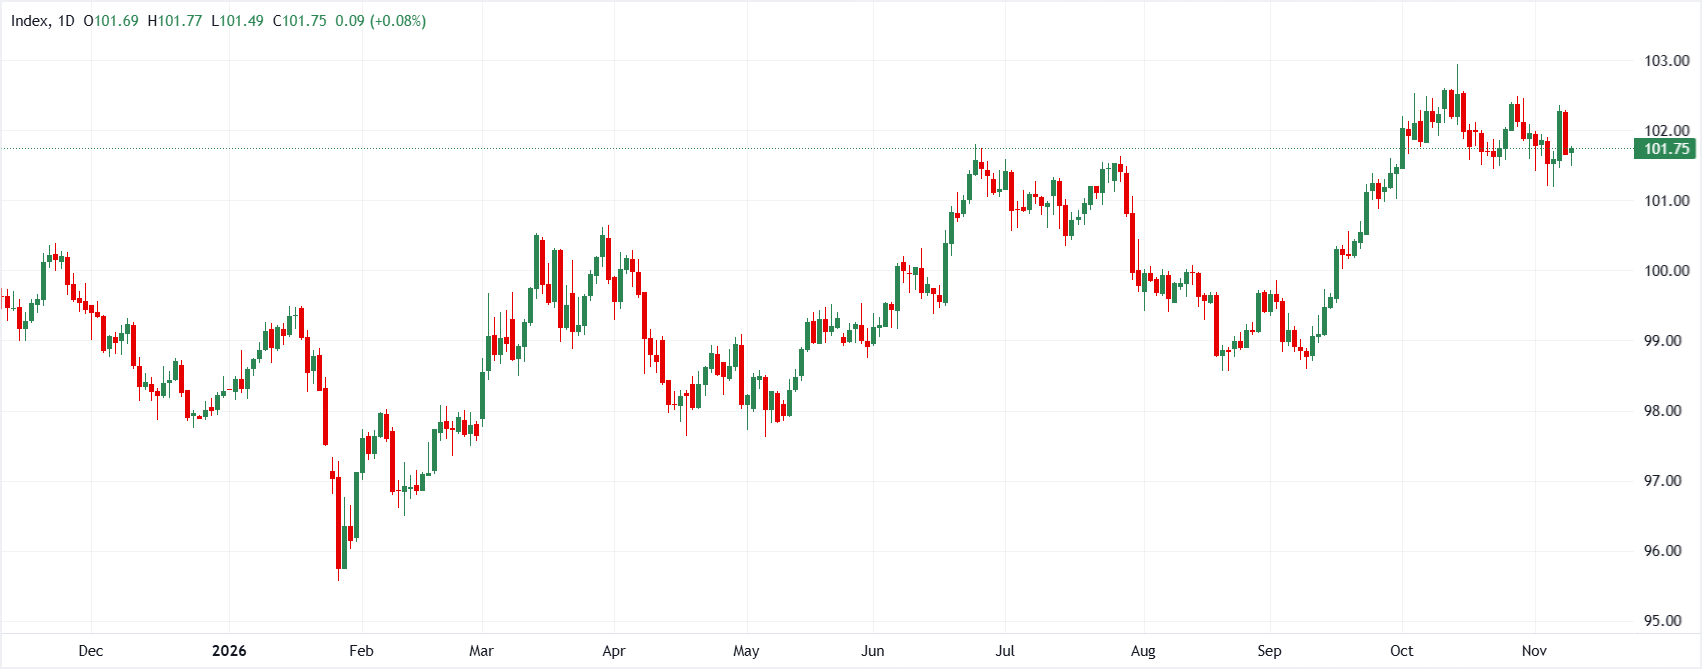
El dólar estadounidense (USD) se enfrenta a un panorama macroeconómico cambiante, mientras la atención del mercado oscila entre las expectativas sobre la política de la Reserva Federal (Fed) a corto plazo, la evolución de los precios de la energía y el peor comportamiento relativo del mercado bursátil. Aunque el billete verde sigue contando con el respaldo de la resiliencia de la actividad interna y de su atractivo perfil de rentabilidad por diferencial de tipos, su condición de moneda refugio por excelencia está en entredicho, en un contexto de descenso de los rendimientos de los bonos del Tesoro estadounidense y de caída de los precios del crudo hacia los 90 dólares por barril. Mientras los inversores sopesan los próximos datos de inflación frente a una subida de tipos de la Fed en diciembre que sigue estando descontada en gran medida, los estrategas de ING, TD Securities y MUFG debaten si la debilidad actual del dólar estadounidense representa una leve consolidación de fin de año o el preludio de un cambio de ciclo más amplio en 2027.
ING prevé que una Fed restrictiva respalde al dólar estadounidense durante el primer trimestre de 2027, antes de que la inflación caiga en el segundo
Chris Turner, de ING, mantiene una perspectiva favorable para el dólar estadounidense a corto plazo y prevé que el sólido crecimiento de Estados Unidos y una inflación persistente por encima del 3 % lleven a la Reserva Federal a seguir amenazando con un mayor endurecimiento monetario durante el primer trimestre de 2027. Sin embargo, ING pronostica un claro punto de inflexión en el segundo trimestre, cuando los efectos de base acerquen de nuevo la inflación general al objetivo del 2 % de la Fed e impulsen a la baja los tipos estadounidenses a corto plazo.
«El dólar debería seguir respaldado por el sólido crecimiento estadounidense, la elevada inflación y una Fed que amenaza con endurecer su política, antes de debilitarse la próxima primavera a medida que caiga la inflación... Nuestro escenario central contempla que la Reserva Federal mantenga una postura restrictiva durante el primer trimestre, ya que un crecimiento estadounidense sólido y una inflación superior al 3 % harán que los mercados monetarios sigan descontando el riesgo de una prolongación del ciclo de endurecimiento... La situación cambiará en el segundo trimestre, cuando los efectos de base vinculados a la energía dejen de incidir en la inflación general y el retorno al objetivo de inflación del 2 % de la Fed provoque un descenso significativo de los tipos estadounidenses a corto plazo».
TD Securities observa un escaso atractivo del dólar estadounidense como refugio mientras los factores bursátiles pasan a presionarlo a la baja
Jayati Bharadwaj y el equipo de estrategia macroeconómica de TD Securities sostienen que el dólar estadounidense ya no actúa como un activo refugio por excelencia y señalan sus limitadas ganancias durante los recientes episodios de aversión al riesgo en las bolsas mundiales. Aunque la resiliencia del crecimiento económico estadounidense y la atractiva rentabilidad por diferencial de tipos le ofrecen un respaldo de fondo, el peor comportamiento relativo de la bolsa estadounidense y una postura restrictiva de la Fed ya descontada apuntan a un descenso moderado del billete verde de aquí a fin de año. No obstante, la debilidad del euro vinculada a los riesgos de la deuda francesa limitará las pérdidas generales del USD.
«Seguimos considerando que el comportamiento relativo de la renta variable estadounidense frente a la del resto del mundo es el principal motor del USD en términos generales. Las limitadas subidas del USD pese a la aversión al riesgo en las bolsas la semana pasada confirman nuestra opinión de que ya no es la moneda refugio por excelencia que solía ser... Aunque prevemos un descenso moderado del USD de aquí a fin de año, su magnitud probablemente será limitada, ya que el EUR sigue lastrado por la fragilidad de la deuda francesa... El USD sigue beneficiándose de una posición exterior favorable, de una economía estadounidense que mantiene su resiliencia y de su atractivo perfil de rentabilidad por diferencial de tipos. Sin embargo, el factor bursátil ha pasado a ser bajista para el USD».
MUFG señala la debilidad del dólar estadounidense mientras la caída de los rendimientos y del petróleo alivia la presión sobre la Fed
Lee Hardman, de MUFG, observa que el dólar estadounidense ha devuelto las ganancias registradas tras el informe de empleo no agrícola, mientras el descenso de los precios del crudo Brent y de los rendimientos de los bonos del Tesoro estadounidense alivia la presión sobre la Reserva Federal. Aunque los mercados financieros siguen descontando una subida de tipos en diciembre, los operadores están reduciendo sus expectativas de un endurecimiento monetario adicional en 2027 antes de la publicación de los datos clave de inflación del IPC.
«El dólar estadounidense ha seguido cotizando en niveles más bajos durante la noche, después de devolver ayer todas las ganancias acumuladas tras la publicación el viernes de un informe de nóminas no agrícolas (NFP) más sólido... La caída de los precios de la energía también está contribuyendo a reducir los costes de financiación de los gobiernos... Si se producen nuevos avances hacia un acuerdo entre Estados Unidos e Irán para poner fin al conflicto, esto ayudaría a mantener bajos los precios de la energía y aliviaría la presión sobre los principales bancos centrales, incluida la Fed, para que sigan subiendo los tipos... El mercado de tipos estadounidense sigue esperando que la Fed vuelva a subir los tipos según lo previsto a finales de este año, en diciembre, pero ha ido reduciendo las expectativas de nuevas subidas en 2027».
Conclusión principal
La trayectoria del dólar estadounidense refleja una tensión persistente entre la resiliencia de la economía interna y la pérdida de impulso de la política monetaria de cara a 2027. Mientras ING prevé que una inflación superior al 3 % y una postura restrictiva de la Reserva Federal mantengan un firme respaldo al billete verde durante el primer trimestre, TD Securities y MUFG muestran que la moderada demanda de activos refugio, la menor presión alcista de los precios de la energía sobre los rendimientos y la reducción de las expectativas de subidas de tipos en 2027 están limitando su potencial alcista. Esto deja al dólar estadounidense encaminado hacia una pérdida de impulso más amplia a medida que la inflación se modere hacia el objetivo.
(Este artículo se ha elaborado con la ayuda de una herramienta de inteligencia artificial y ha sido revisado por un editor. Más información.)
Artículos destacados
1El euro sigue bajo presión, ya que la moderación del IPP de EE. UU. ofrece poco alivio2Goolsbee, de la Fed, advierte de subidas de tipos más agresivas a medida que se generaliza la inflación3Previsión semanal del Bitcoin: BTC cae por debajo de los 68.000 dólares mientras la señal de sobreventa no logra frenar a los vendedores4La inflación anual de los precios de producción en Estados Unidos sube al 6,5 % en octubre, frente al 6,6 % previsto5El euro modera sus ganancias frente a la libra esterlina tras los datos dispares de la eurozona6El Banco de Japón se encamina a subir los tipos en diciembre: por qué el yen japonés sigue debilitándose pese a ello7Previsión del NZD/USD: los bajistas cobran impulso para poner a prueba los mínimos de 19 meses en 0,55278Petróleo: el Brent rebota y supera la media de 200 días – BBH9Previsión del USD/JPY: los alcistas ponen a prueba el nivel de 160,00 mientras aumenta el riesgo de intervención


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados