

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Índice do dólar recua da máxima de 19 meses após forte alta nas vendas no varejo
- DXY atinge máxima de 19 meses com vendas no varejo e devolve toda a alta.
- Uma alta de juros pelo Fed em dezembro já estava totalmente precificada, e dados industriais fracos fizeram os rendimentos recuar.
- A ata da reunião de outubro do Fed, na quarta-feira, é o próximo foco das apostas de alta de juros.
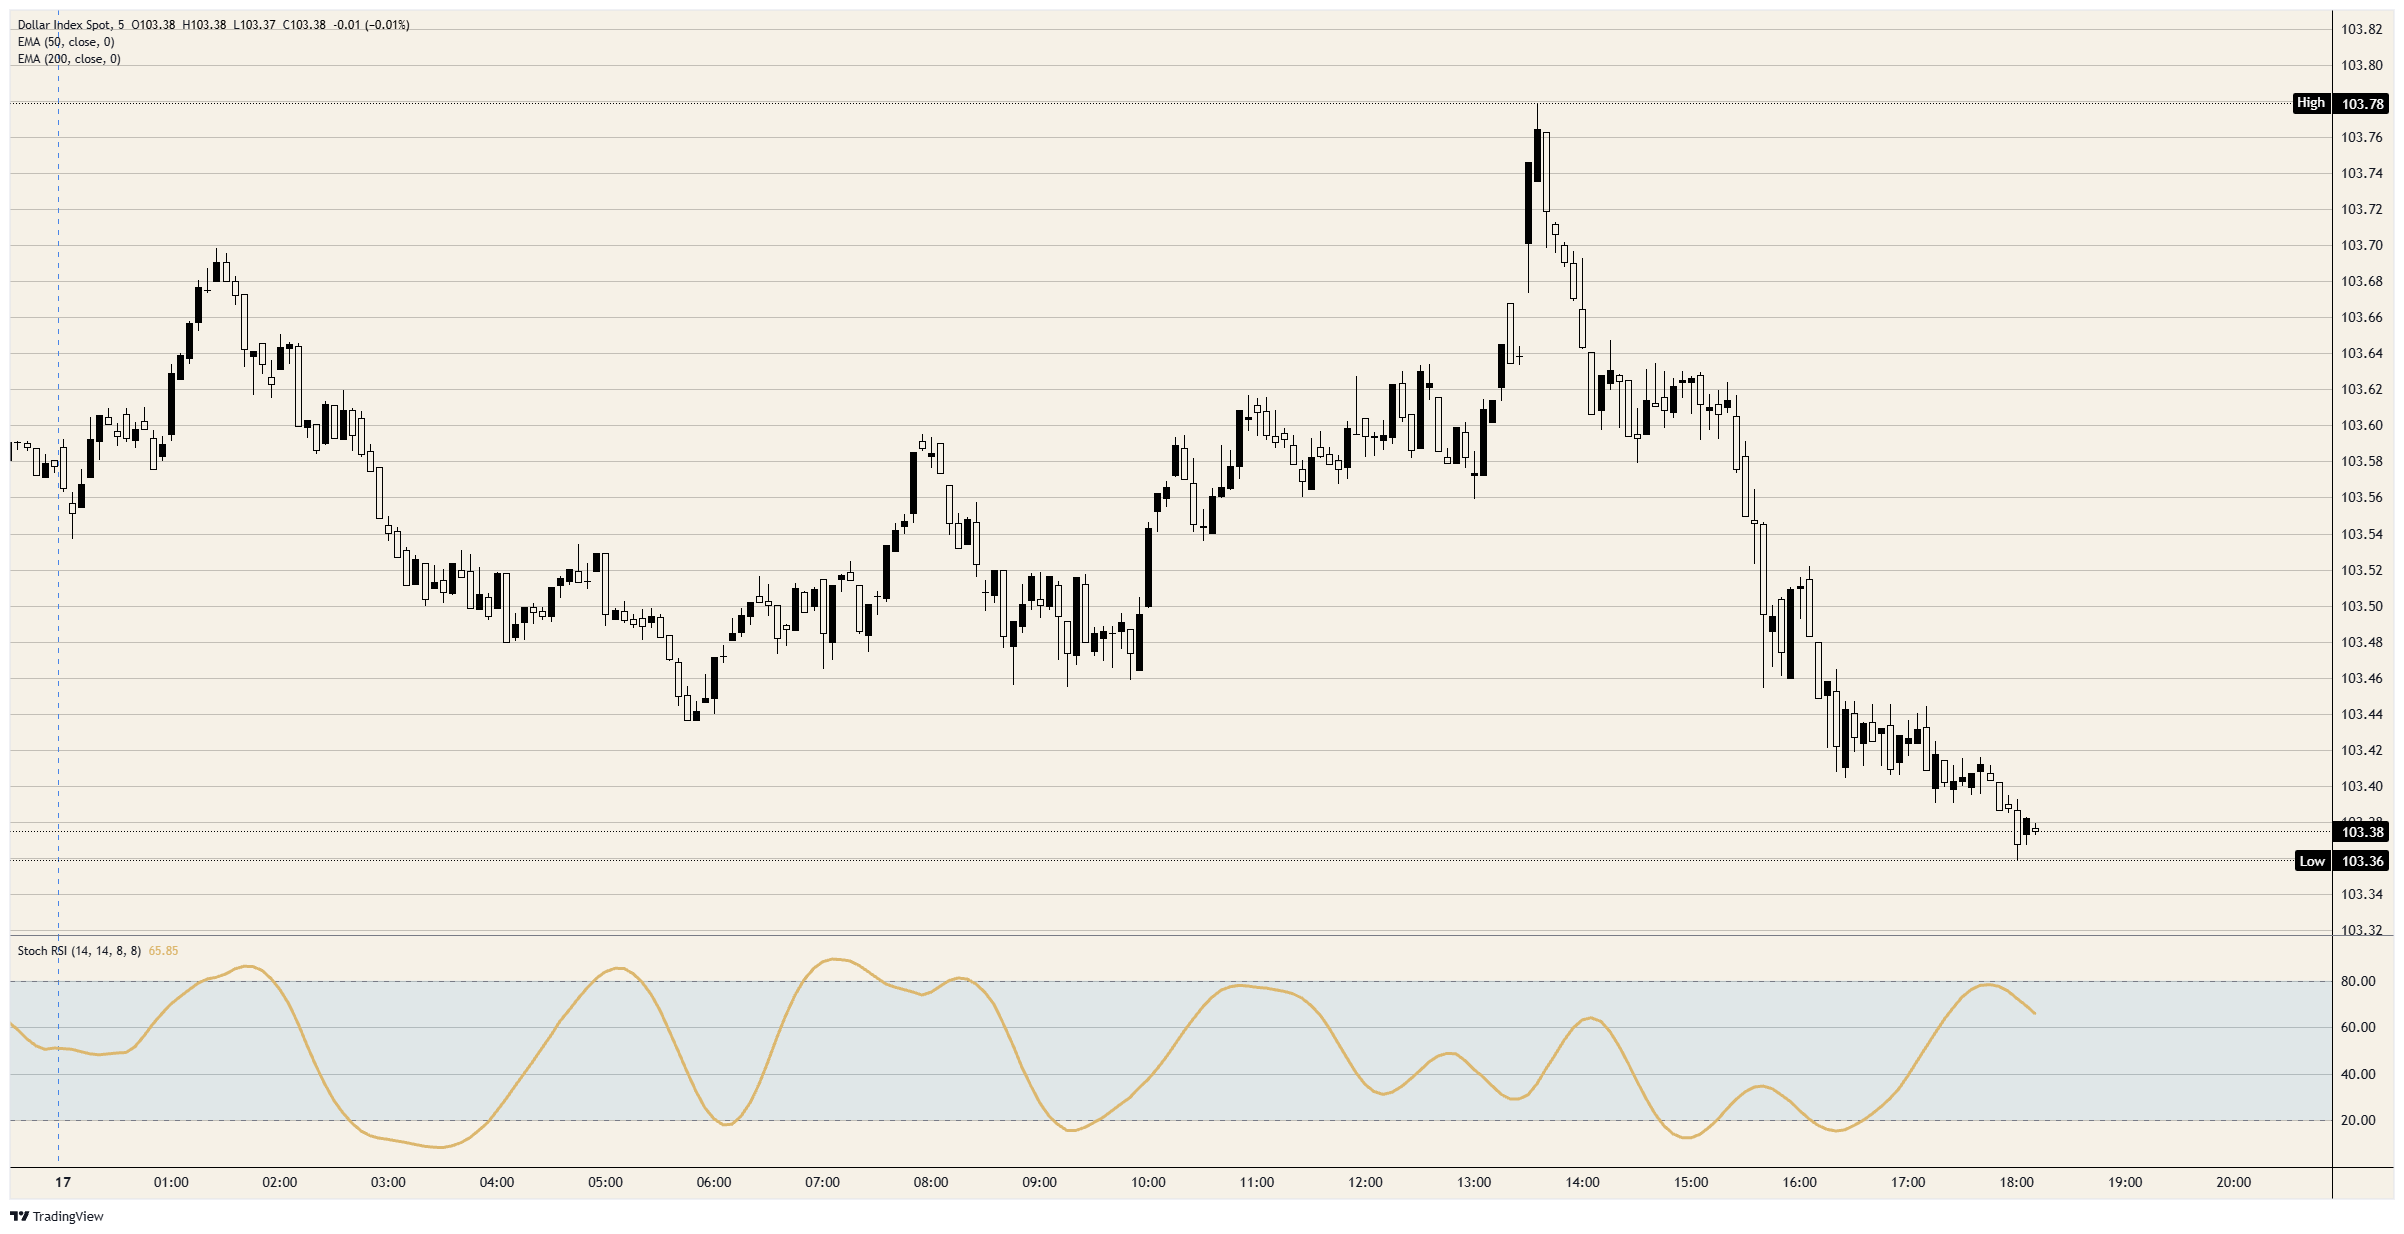
A nova máxima de 19 meses do Índice do Dólar não se sustentou até a divulgação do indicador seguinte, e o índice caminha para encerrar uma sequência de cinco sessões de alta. Ele subiu para pouco abaixo de 103,80 após os dados de vendas no varejo de outubro, atingindo o maior nível desde abril de 2025, mas devolveu toda a alta antes da divulgação da produção industrial. Desde então, um segundo movimento de queda o levou para cerca de 103,40.
As vendas no varejo subiram 0,2% em outubro, mas o grupo de controle avançou 0,6%, e sua alta de setembro foi revisada para cima, para 0,5%. Os preços de importação subiram 1,1% pelo segundo mês consecutivo. Os operadores já haviam precificado integralmente uma alta de juros pelo Fed em dezembro, com probabilidade próxima de 91% de um aumento de um quarto de ponto percentual, segundo a ferramenta FedWatch da CME. Assim, os números fortes tinham pouco a acrescentar à valorização do dólar.
A produção industrial caiu 0,4% em outubro, após uma alta de 0,7%, e o índice de confiança das construtoras residenciais recuou de 29 para 25. Os rendimentos dos títulos do Tesouro dos EUA devolveram a alta da sessão, com o título de 10 anos perto de 5,13%. O segundo movimento de queda do dólar começou após a divulgação do indicador das construtoras e continuou depois que a presidente do Fed de Cleveland, Hammack, afirmou que a inflação está caminhando na direção errada.
Na agenda
A ata da reunião do Fed de 27 e 28 de outubro, na qual a instituição manteve a taxa de juros entre 3,75% e 4,00%, será divulgada às 19:00 GMT de quarta-feira. O presidente do Fed de Nova York, Williams, discursa no mesmo dia, enquanto a presidente do Fed de Cleveland, Hammack, o presidente do Fed de Chicago, Goolsbee, e a presidente do Fed da Filadélfia, Paulson, discursam na quinta-feira. Com uma alta em 9 de dezembro totalmente precificada, o que eles ainda podem influenciar é a aposta em um aumento de meio ponto percentual, cuja probabilidade está perto de 9% na ferramenta FedWatch da CME.
A Nvidia (NVDA) divulga seus resultados às 21:20 GMT de terça-feira. Analistas do ING disseram que a queda das ações de tecnologia dos EUA já se espalhou por um número suficiente de outros mercados acionários para favorecer o dólar como ativo de refúgio. Os pedidos semanais de seguro-desemprego serão divulgados na quinta-feira, às 13:30 GMT.
Nos gráficos
O recuo desde a máxima representa menos de um quinto da alta acumulada desde a mínima de 10 de novembro, perto de 101,50, e o índice voltou à faixa de negociação de segunda-feira. Ele também permanece acima do pico de 14 de outubro, pouco abaixo de 103,00, que superou em 12 de novembro. A média móvel exponencial (MME) de 50 dias está perto de 101,70, e a de 200 dias, perto de 100,40.
Gráfico de 5 minutos do DXY
Perguntas frequentes sobre o dólar americano
O dólar americano (USD) é a moeda oficial dos Estados Unidos da América e a moeda “de fato” de um número significativo de outros países, onde circula ao lado das cédulas locais. É a moeda mais negociada do mundo, respondendo por mais de 88% do volume global de negociações no mercado de câmbio, ou uma média de US$ 6,6 trilhões em transações por dia, segundo dados de 2022. Após a Segunda Guerra Mundial, o USD substituiu a libra esterlina como moeda de reserva mundial. Durante a maior parte de sua história, o dólar americano teve lastro em ouro, até o Acordo de Bretton Woods, em 1971, quando o padrão-ouro foi abandonado.
O principal fator que afeta o valor do dólar americano é a política monetária, definida pelo Federal Reserve (Fed). O Fed tem dois mandatos: alcançar a estabilidade de preços (controlar a inflação) e promover o pleno emprego. Sua principal ferramenta para atingir esses dois objetivos é o ajuste das taxas de juros. Quando os preços sobem rápido demais e a inflação está acima da meta de 2% do Fed, a instituição aumenta os juros, o que favorece a valorização do USD. Quando a inflação cai abaixo de 2% ou a taxa de desemprego está muito elevada, o Fed pode reduzir os juros, o que pressiona o dólar.
Em situações extremas, o Federal Reserve também pode emitir mais dólares e adotar o afrouxamento quantitativo (QE). O QE é o processo pelo qual o Fed aumenta substancialmente o fluxo de crédito em um sistema financeiro paralisado. Trata-se de uma medida de política monetária não convencional, utilizada quando o crédito se esgota porque os bancos não emprestam uns aos outros por receio de inadimplência da contraparte. É um último recurso quando a simples redução dos juros provavelmente não produzirá o resultado necessário. Foi a ferramenta escolhida pelo Fed para combater a contração do crédito ocorrida durante a grande crise financeira de 2008. O processo envolve a emissão de mais dólares pelo Fed e seu uso para comprar títulos do governo dos EUA, predominantemente de instituições financeiras. O QE geralmente leva ao enfraquecimento do dólar americano.
O aperto quantitativo (QT) é o processo inverso, no qual o Federal Reserve deixa de comprar títulos de instituições financeiras e não reinveste em novas compras o principal dos títulos que mantém em carteira à medida que vencem. Geralmente, esse processo é positivo para o dólar americano.
ARTIGOS POPULARES
1Dólar taiwanês: saída de capital do mercado de ações mantém TWD sob pressão – OCBC2Ataques no Golfo impulsionam o petróleo, mas a maior parte das perdas de segunda-feira persiste3Ouro recupera perdas após dados de vendas no varejo e se mantém acima da mínima de segunda-feira4Petróleo: recuperação da oferta pressiona os preços – ING5Forex hoje: ata do FOMC e IPC do Reino Unido ganham destaque6Yuan chinês: divergência nos dados de reservas levanta questões cambiais – Commerzbank7Índice do dólar recua da máxima de 19 meses após forte alta nas vendas no varejo8Rupia indonésia: riscos externos adiam a recuperação da INR – OCBC9Iene japonês se recupera apesar de dados fortes dos EUA e declarações do Fed favoráveis ao aperto monetário


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados