

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Índice Dow Jones vê rali das eleições de meio de mandato sucumbir à reação negativa aos data centers
- DJIA devolve os ganhos de quarta-feira e cai ao menor nível desde 14 de outubro em meio à reação contrária aos centros de dados.
- Goldman Sachs e Caterpillar respondem por cerca de um terço dos pontos perdidos; Nvidia, por aproximadamente 6%.
- O relatório de emprego de outubro será divulgado na sexta-feira às 13h30 GMT, com previsão de criação de 65 mil vagas, após 29 mil em setembro.
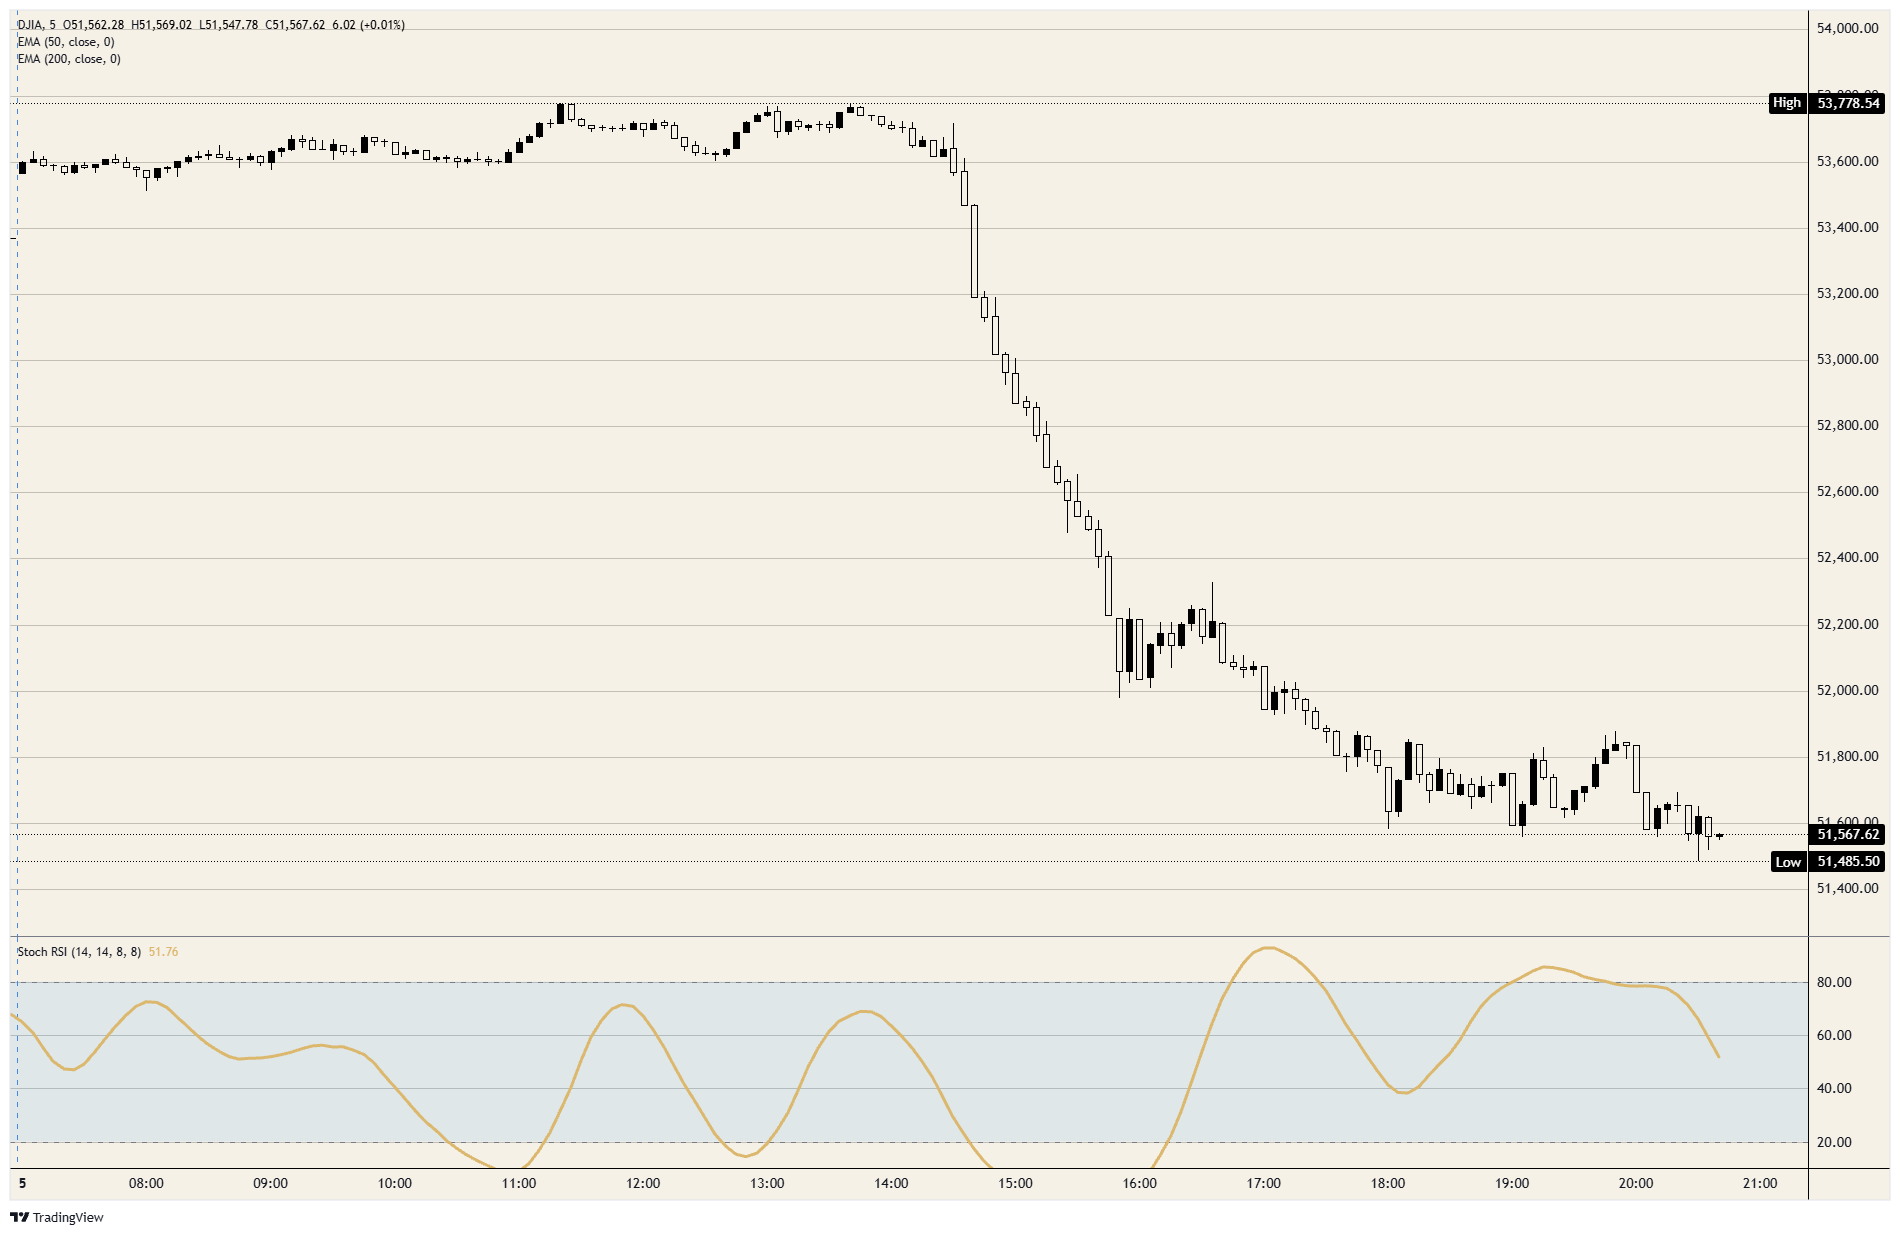
Quarta-feira foi o melhor pregão do Dow Jones Industrial Average desde abril de 2025, e quinta-feira caminha para ser o pior desde aquele mesmo mês, em reação ao mesmo resultado eleitoral. O índice é negociado pouco acima de 51.500 pontos, abaixo do fechamento de terça-feira e no menor nível desde 14 de outubro. Vinte e nove de seus trinta componentes operam em baixa, e o trigésimo é a Coca-Cola (KO).
A onda de vendas começou nas fabricantes de chips e não ficou restrita a elas. O Nasdaq Composite está mais de 10% abaixo de seu recorde de outubro, e as ações do setor de chips, em conjunto, caminham para seu pior pregão desde março de 2020. O Índice de Volatilidade da Cboe (VIX) chegou a 28, seu maior nível desde 31 de março. Os investidores interpretam o resultado de terça-feira como um voto sobre a expansão dos centros de dados, e o Dow tem menos exposição a essa tese de investimento do que os outros dois índices.
Goldman Sachs teve impacto negativo três vezes maior que o da Nvidia
O Dow é ponderado pelo preço das ações, portanto a influência de uma empresa no índice depende do preço de sua ação, e não de seu tamanho. O Goldman Sachs (GS), a cerca de US$ 870 por ação, representa um décimo do índice, e sua queda de aproximadamente 6% responde por cerca de um quinto dos pontos perdidos. A Nvidia (NVDA), a cerca de US$ 180, representa 2% do índice, e sua queda de 9% responde por aproximadamente 6% da perda. Uma empresa de US$ 4 trilhões caiu mais do que o banco, mas seu impacto sobre o Dow foi de cerca de um terço do provocado por ele.
A Caterpillar (CAT) é a segunda maior contribuição negativa. Suas vendas no segmento de geração de energia cresceram 30%, para US$ 3,42 bilhões, no terceiro trimestre, cujos resultados foram divulgados em 29 de outubro, principalmente em turbinas e motores de grande porte para centros de dados. Isso a torna a integrante do índice mais diretamente ligada à expansão que a eleição colocou em dúvida. Cinco das maiores empresas de tecnologia dos EUA fazem parte do índice, Apple, Amazon, Alphabet, Microsoft e Nvidia, e juntas respondem por menos de um quinto da queda. Os outros quatro quintos vêm dos bancos, das empresas industriais, do setor de saúde e dos demais componentes.
Os bancos têm um segundo problema. A presidência do Comitê Bancário do Senado deve passar à senadora Elizabeth Warren em janeiro, e ela já pediu aos reguladores que retirem três propostas sobre capital bancário. O JPMorgan (JPM) recua cerca de 4%. Pela ponderação por preço, ele e o Goldman representam aproximadamente 14% do Dow, contra cerca de 2% do S&P 500, de modo que a visão do comitê sobre o capital bancário pesa muito mais sobre esse índice do que sobre o índice mais amplo.
A reação contrária tomou forma em um projeto de lei apresentado em março
O projeto de lei de moratória foi apresentado em 25 de março. O senador Bernie Sanders e a deputada Alexandria Ocasio-Cortez apresentaram o projeto de Lei de Moratória dos Centros de Dados de IA para suspender novas construções até que o Congresso aprove uma regulamentação para a inteligência artificial (IA), e Sanders reiterou o apelo na quarta-feira, após os resultados. Até então, legisladores de pelo menos 11 estados já haviam proposto suas próprias suspensões.
A votação de terça-feira incluiu mais de 40 medidas locais sobre centros de dados, e os eleitores apoiaram restrições em quase todas elas. Os democratas conquistaram a cadeira no Senado e o governo estadual tanto no Texas quanto em Ohio, onde se concentra a expansão, após campanhas em que os centros de dados estiveram em pauta. A Fitch afirmou que uma parcela significativa da capacidade planejada pode enfrentar entraves regulatórios no Texas, na Geórgia e em Ohio. O UBS estima que as suspensões de obras possam colocar em risco cerca de 30% da capacidade prevista para 2028. A Alphabet (GOOGL) anunciou um centro de dados de US$ 17 bilhões no Wyoming durante o pregão, e suas ações caíram junto com as demais.
Relatório de emprego de sexta-feira chega com dezembro já precificado
Os dados de quinta-feira foram positivos para a economia, mas ninguém negociou com base neles. Os pedidos iniciais de seguro-desemprego caíram para 189 mil na semana encerrada em 31 de outubro, ante uma previsão de 196 mil, igualando a menor leitura desde 1969. A produtividade no terceiro trimestre cresceu 3,6%, contra uma expectativa de 2,5%, e os custos unitários do trabalho recuaram 0,7%, a primeira queda desde o segundo trimestre de 2025. Ainda assim, o rendimento do título do Tesouro dos EUA de 10 anos caiu para cerca de 4,85%.
A presidente do Fed de Cleveland, Beth Hammack, afirmou que vê pressões inflacionárias se disseminando pela economia e a possibilidade de fortalecimento do mercado de trabalho. O presidente do Fed de Richmond, Tom Barkin, disse que a inflação é o principal risco para o Fed e que a expansão da infraestrutura de IA tem impulsionado a demanda. Ele também afirmou que os centros de dados empregam poucas pessoas demais para contar com uma base natural de apoio nas comunidades que os abrigam. O Fed manteve os juros entre 3,75% e 4,00% em 28 de outubro, e os contratos futuros indicavam uma probabilidade próxima de 80% de aumento na reunião de 9 de dezembro antes do início do pregão.
O relatório de emprego de outubro será divulgado na sexta-feira às 13h30 GMT, com previsão de criação de 65 mil vagas, após 29 mil em setembro. A expectativa é de manutenção da taxa de desemprego em 4,2% e de alta de 0,3% do salário médio por hora na comparação mensal. Um resultado próximo da previsão mantém a perspectiva de aumento em dezembro e acrescenta um custo de crédito mais alto ao cenário de desaceleração da expansão dos centros de dados que marcou a quinta-feira. Um resultado abaixo do previsto reduz a probabilidade de aumento dos juros e coloca em seu lugar uma economia mais fraca, o que oferece outro motivo para vender o mesmo índice. O relatório de sexta-feira é o primeiro de dois que o Fed receberá antes de 9 de dezembro, e o mercado futuro já precificou a reunião antes da divulgação de qualquer um deles.
A média de 200 dias entra no radar
Resistência: A média móvel exponencial (MME) de 50 dias, perto de 52.150, é o primeiro nível. O fechamento de quarta-feira acima dela foi o primeiro desde 29 de outubro e durou apenas um pregão. Acima estão a máxima do fim de outubro, perto de 52.900, e a máxima de quinta-feira antes da abertura, pouco abaixo de 53.800, onde terminou a alta motivada pelos resultados.
Suporte: A mínima de quinta-feira, pouco abaixo de 51.500, é a menor desde 14 de outubro, e a mínima de 14 de outubro, perto de 51.400, é o próximo nível abaixo dela. Mais abaixo, as mínimas do início de outubro, perto de 51.000, formam a base sobre a qual se construiu a alta iniciada em 1º de outubro.
Viés: Favorecer posições vendidas enquanto a MME de 50 dias, perto de 52.150, limitar os fechamentos. O primeiro objetivo são as mínimas do início de outubro, perto de 51.000, e o segundo é a MME de 200 dias, perto de 50.800, nível em que o índice não é negociado desde 7 de abril. O Índice de Força Relativa Estocástico (Stoch RSI) diário está perto de 57, a meio caminho da descida desde seu pico do fim de outubro e ainda em queda. Um fechamento diário novamente acima de 52.150 transforma a quinta-feira em um movimento de um único dia, como foi a quarta-feira, e encerra a posição vendida.
Gráfico de 5 minutos do Dow Jones Industrial Average
Perguntas frequentes sobre o Dow Jones
O Dow Jones Industrial Average, um dos índices acionários mais antigos do mundo, é composto pelas 30 ações mais negociadas nos EUA. O índice é ponderado pelo preço das ações, e não pela capitalização de mercado. Seu cálculo consiste na soma dos preços das ações que o compõem, dividida por um fator, atualmente de 0,152. O índice foi criado por Charles Dow, que também fundou o Wall Street Journal. Nos anos seguintes, passou a ser criticado por não ser suficientemente representativo, já que acompanha apenas 30 conglomerados, ao contrário de índices mais abrangentes, como o S&P 500.
Diversos fatores influenciam o Dow Jones Industrial Average (DJIA). O principal é o desempenho agregado das empresas que o compõem, revelado nos balanços trimestrais. Os dados macroeconômicos dos EUA e do mundo também contribuem, pois afetam o sentimento dos investidores. O nível das taxas de juros, definido pelo Federal Reserve (Fed), também influencia o DJIA, já que afeta o custo do crédito, do qual muitas empresas dependem fortemente. Por isso, a inflação pode ser um fator importante, assim como outros indicadores que influenciam as decisões do Fed.
A Teoria de Dow é um método desenvolvido por Charles Dow para identificar a tendência principal do mercado acionário. Uma etapa fundamental é comparar a direção do Dow Jones Industrial Average (DJIA) e do Dow Jones Transportation Average (DJTA) e seguir apenas tendências em que ambos se movam na mesma direção. O volume é um critério de confirmação. A teoria utiliza elementos da análise de topos e fundos. A Teoria de Dow estabelece três fases de tendência: acumulação, quando os investidores mais bem informados começam a comprar ou vender; participação pública, quando o público em geral entra no movimento; e distribuição, quando os investidores mais bem informados saem.
Há várias maneiras de negociar o DJIA. Uma delas é utilizar ETFs, que permitem aos investidores negociar o DJIA como um único ativo, sem precisar comprar ações de todas as 30 empresas que o compõem. Um dos principais exemplos é o SPDR Dow Jones Industrial Average ETF (DIA). Os contratos futuros do DJIA permitem aos operadores especular sobre o valor futuro do índice, enquanto as opções conferem o direito, mas não a obrigação, de comprar ou vender o índice a um preço predeterminado no futuro. Os fundos de investimento permitem aos investidores comprar uma cota de uma carteira diversificada de ações do DJIA, proporcionando exposição ao índice como um todo.
ARTIGOS POPULARES
1Iene sobe com ata do BoJ, com Ueda e dados de emprego não agrícola dos EUA (NFP) na agenda de sexta-feira2Nova Zelândia vai às urnas no sábado com o dólar neozelandês novamente abaixo de 0,56003NFP dos EUA de sexta-feira pressiona o euro após recuo da máxima de um mês4Libra perde os ganhos após a alta de juros do BoE antes dos dados de emprego dos EUA na sexta-feira5Peso mexicano recua com corte inesperado de juros do Banxico, que reforça apostas em afrouxamento monetário6Previsão de preço do Ethereum: ETH cai 7% com onda de vendas no setor de IA afetando as criptomoedas7Índice Dow Jones vê rali das eleições de meio de mandato sucumbir à reação negativa aos data centers8Yuan chinês: resistência do PBoC limita a valorização – Societe Generale9Ouro dispara acima de US$ 4.100 enquanto NASDAQ 100 despenca e apostas em alta de juros em dezembro perdem força


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados