

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Por que a recuperação do dólar canadense não se deve apenas às apostas em altas de juros
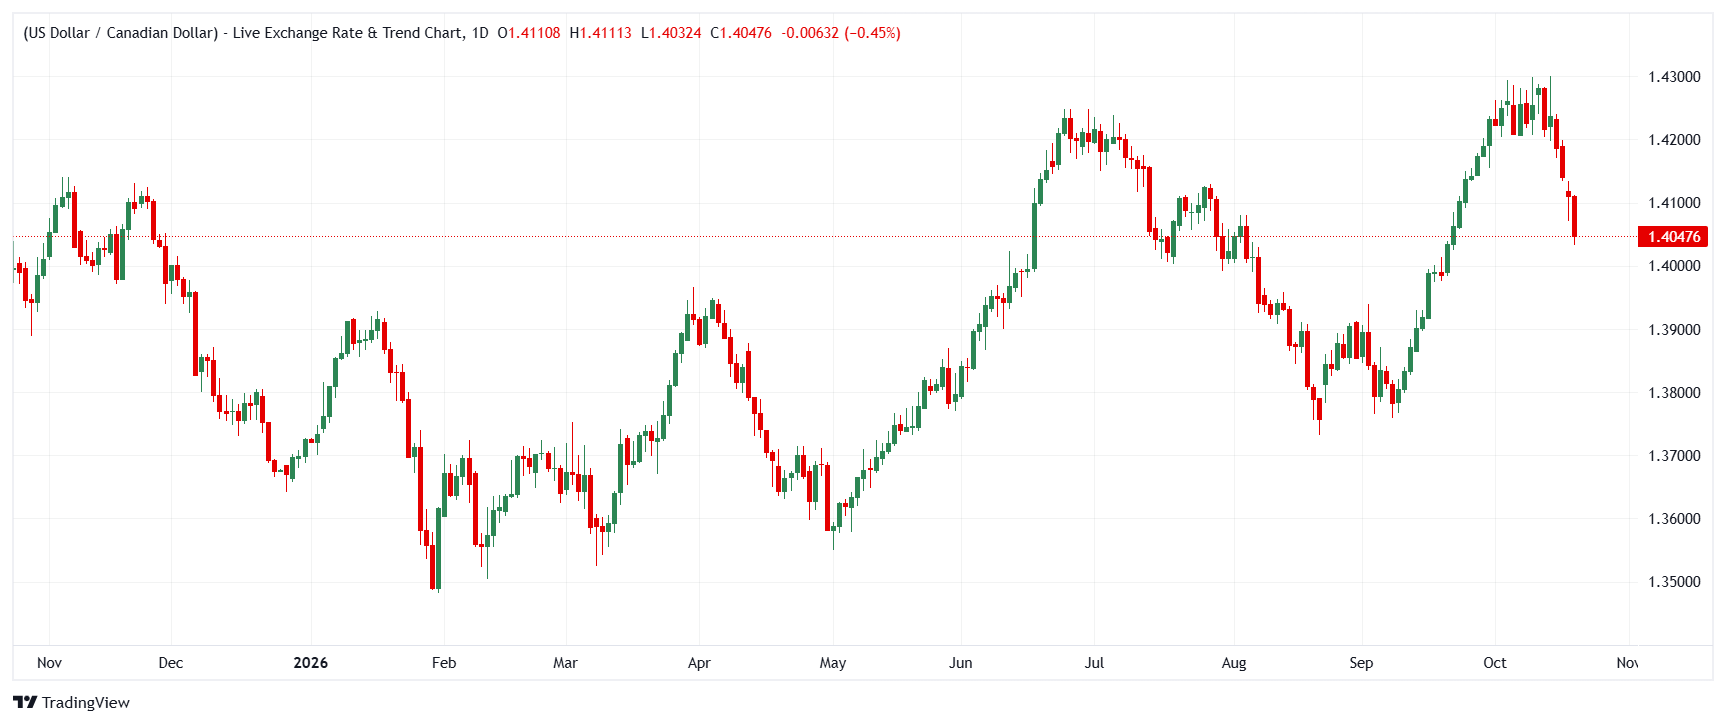
O dólar canadense (CAD) tornou-se o centro do debate sobre a próxima decisão de política monetária do Banco do Canadá (BoC). Os mercados se apressaram em precificar uma alta dos juros na próxima reunião, levando o USD/CAD a cair para 1,4071, bem abaixo da máxima de 1,4300 registrada em 14 de outubro, e o MUFG acredita que o BoC provavelmente elevará os juros — possivelmente com uma segunda alta em dezembro. O Standard Chartered adota a visão oposta, argumentando que as apostas do mercado em um aperto monetário são excessivas e prevendo que o BoC manterá a taxa em 2,25% até o fim de 2026. Enquanto isso, os resultados das pesquisas do RBC explicam por que essa reprecificação em favor de juros mais altos está ocorrendo: as expectativas de inflação no Canadá estão subindo acentuadamente justamente quando as negociações comerciais com os EUA fracassam. Para o CAD, o próximo movimento depende de o BoC confirmar ou não essas apostas de alta dos juros.
Standard Chartered: o BoC não precisa das altas de juros precificadas pelos mercados
O economista do Standard Chartered Dan Pan espera que o BoC mantenha sua taxa básica de juros em 2,25% até o fim de 2026 e ao longo de 2027, apesar da pressão do mercado por altas já neste mês. Em sua avaliação, a demanda doméstica fraca, a inflação subjacente contida e um mercado de trabalho enfraquecido deixam pouco risco de disseminação das pressões inflacionárias; uma alteração dos juros em outubro seria justificada por “cautela, não necessidade”, e os cerca de 100 pontos-base de aperto monetário precificados pelo mercado não têm como respaldo um forte catalisador de crescimento — uma precificação que ele descreve simplesmente como “excessiva”.
“Agora esperamos que o Banco do Canadá (BoC) mantenha a taxa em 2,25% até o fim de 2026 e ao longo de 2027 (ante a previsão anterior de um corte em 2026 e uma alta em 2027). Os preços elevados do petróleo reduziram a probabilidade de um corte de juros no curto prazo, mas a persistência da ociosidade na economia e a inflação subjacente contida ainda justificam que o BoC desconsidere os choques de curto prazo nos preços da energia.”
MUFG: a reprecificação em favor de juros mais altos já impulsionou a recuperação do dólar canadense
No MUFG, Lee Hardman observa que o dólar canadense continuou se recuperando em relação ao dólar americano, com o USD/CAD recuando para uma mínima de 1,4071, ainda mais abaixo da máxima de 1,4300 registrada em 14 de outubro. O movimento é impulsionado por uma reprecificação das expectativas para o BoC em favor de juros mais altos: o mercado de juros agora precifica cerca de 21 pontos-base de alta, ante apenas 9 pontos-base no fim da semana passada, estimulado pela revisão das projeções de três grandes bancos canadenses, que passaram a prever uma alta na reunião da próxima semana. As próprias pesquisas do BoC com empresas e consumidores, que apontaram uma elevação nas expectativas de inflação de longo prazo das famílias, reforçam esse cenário — embora Hardman reconheça que a decisão “não está garantida”, diante do segundo mês consecutivo de fortes perdas de postos de trabalho em setembro.
“O BoC sinalizou recentemente que está mais perto de elevar os juros. Se atribuir mais peso aos indicadores prospectivos dos riscos inflacionários, e o mercado de juros canadense continuar precificando uma alta probabilidade de elevação dos juros à medida que se aproxima a reunião da próxima semana, esperamos que o BoC tome essa decisão e aperte a política monetária.”
RBC: enfraquecimento das negociações comerciais eleva as expectativas de inflação no Canadá
Claire Fan, do Royal Bank of Canada (RBC), relata que a confiança das empresas canadenses melhorou até o início de agosto, mas enfraqueceu significativamente após o fracasso das negociações comerciais entre Canadá e EUA em 21 de agosto. A deterioração da confiança, das exportações e dos investimentos veio acompanhada de uma mudança nas expectativas de inflação: as projeções das empresas para os horizontes de um e dois anos voltaram a subir em setembro, para 3,7% e 3,1%, respectivamente, próximas das máximas da primavera, e metade das empresas entrevistadas — uma proporção maior do que no trimestre anterior — planeja repassar os aumentos de custos aos clientes. Entre os consumidores, as expectativas de longo prazo, para o horizonte de cinco anos, subiram significativamente, igualando-se às de prazo mais curto, impulsionadas principalmente pelo conflito em curso no Oriente Médio.
“As condições das empresas, de modo geral, melhoraram até o início de agosto, mas as evidências coletadas após o fracasso das negociações comerciais entre Canadá e EUA em 21 de agosto apontaram para uma nova deterioração da confiança, das exportações e dos investimentos, acompanhada de uma elevação das expectativas de inflação.”
Como os bancos avaliam o próximo movimento do dólar canadense
Os três bancos partem do mesmo cenário macroeconômico — expectativas de inflação em alta, incerteza comercial e um mercado de trabalho frágil —, mas divergem acentuadamente sobre a resposta do BoC e suas implicações para o CAD. O MUFG espera que o BoC eleve os juros na próxima semana, com a possibilidade de uma segunda alta antes de dezembro, o que daria mais sustentação ao dólar canadense. O Standard Chartered, por outro lado, espera que o BoC mantenha a taxa em 2,25% ao longo de 2026 e 2027 e considera excessivo o aperto monetário precificado pelo mercado — uma visão que implica que o CAD pode ficar vulnerável caso essas apostas de alta dos juros sejam desfeitas. O RBC ocupa uma posição intermediária: os dados mostram precisamente as pressões nas expectativas de inflação que justificam a valorização sustentada pelas apostas em juros mais altos, mas também uma nova fraqueza na economia real que complica a decisão do BoC.
Conclusão
A direção do dólar canadense no curto prazo será definida na próxima reunião do BoC. Uma alta dos juros — como espera o MUFG — provavelmente confirmaria a reprecificação do mercado, prolongaria a queda do USD/CAD e abriria espaço para especulações sobre uma nova alta em dezembro. Se, como argumenta o Standard Chartered, o BoC desconsiderar o choque nos preços da energia e mantiver a taxa em 2,25%, as posições baseadas em juros mais altos poderão ser desfeitas, levando o CAD a recuar. De qualquer forma, as evidências do RBC de que tanto empresas quanto consumidores estão elevando suas expectativas de inflação — com metade das empresas planejando repassar custos — sugerem que a narrativa de risco inflacionário não perderá força rapidamente, mantendo o BoC sob pressão e o CAD sensível a qualquer sinal sobre seu próximo movimento.
(Este artigo foi criado com a ajuda de uma ferramenta de inteligência artificial e revisado por um editor. Saiba mais.)
ARTIGOS POPULARES
1Por que a recuperação do dólar canadense não se deve apenas às apostas em altas de juros2Índice do dólar cai após notícia de acordo com o Irã e se estabiliza após desmentido3Libra esterlina dispara para 1,3400 com dados de emprego britânicos acima do esperado e maior otimismo sobre acordo com o Irã4Libra esterlina: ganha ligeira vantagem frente ao dólar americano – Societe Generale5Petróleo WTI despenca com proposta de compromisso entre EUA e Irã que eleva esperanças de desescalada6Euro sobe com queda acentuada do petróleo diante de esperanças de negociações entre EUA e Irã7Dólar canadense: precificação do mercado é vista como excessiva apesar das apostas em alta dos juros – BBH8Euro: tensões nos spreads franceses limitam recuperação frente ao dólar americano – Scotiabank9Dólar australiano se fortalece com receios sobre o setor de tecnologia dos EUA pressionando o dólar americano
COTAÇÕES AO VIVO

Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados