

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Agwat sa mga yield ng bono ng France, malapit sa rekord noong krisis ng 2011: Bakit nakaamba ang 1.1000 para sa euro
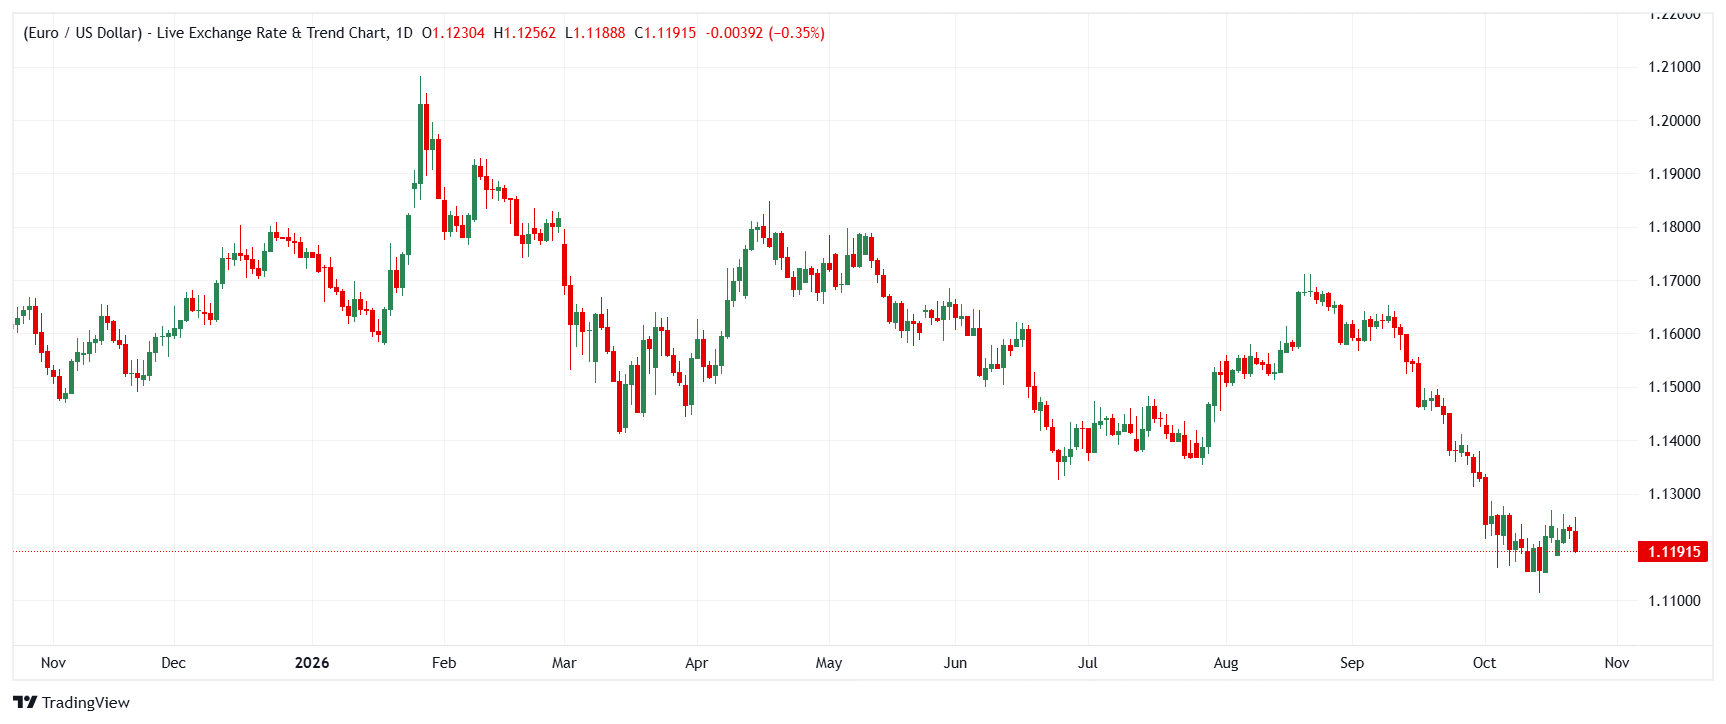
Nasa maselang kalagayan ang Euro (EUR) sa pagitan ng panganib sa pananalapi ng pamahalaan ng France at ng matatag na paninindigan ng Federal Reserve (Fed). Nagbabala ang Brown Brothers Harriman (BBH) na ang lumalawak na agwat ng mga yield ng bono ng France at Germany — na nasa 175 bps na, malapit sa rekord noong krisis ng 2011 — ay maaaring humatak sa EUR/USD pababa sa 1.1000, kung magiging batayan ang kaguluhan sa badyet ng Italy noong 2018. Samantala, napansin ng ING na nananatiling matatag ang EUR/USD sa kabila ng mas mataas na presyo ng enerhiya at hindi pa nalulutas na krisis sa badyet ng France. Iniuugnay nito ang katatagang ito sa unti-unting pagbabawas ng malalaki at konsentradong posisyon sa sektor ng teknolohiya ng US at sa Dolyar ng US (USD). Nagdagdag naman ang Commerzbank ng pangmatagalang pananaw: ang pagsusulong ni Philip Lane, Punong Ekonomista ng ECB, ng mas malaking papel ng Euro sa pandaigdigang sistema. Malugod itong tinatanggap ni Thu Lan Nguyen bilang paraan upang palakasin ang paghahatid ng epekto ng patakarang pananalapi — ngunit iginiit niyang hindi ito garantiya ng katatagan ng presyo.
Brown Brothers Harriman: Papalapit na sa antas ng krisis ang mga agwat ng yield ng France
Itinatampok ni Elias Haddad ng BBH ang lumalalang kalagayan ng pananalapi ng pamahalaan ng France bilang pangunahing panganib sa Euro. Nasa 175 bps ang labis na yield ng 10-taong bono ng France kumpara sa katumbas na bono ng Germany, na papalapit sa rekord nitong humigit-kumulang 190 bps noong 2011. Nagbabala si Haddad na, kung magiging batayan ang nangyari sa Italy noong 2018, maaaring lumawak ang agwat sa humigit-kumulang 250 bps at humatak sa EUR/USD pababa sa 1.1000. Gayunman, mahalaga ang mga pagkakaiba: ang paglawak ng agwat ng France sa ngayon ay bahagyang higit lamang sa kalahati ng pinakamataas na antas na naabot ng Italy noong 2018; mahina ang pangamba ngayon sa pagkalas sa Euro (nasa 2.4% ang Sentix Euro breakup index noong Setyembre kumpara sa humigit-kumulang 13% noong krisis sa Italy); at binabawasan ng Transmission Protection Instrument ng ECB — na may kakayahang bumili ng mga bono ng pamahalaan alinsunod sa mga pagsusuri sa kalagayang piskal — ang panganib na kumalat ang epekto. Maaaring maghatid ng pagbabago ang halalang pampanguluhan ng France sa 2027, ngunit kung magbubunga lamang ito ng kapani-paniwalang pagbawas sa depisito.
"Tumaas nang mahigit 100bps mula huling bahagi ng Pebrero ang labis na yield ng 10-taong bono ng France kumpara sa Germany at umabot sa 175bps, na papalapit sa rekord nitong humigit-kumulang 190bps noong 2011. Maaaring lumawak ang agwat sa humigit-kumulang 250bps kung magiging batayan ang krisis sa badyet ng Italy noong 2018, at humatak sa EUR/USD pababa sa 1.1000."
Commerzbank: Hindi lunas sa lahat ng suliranin sa katatagan ng presyo ang mas malaking pandaigdigang papel ng euro
Bago ang mga pagpupulong ng ECB at Fed sa susunod na linggo, tinalakay ni Thu Lan Nguyen ng Commerzbank ang argumento ni Philip Lane, Punong Ekonomista ng ECB, na ang mas malawak na paggamit ng iisang salapi sa buong mundo ay maaaring makatulong sa ECB na tuparin ang mandato nitong panatilihin ang katatagan ng presyo — higit na maiimpluwensiyahan ng patakarang pananalapi ang demand sa ibang bansa, na magpapalakas sa epekto nito, habang ang mas malawak na paggamit ng Euro bilang salapi sa pagsingil ay maaaring magpahina sa paglipat ng mga pagbabago sa palitan patungo sa mga presyo at gawing hindi gaanong bulnerable sa mga panlabas na dagok ang lugar na gumagamit ng Euro. Ang babala ni Nguyen ang mahalagang punto: maraming iba pang salik ang humuhubog sa implasyon, kabilang ang istruktura ng ekonomiya, patakarang piskal, at mga panlabas na dagok, kaya hindi sapat ang mas epektibong mekanismo ng paghahatid ng epekto ng patakarang pananalapi upang mapangalagaan ang kredibilidad nito.
"Maaaring mapabuti ng mas malaking papel ng euro sa pandaigdigang sistemang pinansyal ang paghahatid ng epekto ng patakarang pananalapi, ngunit tiyak na hindi ito lunas sa lahat ng suliranin sa katatagan ng presyo o kredibilidad ng patakarang pananalapi."
ING: Malalaking posisyon sa teknolohiya at Dolyar ng US ang tunay na nagtutulak sa EUR/USD
Ikinatwiran ni Chris Turner ng ING na ang pinakamalaking nagtutulak sa merkado ngayon ay hindi ang politika sa France kundi ang malalaki at konsentradong posisyon sa sektor ng teknolohiya ng US at sa Dolyar ng US, na unti-unting binabawasan — kaya nananatiling maganda ang takbo ng EUR/USD sa kabila ng mas mataas na presyo ng enerhiya at hindi pa nalulutas na krisis sa badyet ng France. Matatag ang pananaw ng kompanya: nanatiling matibay sa humigit-kumulang +75 bps ang mga inaasahan sa karagdagang paghihigpit ng Fed nitong mga nakaraang linggo at maaaring manatiling ganoon sa mga darating na buwan, na magpapanatiling malakas sa Dolyar ng US at maglilimita sa pagtaas ng Euro. Ang pag-uga sa sektor ng teknolohiya na magtutulak sa muling pagpepresyo ng mga panandaliang instrumento tungo sa inaasahang mas maluwag na patakaran ay maaaring magpasimula ng mas malawak na pagwawasto pababa ng Dolyar ng US — ang paglagpas sa 1.1270/75 ay maaaring magbukas ng daan patungo sa 1.1340/50, bagaman binigyang-diin ni Turner na "hindi kami hahabol sa pag-akyat." Nasa 1.13 ang isang-buwang pagtataya ng ING para sa EUR/USD.
"Asahang babantayan nang mabuti ngayon ng mga mangangalakal sa palitan ng salapi ang panandaliang bahagi ng kurba ng yield ng US. Nanatiling matibay sa humigit-kumulang +75bp ang mga inaasahan sa karagdagang paghihigpit ng Fed nitong mga nakaraang linggo. Sa tingin namin, maaari itong manatiling ganoon sa mga darating na buwan at maaaring manatiling malakas ang dolyar."
Ang inaasahan ng mga bangko sa susunod na galaw ng Euro
Nagkakaisa ang tatlong bangko na ang magiging takbo ng Euro sa malapit na panahon ay itinatakda ng mga pangyayari sa labas ng mga merkado ng salapi, ngunit magkakaiba ang bigat na ibinibigay nila sa mga nagtutulak dito. Nakikita ng BBH ang pinakamalinaw na panganib ng pagbaba: kung lalawak ang mga agwat ng yield ng France tungo sa antas na naabot ng Italy noong 2018 (250 bps), bibilis ang pagbaba ng EUR/USD patungo sa 1.1000, at ang halalan sa France sa 2027 lamang ang kapani-paniwalang solusyon sa katamtamang panahon. Katulad ng BBH, nakikita rin ng ING na limitado ang potensiyal na pagtaas, ngunit nakabatay ito sa mga posisyon sa merkado — dahil nananatiling matibay sa humigit-kumulang +75bps ang mga inaasahan sa paghihigpit ng Fed, limitado ang puwang para sa pagtaas ng EUR/USD (1.13 ang isang-buwang pagtataya), habang ang pagwawasto pababa ng Dolyar ng US na dulot ng sektor ng teknolohiya ang panganib na maliit ang posibilidad ngunit malaki ang maaaring epekto at maaaring magbukas ng daan patungo sa 1.1340/50. Naiiba ang Commerzbank dahil nakatuon ito sa mga salik na istruktural: maaaring palakasin ng mas malaking pandaigdigang papel ng Euro ang paghahatid ng epekto ng patakarang pananalapi — isang katamtamang positibong salik sa pangmatagalan —, ngunit tumatanggi si Nguyen na ituring itong garantiya ng katatagan ng presyo o kredibilidad ng patakaran sa interes.
Ang pangunahing punto
Nakasalalay ang direksiyon ng Euro sa malapit na panahon sa kung alin ang mauuna: ang paglawak ng agwat ng yield ng France o ang posibleng muling pagpepresyo sa US. Kung lalampas sa 175 bps ang labis na yield ng France at papalapit sa ~250bps na antas ng Italy noong 2018, ang target ng BBH na 1.1000 ang magiging senaryo ng panganib para sa EUR/USD. Sa pangunahing senaryo ng ING, mananatiling limitado sa 1.13 ang euro hangga't matibay na nakapaloob sa mga presyo ang inaasahang paghihigpit ng Fed. Anumang pagwawasto pababa ng Dolyar ng US na pinangungunahan ng sektor ng teknolohiya ay magbubukas ng daan patungo sa 1.1340/50 — ngunit hindi ito pagkakataong nararapat habulin. Bantayan ang agwat ng mga yield ng France at Germany, ang mga pagpupulong ng ECB at Fed sa susunod na linggo, at ang Sentix Euro breakup index upang makumpirma ang alinmang direksiyon; at, gaya ng paalala ng Commerzbank, tandaan na kahit ang euro na may mas mahalagang papel sa pandaigdigang sistema ay hindi makapapalit sa mga salik na istruktural at piskal na siyang magtatakda sa huli ng resulta ng paglaban ng ECB sa implasyon.
(Ginawa ang artikulong ito sa tulong ng isang kasangkapan ng artipisyal na intelihensiya at sinuri ng isang patnugot. Alamin pa.)
Sikat na Artikulo
1Pound ng Britanya: Patuloy ang pagtaas habang sinusubok ng Euro ang suporta sa ibabang hangganan ng channel - Societe Generale2Euro, humina habang muling lumalakas ang Dolyar ng US at dumadagdag sa presyon ang mga pangamba sa utang ng France3Agwat sa mga yield ng bono ng France, malapit sa rekord noong krisis ng 2011: Bakit nakaamba ang 1.1000 para sa euro4Bangko Sentral ng Europa: Pagtaas ng mga ani ng bono, pabor sa pagpapanatili ng mga antas ng interes sa Oktubre – ING5Bumagsak nang 5% ang pilak sa pinakamababang antas sa loob ng tatlong buwan habang tumitindi ang mga inaasahang pagtataas ng interes ng Fed6Bank of England: Idinagdag sa pagtaya ang pagtaas ng interes sa Nobyembre habang nananatiling matatag ang implasyon sa UK – Danske Bank7Rand ng Timog Aprika: Disiplina sa patakarang piskal, sumusuporta sa SAGBs – Societe Generale8Dolyar ng Canada, nananatiling matatag habang nililimitahan ng pagbangon ng dolyar ng US ang karagdagang pagtaas9Patuloy na bumababa ang mga pagtataya: Bakit lalong umiikli ang palugit ng Bitcoin laban sa quantum computing
LIVE QUOTES


LAHAT TUNGKOL SA FOREX
Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan