

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Patuloy na lumalakas ang rupee ng India dahil sa mahinang dolyar ng US at mas mababang presyo ng langis
- Lalong lumalakas ang rupee ng India laban sa dolyar ng US dahil sa ilang salik na sumusuporta rito.
- Mas naging kaakit-akit ang mga salaping may mas mataas na panganib dahil sa mahinang dolyar ng US at mas mababang presyo ng langis.
- Nakaranas ng pagkatalo ang mga Republikano sa US sa halalang panggitnang termino.
Nagpapatuloy ang sunod-sunod na pagtaas ng rupee ng India (INR) laban sa dolyar ng US (USD) sa ikaanim na araw ng kalakalan nitong Huwebes. Bumaba ang pares na USD/INR sa 94.32, ang pinakamababa nito sa loob ng dalawang buwan, habang nahaharap ang dolyar ng US sa matinding presyur ng pagbebenta at malaki ang ibinaba ng presyo ng langis matapos ang pagkatalo ng mga Republikano sa Estados Unidos (US) sa halalang panggitnang termino.
Sa oras ng pagsulat, bumaba nang 0.25% ang US Dollar Index (DXY), na sumusukat sa halaga ng dolyar ng US laban sa anim na pangunahing salapi, sa malapit sa 101.25. Malapit ang USD Index sa pinakamababa nitong antas sa buwang ito na 101.10, na naitala noong nakaraang araw.
Samantala, bumaba nang 1.7% sa malapit sa Rs. 8,222 ang kontrata ng MCX Crude Oil na magtatapos sa Nobyembre 19. Bumagsak nang halos 17.50% ang presyo ng langis nitong nakaraang ilang araw mula sa kamakailang pinakamataas nitong antas na Rs. 9,972.
Paborable ang mas mababang presyo ng langis para sa mga salapi ng mga ekonomiyang tulad ng India, na lubhang umaasa sa pag-aangkat ng langis upang matugunan ang kanilang pangangailangan sa enerhiya.
Nahaharap ang dolyar ng US sa matinding presyur ng pagbebenta sa gitna ng mga inaasahang ang pagkontrol ng mga Demokratiko sa Senado at Kapulungan ng mga Kinatawan ay malamang na “magdulot ng pagkabalam sa usapin ng limitasyon sa utang at matagal na pagsasara ng pamahalaan sa susunod na taon,” ayon sa ING. Nagbabala rin ang bangko na “maaaring magpabigat sa mga sapi ng mga kumpanyang nakatuon sa artipisyal na intelihensiya (AI) ang pangamba sa mas mahigpit na regulasyon (nakita natin kamakailan kung paano nito maaaring pahinain ang dolyar ng US).”
Lalong lumalabo ang pananaw para sa dolyar dahil sa alitang pampolitika sa US habang papalapit ang 2027
Ayon sa mga analista ng ING, maaaring maging karagdagang hadlang sa dolyar sa katamtamang panahon ang kalagayang pampolitika sa US. Paliwanag nila, “gayunman, maaaring humina pa nang kaunti ang dolyar habang papasok ang 2027 kung lalong tututol ang isang mas matapang na Partidong Demokratiko sa mga patakaran ng mga Republikano, kabilang ang pagbabawas ng regulasyon at pagpapalawak ng imprastruktura ng AI.” Dagdag ng ING, “ang posibilidad ng matagal na pagsasara ng pamahalaan sa kalagitnaan ng 2027 ay higit na sumusuporta sa pananaw na hihina ang dolyar sa tag-init ng susunod na taon,” na nagpapatibay sa kanilang pananaw na maaaring lalong makabawas sa pagiging kaakit-akit ng salapi ang tumitinding alitang pampolitika.
Pagkatalo ng mga Republikano, nagpapababa sa panganib ng higit pang paglala ng digmaan sa Iran
Nabawasan ang pangamba sa higit pang paglala ng alitan sa pagitan ng US at Iran dahil sa tagumpay ng mga Demokratiko sa US sa halalang panggitnang termino, na nagresulta sa matarik na pagbaba ng presyo ng langis.
Samantala, ang mga kargamento ng krudo na dumaraan sa Kipot ng Hormuz — isang kritikal na makitid na daanang dinaraanan ng halos 20% ng pandaigdigang suplay ng enerhiya — ay nakabalik na sa halos kapantay ng dami bago ang digmaan, ayon sa mga analista, bagaman mas mataas ang gastos, iniulat ng Reuters.
“Ang pagpapatuloy ng suplay mula sa Golpo ay muling nagdulot ng labis na suplay sa pandaigdigang merkado ng langis matapos ang ilang buwang pagkaantala dulot ng digmaan,” ayon sa JP Morgan.
Teknikal na Pagsusuri ng USD/INR
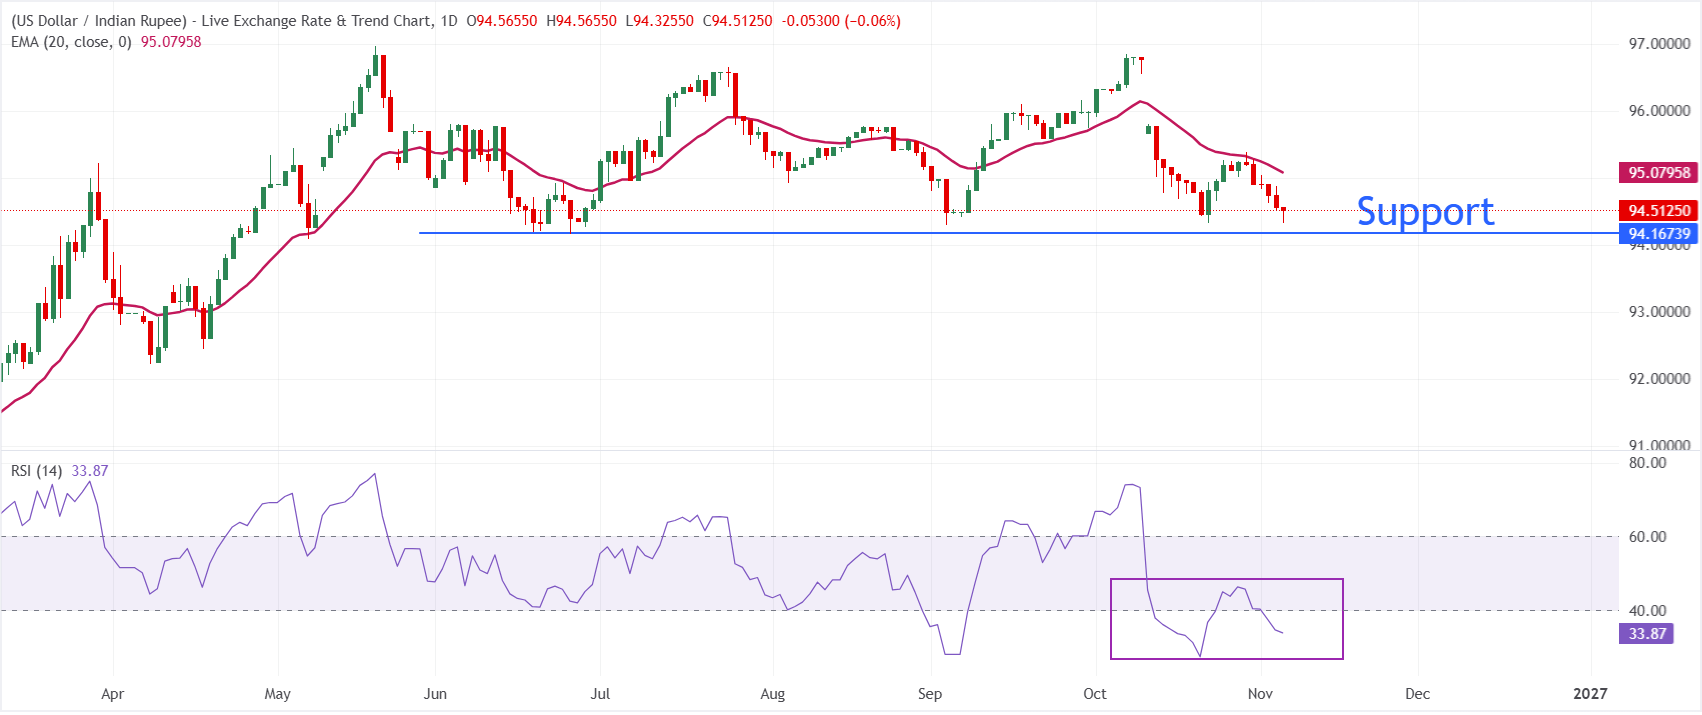
Nitong Huwebes, bumaba ang USD/INR sa 94.32 at nananatiling nakatuon sa pagbaba sa maikling panahon dahil hindi pa rin makalampas ang kasalukuyang presyo sa 20-panahong Exponential Moving Average (EMA) sa 95.08. Patuloy na nananatili ang pares sa ibaba ng nagbabagong antas ng resistensiyang ito, habang ang Relative Strength Index (RSI) na nasa 33.9 ay bahagyang nasa itaas lamang ng sona ng labis na pagbebenta. Ipinahihiwatig nito na nagpapatuloy ang presyur sa pagbaba ngunit papalapit na sa sukdulan.
Sa direksiyon ng pagtaas, matatagpuan ang paunang resistensiya sa 20-araw na EMA malapit sa 95.08. Kailangang makabalik ang pares sa itaas nito upang humupa ang kasalukuyang presyur sa pagbaba at mabuksan ang posibilidad ng pansamantalang pag-angat bilang pagwawasto. Sa direksiyon ng pagbaba, ang pinakamababang antas noong Hunyo 25 na 94.16 ang pangunahing antas ng suporta.
(Isinulat ang teknikal na pagsusuri sa ulat na ito sa tulong ng isang kasangkapang gumagamit ng AI. Alamin ang higit pa.)
Mga Madalas Itanong Tungkol sa Rupee ng India
Ang rupee ng India (INR) ay isa sa mga salaping pinakasensitibo sa mga panlabas na salik. Kabilang sa mga nakaaapekto rito ang presyo ng krudo (lubhang umaasa ang bansa sa inaangkat na langis), ang halaga ng dolyar ng US – isinasagawa sa USD ang karamihan ng kalakalan – at ang antas ng dayuhang pamumuhunan. Kabilang din sa mga pangunahing salik na nakaaapekto sa rupee ang direktang pakikialam ng Reserve Bank of India (RBI) sa mga merkado ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan, gayundin ang antas ng mga interes na itinatakda ng RBI.
Aktibong nakikialam ang Reserve Bank of India (RBI) sa mga merkado ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan at makatulong sa pagpapadali ng kalakalan. Bukod dito, sinisikap ng RBI na mapanatili ang implasyon sa target nitong 4% sa pamamagitan ng pagsasaayos ng mga antas ng interes. Karaniwang nagpapalakas sa rupee ang mas mataas na interes. Ito ay dahil sa papel ng estratehiyang ‘carry trade’, kung saan nangungutang ang mga mamumuhunan sa mga bansang may mas mababang interes upang ilagak ang kanilang pera sa mga bansang nag-aalok ng relatibong mas mataas na interes at kumita mula sa pagkakaiba ng mga ito.
Kabilang sa mga salik na makroekonomikong nakaaapekto sa halaga ng rupee ang implasyon, mga antas ng interes, bilis ng paglago ng ekonomiya (GDP), balanse ng kalakalan, at pagpasok ng dayuhang pamumuhunan. Maaaring humantong ang mas mabilis na paglago sa mas maraming pamumuhunan mula sa ibang bansa, na nagpapataas ng demand para sa rupee. Ang pagliit ng depisito sa kalakalan ay hahantong sa kalaunan sa mas malakas na rupee. Paborable rin para sa rupee ang mas mataas na interes, lalo na ang tunay na antas ng interes (interes na binawasan ng implasyon). Ang kalagayang mas handang tumanggap ng panganib ang mga mamumuhunan ay maaaring humantong sa mas malaking pagpasok ng direkta at di-direktang dayuhang pamumuhunan (FDI at FII), na kapaki-pakinabang din para sa rupee.
Karaniwang negatibo para sa salapi ang mas mataas na implasyon, lalo na kung mas mataas ito kumpara sa mga bansang kauri ng India, dahil sumasalamin ito sa pagbaba ng halaga dahil sa labis na suplay. Pinatataas din ng implasyon ang gastos sa mga iniluluwas na produkto, na humahantong sa pagbebenta ng mas maraming rupee upang makabili ng mga inaangkat na produkto, na negatibo para sa rupee. Kasabay nito, ang mas mataas na implasyon ay karaniwang nagtutulak sa Reserve Bank of India (RBI) na magtaas ng interes, at maaari itong maging paborable para sa rupee dahil sa mas mataas na demand mula sa mga pandaigdigang mamumuhunan. Kabaligtaran naman ang epekto ng mas mababang implasyon.
Sikat na Artikulo
1Patuloy na lumalakas ang rupee ng India dahil sa mahinang dolyar ng US at mas mababang presyo ng langis2Humihina ang pound ng Britanya laban sa yen ng Japan bago ang desisyon ng BoE sa patakaran sa pananalapi3Pagtataya sa Presyo ng GBP/USD: Nananatiling pabor sa pagtaas habang nasa itaas ng mahalagang suporta bago ang desisyon ng BoE4Bumagsak ang United States Dollar Index sa pinakamababang antas ngayong buwan malapit sa 101.00 kasunod ng malawakang tagumpay ng mga Demokratiko5Pagtataya sa Presyo ng AUD/USD: Tila nag-aatubili ang mga mamimili sa itaas ng 0.7000 habang nagsasabay ang paninindigan ng RBA na pabor sa pagpapaluwag ng patakaran at ang paghina ng USD6Pagtataya sa Presyo ng Official Trump: TRUMP, bumagsak sa pinakamababang antas sa kasaysayan habang tumitindi ang presyur sa pagbebenta7Pagtataya sa Presyo ng EUR/JPY: Bumaba sa ilalim ng 178.00, nananatiling negatibo ang pananaw habang nasa ibaba ng 100-araw na SMA8Presyo ng ginto sa India ngayong araw: Tumaas ang ginto, ayon sa datos ng FXStreet9Pagtataya sa Presyo ng EUR/USD: Hinihintay ng mga mamimili ang paglagpas sa resistansiya sa 1.1270, ang itaas na hangganan ng saklaw ng presyo


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan