

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
هل يمكن أن ترتفع بيتكوين إذا أبقى الاحتياطي الفيدرالي أسعار الفائدة مرتفعة لفترة أطول؟
أعاد رفع الاحتياطي الفيدرالي الأمريكي أسعار الفائدة في سبتمبر، بعد انقطاع دام ثلاث سنوات، لكبح معدلات التضخم المثيرة للقلق، المخاوف من أن يؤدي تراجع السيولة إلى الضغط على بيتكوين (BTC)، على غرار السوق الهابطة في عام 2022.
وتعود المخاوف بشأن التضخم إلى ارتفاع أسعار نفط برنت عقب الحرب الأمريكية الإيرانية التي بدأت في 28 فبراير، ولا تزال تعطل الشحنات عبر مضيق هرمز، مما يؤثر مباشرة في الأسواق العالمية ومعنويات المستثمرين.
ولكبح التضخم المتصاعد، يضطر الاحتياطي الفيدرالي إلى رفع أسعار الفائدة، مما يقلص سيولة السوق والطلب لدى المستهلكين والمنتجين على حد سواء. ونتيجة لذلك، تتراجع شهية المستثمرين للمخاطرة، مما يضغط على الأسهم والعملات المشفرة وغيرها من الأصول عالية المخاطر.
ورغم أن الأسواق أخذت الحرب في الحسبان إلى حد كبير، فإن احتمال رفع الاحتياطي الفيدرالي أسعار الفائدة مستقبلًا، على غرار دورة عام 2022، يطرح السؤال التالي: هل تدخل بيتكوين دورة هبوط جديدة؟
المخاوف الجيوسياسية تهدد بإعادة عقارب الساعة إلى مارس 2022
تخشى السوق الأوسع تكرار سيناريو السوق الهابطة لبيتكوين في عام 2022، حين تجاوز سعر خام برنت 130 دولارًا للبرميل، مما دفع الاحتياطي الفيدرالي إلى رفع سعر الفائدة على الأموال الفيدرالية على مدى عدة أشهر.
وتصاعد توتر الأسواق عندما اضطر الاحتياطي الفيدرالي الأمريكي إلى رفع أسعار الفائدة بمقدار ربع نقطة مئوية في 16 سبتمبر، للمرة الأولى منذ ثلاث سنوات. وارتفع النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75%–4.00%. وصعد مؤشر أسعار المستهلك الأمريكي (CPI) إلى 3.7% على أساس سنوي في سبتمبر، مقارنة مع 3.4% في أغسطس، بينما تسارع التضخم الشهري إلى 0.6%.
لكن هذه الخطوة أعقبها إبقاء الاحتياطي الفيدرالي سعر الفائدة المرجعي دون تغيير في 28 أكتوبر، بقرار أُقر بأغلبية 10 أصوات مقابل صوتين، مما يشير إلى مزيد من الزيادات المقبلة. وقد يؤدي استمرار الضغوط السعرية إلى إبقاء الأوضاع المالية تقييدية والحد من رأس المال المتاح للأصول المضاربية.
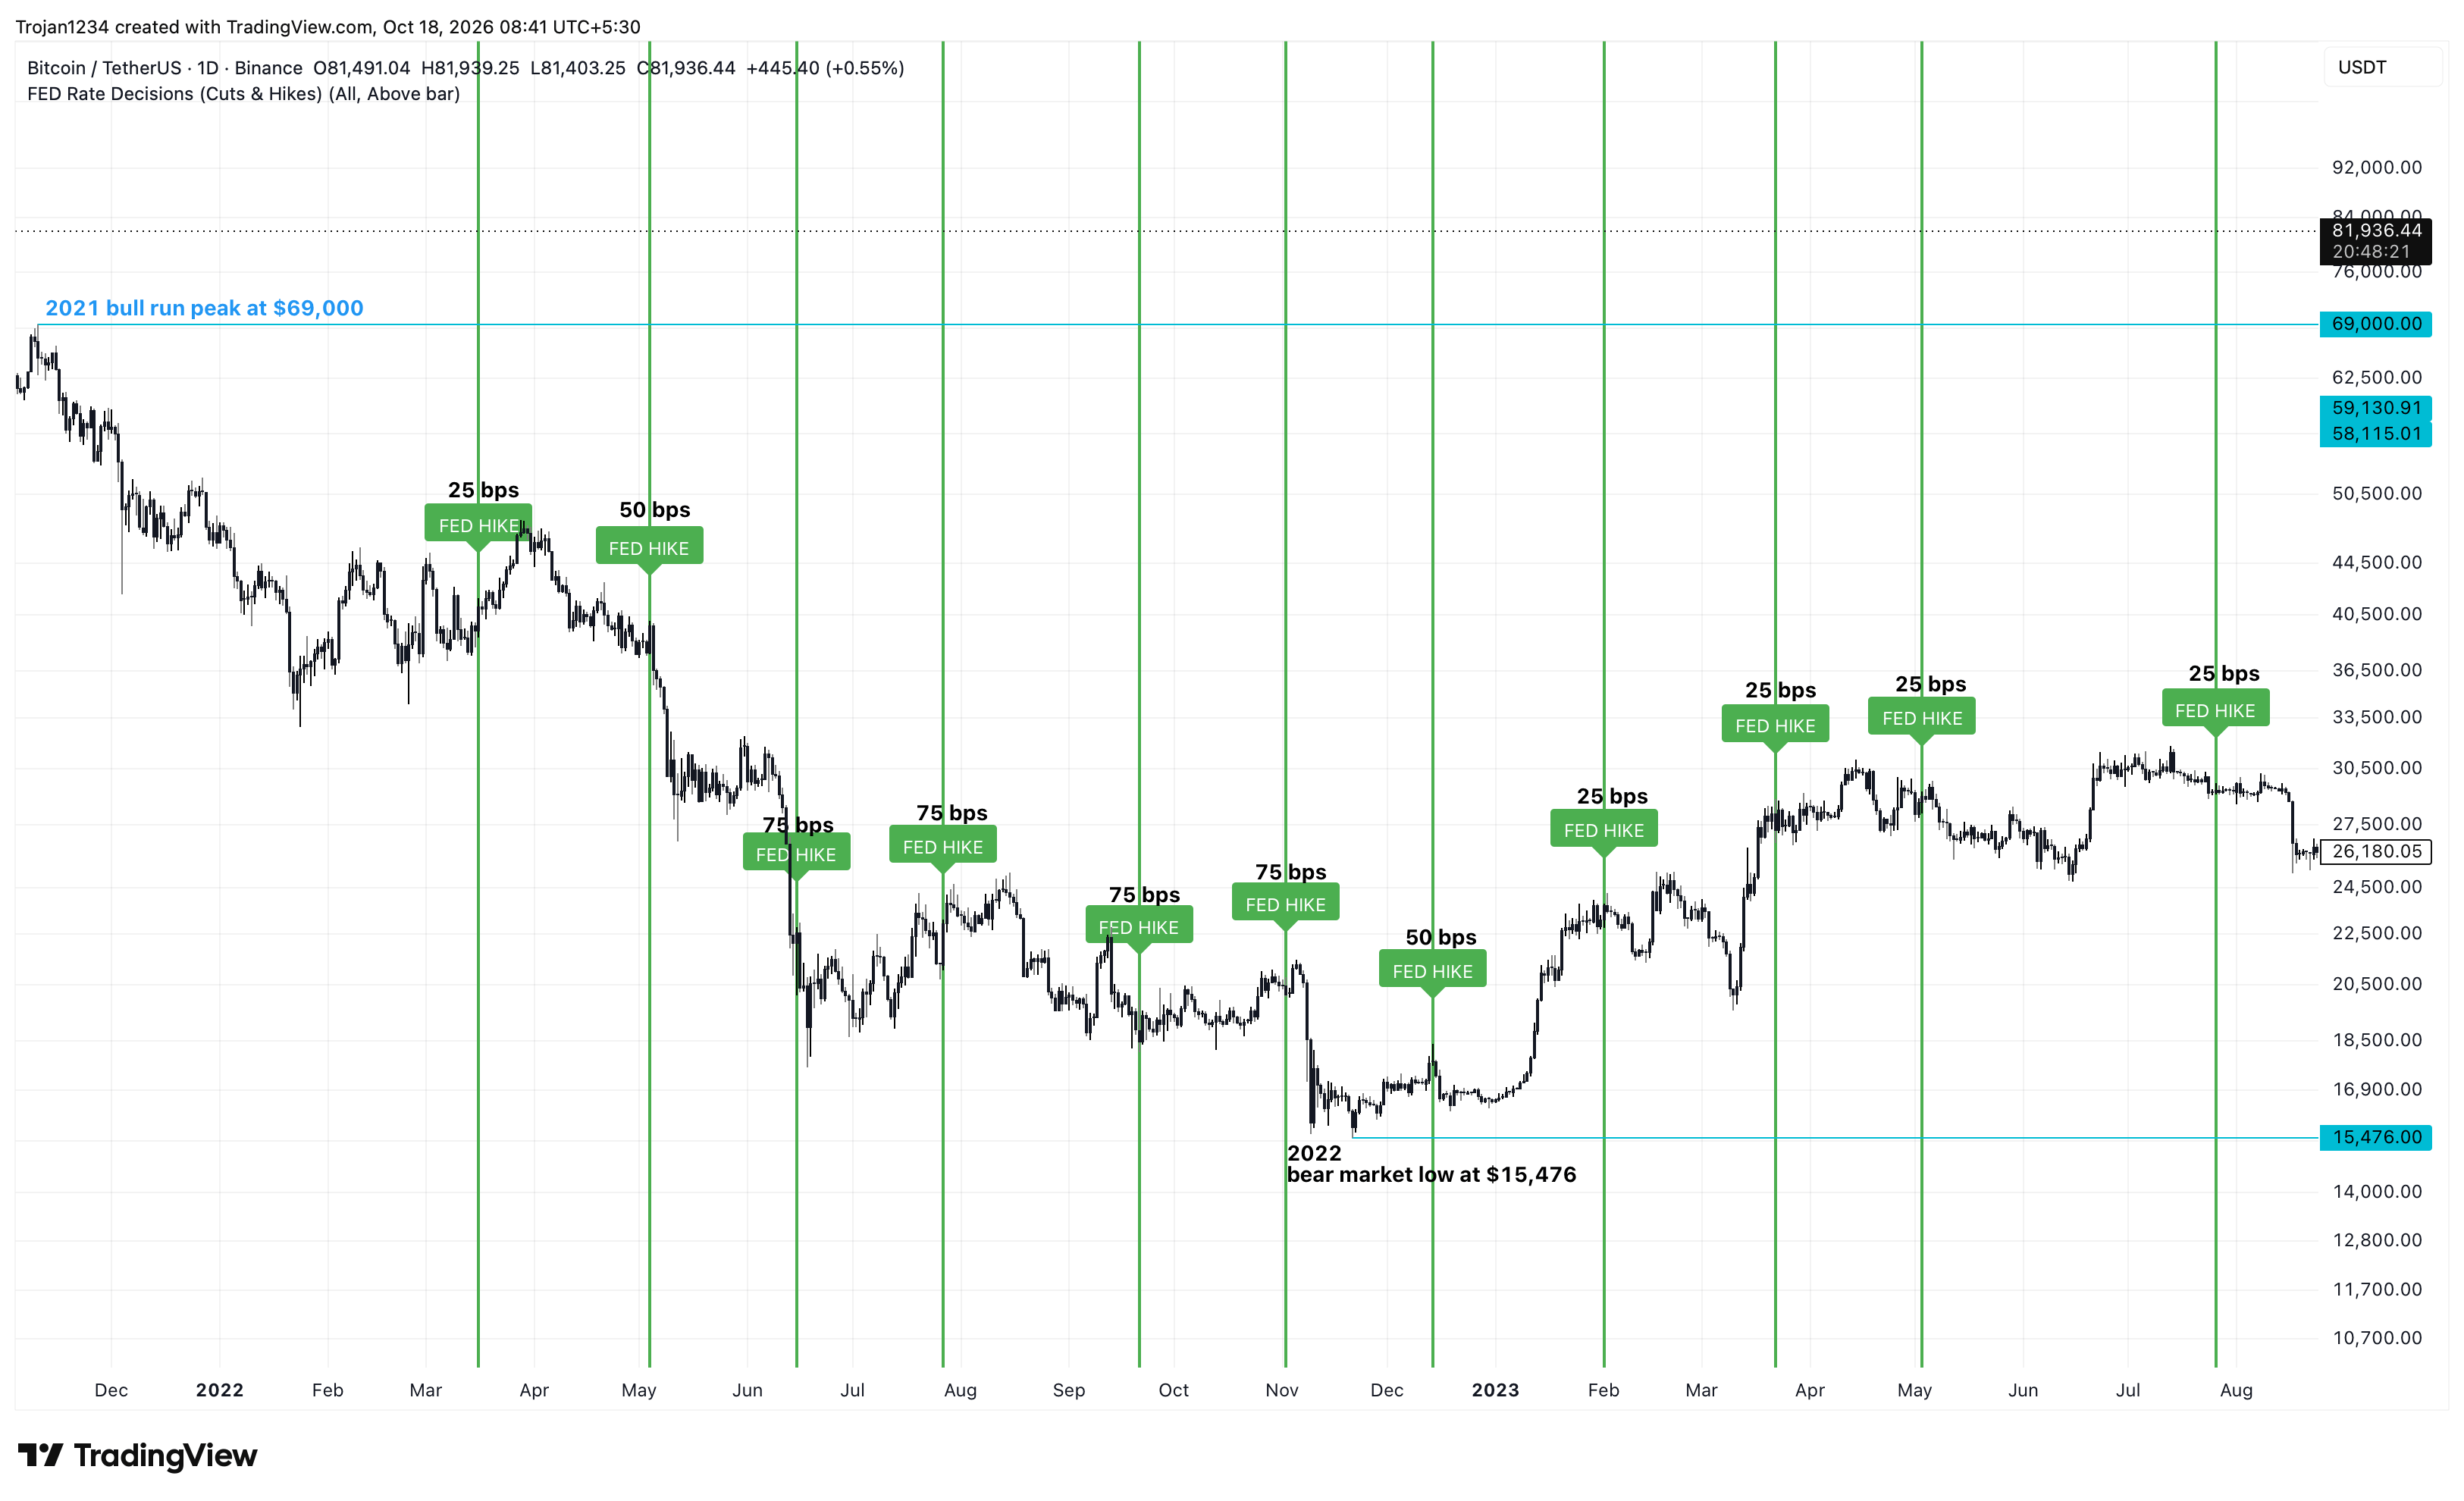
وتوضح دورة 2022–2023 هذه العلاقة المعقدة بين بيتكوين ورفع أسعار الفائدة. فقد هبط سعر BTC بنحو 78%، من قرابة 69,000 دولار في نوفمبر 2021 إلى نحو 15,476 دولارًا في نوفمبر 2022، بينما رفع الاحتياطي الفيدرالي أسعار الفائدة من مستويات قريبة من الصفر إلى 4.25%–4.50%.
وسرّعت أربع زيادات متتالية، بواقع 75 نقطة أساس لكل منها في عام 2022، وتيرة التشديد النقدي، وقد سبقتها وتلتها ثلاث زيادات أصغر. ومع انهيار منظومة Terra، وتعثر جهات إقراض العملات المشفرة، وقضية إفلاس FTX، فاقمت هذه الزيادات ضغوط البيع.
ومع ذلك، تعافت بيتكوين خلال عام 2023 رغم استمرار الاحتياطي الفيدرالي في رفع أسعار الفائدة بوتيرة أبطأ، حتى بلغت في نهاية المطاف 5.25%–5.50% في يوليو. ويبرز هذا التعافي كيف يمكن لتوقعات السوق وتمركز المستثمرين والطلب أن تفوق في تأثيرها الأثر الفوري لرفع أسعار الفائدة.
الطلب المؤسسي قد يعوض ضغوط التضخم
بالمقارنة مع السوق الهابطة لبيتكوين في عام 2022، يختلف هيكل سوق بيتكوين في عام 2026، إذ أصبحت صناديق بيتكوين الفورية المتداولة في البورصة (ETFs) وحيازات الشركات من BTC مصادر مهمة للطلب المؤسسي. وتشير دورة بيتكوين الممتدة لأربع سنوات إلى انعكاس صعودي مرتقب في عام 2026، وفقًا لما أوردته FXStreet سابقًا.
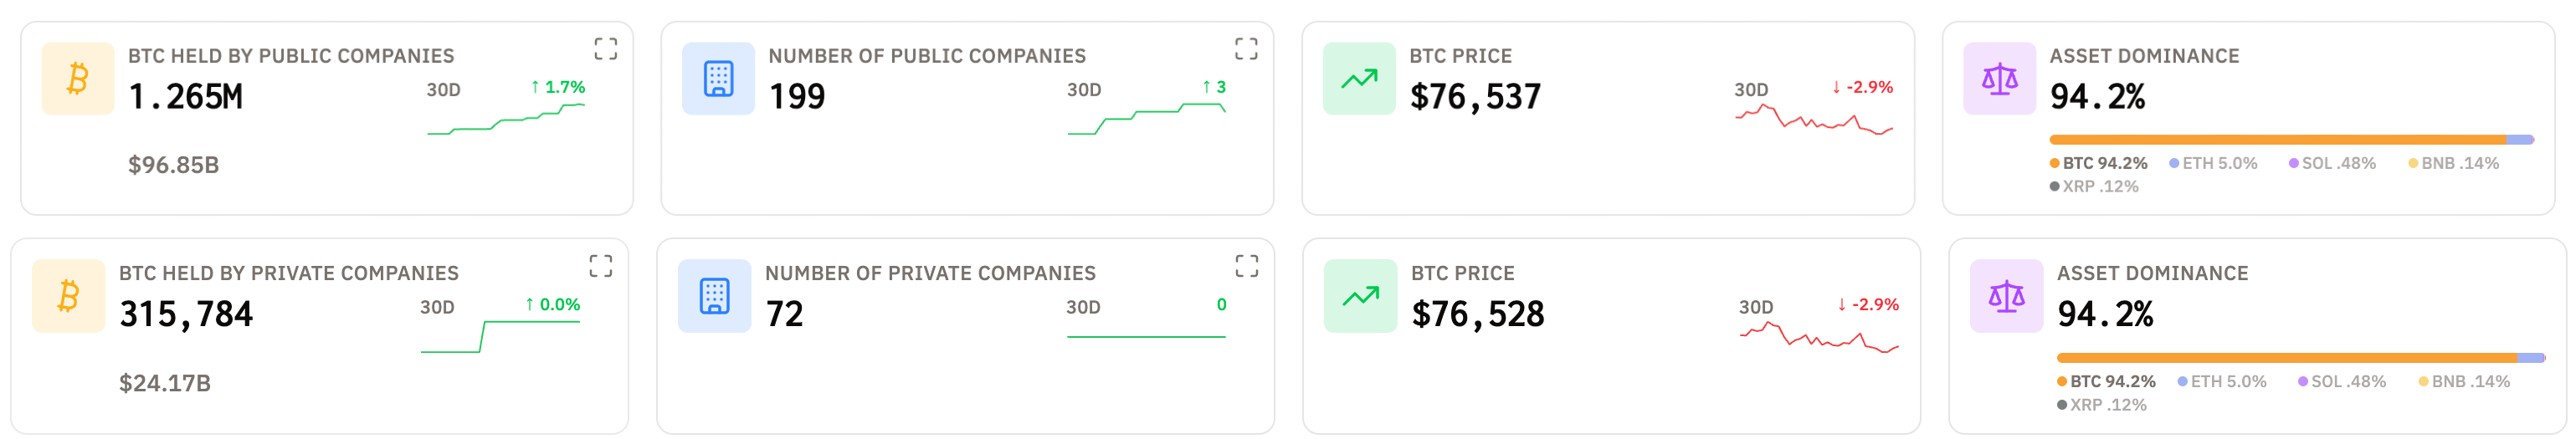
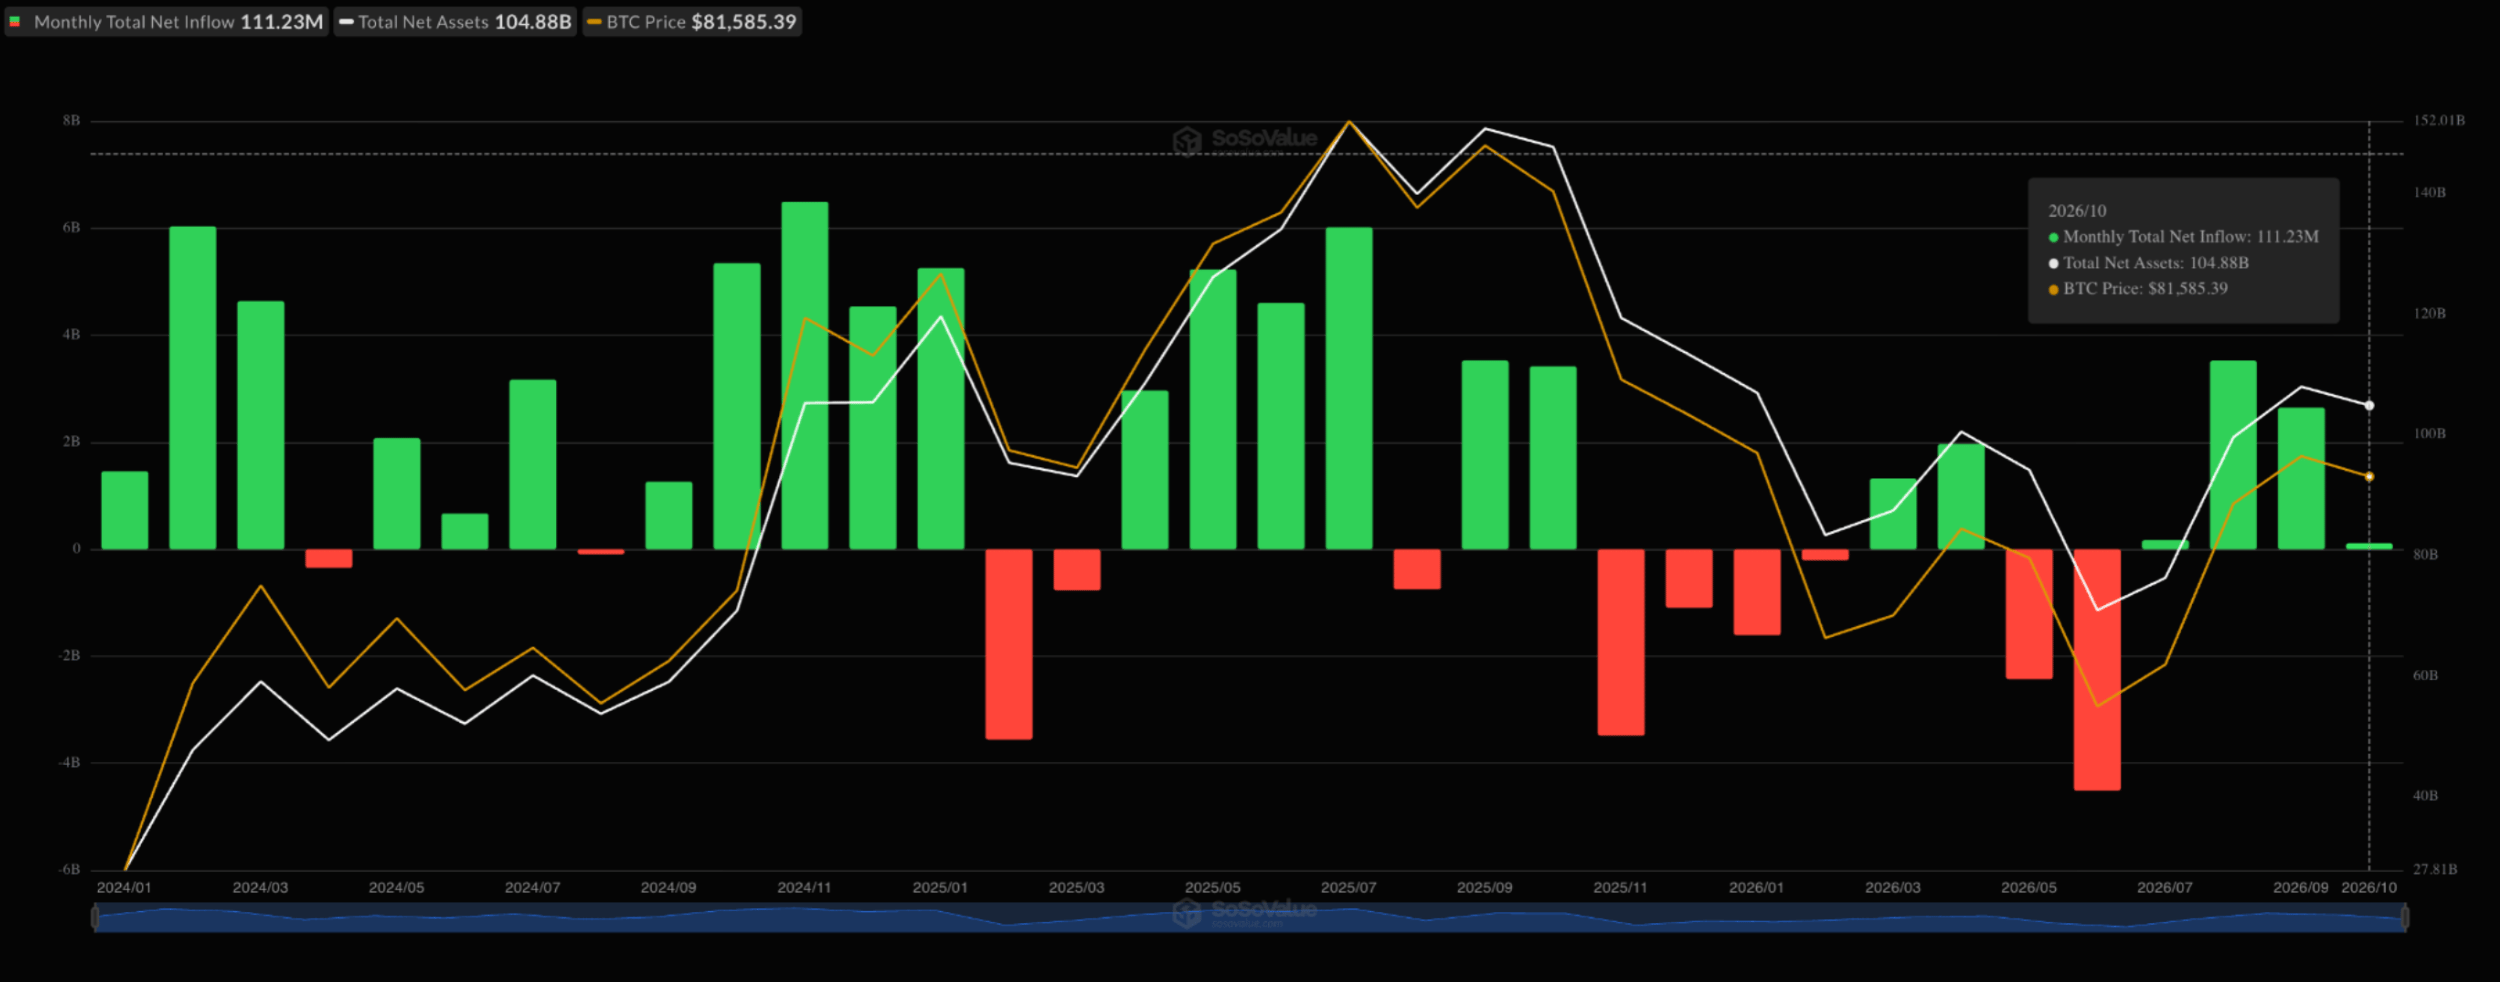
وحتى 28 أكتوبر، سجلت صناديق بيتكوين الفورية المتداولة في البورصة الأمريكية تدفقات داخلة في 22 شهرًا وتدفقات خارجة في 11 شهرًا منذ إطلاقها في يناير 2024، وبلغ إجمالي صافي التدفقات 104.9 مليار دولار. وفي الوقت نفسه، تمتلك الشركات الخاصة والشركات المدرجة في البورصة بيتكوين بقيمة 103.7 مليار دولار و22.8 مليار دولار على التوالي. وتدعم هذه الحيازات الكبيرة لدى الصناديق والشركات الطلب، مع تمويل بعض المشتريات من خلال إصدار الأسهم أو الاقتراض أو الأوراق المالية الممتازة.
لكن استمرار التصحيح في بيتكوين لفترة طويلة قد يضعف قدرتها على الاحتفاظ بهذه الحيازات، كما ظهر مؤخرًا عندما باعت Strategy جزءًا من حيازاتها من BTC لتعزيز احتياطياتها النقدية. وقد تحد موجة محتملة من زيادات أسعار الفائدة من السيولة المتاحة لهذه المؤسسات، مما يبطئ وتيرة تراكم حيازاتها أو حتى يحول هذه الحيازات إلى مصدر للمعروض.
رؤية خبير: مدير أبحاث الأصول الرقمية في WisdomTree يتناول صمود بيتكوين في ظل الصناديق المتداولة ومخاطر الذكاء الاصطناعي
في مقابلة حصرية مع FXStreet، سألت Dovile Silenskyte، مدير أبحاث الأصول الرقمية في WisdomTree، عن توقعاته لبيتكوين في ظل استمرار حالة عدم اليقين بشأن الأوضاع العامة للسوق.
- تشير دورة بيتكوين الممتدة لأربع سنوات إلى أن السوق الهابطة قد تنتهي في أواخر عام 2026، لكن السوق تواجه ضغوطًا هبوطية مع التركيز على أسعار فائدة الاحتياطي الفيدرالي والمخاطر الجيوسياسية. فهل يمكن لصناديق بيتكوين الفورية المتداولة في البورصة (ETFs)، وخزائن الأصول الرقمية لدى الشركات (DATs)، والحيازات الحكومية أن تعوض هذه المخاطر الاقتصادية الكلية؟
ما يميز هذه الدورة هو القنوات التي يصل عبرها الطلب إلى بيتكوين. فالمحافظ الاستثمارية الراسخة، والميزانيات العمومية للشركات، والاستراتيجيات السيادية تتيح الآن قنوات قد تساعدها على الصمود أمام ضغوط الاقتصاد الكلي.
تسهّل الصناديق الفورية المتداولة في البورصة على المستثمرين تخصيص استثمارات عبر بنية سوقية مألوفة. وقد توفر خزائن الشركات طلبًا استراتيجيًا أطول أجلًا، في حين يمكن للحيازات السيادية، إذا جرى الاحتفاظ بها، أن تخفف ضغوط البيع المحتملة. وفي ظل محدودية معروض بيتكوين، قد يدعم استمرار الشراء والاحتفاظ عبر هذه القنوات الأسعار، حتى مع ضغط عدم اليقين بشأن أسعار الفائدة والتوترات الجيوسياسية على شهية المخاطرة.
لكن الدعم الهيكلي لا يلغي المخاطر الدورية. فقد تنعكس تدفقات الصناديق المتداولة في البورصة، وتظل مشتريات الشركات حساسة لظروف التمويل. وتمنح قاعدة المستثمرين الأوسع بيتكوين مزيدًا من مصادر الطلب المحتملة عندما تتحسن المعنويات، لكنها لا تضع حدًا أدنى للأسعار.
ولذلك، يظل بلوغ القاع في أواخر عام 2026 سيناريو محتملًا، وليس توقعًا يمكن التعويل عليه. وتستند الحجة الأقوى لصالح الصعود إلى التبني المؤسسي [مقترنًا] بتحسن السيولة العالمية. فإذا انخفضت العوائد الحقيقية وتيسرت الأوضاع النقدية، فقد تستفيد بيتكوين من الطلب الهيكلي وبيئة اقتصادية كلية أكثر دعمًا.
- من المتوقع أن تبلغ إصدارات أدوات الدين المرتبطة بالذكاء الاصطناعي 500 مليار دولار في عام 2026، مما يثير مخاوف من تصاعد الضغوط على أسواق السندات والائتمان. فهل يمكن لطفرة الاستثمار في الذكاء الاصطناعي أن تشدد الأوضاع المالية، وتحوّل رأس المال بعيدًا عن الأصول المضاربية، وتضغط على بيتكوين؟
قد ينافس الاستثمار في الذكاء الاصطناعي بيتكوين على رأس المال في الأجل القريب، لكن نمو أحدهما لا يستلزم إعاقة نمو الآخر. فبإمكان المستثمرين تمويل التوسع في الذكاء الاصطناعي مع زيادة انكشافهم على بيتكوين.
وتكمن المخاطر المباشرة في ظروف التمويل. فقد يؤدي الاقتراض الكثيف لتمويل البنية التحتية للذكاء الاصطناعي إلى ارتفاع تكاليف التمويل إذا تجاوز المعروض من أدوات الدين طلب المستثمرين. ومع ذلك، فإن زيادة الإصدارات لا تعني تلقائيًا تشديد الأوضاع المالية. فحصيلة هذه الإصدارات تمول الاستثمار وتتداول داخل الاقتصاد. والمهم هو قدرة الأسواق على استيعاب أدوات الدين، وقدرة المشروعات على تحقيق عوائد تبرر الاقتراض.
ومع مرور الوقت، تتمثل الفرصة الأهم في تعزيز الإنتاجية. فإذا حقق الذكاء الاصطناعي مكاسب في الكفاءة ترفع الإنتاج وتخفف الضغوط التضخمية، فقد يهيئ بيئة أكثر دعمًا للاستثمار، بما في ذلك بيتكوين. وهذه نتيجة معقولة محتملة، وليست مكسبًا مضمونًا من الإنفاق على الذكاء الاصطناعي.
كذلك تستند مبررات الاستثمار في بيتكوين إلى أسس مختلفة. فهي تتيح الانكشاف على أصل رقمي نادر، بدلًا من أرباح الشركات أو قدرة جهة مُصدرة على سداد ديونها. ومن ثم، تتجاوز جاذبيتها دورة الإنفاق على التكنولوجيا.
أبرز الخلاصات: ما تحتاج إلى معرفته
قبل النظر إلى جميع العوامل من منظور هبوطي، تُظهر بيتكوين قدرة قوية على الصمود، إذ تتمسك بمستويات أعلى من مستويات الدعم الرئيسية وسط حالة عدم اليقين في السوق الأوسع. ويتمثل الفارق الرئيسي لبيتكوين في دورة رفع أسعار الفائدة المحتملة المقبلة في الطلب المؤسسي، الذي قد يدعم موجة الصعود المستدامة التالية.
لكن هذه الصناديق قد لا تتمكن من دعم الأسعار طوال فترة ممتدة من رفع أسعار الفائدة، في وقت تتوقع فيه السوق زيادة أخرى بمقدار 25 نقطة أساس قبل نهاية عام 2026.
لذا، يتمثل الاختبار الحقيقي في مدى قدرة الطابع المؤسسي المتنامي لبيتكوين على الصمود أمام صدمة السيولة المقبلة، دون تكرار التراجعات الحادة التي شهدتها الدورات السابقة.
المقالات الشائعة
1اليورو يواصل تعافيه من أدنى مستوى منذ بداية العام عقب قرار المركزي الأوروبي ويستعيد مستوى 1.1200 مقابل الدولار الأمريكي الضعيف2الجنيه الإسترليني يرتفع بدعم من توقعات بتشديد السياسة النقدية لبنك إنجلترا وضعف الدولار الأمريكي3هل يمكن أن ترتفع بيتكوين إذا أبقى الاحتياطي الفيدرالي أسعار الفائدة مرتفعة لفترة أطول؟4بنك الشعب الصيني يحدد السعر المرجعي لزوج USD/CNY عند 6.7138 مقابل 6.7147 سابقًا5الدولار النيوزيلندي يجد صعوبة في جذب المشترين مع الحدّ من خسائره بفعل ضعف الدولار الأمريكي6XRP يتراجع 6% رغم توقعات بوصول إيرادات Ripple إلى 900 مليون دولار على أساس سنوي7خام WTI يستقر دون 102.00 دولار مع موازنة الآمال الدبلوماسية لمخاطر الإمدادات في الشرق الأوسط8الدولار الأسترالي يكسر المتوسط المتحرك البسيط لـ100 يوم هبوطًا بعد صدور بيانات تضخم أمريكية مرتفعة9الحوثيون في اليمن يقولون إنهم هاجموا مصفاة رأس تنورة السعودية وأهدافًا في قطاع الطيران وأهدافًا عسكرية


ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgmasia.com



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة