

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-Inflation dürfte im Oktober nachlassen: Märkte bewerten Erwartungen an Fed-Zinserhöhungen neu
- Der US-Verbraucherpreisindex dürfte im Oktober gegenüber dem Vormonat um 0,3 % steigen.
- Die monatliche Kerninflationsrate dürfte von 0,3 % im September auf 0,2 % zurückgehen.
- Der Inflationsbericht könnte zusammen mit geopolitischen Nachrichten und der Entwicklung am Aktienmarkt kurzfristig die Bewertung des US-Dollars beeinflussen.
Das US Bureau of Labor Statistics (BLS) veröffentlicht am Dienstag die Daten zum Verbraucherpreisindex (CPI) für Oktober. Die Veröffentlichung könnte die Bewertung des US-Dollars (USD) beeinflussen, da Anleger die Zinsaussichten der US-Notenbank Federal Reserve (Fed) neu bewerten.
Der Bericht wird für die meisten CPI-Reihen keine prozentualen Veränderungen gegenüber dem Vorjahresmonat enthalten. Grund dafür sind fehlende Monatsdaten für Oktober 2025, da während des Regierungsstillstands vom 1. Oktober 2025 bis zum 12. November 2025 keine Daten erhoben wurden.
„Für die meisten CPI-Reihen konnte das BLS keine Indexwerte für Oktober 2025 veröffentlichen. Daher wird das BLS für Oktober 2026 bei den Indizes, für die keine Daten für Oktober 2025 vorliegen, keine prozentualen Veränderungen gegenüber dem Vorjahresmonat veröffentlichen“, erklärte das BLS in einer Pressemitteilung.
Für den Gesamtverbraucherpreisindex wird ein monatlicher Anstieg um 0,3 % erwartet, nach einem Plus von 0,6 % im September. Der Kernverbraucherpreisindex dürfte um 0,2 % zulegen, verglichen mit 0,3 % im Vormonat.
Die Ökonomen der Deutschen Bank rechnen bei den anstehenden US-Inflationsdaten mit einer deutlichen Abschwächung. Sie erwarten, dass „der Gesamtverbraucherpreisindex gegenüber dem Vormonat um 0,20 % steigt, nach zuvor 0,65 %, und der Kernverbraucherpreisindex ebenfalls um 0,20 % zulegt, nach zuletzt 0,33 %“. Trotz der erwarteten schwächeren Werte rechnet das Team der Bank „weiterhin mit Zinserhöhungen um jeweils 25 Basispunkte bei den FOMC-Sitzungen im Dezember und März, sofern sich die Finanzierungsbedingungen nicht weiter deutlich verschärfen“.
Wirtschaftsindikator
Verbraucherpreisindex (Veränderung zum Vormonat)
Inflationäre oder deflationäre Tendenzen werden gemessen, indem die Preise eines Warenkorbs repräsentativer Güter und Dienstleistungen regelmäßig zusammengefasst und als Verbraucherpreisindex (CPI) dargestellt werden. Die CPI-Daten werden monatlich erhoben und vom US-Amt für Arbeitsstatistik veröffentlicht. Die monatliche Veränderungsrate vergleicht die Güterpreise im Berichtsmonat mit denen des Vormonats. Der CPI ist ein wichtiger Indikator zur Messung der Inflation und von Veränderungen im Kaufverhalten. Ein hoher Wert wird im Allgemeinen als bullisch für den US-Dollar (USD) angesehen, ein niedriger Wert hingegen als bärisch.
Mehr erfahren.Nächste Veröffentlichung: Di., 10. Nov. 2026, 13:30
Häufigkeit: Monatlich
Konsensprognose: 0,3 %
Vorheriger Wert: 0,6 %
Quelle:US-Amt für Arbeitsmarktstatistik
Die US-Notenbank Federal Reserve (Fed) hat ein duales Mandat: Sie soll Preisstabilität und maximale Beschäftigung gewährleisten. Diesem Mandat zufolge sollte die Inflation bei rund 2 % gegenüber dem Vorjahr liegen. Seit die Welt von einer Pandemie getroffen wurde, ist die Preisstabilität jedoch zur größten Schwachstelle bei der Erfüllung des Notenbankmandats geworden, und das bis heute. Lieferkettenprobleme und Engpässe treiben den Preisdruck weiter nach oben, während der Verbraucherpreisindex (CPI) auf dem höchsten Stand seit mehreren Jahrzehnten verharrt. Die Fed hat bereits Maßnahmen zur Eindämmung der Inflation ergriffen und dürfte auf absehbare Zeit an ihrem entschlossenen Kurs festhalten.
Wie könnte sich der Bericht zum US-Verbraucherpreisindex auf EUR/USD auswirken?
Laut dem CME FedWatch Tool rechnen die Märkte derzeit mit einer Wahrscheinlichkeit von etwa 80 % damit, dass die Federal Reserve (Fed) den Leitzins auf ihrer letzten Sitzung des Jahres um weitere 25 Basispunkte anheben wird.
Auf einer Pressekonferenz nach der Entscheidung der Fed im Oktober, die Zinsen unverändert in einer Spanne von 3,75 % bis 4,00 % zu belassen, bezeichnete Fed-Chef Kevin Warsh die Lage am Arbeitsmarkt als „positiv“. Er ergänzte, dass sich die Diskussion unter den Währungshütern vor allem auf das Mandat der Preisstabilität konzentriere. Der Arbeitsmarktbericht für Oktober bestätigte einen robusten Arbeitsmarkt: Die Beschäftigung außerhalb der Landwirtschaft (Nonfarm Payrolls, NFP) stieg um 165.000 Stellen, und die Arbeitslosenquote sank trotz einer leicht gestiegenen Erwerbsquote auf 4,1 %.
Unterdessen fielen die Rohölpreise in der vergangenen Woche deutlich, da die Märkte nach der Niederlage der Republikaner bei den Zwischenwahlen optimistischer hinsichtlich einer diplomatischen Lösung des Konflikts im Nahen Osten wurden. Zwar wird sich dieser jüngste Rückgang noch nicht in den Inflationszahlen für Oktober niederschlagen. Eine deutliche Abwärtsüberraschung beim monatlichen Verbraucherpreisindex mit einem Anstieg von 0,1 % oder weniger könnte jedoch zusammen mit einem anhaltenden Rückgang der Energiepreise dazu führen, dass die Marktteilnehmer eine Zinserhöhung im Dezember nicht mehr einpreisen. In diesem Szenario könnte der US-Dollar (USD) plötzlich unter Verkaufsdruck geraten und EUR/USD kurzfristig zu bullischem Momentum verhelfen.
Umgekehrt könnten ein Wert auf oder über dem Niveau der Markterwartungen und ausbleibende Fortschritte bei den Waffenstillstandsverhandlungen mit dem Iran die Aussicht auf eine Zinserhöhung im nächsten Monat festigen. Die Marktpositionierung deutet jedoch darauf hin, dass das Aufwärtspotenzial des USD in diesem Szenario begrenzt bleiben könnte, sodass EUR/USD nur kurzzeitig bärisch reagieren könnte.
Zugleich könnte das Geschehen an den Aktienmärkten die Bewertung des USD und die Entwicklung von EUR/USD zusätzlich beeinflussen. Ein anhaltender Ausverkauf bei Technologieaktien könnte den USD stützen und Kursgewinne bei EUR/USD begrenzen, selbst wenn die Inflationsdaten schwach ausfallen und einen vorsichtigen Straffungskurs der Fed untermauern.
Die Strategen von ING argumentieren, dass die jüngste Stärke des US-Dollars stark von der Risikostimmung abhängt: „Wir glauben, dass die Dollar-Rally voraussetzt, dass die Risikoaversion in dieser Woche anhält.“ Sie warnen, dass „die Bewegung am Freitag gemessen an den kurzfristigen Markttreibern etwas überzogen wirkte“, wodurch „ein gewisses moderates Korrekturrisiko“ bestehe, falls sich die Nervosität an den Märkten legt. Dennoch ist ING der Ansicht, dass das übergeordnete Umfeld den Dollar weiterhin stützt, wobei das „makroökonomische Gesamtbild“
„Wir erwarten, dass der morgen veröffentlichte US-Verbraucherpreisindex für Oktober sowohl in der Gesamtrate (Konsens: 0,3 %) als auch in der Kernrate (0,3 %) um 0,3 % gegenüber dem Vormonat steigt“, ergänzen sie. Ein solches Ergebnis „dürfte dazu beitragen, die Erwartungen an eine Zinserhöhung der Fed im Dezember zu festigen (19 Basispunkte sind eingepreist), wodurch die Swap-Kurve besser gegen weitere Schocks am Aktienmarkt geschützt wäre“.
Eren Sengezer, leitender Analyst für die europäische Handelssitzung, gibt einen kurzen technischen Ausblick auf EUR/USD:
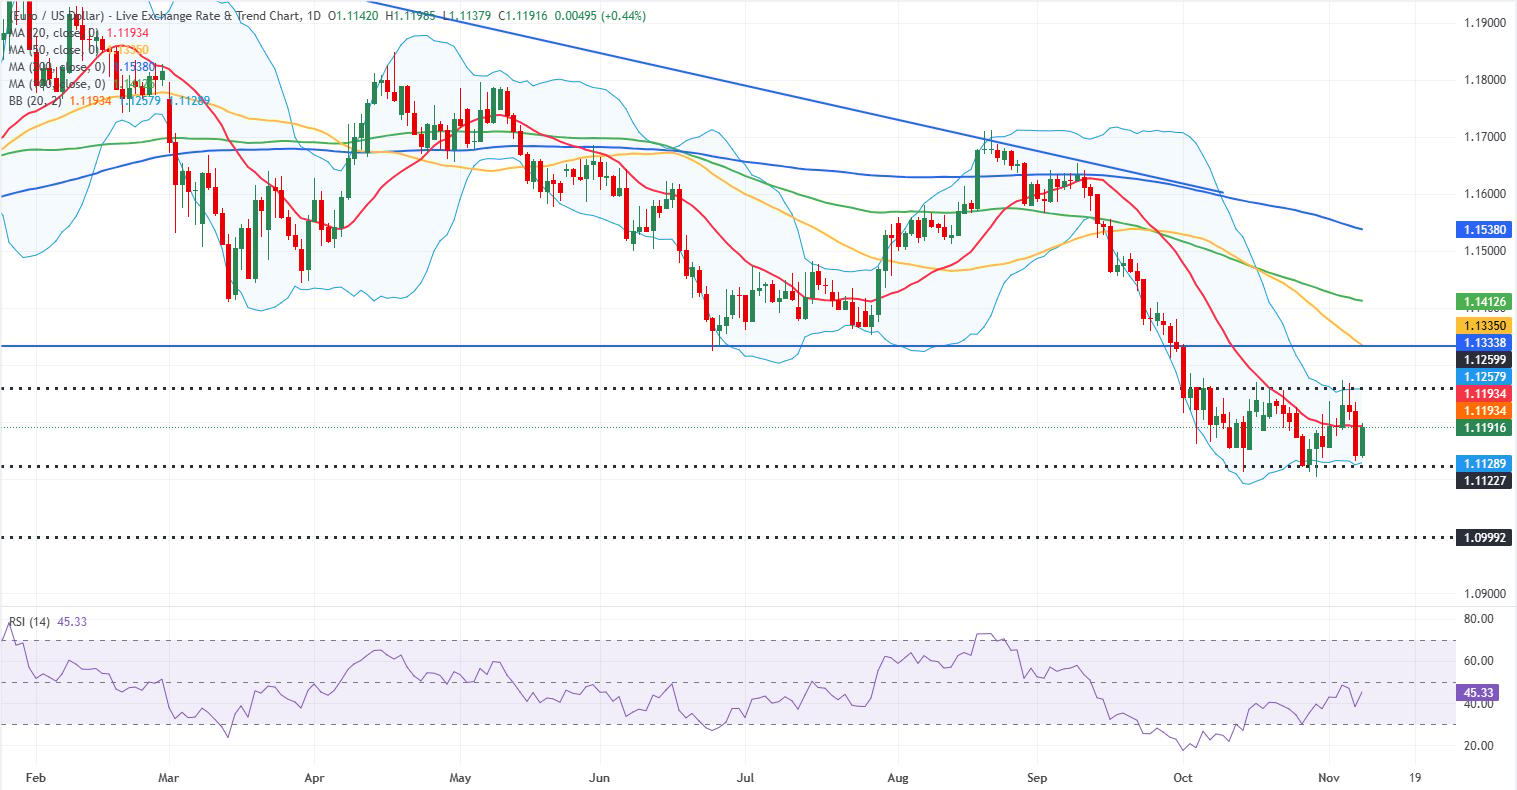
„Das Währungspaar EUR/USD bewegt sich seit Anfang Oktober in einem relativ engen Kanal. Während der Rally nach den Zwischenwahlen in der vergangenen Woche erholte sich der Relative-Stärke-Index (RSI) im Tageschart in Richtung 50, konnte diese Marke jedoch nicht überwinden. Das unterstreicht die Zurückhaltung der Käufer.“
„Auf der Oberseite liegt der erste Widerstand bei 1,1260 (oberes Bollinger-Band, statisches Niveau), gefolgt von 1,1335 (einfacher gleitender 50-Tage-Durchschnitt (SMA), statisches Niveau) und 1,1410 (100-Tage-SMA). Auf der Unterseite ist die erste Unterstützung bei 1,1130 (unteres Bollinger-Band, statisches Niveau) zu erkennen. Sollte diese Unterstützung fallen und anschließend als Widerstand bestätigt werden, könnten technisch orientierte Verkäufer aktiv werden und den Weg für einen weiteren Rückgang in Richtung 1,1000 (statisches Niveau, runde Marke) ebnen.“
Häufig gestellte Fragen zur Inflation
Die Inflation misst den Preisanstieg eines repräsentativen Warenkorbs aus Gütern und Dienstleistungen. Die Gesamtinflation wird in der Regel als prozentuale Veränderung gegenüber dem Vormonat und dem Vorjahr angegeben. Die Kerninflation schließt stärker schwankende Komponenten wie Nahrungsmittel und Kraftstoffe aus, deren Preise durch geopolitische und saisonale Faktoren beeinflusst werden können. Die Kerninflation ist die Kennzahl, auf die sich Ökonomen konzentrieren und an der sich Zentralbanken bei ihrer Zielsetzung orientieren. Diese haben den Auftrag, die Inflation auf einem beherrschbaren Niveau von in der Regel rund 2 % zu halten.
Der Verbraucherpreisindex (CPI) misst die Preisveränderung eines Warenkorbs aus Gütern und Dienstleistungen über einen bestimmten Zeitraum. Er wird in der Regel als prozentuale Veränderung gegenüber dem Vormonat und dem Vorjahr angegeben. Zentralbanken orientieren sich am Kern-CPI, da dieser die volatilen Komponenten Nahrungsmittel und Kraftstoffe ausschließt. Steigt die Kerninflationsrate über 2 %, führt dies in der Regel zu höheren Zinsen; fällt sie unter 2 %, gilt das Gegenteil. Da höhere Zinsen eine Währung stützen, führt eine höhere Inflation üblicherweise zu einer stärkeren Währung. Bei sinkender Inflation gilt das Gegenteil.
Auch wenn es zunächst widersprüchlich erscheinen mag: Eine hohe Inflation in einem Land treibt den Wert seiner Währung nach oben, während bei niedrigerer Inflation das Gegenteil gilt. Der Grund dafür ist, dass die Zentralbank normalerweise die Zinsen anhebt, um die höhere Inflation zu bekämpfen. Dies zieht mehr internationales Kapital von Anlegern an, die nach einer rentablen Anlagemöglichkeit für ihr Geld suchen.
Früher griffen Anleger in Zeiten hoher Inflation auf Gold zurück, weil es seinen Wert bewahrte. Zwar kaufen Anleger bei extremen Marktturbulenzen häufig weiterhin Gold wegen seiner Eigenschaften als sicherer Hafen, doch ist dies meist nicht der Fall. Denn bei hoher Inflation erhöhen Zentralbanken die Zinsen, um sie zu bekämpfen. Höhere Zinsen belasten Gold, da sie die Opportunitätskosten der Goldhaltung gegenüber einer verzinslichen Anlage oder einem Bankguthaben erhöhen. Umgekehrt wirkt sich eine niedrigere Inflation tendenziell positiv auf Gold aus, da sie zu sinkenden Zinsen führt und das Edelmetall dadurch zu einer attraktiveren Anlagealternative macht.
BELIEBTE ARTIKEL
1Inflation in Großbritannien dürfte im Oktober steigen – Deutsche Bank2US-Dollar: US-Daten sorgen weiterhin für Unterstützung – Societe Generale31,4230: Kanadischer Dollar fällt auf Vierwochentief, da Erwartungen einer geldpolitischen Straffung durch die Fed den US-Dollar stärken4Warum setzen Strategen auf einen stärkeren japanischen Yen, obwohl er in Richtung 160,00 abwertet?5Japanischer Yen schwächt sich in Richtung 160 ab, da US-Inflation Zinserhöhungserwartungen für die Fed verstärkt6WTI-Öl stabilisiert sich über 85 US-Dollar, da die Hoffnung auf ein Friedensabkommen im Nahen Osten schwindet7EUR/USD: Seitwärtsspanne hält an, während der Dollar besser abschneidet – Societe Generale8US-Dollar-Index setzt Rally fort, da die Aussicht auf eine Zinserhöhung der Fed um 50 Basispunkte zunimmt9Ripple-Kursprognose: XRP-Korrektur pausiert, doch die Erholungsaussichten bleiben begrenzt


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten