

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El índice del dólar cae tras informaciones sobre un acuerdo con Irán y se estabiliza tras el desmentido
- El DXY cae a su nivel más bajo desde el 1 de octubre y después se recupera hasta cerca de 101,70.
- El petróleo cae ante un plan de Catar y Pakistán, y el abaratamiento de la energía impulsa al euro.
- Las solicitudes de subsidio por desempleo del jueves y los PMI preliminares del viernes llegan en pleno periodo de silencio de los responsables de la Fed.
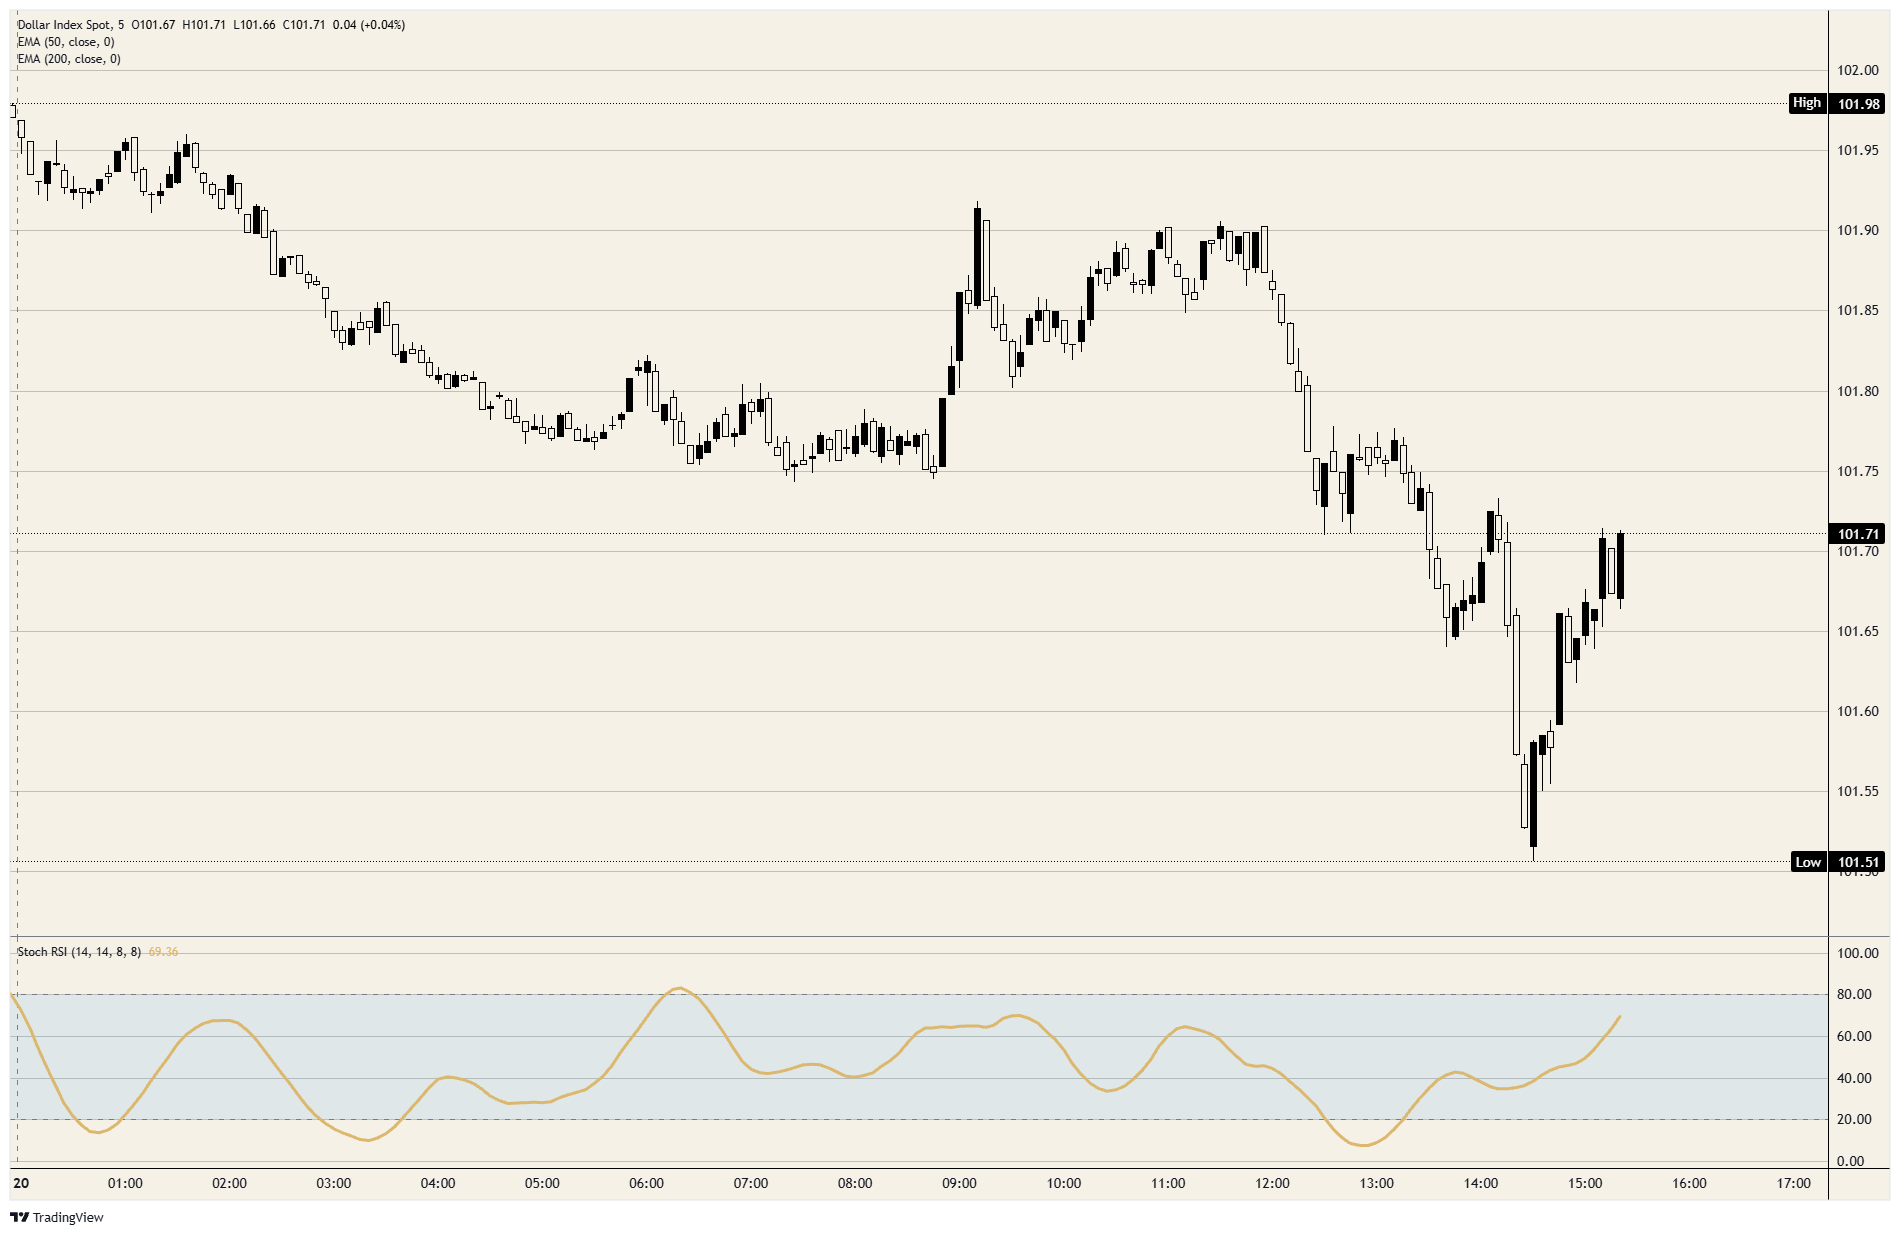
Las informaciones de que Washington y Teherán han dado su aprobación preliminar a una propuesta de compromiso de Catar y Pakistán han llevado al índice del dólar a su nivel más bajo desde el 1 de octubre. El índice cayó desde cerca de 101,75 hasta alrededor de 101,65 tras la primera noticia y hasta poco más de 101,50 cuando el Canal 12 de Israel dio a conocer los términos. Ahora vuelve a rondar los 101,70 después de que un diplomático que participa en las conversaciones afirmara que las informaciones que apuntan a un acuerdo inminente son erróneas.
El petróleo cayó tras las noticias y el euro, que representa más de la mitad de la ponderación del índice, subió a medida que se abarataba la energía. El secretario del Tesoro, Bessent, atribuyó los mayores tipos de interés estadounidenses al choque energético, por lo que un acuerdo que le ponga fin podría traducirse en unos tipos más bajos en Estados Unidos y un dólar más débil.
Las viviendas iniciadas cayeron a 1,221 millones en septiembre, frente a una previsión de 1,3 millones, y las ventas pendientes de viviendas descendieron un 7,3 %, hasta un mínimo histórico, frente a una caída prevista del 0,5 %. La debilidad del sector inmobiliario es un argumento en contra de nuevas subidas de tipos de la Fed, y el índice subió en las velas correspondientes a la publicación de ambos datos.
En el calendario
Los responsables de la Fed se encuentran en su periodo de silencio previo a la reunión del Comité Federal de Mercado Abierto (FOMC) del 27 y 28 de octubre, por lo que no habrá declaraciones de la Fed antes de la decisión del 28 de octubre. En una encuesta a 100 economistas, 94 prevén que los tipos se mantengan en el 3,75 %-4,00 % en octubre y los 100 esperan una subida en diciembre.
Las solicitudes iniciales de subsidio por desempleo se publicarán el jueves a las 12:30 GMT, seguidas de las lecturas preliminares del índice de gestores de compras (PMI) de S&P Global correspondientes a octubre, el viernes a las 13:45 GMT. Ambos indicadores alimentan los argumentos a favor de una subida el 28 de octubre en lugar de en diciembre, una posibilidad que prevén 6 de los 100 economistas.
En los gráficos
En su mínimo, el índice había cedido alrededor de un tercio de la subida registrada desde el mínimo del 9 de septiembre, cerca de 98,60, hasta el máximo del 14 de octubre, justo por debajo de 103,00. El mínimo de la sesión también se sitúa por debajo del nivel al que cayó el viernes, cerca de 101,60, y la media móvil exponencial (EMA) de 50 días se encuentra justo por debajo de 101,00, unos tres cuartos de punto más abajo.
Gráfico de 5 minutos del DXY
Preguntas frecuentes sobre el dólar estadounidense
El dólar estadounidense (USD) es la moneda oficial de los Estados Unidos de América y la moneda «de facto» de un número considerable de otros países, donde circula junto con los billetes locales. Es la divisa más negociada del mundo y representa más del 88 % del volumen de negociación mundial en el mercado de divisas, lo que equivale a una media de 6,6 billones de dólares en transacciones diarias, según datos de 2022. Tras la Segunda Guerra Mundial, el USD sustituyó a la libra esterlina como moneda de reserva mundial. Durante la mayor parte de su historia, el dólar estadounidense estuvo respaldado por oro, hasta el Acuerdo de Bretton Woods de 1971, cuando desapareció el patrón oro.
El factor que más influye en el valor del dólar estadounidense es la política monetaria, que establece la Reserva Federal (Fed). La Fed tiene un doble mandato: lograr la estabilidad de precios (controlar la inflación) y fomentar el pleno empleo. Su principal herramienta para alcanzar estos dos objetivos es el ajuste de los tipos de interés. Cuando los precios suben demasiado rápido y la inflación supera el objetivo del 2 % de la Fed, esta sube los tipos de interés, lo que favorece el valor del USD. Cuando la inflación cae por debajo del 2 % o la tasa de desempleo es demasiado alta, la Fed puede reducir los tipos de interés, lo que presiona al dólar a la baja.
En situaciones extremas, la Reserva Federal también puede imprimir más dólares y aplicar medidas de expansión cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero bloqueado. Es una medida de política monetaria no convencional que se utiliza cuando el crédito se ha agotado porque los bancos no se prestan entre sí por temor al impago de la contraparte. Es un último recurso cuando es poco probable que una simple bajada de los tipos de interés logre el resultado necesario. Fue la herramienta elegida por la Fed para combatir la contracción del crédito durante la Gran Crisis Financiera de 2008. Consiste en que la Fed imprime más dólares y los utiliza para comprar bonos del Gobierno estadounidense, principalmente a entidades financieras. La QE suele debilitar al dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso, mediante el cual la Reserva Federal deja de comprar bonos a las entidades financieras y no reinvierte en nuevas compras el principal de los bonos que mantiene en cartera cuando estos vencen. Suele ser positivo para el dólar estadounidense.
Artículos destacados
1Por qué el repunte del dólar canadiense no se debe solo a las apuestas por subidas de tipos de interés2El índice del dólar cae tras informaciones sobre un acuerdo con Irán y se estabiliza tras el desmentido3La libra esterlina se dispara hasta 1,3400 ante unos datos de empleo británicos mejores de lo esperado y la creciente esperanza de un acuerdo con Irán4Libra esterlina: gana una ligera ventaja frente al dólar estadounidense – Societe Generale5El petróleo WTI se desploma ante las esperanzas de desescalada que suscita una propuesta de compromiso entre EE. UU. e Irán6El euro sube mientras los precios del petróleo se desploman ante las esperanzas de negociaciones entre EE. UU. e Irán7Dólar canadiense: las expectativas descontadas por el mercado se consideran excesivas pese a las apuestas por subidas de tipos – BBH8Euro: las tensiones en los diferenciales de la deuda francesa limitan la recuperación frente al dólar estadounidense – Scotiabank9El dólar australiano se fortalece mientras el nerviosismo por el sector tecnológico estadounidense debilita al dólar de EE. UU.

¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados