

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
L’inflazione USA misurata dall’IPC dovrebbe rallentare a ottobre, mentre i mercati rivedono le attese sui rialzi dei tassi della Fed
- L’indice dei prezzi al consumo statunitense dovrebbe aumentare dello 0,3% su base mensile a ottobre.
- L’inflazione di fondo misurata dal CPI su base mensile dovrebbe rallentare allo 0,2% dallo 0,3% di settembre.
- Il rapporto sull’inflazione, insieme alle notizie geopolitiche e all’andamento del mercato azionario, potrebbe influenzare il valore del dollaro statunitense nel breve termine.
Il Bureau of Labor Statistics (BLS) statunitense pubblicherà martedì i dati di ottobre sull’indice dei prezzi al consumo (CPI), una pubblicazione che potrebbe influenzare il valore del dollaro statunitense (USD) mentre gli investitori rivalutano le prospettive sui tassi di interesse della Federal Reserve (Fed).
Il rapporto non includerà le variazioni percentuali sui 12 mesi per la maggior parte delle serie del CPI, a causa della mancanza dei dati mensili di ottobre 2025, non raccolti durante la sospensione delle attività del governo federale dal 1° ottobre 2025 al 12 novembre 2025.
«Per la maggior parte delle serie del CPI, il BLS non ha potuto pubblicare gli indici di ottobre 2025. Di conseguenza, il BLS non pubblicherà le variazioni percentuali sui 12 mesi per ottobre 2026 relative agli indici per i quali non sono disponibili i dati di ottobre 2025», ha precisato il BLS in un comunicato stampa.
Su base mensile, il CPI complessivo dovrebbe aumentare dello 0,3%, dopo l’incremento dello 0,6% registrato a settembre, mentre per il CPI di fondo si prevede un aumento dello 0,2%, rispetto allo 0,3% del mese precedente.
Gli economisti di Deutsche Bank prevedono un netto rallentamento nei prossimi dati sull’inflazione statunitense. Osservano che «il CPI complessivo dovrebbe aumentare dello 0,20% su base mensile, in calo rispetto al precedente 0,65%, con il CPI di fondo anch’esso in aumento dello 0,20%, dopo lo 0,33% della precedente rilevazione». Nonostante il previsto rallentamento, gli economisti della banca «continuano ad attendersi aumenti dei tassi di 25 punti base nelle riunioni del FOMC di dicembre e marzo, in assenza di un ulteriore inasprimento significativo delle condizioni finanziarie».
Indicatore economico
Indice dei prezzi al consumo (mensile)
Le tendenze inflazionistiche o deflazionistiche vengono misurate sommando periodicamente i prezzi di un paniere di beni e servizi rappresentativi e presentando i dati sotto forma di indice dei prezzi al consumo (CPI). I dati del CPI vengono elaborati mensilmente e pubblicati dal Dipartimento di statistica del lavoro degli Stati Uniti. Il dato mensile confronta i prezzi dei beni nel mese di riferimento con quelli del mese precedente. Il CPI è un indicatore chiave per misurare l’inflazione e i cambiamenti nelle tendenze di acquisto. In genere, un dato elevato è considerato rialzista per il dollaro statunitense (USD), mentre un dato basso è considerato ribassista.
Leggi di più.Prossima pubblicazione: Mar 10 nov 2026 13:30
Frequenza: Mensile
Consenso: 0,3%
Precedente: 0,6%
Fonte:Ufficio di statistica del lavoro degli Stati Uniti
La Federal Reserve statunitense (Fed) ha il duplice mandato di mantenere la stabilità dei prezzi e la massima occupazione. In base a tale mandato, l’inflazione dovrebbe attestarsi intorno al 2% su base annua, ma è diventata il pilastro più debole degli obiettivi della banca centrale da quando il mondo è stato colpito da una pandemia, i cui effetti si protraggono ancora oggi. Le pressioni sui prezzi continuano ad aumentare a causa dei problemi e delle strozzature nelle catene di approvvigionamento, con l’indice dei prezzi al consumo (CPI) che si mantiene sui massimi pluridecennali. La Fed ha già adottato misure per contenere l’inflazione e dovrebbe mantenere un orientamento aggressivo nel prossimo futuro.
In che modo il rapporto sull’indice dei prezzi al consumo statunitense potrebbe influenzare EUR/USD?
Secondo lo strumento FedWatch del CME, i mercati attribuiscono attualmente una probabilità di circa l’80% a un ulteriore rialzo del tasso di riferimento di 25 punti base da parte della Federal Reserve (Fed) nell’ultima riunione dell’anno.
Durante la conferenza stampa successiva alla decisione della Fed di ottobre di lasciare i tassi di interesse invariati nell’intervallo del 3,75%-4,00%, il presidente della Fed Kevin Warsh ha definito «positive» le condizioni del mercato del lavoro, aggiungendo che il dibattito tra i responsabili della politica monetaria si concentra principalmente sul mandato di stabilità dei prezzi. Il rapporto sull’occupazione di ottobre ha confermato la solidità del mercato del lavoro, con un aumento di 165.000 occupati nei settori non agricoli (Nonfarm Payrolls, NFP) e un calo del tasso di disoccupazione al 4,1%, nonostante un incremento del tasso di partecipazione alla forza lavoro.
Nel frattempo, la scorsa settimana i prezzi del petrolio greggio sono scesi nettamente, mentre sui mercati cresceva l’ottimismo riguardo a una soluzione diplomatica del conflitto in Medio Oriente dopo la sconfitta dei repubblicani alle elezioni di metà mandato. Sebbene questo recente calo non si rifletterà nei dati sull’inflazione di ottobre, una marcata sorpresa al ribasso del CPI mensile, con una lettura pari o inferiore allo 0,1%, unita a un’ulteriore flessione dei prezzi dell’energia, potrebbe indurre gli operatori a non scontare un rialzo dei tassi a dicembre. In questo scenario, il dollaro statunitense (USD) potrebbe subire improvvise pressioni di vendita, aiutando EUR/USD ad acquisire slancio rialzista nel breve termine.
Al contrario, una lettura pari o superiore alle aspettative del mercato, accompagnata dalla mancanza di progressi nei negoziati per un cessate il fuoco con l’Iran, potrebbe rafforzare le prospettive di un aumento dei tassi di interesse il mese prossimo. Tuttavia, il posizionamento del mercato suggerisce che, in questo scenario, il potenziale di rialzo dell’USD potrebbe rimanere limitato, aprendo la strada a una reazione ribassista di breve durata di EUR/USD.
Allo stesso tempo, l’andamento dei mercati azionari potrebbe influenzare ulteriormente la valutazione dell’USD e incidere sulla performance di EUR/USD. Un prolungamento delle vendite sui titoli tecnologici potrebbe sostenere l’USD e limitare i guadagni di EUR/USD, anche qualora i dati sull’inflazione risultassero deboli e avvalorassero un percorso prudente di inasprimento monetario da parte della Fed.
Gli strategist di ING sostengono che la recente forza del dollaro statunitense dipenda fortemente dalla propensione al rischio, osservando: «Riteniamo che, per proseguire, il rialzo del dollaro richieda il persistere dell’avversione al rischio questa settimana». Avvertono che «il movimento di venerdì è apparso un po’ eccessivo rispetto ai fattori di mercato di breve termine», lasciando «un moderato rischio di correzione» qualora il nervosismo sui mercati si attenuasse. Ciononostante, ING ritiene che il contesto generale rimanga favorevole al dollaro, con il «quadro macroeconomico»
«Ci aspettiamo che il CPI statunitense di ottobre, in uscita domani, si attesti allo 0,3% su base mensile sia per l’indice complessivo (consensus: 0,3%) sia per quello di fondo (0,3%)», aggiungono, osservando che un simile risultato «dovrebbe contribuire a consolidare le aspettative di un rialzo dei tassi della Fed a dicembre (19 punti base già scontati), rendendo la curva degli swap più protetta da ulteriori shock sui mercati azionari».
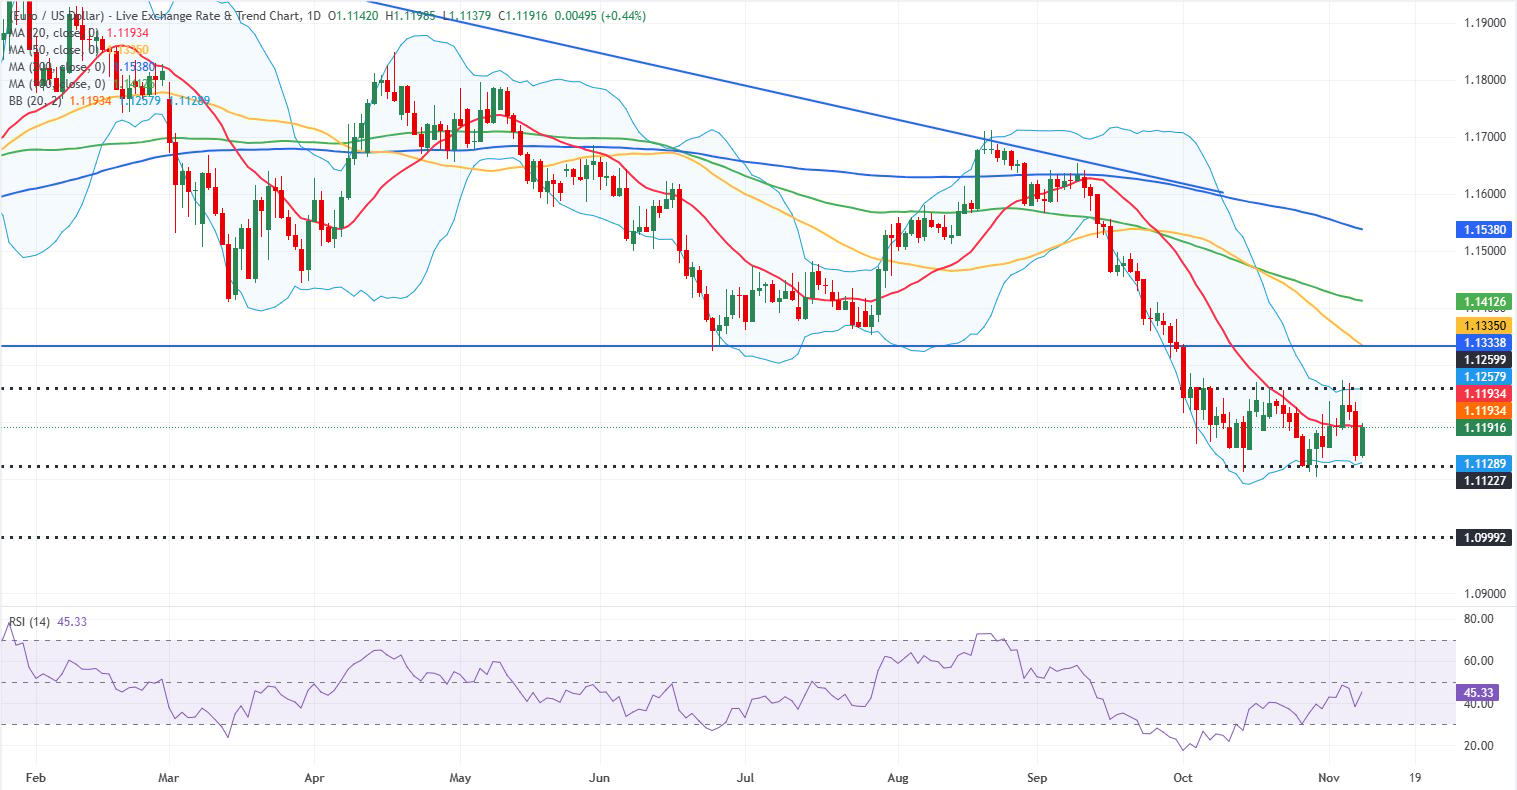
Eren Sengezer, responsabile dell’analisi per la sessione europea, presenta una breve analisi tecnica di EUR/USD:
«La coppia EUR/USD si muove in un canale relativamente stretto dall’inizio di ottobre. Durante il rialzo della scorsa settimana, successivo alle elezioni di metà mandato, l’indice di forza relativa (RSI) sul grafico giornaliero è risalito verso quota 50, senza però riuscire a superarla, evidenziando l’esitazione degli acquirenti».
«Al rialzo, 1,1260 (banda superiore delle Bande di Bollinger, livello statico) rappresenta la prima resistenza, seguita da 1,1335 (media mobile semplice a 50 giorni, SMA, livello statico) e da 1,1410 (SMA a 100 giorni). Al ribasso, il primo supporto si individua a 1,1130 (banda inferiore delle Bande di Bollinger, livello statico). Se questo supporto dovesse cedere ed essere confermato come resistenza, i venditori che operano sulla base dell’analisi tecnica potrebbero entrare in azione, aprendo la strada a un ulteriore calo verso 1,1000 (livello statico, cifra tonda)».
Domande frequenti sull’inflazione
L’inflazione misura l’aumento dei prezzi di un paniere rappresentativo di beni e servizi. L’inflazione complessiva viene solitamente espressa come variazione percentuale su base mensile (MoM) e annua (YoY). L’inflazione di fondo esclude le componenti più volatili, come alimentari e carburanti, i cui prezzi possono oscillare per effetto di fattori geopolitici e stagionali. L’inflazione di fondo è il dato su cui si concentrano gli economisti e il riferimento per gli obiettivi delle banche centrali, che hanno il mandato di mantenere l’inflazione a un livello gestibile, solitamente intorno al 2%.
L’indice dei prezzi al consumo (CPI) misura la variazione dei prezzi di un paniere di beni e servizi in un determinato periodo di tempo. Viene solitamente espresso come variazione percentuale su base mensile (MoM) e annua (YoY). Il CPI di fondo è il dato di riferimento per gli obiettivi delle banche centrali, poiché esclude le componenti volatili di alimentari e carburanti. Quando il CPI di fondo supera il 2%, solitamente ne consegue un aumento dei tassi di interesse; viceversa, quando scende sotto il 2%, i tassi tendono a diminuire. Poiché tassi di interesse più elevati sono favorevoli a una valuta, un’inflazione più alta si traduce solitamente in un rafforzamento della valuta. Quando l’inflazione scende, avviene il contrario.
Sebbene possa sembrare controintuitivo, un’inflazione elevata in un Paese spinge al rialzo il valore della sua valuta, mentre un’inflazione più bassa produce l’effetto opposto. Questo perché la banca centrale normalmente aumenta i tassi di interesse per contrastare l’inflazione più elevata, attirando maggiori afflussi di capitali internazionali da investitori alla ricerca di impieghi remunerativi per il proprio denaro.
In passato, l’oro era l’attività a cui gli investitori si rivolgevano nei periodi di inflazione elevata, perché conservava il proprio valore. Sebbene gli investitori acquistino ancora spesso oro per le sue qualità di bene rifugio nei momenti di estrema turbolenza dei mercati, nella maggior parte dei casi non è così. Questo perché, quando l’inflazione è elevata, le banche centrali aumentano i tassi di interesse per contrastarla. Tassi di interesse più elevati sono sfavorevoli all’oro perché aumentano il costo opportunità della sua detenzione rispetto a un’attività che genera interessi o al deposito del denaro su un conto remunerato. Al contrario, un’inflazione più bassa tende a essere positiva per l’oro, poiché determina una riduzione dei tassi di interesse, rendendo il metallo prezioso un’alternativa d’investimento più interessante.
ARTICOLI POPOLARI
1L’inflazione nel Regno Unito salirà a ottobre – Deutsche Bank2Dollaro USA: i dati statunitensi continuano a sostenerlo – Societe Generale31,4230: il dollaro canadese tocca i minimi di quattro settimane mentre le scommesse su una stretta della Fed rafforzano il biglietto verde4Perché gli strategist puntano su un rafforzamento dello yen giapponese anche se scivola verso quota 160,00?5Lo yen giapponese si indebolisce verso quota 160 mentre l’inflazione USA rafforza le attese di un rialzo dei tassi della Fed6Il petrolio WTI si stabilizza sopra gli 85 dollari mentre iniziano a svanire le speranze di un accordo di pace in Medio Oriente7EUR/USD: prosegue la fase laterale mentre il dollaro sovraperforma – Societe Generale8L’indice del dollaro statunitense prosegue il rialzo mentre aumentano le prospettive di un rialzo dei tassi di 50 punti base da parte della Fed9Previsioni sul prezzo di Ripple: la correzione di XRP si ferma, ma le prospettive di ripresa restano limitate


Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati