

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Spreads dos títulos franceses se aproximam do recorde da crise de 2011: por que o nível de 1,1000 está no horizonte do euro
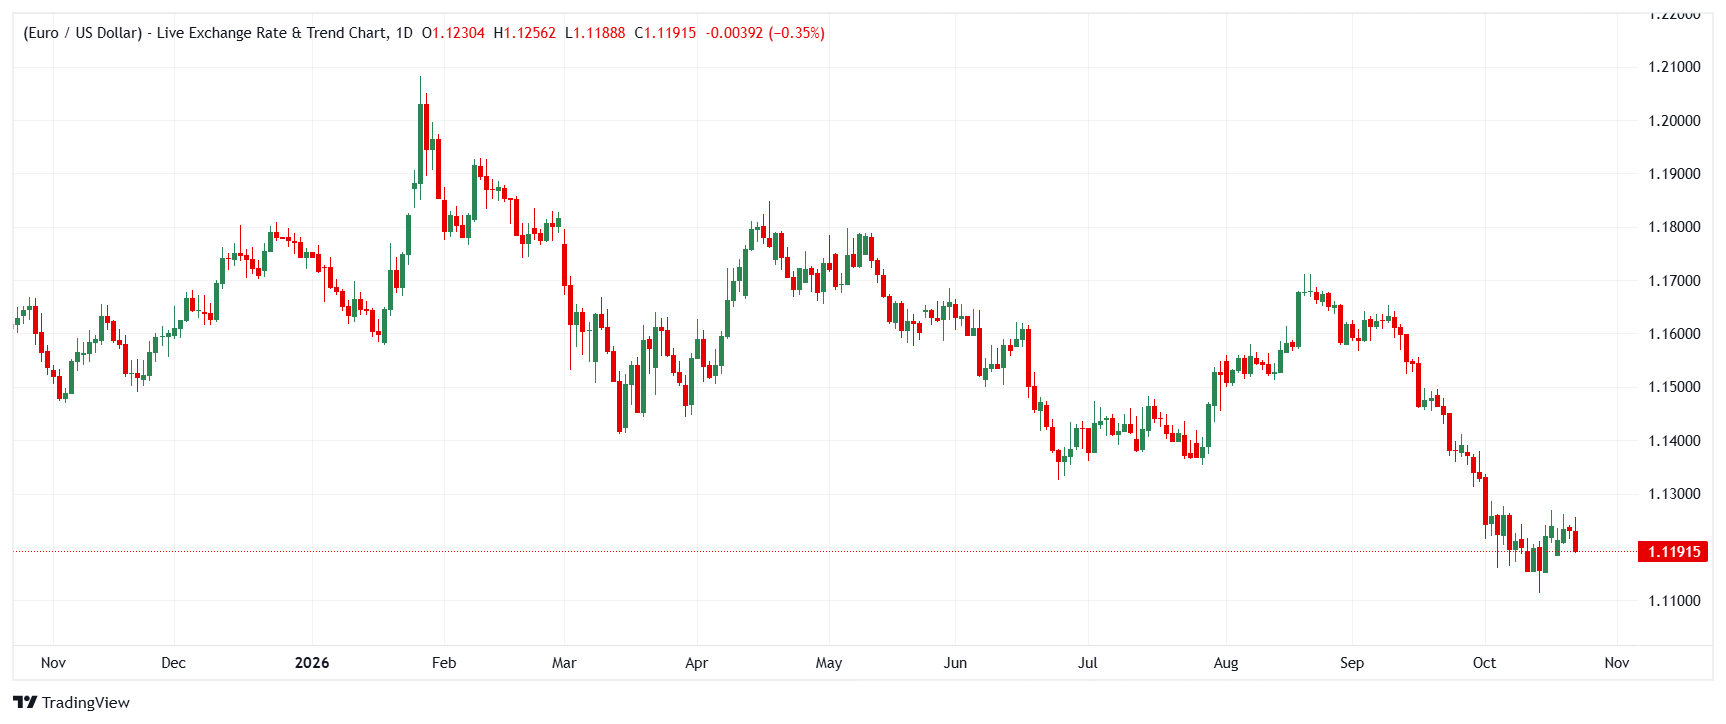
O euro (EUR) está na corda bamba entre o risco fiscal francês e um Federal Reserve (Fed) firme. O Brown Brothers Harriman (BBH) alerta que a ampliação do diferencial de rendimento entre os títulos franceses e alemães — já em 175 pontos-base, perto do recorde registrado durante a crise de 2011 — pode levar o EUR/USD a 1,1000, tomando como referência a turbulência orçamentária da Itália em 2018. O ING, por sua vez, observa que o EUR/USD continua resistindo bem, apesar da alta dos preços da energia e da crise orçamentária francesa ainda sem solução, atribuindo essa resiliência à redução gradual de posições elevadas e concentradas no setor de tecnologia dos EUA e no dólar americano (USD). O Commerzbank acrescenta uma perspectiva de longo prazo: a defesa, pelo economista-chefe do BCE, Philip Lane, de um papel global mais relevante para o euro, que Thu Lan Nguyen considera positiva para a transmissão da política monetária — mas ressalta que isso não garante a estabilidade de preços.
Brown Brothers Harriman: diferenciais franceses se aproximam de níveis de crise
Elias Haddad, do BBH , destaca a deterioração das finanças públicas francesas como o principal risco para o euro. O prêmio de rendimento dos títulos franceses de 10 anos em relação aos alemães está em 175 pontos-base, aproximando-se do recorde de cerca de 190 pontos-base registrado em 2011. Haddad alerta que, tomando a Itália em 2018 como referência, o diferencial pode aumentar para cerca de 250 pontos-base e levar o EUR/USD a 1,1000. As ressalvas, porém, são importantes: a ampliação do diferencial francês até agora equivale a pouco mais da metade do pico italiano de 2018, os temores de saída do euro são reduzidos atualmente (o índice Sentix de ruptura do euro ficou em 2,4% em setembro, contra cerca de 13% durante a crise italiana), e o Instrumento de Proteção da Transmissão do BCE — que permite comprar títulos soberanos mediante verificações fiscais — reduz o risco de contágio. A eleição presidencial francesa de 2027 pode representar um ponto de inflexão, mas apenas se resultar em uma redução crível do déficit.
“O prêmio de rendimento dos títulos franceses de 10 anos em relação aos alemães aumentou mais de 100 pontos-base desde o fim de fevereiro, para 175 pontos-base, aproximando-se do recorde de cerca de 190 pontos-base registrado em 2011. O diferencial pode aumentar para cerca de 250 pontos-base, se a crise orçamentária italiana de 2018 servir de referência, e levar o EUR/USD a 1,1000.”
Commerzbank: um papel global mais relevante para o euro não é uma solução universal para a estabilidade de preços
Às vésperas das reuniões do BCE e do Fed na próxima semana, Thu Lan Nguyen, do Commerzbank, analisa o argumento do economista-chefe do BCE, Philip Lane, de que um uso internacional mais amplo da moeda única poderia ajudar o BCE a cumprir seu mandato de estabilidade de preços — a política monetária passaria a influenciar cada vez mais a demanda no exterior, ampliando seu impacto, enquanto o maior uso do euro como moeda de faturamento poderia reduzir o repasse cambial e tornar a área do euro menos vulnerável a choques externos. A ressalva de Nguyen é central: a inflação é determinada por muitos outros fatores, incluindo a estrutura da economia, a política fiscal e os choques externos, de modo que um mecanismo de transmissão mais eficaz, por si só, não pode assegurar a credibilidade.
“Um papel mais relevante para o euro no sistema financeiro global pode melhorar a transmissão da política monetária, mas certamente não é uma solução universal para a estabilidade de preços ou para a credibilidade da política monetária.”
ING: posições elevadas em tecnologia e no dólar americano são o verdadeiro motor do EUR/USD
Chris Turner, do ING , argumenta que o principal fator que movimenta o mercado neste momento não é a política francesa, mas as posições elevadas e concentradas no setor de tecnologia dos EUA e no dólar americano, que estão sendo reduzidas gradualmente — o que explica por que o EUR/USD apresenta um desempenho relativamente bom, apesar da alta dos preços da energia e da crise orçamentária francesa ainda sem solução. A avaliação do banco é firme: as expectativas de aperto adicional pelo Fed permaneceram muito estáveis em torno de +75 pontos-base nas últimas semanas e podem continuar assim nos próximos meses, mantendo o dólar americano forte e limitando o potencial de alta do euro. Uma instabilidade no setor de tecnologia que leve a uma reprecificação dos juros de curto prazo em direção a uma política monetária mais branda poderia desencadear uma correção mais ampla do dólar americano — o rompimento de 1,1270/75 poderia abrir caminho para 1,1340/50, embora Turner ressalte que “não compraríamos após essa alta”. A projeção do ING para o EUR/USD em um mês está em 1,13.
“É de se esperar que os operadores de câmbio acompanhem muito de perto a ponta curta da curva de juros dos EUA agora. As expectativas de aperto adicional pelo Fed permaneceram muito estáveis em torno de +75 pontos-base nas últimas semanas. Acreditamos que isso possa continuar nos próximos meses e que o dólar possa permanecer forte.”
Como os bancos veem o próximo movimento do euro
Os três bancos concordam que o destino do euro no curto prazo está sendo decidido fora dos mercados cambiais, mas atribuem pesos diferentes aos fatores envolvidos. O BBH identifica o risco de queda mais claro: se os diferenciais franceses aumentarem para proporções semelhantes às da Itália em 2018 (250 pontos-base), a queda do EUR/USD em direção a 1,1000 se aceleraria, sendo a eleição francesa de 2027 a única solução crível no médio prazo. O ING compartilha a visão de potencial de alta limitado, mas sob a ótica do posicionamento — com as expectativas de aperto pelo Fed muito estáveis em torno de +75 pontos-base, o EUR/USD tem pouco espaço para subir (projeção de 1,13 em um mês), enquanto uma correção do dólar americano provocada pelo setor de tecnologia é o risco de cauda que poderia abrir caminho para 1,1340/50. O Commerzbank se diferencia pela perspectiva estrutural: um papel global mais relevante para o euro poderia fortalecer a transmissão da política monetária — um fator modestamente positivo no longo prazo —, mas Nguyen se recusa a tratá-lo como garantia de estabilidade de preços ou de credibilidade da política de juros.
Conclusão
A direção do euro no curto prazo depende de uma disputa entre a ampliação do diferencial francês e uma possível reprecificação nos EUA. Se o prêmio francês avançar além de 175 pontos-base em direção aos cerca de 250 pontos-base observados na Itália em 2018, o alvo de 1,1000 do BBH passa a ser o cenário de risco para o EUR/USD. O cenário-base do ING mantém o euro limitado a 1,13 enquanto o aperto pelo Fed continuar firmemente precificado, com uma eventual correção do dólar americano liderada pelo setor de tecnologia abrindo caminho para 1,1340/50 — mas sem configurar uma oportunidade que valha a pena perseguir após a alta. Acompanhe o diferencial franco-alemão, as reuniões do BCE e do Fed na próxima semana e o índice Sentix de ruptura do euro para confirmar qualquer uma das direções; e, como lembra o Commerzbank, tenha em mente que mesmo um euro com maior relevância global não pode substituir os fatores estruturais e fiscais que, em última instância, determinam o resultado do combate do BCE à inflação.
(Este artigo foi criado com o auxílio de uma ferramenta de inteligência artificial e revisado por um editor. Saiba mais.)
ARTIGOS POPULARES
1China: foco em políticas direcionadas à medida que o crescimento desacelera – HSBC2Libra esterlina: alta se amplia enquanto euro testa suporte do canal - Societe Generale3Euro recua com a recuperação do dólar americano e as preocupações com a dívida da França4Spreads dos títulos franceses se aproximam do recorde da crise de 2011: por que o nível de 1,1000 está no horizonte do euro5Banco Central Europeu: alta dos rendimentos dos títulos favorece manutenção dos juros em outubro – ING6Prata despenca 5% e atinge mínima de três meses com aumento das apostas em alta de juros pelo Fed7Banco da Inglaterra: alta dos juros em novembro incluída na projeção com inflação persistente no Reino Unido – Danske Bank8Rand sul-africano: disciplina fiscal sustenta títulos públicos sul-africanos (SAGBs) – Societe Generale9Dólar canadense se estabiliza com recuperação do dólar americano limitando novas altas
COTAÇÕES AO VIVO


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados