

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
O que fará o dólar americano mudar de trajetória à medida que a inflação desacelera em direção à meta de 2% do Fed em 2027?
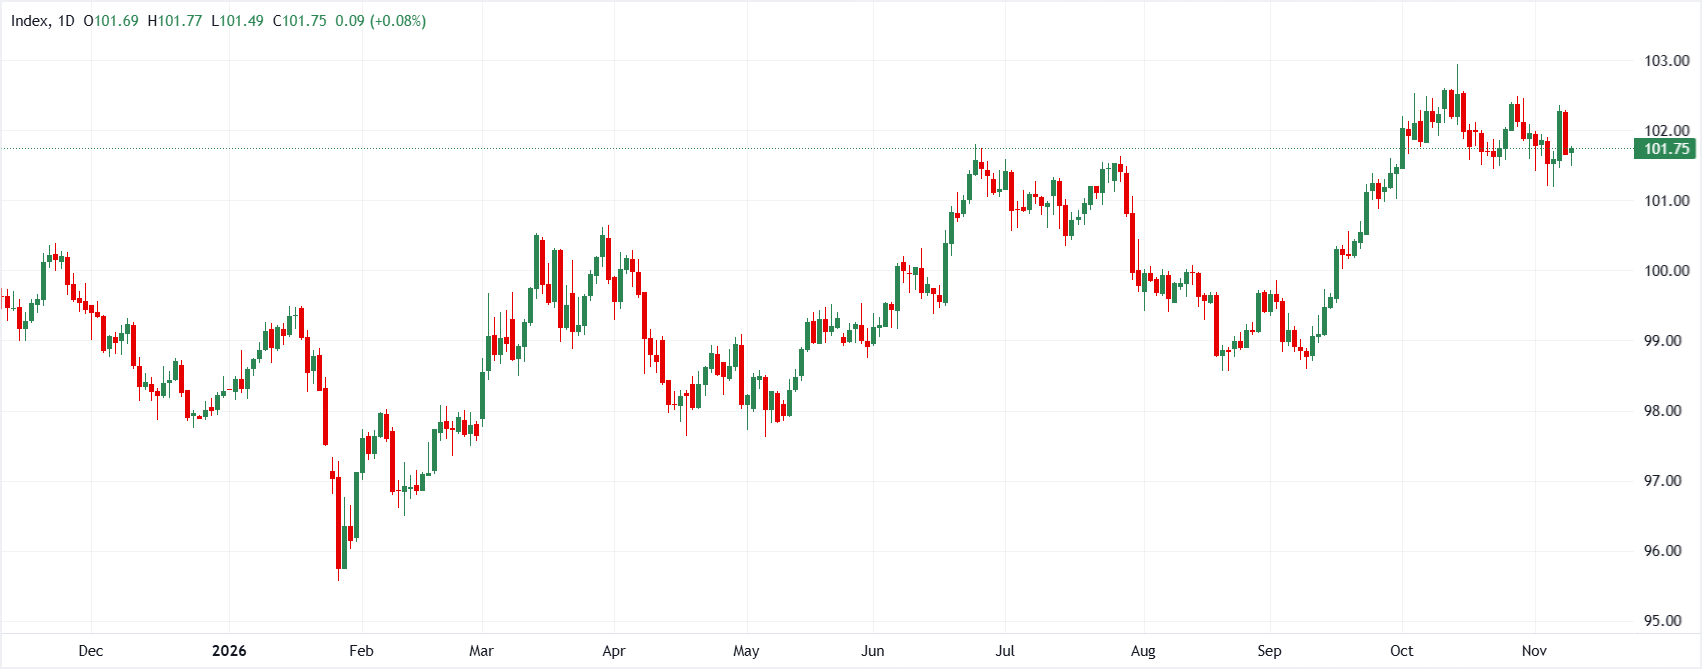
O dólar americano (USD) enfrenta uma mudança na narrativa macroeconômica, à medida que o foco do mercado se alterna entre as expectativas de curto prazo para a política do Federal Reserve (Fed), a dinâmica dos preços da energia e o desempenho inferior do mercado acionário. Embora a moeda americana continue encontrando sustentação na resiliência da atividade doméstica e em um perfil atraente de retorno com operações de carry, sua condição de moeda de refúgio por excelência vem sendo questionada, em meio à queda dos rendimentos dos títulos do Tesouro dos EUA e ao recuo dos preços do petróleo para perto de US$ 90 por barril. Enquanto os investidores ponderam os próximos indicadores de inflação diante de uma alta de juros pelo Fed em dezembro que permanece amplamente precificada, estrategistas do ING, da TD Securities e do MUFG debatem se a atual fraqueza do dólar americano representa uma pequena consolidação de fim de ano ou o prenúncio de uma virada cíclica mais ampla em 2027.
ING espera que postura restritiva do Fed sustente o dólar americano no primeiro trimestre de 2027, antes da queda da inflação no segundo trimestre
Chris Turner, do ING, mantém uma perspectiva favorável ao dólar americano no curto prazo, prevendo que o forte crescimento dos EUA e a inflação persistente acima de 3% manterão o Federal Reserve sinalizando a possibilidade de aperto adicional até o fim do primeiro trimestre de 2027. No entanto, o ING prevê uma clara inflexão no segundo trimestre, quando os efeitos de base levarão a inflação geral de volta para perto da meta de 2% do Fed, pressionando para baixo as taxas de juros de curto prazo nos EUA.
"O dólar deve continuar sustentado pelo forte crescimento dos EUA, pela inflação elevada e por um Fed que sinaliza a possibilidade de aperto, antes de enfraquecer na próxima primavera com a queda da inflação... Nosso cenário-base pressupõe que o Federal Reserve mantenha uma postura restritiva no primeiro trimestre, já que o crescimento sólido dos EUA e a inflação acima de 3% mantêm os mercados monetários precificando o risco de um ciclo prolongado de aperto... Isso muda no segundo trimestre, quando os efeitos de base ligados à energia deixam de influenciar a inflação geral e o retorno à meta de inflação de 2% do Fed leva as taxas de juros de curto prazo nos EUA a uma queda significativa."
TD Securities vê apelo limitado do dólar americano como refúgio à medida que fatores do mercado acionário passam a pressionar a moeda
Jayati Bharadwaj e a equipe de estratégia macroeconômica da TD Securities argumentam que o dólar americano já não atua como um ativo de refúgio automático, apontando para os ganhos limitados durante os recentes episódios de aversão ao risco nas bolsas globais. Embora a resiliência do crescimento econômico dos EUA e o retorno atraente das operações de carry ofereçam sustentação, o desempenho relativamente inferior das ações americanas e a postura restritiva do Fed já precificada sugerem uma queda modesta da moeda americana até o fim do ano. A fraqueza do euro ligada aos riscos da dívida francesa, porém, limitará as perdas gerais do USD.
"Continuamos vendo o desempenho relativo das ações dos EUA em relação às do restante do mundo como o principal fator determinante para o USD de forma ampla. A alta limitada do USD, apesar da aversão ao risco nas bolsas na semana passada, confirma nossa visão de que ele já não é a moeda de refúgio automático que costumava ser... Embora esperemos uma queda modesta do USD até o fim do ano, sua magnitude provavelmente será limitada, já que o EUR continua prejudicado pela fragilidade da dívida francesa... O USD ainda se beneficia de um contexto favorável das contas externas, de uma economia americana que permanece resiliente e de seu perfil atraente de retorno com operações de carry. No entanto, o fator acionário passou a ser desfavorável ao USD."
MUFG aponta fraqueza do dólar americano com queda dos rendimentos e do petróleo aliviando a pressão sobre o Fed
Lee Hardman, do MUFG, observa que o dólar americano devolveu os ganhos registrados após os dados de emprego, à medida que a queda dos preços do petróleo Brent e dos rendimentos dos títulos do Tesouro dos EUA alivia a pressão sobre o Federal Reserve. Embora os mercados financeiros continuem precificando uma alta de juros em dezembro, os operadores vêm reduzindo as expectativas de aperto monetário adicional em 2027 antes da divulgação dos importantes dados de inflação do Índice de Preços ao Consumidor (CPI).
"O dólar americano continuou sendo negociado em níveis mais baixos durante a madrugada, após devolver ontem todos os ganhos registrados depois da divulgação do relatório de emprego não agrícola (NFP) mais forte na sexta-feira... O recuo dos preços da energia também está ajudando a reduzir os custos de financiamento dos governos... Se houver novos avanços rumo a um acordo entre EUA e Irã para encerrar o conflito, isso ajudaria a manter os preços da energia mais baixos e a aliviar a pressão sobre os principais bancos centrais, incluindo o Fed, para que continuem elevando os juros... O mercado de juros dos EUA ainda espera que o Fed volte a elevar as taxas conforme previsto no fim deste ano, em dezembro, mas vem reduzindo as expectativas de novas altas em 2027."
Principal conclusão
A trajetória do dólar americano reflete uma tensão persistente entre a resiliência do desempenho econômico doméstico e a perda de força do impulso da política monetária para 2027. Enquanto o ING projeta que a inflação acima de 3% e uma postura restritiva do Federal Reserve manterão a moeda americana firmemente sustentada até o fim do primeiro trimestre, a TD Securities e o MUFG mostram que a demanda limitada por refúgio, a redução das pressões sobre os rendimentos decorrentes dos preços da energia e a revisão para baixo das expectativas de alta de juros em 2027 estão limitando o potencial de valorização, deixando o dólar americano propenso a uma desaceleração mais ampla à medida que a inflação recua em direção à meta.
(Este artigo foi criado com o auxílio de uma ferramenta de inteligência artificial e revisado por um editor. Saiba mais.)
ARTIGOS POPULARES
1Federal Reserve: ganham força os argumentos a favor de juros mais altos em dólar – RBC Economics2Nova Zelândia perde força enquanto dólar americano se mantém firme antes da divulgação do PPI3Iene japonês sobe ligeiramente a partir de 160,00 após primeira-ministra Takaichi alertar para possível intervenção4Previsão do preço da prata: XAG/USD enfrenta dificuldades perto de US$ 50,00, na mínima da semana, com persistência do viés de baixa5Futuros do Dow Jones caem em meio a temores de alta dos juros pelo Fed e mudanças na liderança da Nvidia; dados do PPI no radar6Forex hoje: Mercados mantêm postura cautelosa antes dos dados de inflação ao produtor dos EUA7Previsão para o AUD/USD: par recua abaixo de 0,6800 e mantém perspectiva técnica de baixa8Franco suíço segue enfraquecido em meio ao diferencial de juros entre o Fed e o Banco Nacional Suíço9Previsão do preço da prata: XAG/USD volta a cair abaixo de US$ 50 em meio ao caos no mercado de títulos dos EUA


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados