

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Maaari bang umarangkada ang Bitcoin kung pananatilihin ng Federal Reserve na mataas ang mga interes nang mas matagal?
Ang pagtataas ng US Federal Reserve (Fed) ng mga rate ng interes noong Setyembre matapos ang tatlong taong pagitan upang pigilan ang nakababahalang implasyon ay muling nagdulot ng pangambang makapinsala sa Bitcoin (BTC) ang pagliit ng likididad, katulad ng nangyari sa merkadong pababa noong 2022.
Nag-ugat ang mga pangamba sa implasyon sa mas mataas na presyo ng langis na Brent kasunod ng digmaan ng US at Iran na nagsimula noong Pebrero 28. Patuloy nitong ginagambala ang mga pagpapadala sa Strait of Hormuz, na direktang nakaaapekto sa mga pandaigdigang merkado at sentimyento ng mga mamumuhunan.
Upang pigilan ang tumataas na implasyon, napipilitang magtaas ng mga rate ng interes ang Fed, na nagpapababa sa likididad ng merkado at demand mula sa mga mamimili at prodyuser. Dahil dito, humihina ang kahandaan ng mga mamumuhunan na sumugal sa panganib, na nagpapabigat sa mga sapi, crypto, at iba pang ari-ariang may mataas na panganib.
Bagaman naisasalamin na sa malaking bahagi ng mga presyo sa merkado ang epekto ng digmaan, ang posibilidad ng pagtataas ng Fed ng mga rate sa hinaharap, katulad ng siklo noong 2022, ay nagbubunsod ng tanong: Muling papasok ba ang Bitcoin sa isang siklong pababa?
Nangangambang maulit ang kalagayan noong Marso 2022 dahil sa mga alalahaning heopolitikal
Nangangamba ang mas malawak na merkado na maulit ang nangyari sa merkadong pababa ng Bitcoin noong 2022, nang lumampas sa $130 kada bariles ang langis na krudong Brent, na nagtulak sa Fed na itaas ang fed funds rate sa loob ng ilang buwan.
Tumindi ang pagkabalisa sa merkado nang mapilitang magtaas ng mga rate ng interes ang US Fed nang sangkapat na puntong porsiyento noong Setyembre 16, ang unang pagkakataon sa loob ng tatlong taon. Itinaas ang fed funds rate sa target na saklaw na 3.75% hanggang 4.00%. Umakyat ang US Consumer Price Index (CPI) sa 3.7% kumpara sa nakaraang taon noong Setyembre, mula sa 3.4% noong Agosto, habang bumilis sa 0.6% ang buwanang implasyon.
Gayunman, sinundan ito ng pagpapanatili ng Fed sa batayang rate ng interes noong Oktubre 28, sa botong 10-2 na nagpapahiwatig na may mga susunod pang pagtaas. Maaaring panatilihing mahigpit ng patuloy na presyur sa mga presyo ang mga kondisyong pampinansiyal at limitahan ang kapital na magagamit para sa mga ispekulatibong ari-arian.
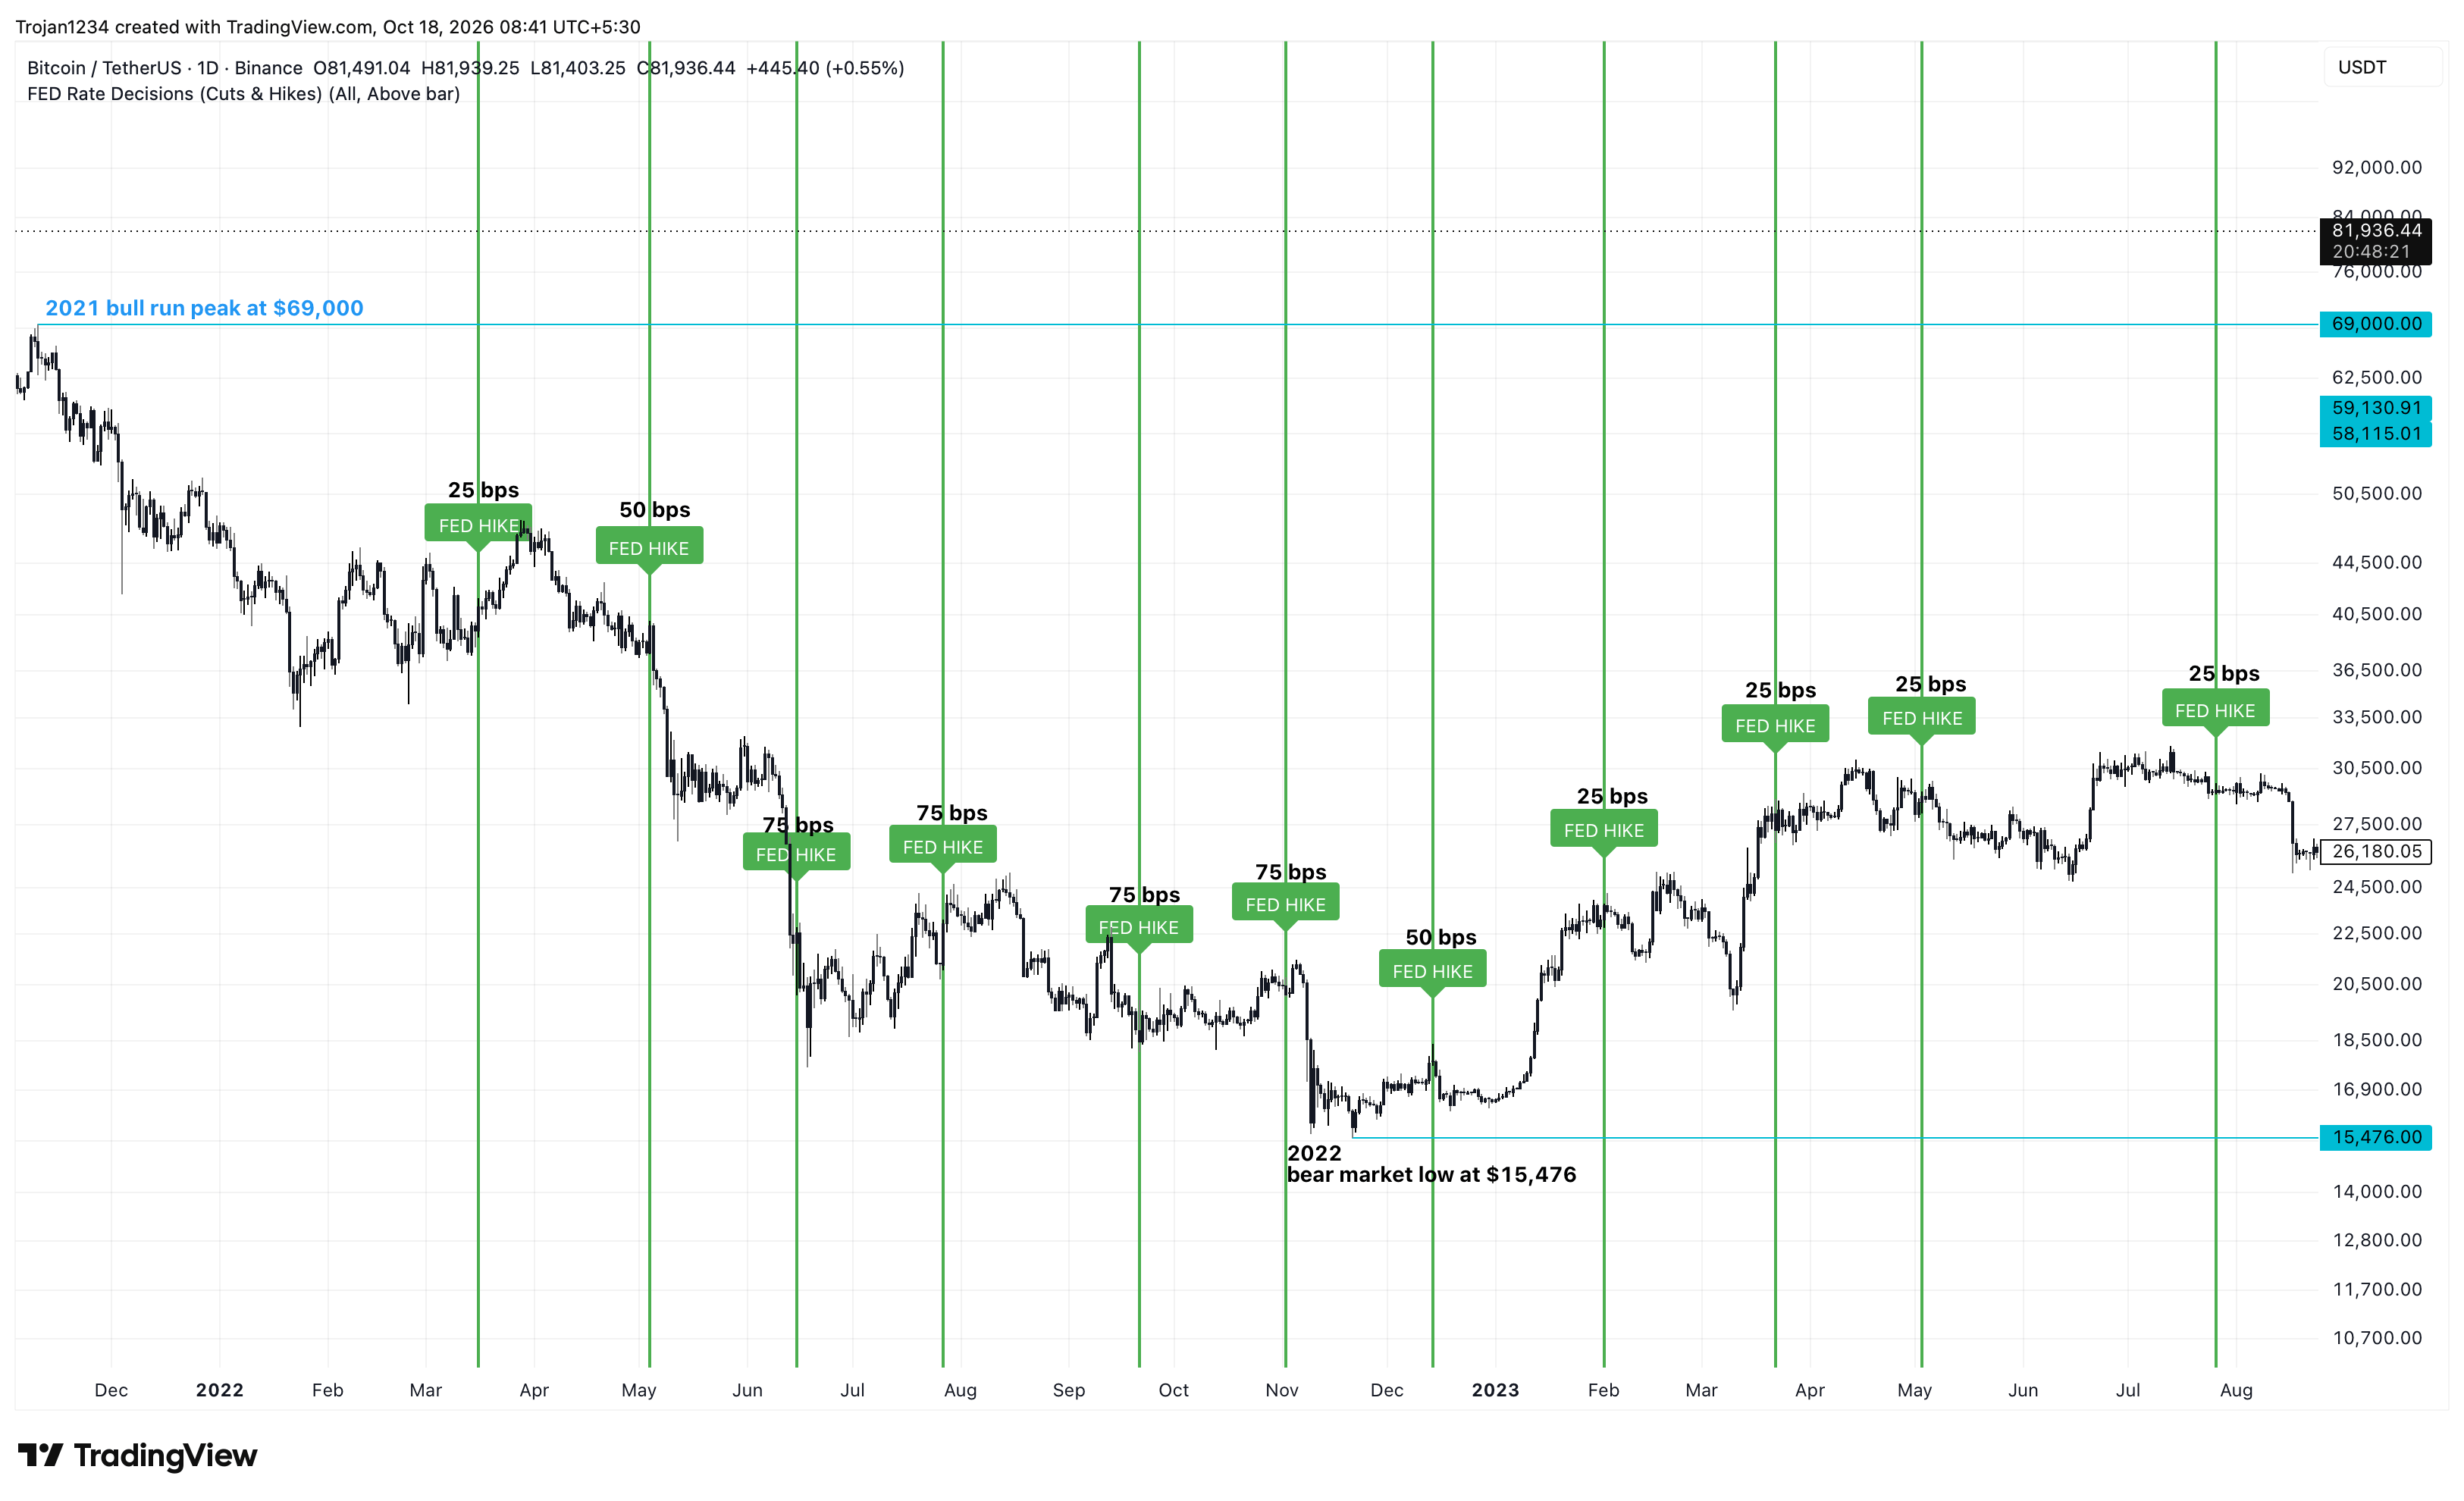
Ipinapakita ng siklo noong 2022-23 ang masalimuot na ugnayang ito sa pagitan ng Bitcoin at mga pagtaas ng rate. Bumagsak nang halos 78% ang presyo ng BTC mula sa humigit-kumulang $69,000 noong Nobyembre 2021 tungo sa mga $15,476 noong Nobyembre 2022, habang itinaas ng Fed ang mga rate mula sa halos sero tungo sa 4.25%–4.50%.
Ang apat na magkakasunod na pagtaas na tig-75 basis point noong 2022, na nasa pagitan ng tatlong mas maliliit na pagtaas, ay nagpabilis sa paghihigpit ng patakarang pananalapi. Kasabay ng pagbagsak ng ekosistema ng Terra, pagkabigo ng mga nagpapautang ng crypto, at kaso ng pagkabangkarote ng FTX, pinatindi ng mga pagtaas na ito ang presyur ng pagbebenta.
Gayunman, nakabawi ang Bitcoin noong 2023 kahit patuloy na nagtaas ng mga rate ang Fed sa mas mabagal na bilis, hanggang umabot ang mga ito sa 5.25%–5.50% noong Hulyo. Ipinapakita ng pagbangon kung paanong ang mga inaasahan ng merkado, pagpoposisyon ng mga mamumuhunan, at demand ay maaaring manaig sa agarang epekto ng mga pagtaas ng rate.
Maaaring tumbasan ng demand mula sa mga institusyon ang presyur ng implasyon
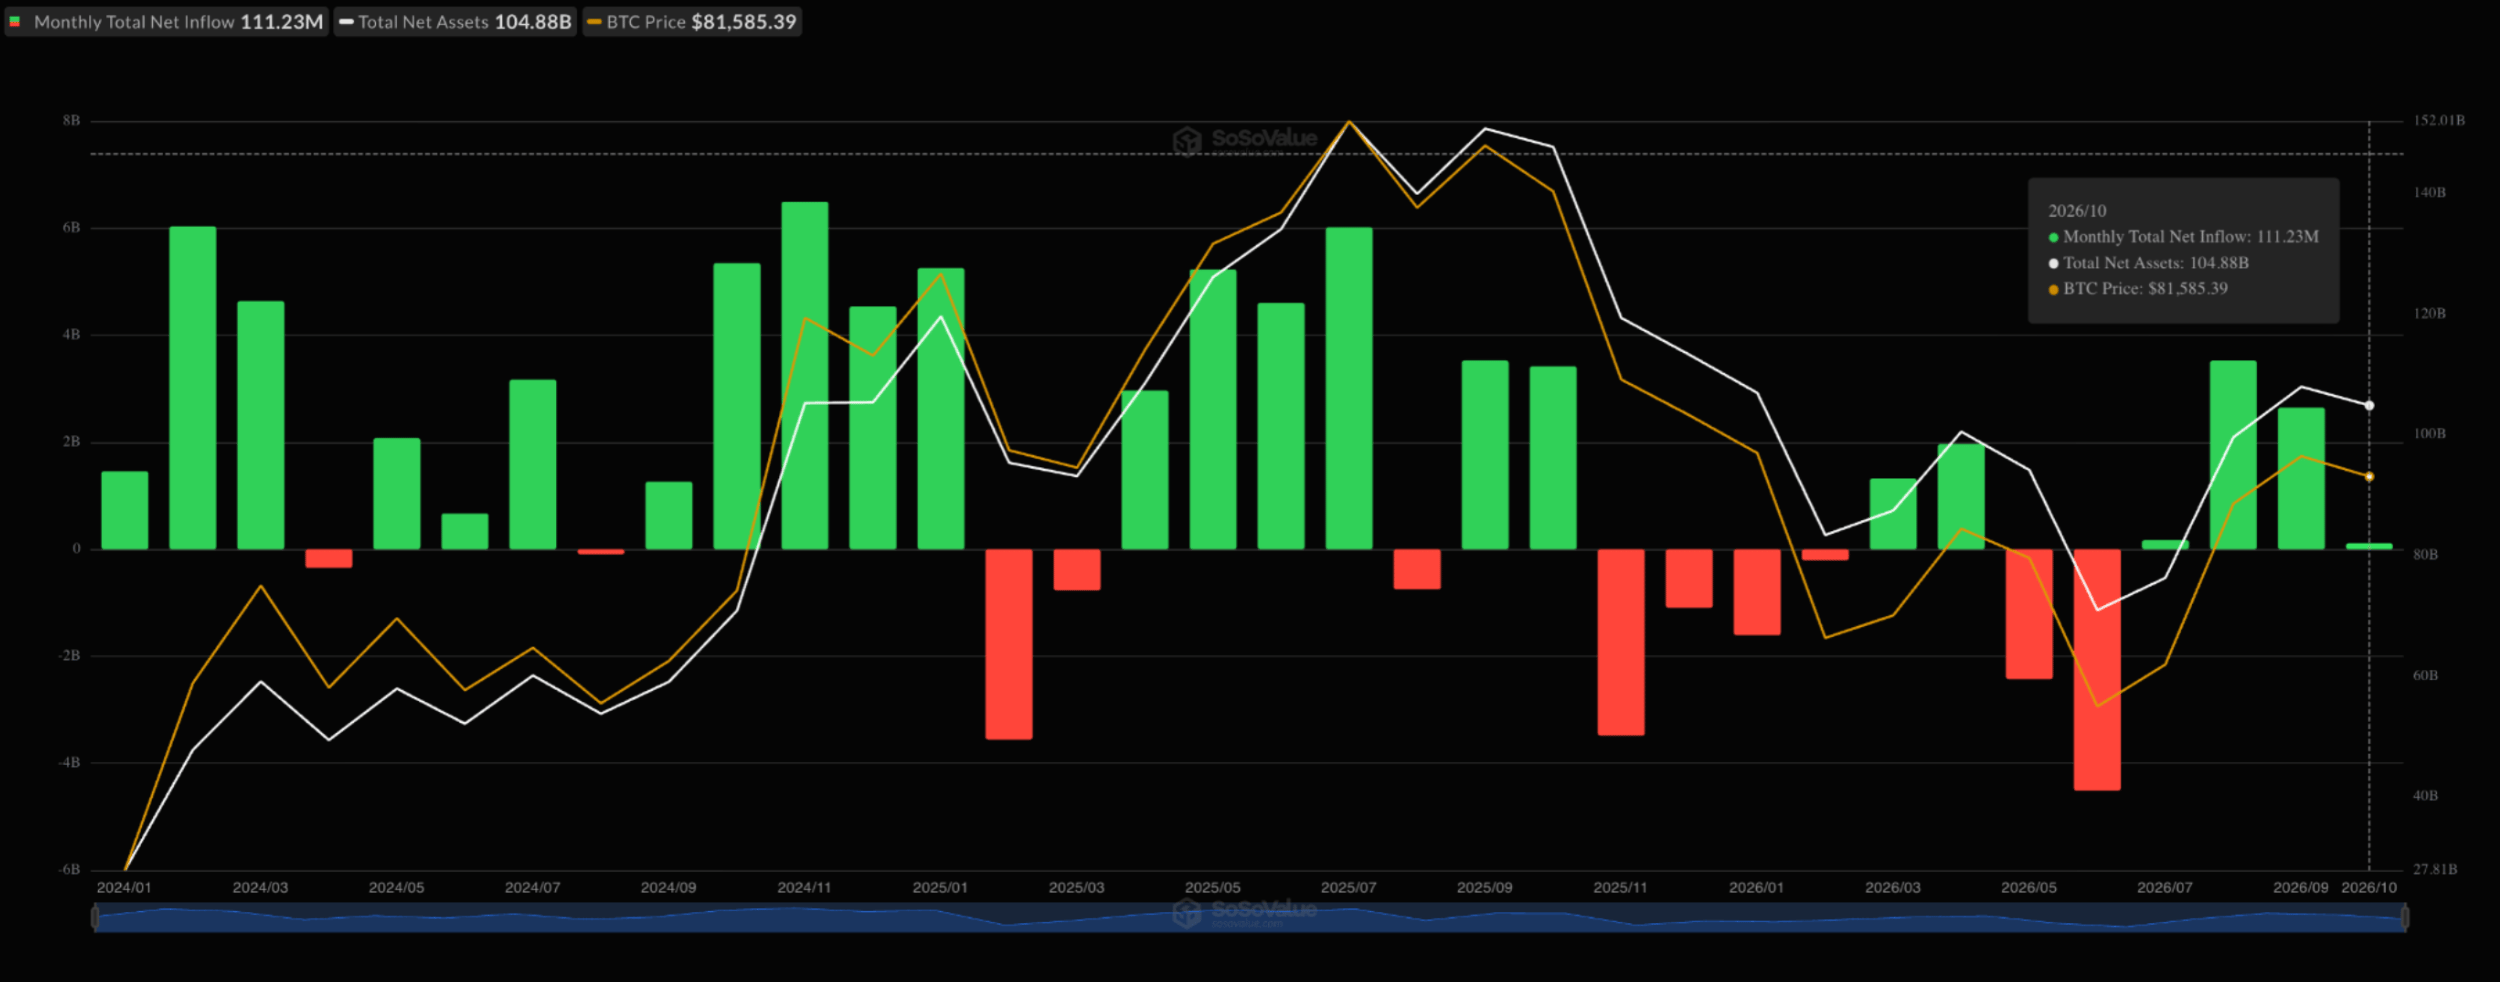
Kumpara sa merkadong pababa ng Bitcoin noong 2022, iba na ang estruktura ng merkado ng Bitcoin sa 2026. Mahahalagang pinagmumulan na ng demand mula sa mga institusyon ang mga spot Bitcoin Exchange-Traded Fund (ETF) at mga reserbang BTC ng mga korporasyon. Ipinahihiwatig ng apat na taong siklo ng Bitcoin ang nalalapit na pagbaligtad tungo sa pagtaas sa 2026, gaya ng naunang iniulat ng FXStreet.
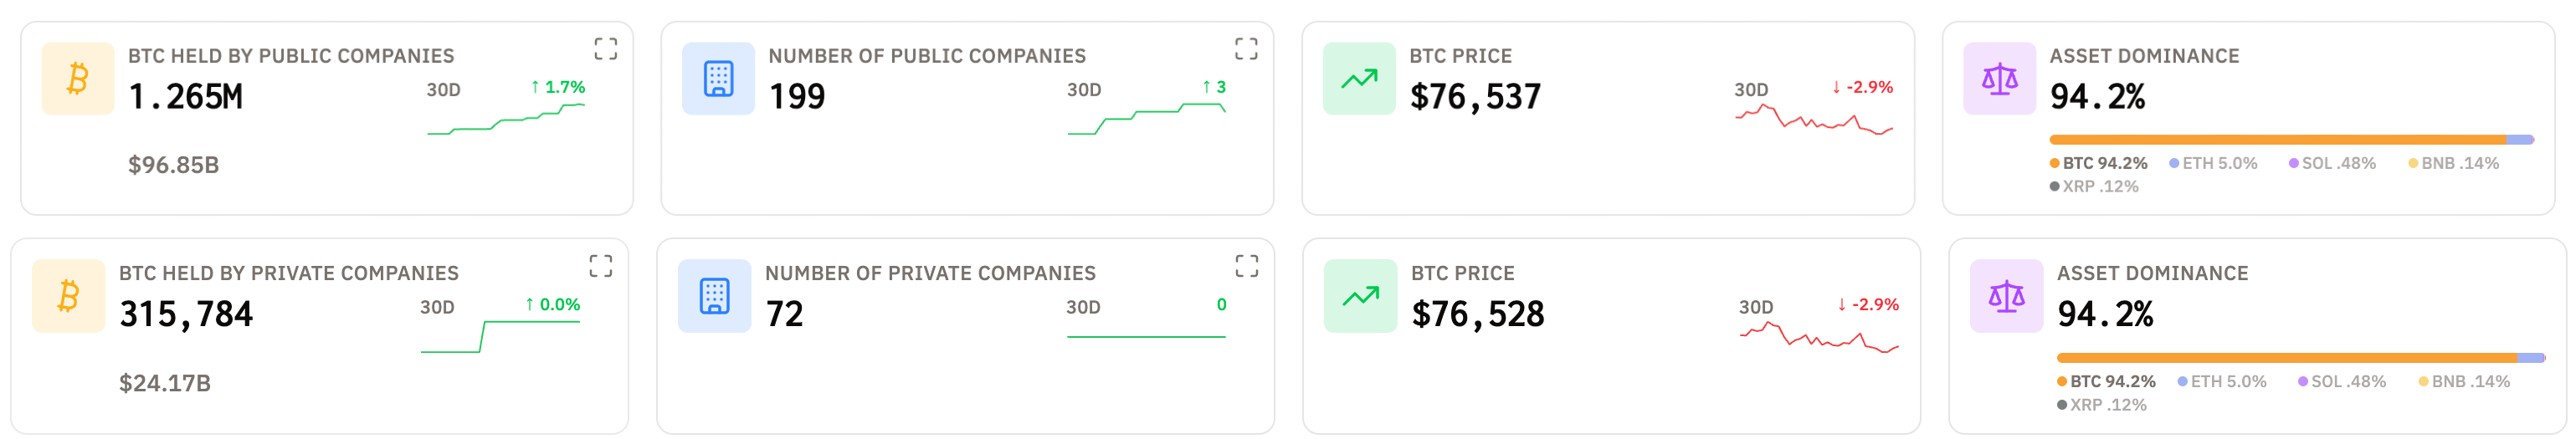
Pagsapit ng Oktubre 28, nakapagtala ang mga spot Bitcoin ETF sa US ng 22 buwan na may netong pagpasok ng pondo at 11 buwan na may netong paglabas mula nang ilunsad ang mga ito noong Enero 2024, na may kabuuang netong daloy na $104.9 bilyon. Samantala, ang mga pribadong kumpanya at mga kumpanyang nakalista sa publiko ay may hawak na Bitcoin na nagkakahalaga ng $103.7 bilyon at $22.8 bilyon, ayon sa pagkakasunod. Sinusuportahan ng malalaking hawak na ito ng mga ETF at korporasyon ang demand, kung saan ang ilang pagbili ay pinondohan sa pamamagitan ng pag-isyu ng mga sapi, pangungutang, o mga preperensiyal na seguridad.
Gayunman, maaaring magpahina sa kanilang kakayahang panatilihin ang mga hawak na ito ang matagal na pagwawasto ng presyo ng Bitcoin, gaya ng nakita kamakailan nang magbenta ang Strategy ng ilang BTC para sa mga reserbang salapi. Maaaring limitahan ng posibleng sunod-sunod na pagtaas ng rate ang likididad na magagamit ng mga institusyong ito, na magpapabagal sa kanilang pag-iipon ng Bitcoin o maaari pang magtulak sa kanilang ibenta ang mga hawak na ito at madagdagan ang suplay sa merkado.
Pananaw ng eksperto: Direktor ng Pananaliksik sa mga Digital na Ari-arian ng WisdomTree tungkol sa katatagan ng Bitcoin sa gitna ng mga ETF at panganib ng AI
Sa isang eksklusibong panayam sa FXStreet, tinanong ko si Dovile Silenskyte, Direktor ng Pananaliksik sa mga Digital na Ari-arian sa WisdomTree, tungkol sa kaniyang pananaw sa Bitcoin habang nananatiling hindi tiyak ang mas malawak na kalagayan ng merkado.
- Ipinahihiwatig ng apat na taong siklo ng Bitcoin na maaaring magwakas ang merkadong pababa sa huling bahagi ng 2026, ngunit nahaharap ang merkado sa presyur ng pagbaba habang nakatuon ang pansin sa mga rate ng Fed at mga panganib na heopolitikal. Maaari bang tumbasan ng mga spot Bitcoin exchange-traded fund (ETF), mga korporasyong may reserbang digital na ari-arian (DAT), at mga hawak ng pamahalaan ang mga panganib na ito sa makroekonomiya?
Ang nagpapaiba sa siklong ito ay kung paano nakararating sa Bitcoin ang demand. Nagbibigay na ngayon ang mga matatag na portfolio ng pamumuhunan, mga balanse ng korporasyon, at mga estratehiya ng mga estado ng mga daluyang maaaring makatulong dito na makayanan ang presyur sa makroekonomiya.
Pinadadali ng mga spot ETF ang paglalaan ng pondo ng mga mamumuhunan sa pamamagitan ng pamilyar na imprastraktura ng merkado. Maaaring maghatid ng pangmatagalang estratehikong demand ang mga reserba ng mga korporasyon, habang ang mga hawak ng mga estado, kung pananatilihin, ay maaaring magpababa sa potensiyal na presyur ng pagbebenta. Sa harap ng limitadong suplay ng Bitcoin, maaaring suportahan ng tuloy-tuloy na pagbili at paghawak sa pamamagitan ng mga daluyang ito ang mga presyo kahit nakababawas sa kahandaang sumugal sa panganib ang kawalang-katiyakan sa mga rate ng interes at mga tensiyong heopolitikal.
Gayunman, hindi inaalis ng suportang pang-estruktura ang panganib na dulot ng mga siklo. Maaaring mabaligtad ang daloy ng mga ETF, at nananatiling sensitibo sa mga kondisyon ng pagpopondo ang pagbili ng mga korporasyon. Nagbibigay sa Bitcoin ang mas malawak na hanay ng mga mamumuhunan ng mas maraming potensiyal na pinagmumulan ng demand kapag bumuti ang sentimyento; hindi nito ginagarantiyang may hangganan ang pagbaba ng mga presyo.
Samakatuwid, ang pag-abot sa pinakamababang presyo sa huling bahagi ng 2026 ay nananatiling isang posibleng senaryo, hindi isang maaasahang pagtataya. Ang mas matibay na batayan para sa pagtaas ay nakasalalay sa pagtanggap ng mga institusyon [kasabay] ng pagbuti ng pandaigdigang likididad. Kung bababa ang mga tunay na ani at luluwag ang mga kondisyong pananalapi, maaaring makinabang ang Bitcoin sa demand na nakaugat sa estruktura ng merkado at sa mas paborableng kalagayan ng makroekonomiya.
- Inaasahang aabot sa $500 bilyon sa 2026 ang pag-isyu ng mga instrumentong utang na kaugnay ng AI, na nagbubunsod ng pangamba sa tumitinding presyur sa mga merkado ng bono at kredito. Maaari bang maghigpit sa mga kondisyong pampinansiyal, maglihis ng kapital mula sa mga ispekulatibong ari-arian, at magpabigat sa Bitcoin ang pagsigla ng pamumuhunan sa AI?
Maaaring makipag-agawan sa Bitcoin para sa kapital ang pamumuhunan sa AI sa malapit na panahon, ngunit hindi kailangang mahadlangan ng paglago ng isa ang paglago ng isa pa. Maaaring pondohan ng mga mamumuhunan ang pagpapalawak ng AI habang pinatataas ang kanilang pamumuhunan sa Bitcoin.
Nasa mga kondisyon ng pagpopondo ang agarang panganib. Maaaring magpataas sa mga gastos sa pagpopondo ang malawakang pangungutang para pondohan ang imprastraktura ng AI kung hihigit ang suplay ng mga instrumentong utang sa demand ng mga mamumuhunan. Gayunpaman, hindi awtomatikong nangangahulugan ng mas mahihigpit na kondisyong pampinansiyal ang mas maraming pag-isyu. Pinopondohan ng mga nalikom ang pamumuhunan at umiikot ang mga ito sa ekonomiya. Ang mahalaga ay kung kayang saluhin ng mga merkado ang utang at kung makalilikha ang mga proyekto ng mga kitang sapat upang bigyang-katwiran ang pangungutang.
Sa paglipas ng panahon, ang mas malaking oportunidad ay ang pagtaas ng produktibidad. Kung makapaghahatid ang AI ng mas mahusay na mga proseso na nagpapataas sa produksiyon at nagpapagaan sa presyur ng implasyon, maaari itong lumikha ng mas paborableng kalagayan para sa pamumuhunan, kabilang ang Bitcoin. Isa itong kapani-paniwalang posibleng resulta, sa halip na garantisadong pakinabang mula sa paggastos sa AI.
Nakasalig din sa ibang mga batayan ang katwiran para mamuhunan sa Bitcoin. Nagbibigay ito ng pagkakataong mamuhunan sa isang digital na ari-ariang may limitadong suplay, sa halip na sa mga kita ng korporasyon o kakayahan ng isang tagapag-isyu na magbayad ng utang. Kaya lumalampas sa siklo ng paggastos sa teknolohiya ang kaakit-akit na katangian nito bilang pamumuhunan.
Mahahalagang punto: Ang dapat mong malaman
Bago ituon ang pansin sa lahat ng salik na maaaring magpababa sa presyo, nagpapakita ang Bitcoin ng matibay na katatagan, na nananatili sa itaas ng mahahalagang antas ng suporta sa gitna ng kawalang-katiyakan sa mas malawak na merkado. Ang pangunahing pagkakaiba para sa Bitcoin sa susunod na posibleng siklo ng pagtaas ng rate ay ang demand mula sa mga institusyon, na maaaring sumuporta sa susunod na napapanatiling pag-akyat.
Gayunman, maaaring hindi makayanan ng mga pondong ito na salagin ang epekto ng mahabang panahon ng pagtataas ng rate, habang inaasahan ng merkado ang isa pang pagtaas na 25 basis point bago matapos ang 2026.
Kaya ang tunay na pagsubok ay kung makakayanan ng lumalawak na paglahok ng mga institusyon sa Bitcoin ang susunod na pagkabigla sa likididad nang hindi nauulit ang matitinding pagbagsak mula sa pinakamataas na presyo na nakita sa mga naunang siklo.
Sikat na Artikulo
1Patuloy ang pagbangon ng euro mula sa pinakamababang antas nito ngayong taon matapos ang pasya ng ECB; muling umakyat sa 1.1200 laban sa mahinang USD2Umakyat ang pound ng Britanya dahil sa pananaw na mananatiling mahigpit ang patakaran ng BoE at sa mahinang dolyar ng US3Maaari bang umarangkada ang Bitcoin kung pananatilihin ng Federal Reserve na mataas ang mga interes nang mas matagal?4Itinakda ng PBOC ang sangguniang palitan ng USD/CNY sa 6.7138 kumpara sa dating 6.71475Dolyar ng New Zealand, hirap makahikayat ng mga mamimili habang nililimitahan ng mahinang USD ang pagbaba nito6Bumagsak ng 6% ang XRP sa kabila ng inaasahang $900M na kita ng Ripple sa taunang batayan7Nananatiling matatag ang WTI sa ibaba ng $102.00 habang tinatapatan ng pag-asa sa diplomasya ang mga panganib sa suplay mula sa Gitnang Silangan8Bumagsak ang dolyar ng Australia sa ibaba ng 100-araw na simpleng moving average (SMA) matapos lumabas ang datos ng mataas na implasyon sa US9Sinabi ng mga Houthi ng Yemen na sinalakay nila ang pagdalisayan ng langis sa Ras Tanura sa Saudi Arabia at mga target sa abyasyon at militar


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan