

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Dollar-Index gibt nach sprunghaftem Anstieg der Einzelhandelsumsätze von seinem 19-Monats-Hoch nach
- DXY erreicht nach Einzelhandelsdaten ein 19-Monats-Hoch und gibt den gesamten Kurssprung wieder ab.
- Eine Zinserhöhung der Fed im Dezember war vollständig eingepreist, und schwache Industriedaten ließen die Renditen wieder sinken.
- Als Nächstes steht am Mittwoch das Protokoll der Fed-Sitzung vom Oktober im Fokus der Zinserhöhungserwartungen.
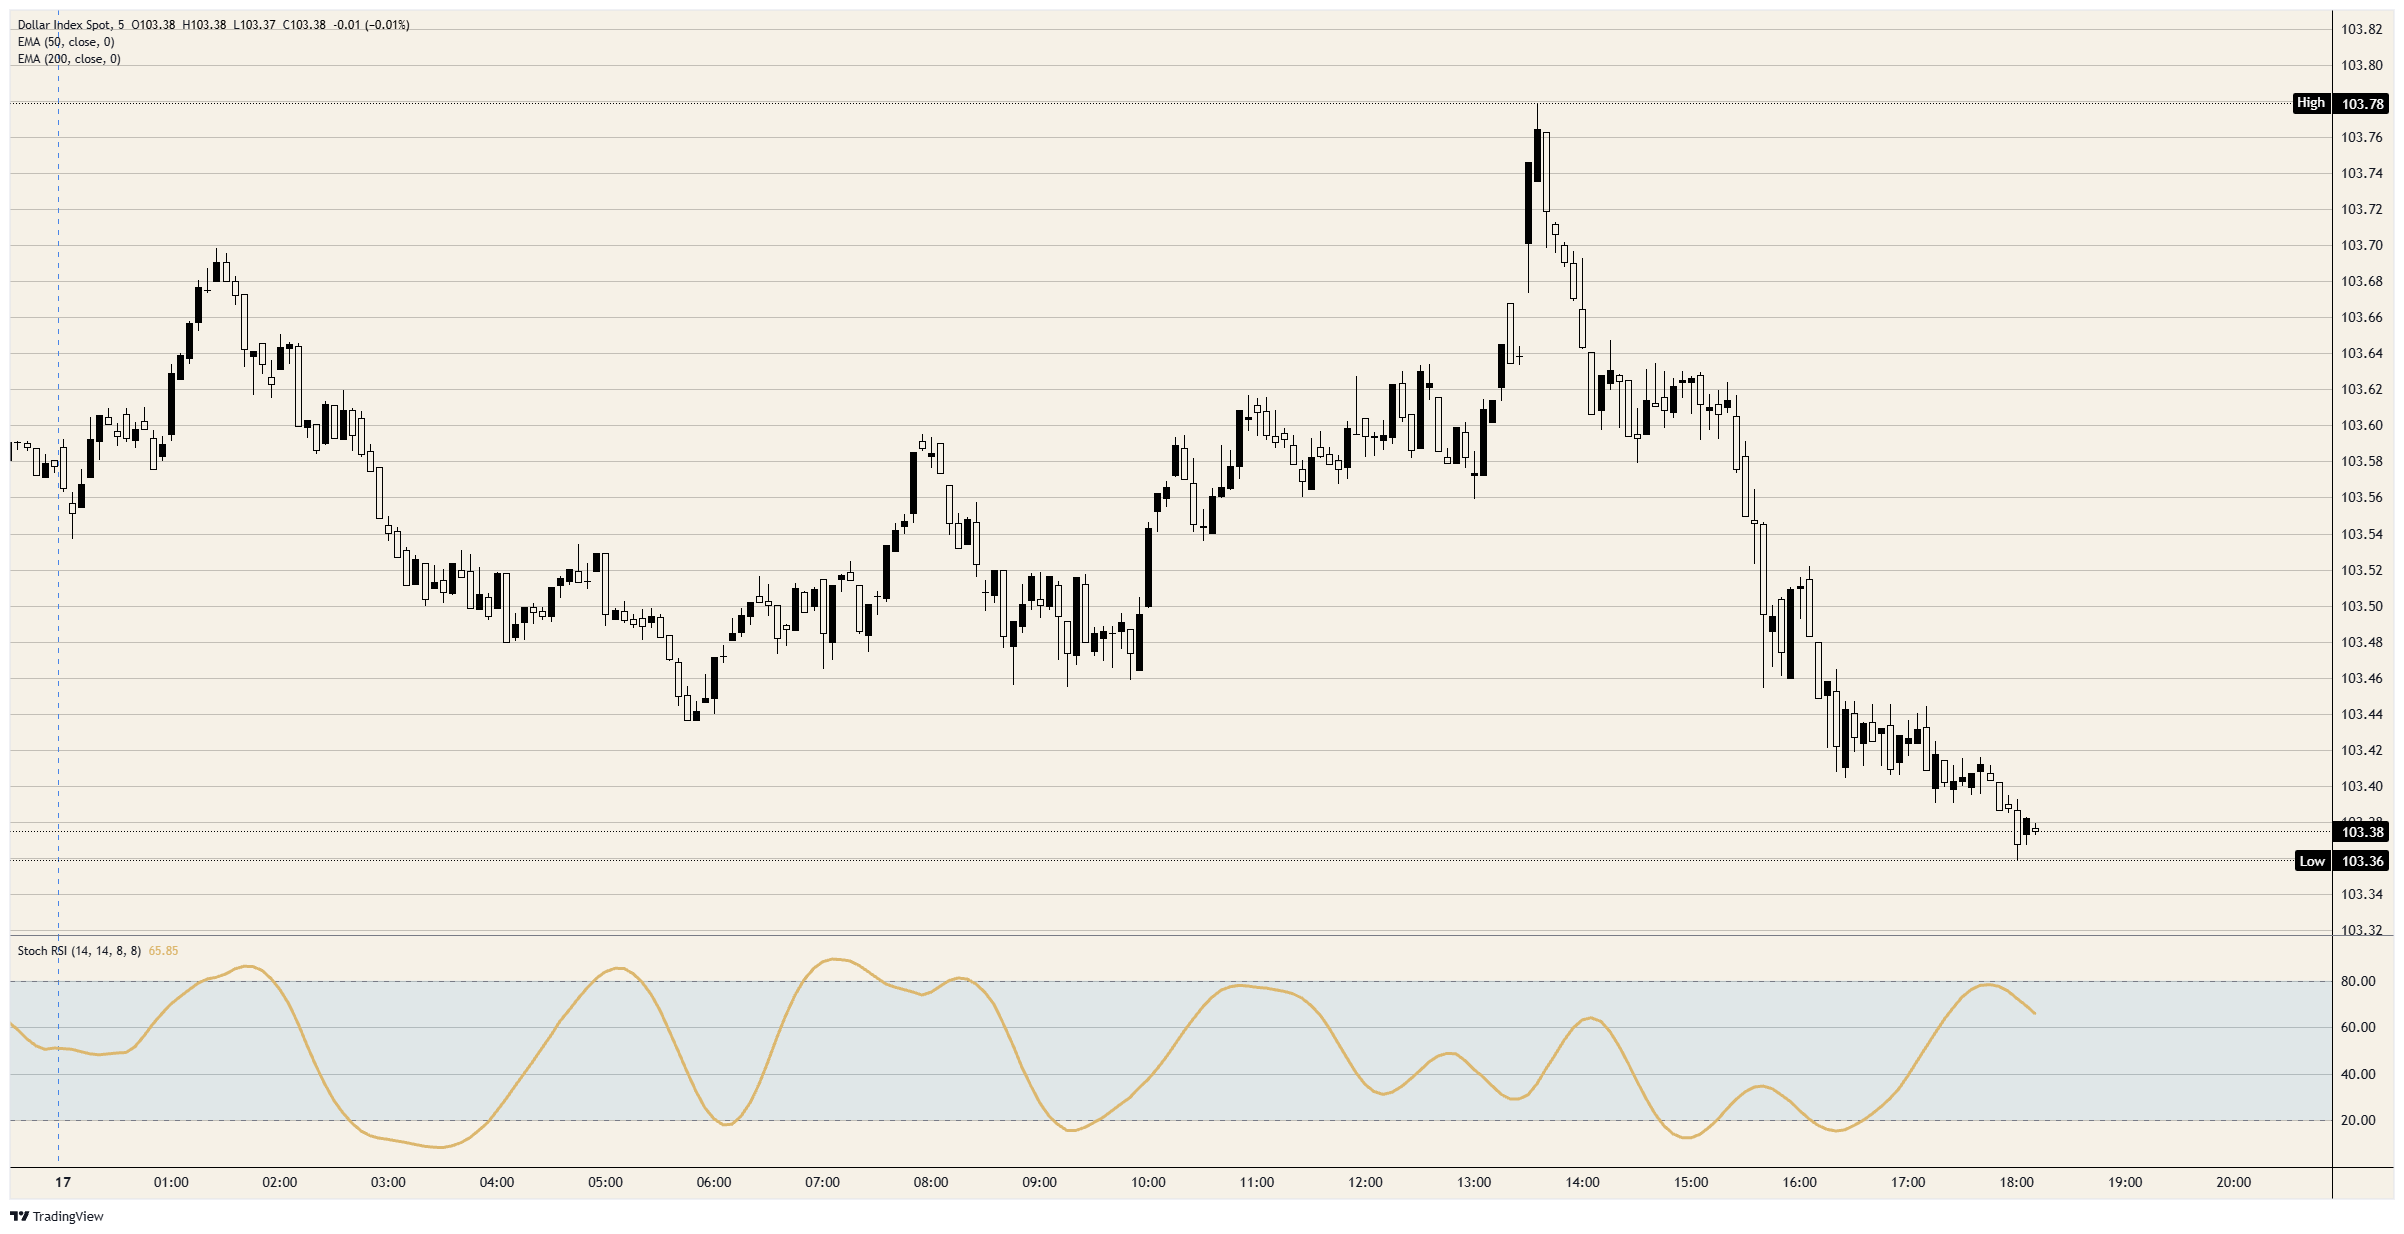
Das neue 19-Monats-Hoch des Dollar-Index hielt nicht einmal bis zur nächsten Datenveröffentlichung, und der Index steuert auf das Ende einer fünf Handelstage währenden Gewinnserie zu. Nach den Einzelhandelsdaten für Oktober stieg er auf knapp 103,80 und damit auf den höchsten Stand seit April 2025. Noch vor der Veröffentlichung der Industrieproduktion war der gesamte Kurssprung jedoch wieder aufgezehrt. Eine zweite Abwärtsbewegung hat ihn inzwischen auf rund 103,40 gedrückt.
Die Einzelhandelsumsätze stiegen im Oktober um 0,2 %, während die Kontrollgruppe um 0,6 % zulegte und ihr Septemberplus auf 0,5 % nach oben revidiert wurde. Die Importpreise stiegen den zweiten Monat in Folge um 1,1 %. Händler hatten eine Zinserhöhung der Fed im Dezember bereits vollständig eingepreist, wobei die Wahrscheinlichkeit für einen Schritt um einen Viertelprozentpunkt laut CME FedWatch bei knapp 91 % lag. Starke Zahlen konnten dem Dollar daher kaum noch zusätzliche Impulse geben.
Die Industrieproduktion sank im Oktober um 0,4 %, nachdem sie zuvor um 0,7 % gestiegen war. Der Stimmungsindex der Wohnungsbauunternehmen fiel von 29 auf 25. Die Renditen von US-Staatsanleihen gaben ihre Tagesanstiege wieder ab, wobei die Rendite zehnjähriger Titel bei rund 5,13 % lag. Die zweite Abwärtsbewegung des Dollars setzte nach der Veröffentlichung des Stimmungsindex der Wohnungsbauunternehmen ein und hielt an, nachdem die Präsidentin der Fed von Cleveland, Hammack, erklärt hatte, die Inflation bewege sich in die falsche Richtung.
Die nächsten Termine
Das Protokoll der Fed-Sitzung vom 27. und 28. Oktober, bei der die Notenbank ihren Leitzins bei 3,75 % bis 4,00 % unverändert ließ, wird am Mittwoch um 19:00 Uhr GMT veröffentlicht. Am selben Tag spricht der Präsident der Fed von New York, Williams. Am Donnerstag folgen Reden der Präsidentin der Fed von Cleveland, Hammack, des Präsidenten der Fed von Chicago, Goolsbee, und der Präsidentin der Fed von Philadelphia, Paulson. Da eine Zinserhöhung am 9. Dezember vollständig eingepreist ist, können ihre Äußerungen vor allem noch die Erwartungen an einen Schritt um einen halben Prozentpunkt beeinflussen. Dessen Wahrscheinlichkeit liegt laut CME FedWatch bei knapp 9 %.
Nvidia (NVDA) legt am Dienstag um 21:20 Uhr GMT seine Geschäftszahlen vor. Analysten von ING erklärten, der Rückgang der US-Technologieaktien habe inzwischen auf genügend andere Aktienmärkte übergegriffen, um dem Dollar als sicherem Hafen Auftrieb zu geben. Die wöchentlichen Erstanträge auf Arbeitslosenhilfe folgen am Donnerstag um 13:30 Uhr GMT.
Die charttechnische Lage
Der Rückgang vom Hoch beträgt weniger als ein Fünftel des Anstiegs seit dem Tief vom 10. November bei rund 101,50. Damit liegt der Index wieder innerhalb der Handelsspanne vom Montag. Er notiert zudem oberhalb des Hochs vom 14. Oktober bei knapp 103,00, das er am 12. November überwunden hatte. Der exponentielle gleitende 50-Tage-Durchschnitt (EMA) liegt bei rund 101,70, der 200-Tage-EMA bei rund 100,40.
DXY im 5-Minuten-Chart
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und in zahlreichen weiteren Ländern die De-facto-Währung, die dort neben den lokalen Banknoten im Umlauf ist. Er ist die weltweit am meisten gehandelte Währung und macht laut Daten aus dem Jahr 2022 über 88 % des weltweiten Devisenumsatzes aus. Dies entspricht einem durchschnittlichen Transaktionsvolumen von 6,6 Billionen US-Dollar pro Tag. Nach dem Zweiten Weltkrieg löste der USD das britische Pfund als Weltreservewährung ab. Während des größten Teils seiner Geschichte war der US-Dollar durch Gold gedeckt, bis der Goldstandard mit dem Abkommen von Bretton Woods im Jahr 1971 abgeschafft wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der US-Notenbank Federal Reserve (Fed) bestimmt wird. Die Fed hat ein doppeltes Mandat: Sie soll Preisstabilität gewährleisten, also die Inflation unter Kontrolle halten, und Vollbeschäftigung fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Zielwert der Fed von 2 % liegt, erhöht die Fed die Zinsen, was den Wert des USD stützt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den US-Dollar belastet.
In extremen Situationen kann die Federal Reserve auch mehr US-Dollar drucken und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. Dabei erhöht die Fed die Kreditversorgung eines ins Stocken geratenen Finanzsystems erheblich. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die eingesetzt wird, wenn die Kreditvergabe versiegt ist, weil Banken einander aus Angst vor einem Zahlungsausfall der Gegenpartei kein Geld mehr leihen. Sie ist das letzte Mittel, wenn einfache Zinssenkungen voraussichtlich nicht das notwendige Ergebnis erzielen würden. Die Fed setzte dieses Instrument bevorzugt ein, um die Kreditklemme während der großen Finanzkrise 2008 zu bekämpfen. Dabei druckt die Fed mehr US-Dollar und kauft damit vorwiegend von Finanzinstituten US-Staatsanleihen. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt ihre Anleihekäufe von Finanzinstituten ein und reinvestiert die Tilgungsbeträge fällig werdender Anleihen in ihrem Bestand nicht in neue Käufe. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1Neuseeland-Dollar verharrt nahe seinem Tiefstand, da die Erzeugerpreise hinter den Erwartungen zurückbleiben2Australischer Dollar stabilisiert sich auf Zehnmonatstief nach RBA-Protokoll mit geteiltem Meinungsbild3Yen legt den dritten Handelstag in Folge zu, da Tokios Warnungen die Marke von 160,00 verteidigen4Pfund beendet fünftägige Verlustserie dank britischer Arbeitsmarktdaten und schwächerem US-Dollar5Euro erholt sich von 19-Monats-Tief auf knapp 1,10, da der Dollar nachgibt6Bitcoin-Ausverkauf verschärft sich: 51 % des Angebots liegen in der Verlustzone7Dow Jones Industrial Average fällt wegen Ausfalls bei der NSA, danach übertrifft Nvidia die Erwartungen8Erdgas: Nachfragerückgang in den USA bringt Europa nur begrenzte Entlastung - Commerzbank9Chinesischer Yuan: Weitere Gewinne gegenüber dem US-Dollar wahrscheinlich – UOB


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten