

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Gold droht heftiger Wochenverlust: Hohe US-Renditen schüren Spekulationen auf Fed-Zinserhöhung
- Gold steuert trotz moderater Gewinne am Freitag auf einen Wochenverlust von 4,50 % zu.
- Die Rendite zehnjähriger US-Staatsanleihen erreicht 5,15 %, während der US-Dollar auf ein 19-Monats-Hoch steigt.
- Nach hohen US-Inflationswerten nähert sich die Wahrscheinlichkeit einer Fed-Zinserhöhung im Dezember der Marke von 90 %.
Gold (XAU/USD) dürfte die Woche mit einem Verlust von fast 4,50 % beenden, legt am Freitag jedoch um 0,14 % zu. Der US-Dollar (USD) setzt seinen Anstieg nach einem Bericht über eine hohe US-Erzeugerpreisinflation vorerst nicht weiter fort. Zum Zeitpunkt der Erstellung dieses Artikels notiert XAU/USD bei 3.879 US-Dollar und damit nahe einem 13-Monats-Tief.
Gold bricht um fast 4,5 % ein, da die US-Inflation die Argumente für eine Zinserhöhung der Fed untermauert
Insgesamt haben die US-Inflationsdaten dieser Woche die Wahrscheinlichkeit erhöht, dass die US-Notenbank Federal Reserve (Fed) auf ihrer Sitzung im Dezember die Zinsen anheben wird. Die zuvor veröffentlichten Erzeugerpreisdaten (PPI) für Oktober zeigten einen Anstieg des Gesamtindex um 6,5 % gegenüber dem Vorjahr. Damit lag die Rate unter den Prognosen, aber über dem Septemberwert von 6,3 %, was vor allem auf höhere Transport- und Lagerhaltungspreise zurückzuführen war. Die Kernrate des PPI, bei der unter anderem Lebensmittel und Energie ausgeklammert werden, blieb mit 5 % gegenüber dem Vormonat unverändert und entsprach damit den Schätzungen.
Dies löste zusammen mit der Veröffentlichung des US-Verbraucherpreisindex (CPI) am Dienstag Reaktionen bei den meisten Fed-Vertretern aus. Viele von ihnen erwarteten in ihren Äußerungen in dieser Woche höhere Zinsen und wiesen darauf hin, dass die Finanzierungsbedingungen nicht restriktiv seien.
Am Freitag erklärte Mary Daly von der Fed in San Francisco, sie rechne mit weiteren Zinserhöhungen, da Unternehmen versuchten, höhere Kosten weiterzugeben. Susan Collins von der Fed in Boston warnte unterdessen, dass sich die Inflation ausbreite und zusätzliche Zinserhöhungen rechtfertige. Zuvor hatte Austan Goolsbee von der Fed in Chicago gewarnt, die Inflationsdaten deuteten auf eine Verschlechterung der Lage hin, was „die Fed zu einem aggressiveren Vorgehen veranlassen würde“.
Die Renditen von US-Staatsanleihen stiegen im Wochenverlauf weiter, ein Hinweis darauf, dass die Marktteilnehmer mit höheren Zinsen rechnen. Die Rendite zehnjähriger US-Staatsanleihen liegt mit 5,15 % um fast zwei Basispunkte höher und gibt dem US-Dollar damit Rückenwind.
Der US-Dollar-Index (DXY), der die Entwicklung der US-Währung gegenüber sechs anderen Währungen misst, legt um 0,23 % auf 103,41 zu, nachdem er mit 103,42 ein neues 19-Monats-Hoch erreicht hatte.
Laut CME FedWatch preisen die Märkte eine Wahrscheinlichkeit von fast 90 % für eine Fed-Zinserhöhung um 25 Basispunkte im Dezember ein. Die Wahrscheinlichkeit einer Anhebung um 50 Basispunkte liegt bei 10 %.
In der kommenden Woche richten Goldhändler ihren Blick auf die Veröffentlichung des Sitzungsprotokolls des Offenmarktausschusses der Fed (FOMC), die Einzelhandelsumsätze und Reden von Fed-Vertretern.
Technischer Ausblick für XAU/USD: Gold weitet seine Verluste unterhalb von 3.900 US-Dollar aus
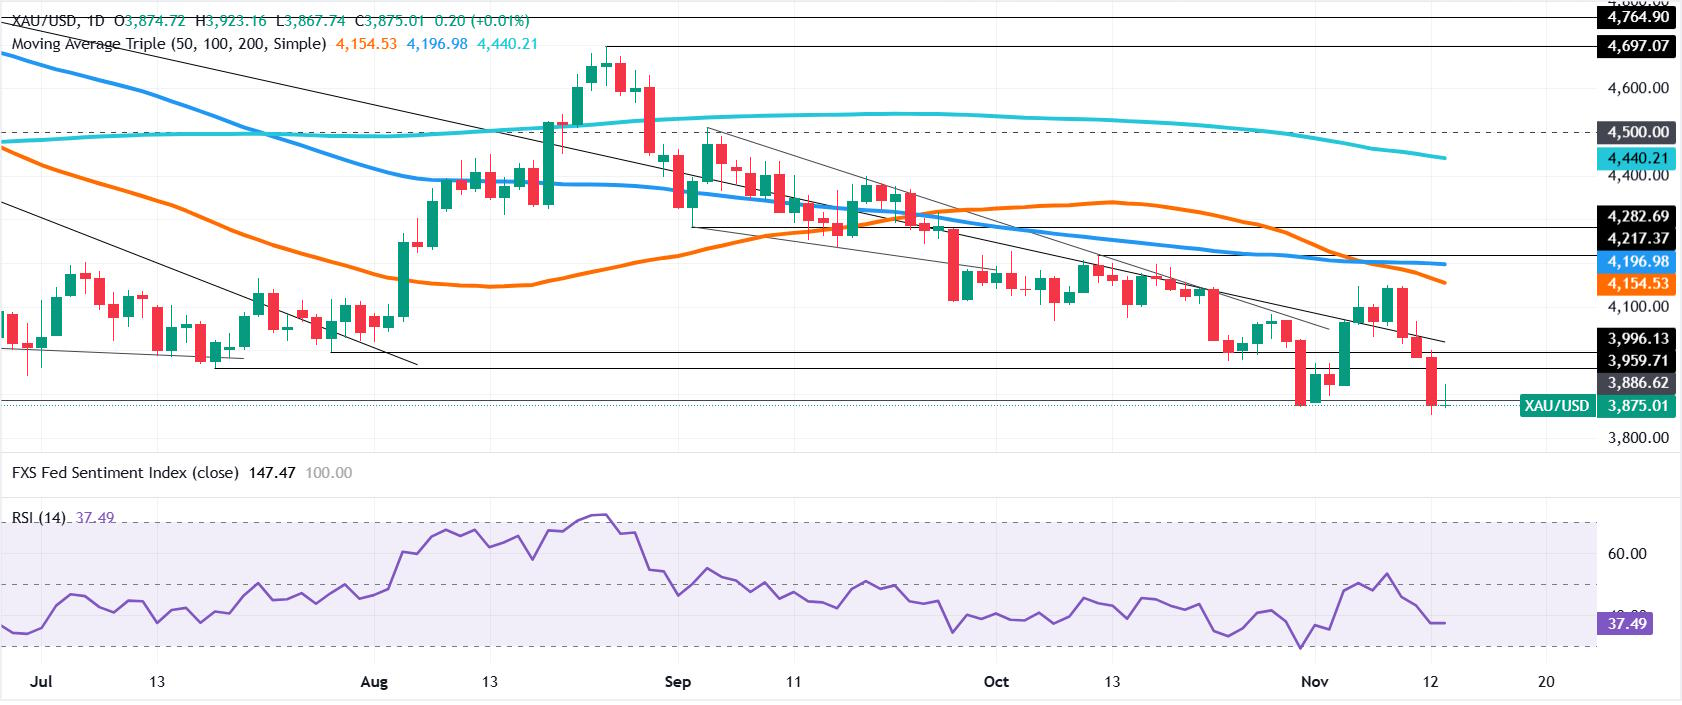
Nach dem Rückgang im Wochenverlauf scheint Gold bei rund 3.873 US-Dollar einen Boden gefunden zu haben, leicht über dem Tagestief von 3.867 US-Dollar. Dennoch zeichnet sich weitere Schwäche ab. Die Marktstruktur mit aufeinanderfolgenden tieferen Hochs und tieferen Tiefs hat sich fortgesetzt, womit ein Test des bisherigen Jahrestiefs bei 3.852 US-Dollar in den Fokus rückt. Ein Bruch dieser Marke würde den Weg zur psychologisch wichtigen Schwelle von 3.800 US-Dollar freimachen. Darunter folgt bei 3.500 US-Dollar das Zwischenhoch vom 22. April 2025, das nun als Unterstützung dient.
Auf der Oberseite liegt der erste Widerstand bei 3.900 US-Dollar. Sollte Gold diesen Bereich überwinden, ist ein Anstieg in Richtung des Tageshochs vom Donnerstag bei 4.000 US-Dollar möglich. Das nächste Ziel liegt bei 4.100 US-Dollar, bevor die Widerstandszone aus dem einfachen gleitenden 50-Tage-Durchschnitt (SMA) bei 4.154 US-Dollar und dem 100-Tage-SMA bei 4.196 US-Dollar folgt.
Häufig gestellte Fragen zu Gold
Gold hat in der Menschheitsgeschichte eine Schlüsselrolle gespielt, da es weithin als Wertaufbewahrungsmittel und Tauschmittel genutzt wurde. Heute wird das Edelmetall neben seinem Glanz und seiner Verwendung für Schmuck vor allem als sicherer Hafen geschätzt, gilt also in turbulenten Zeiten als gute Anlage. Gold wird zudem häufig als Absicherung gegen Inflation und Währungsabwertung betrachtet, da es nicht von einem bestimmten Emittenten oder einer Regierung abhängt.
Zentralbanken halten die größten Goldbestände. Um ihre Währungen in turbulenten Zeiten zu stützen, diversifizieren sie häufig ihre Reserven und kaufen Gold, um das Vertrauen in die Stärke ihrer Wirtschaft und Währung zu stärken. Hohe Goldreserven können das Vertrauen in die Zahlungsfähigkeit eines Landes fördern. Laut Daten des World Gold Council stockten Zentralbanken ihre Reserven im Jahr 2022 um 1.136 Tonnen Gold im Wert von rund 70 Milliarden US-Dollar auf. Dies war der höchste jährliche Zukauf seit Beginn der Aufzeichnungen. Zentralbanken aus Schwellenländern wie China, Indien und der Türkei bauen ihre Goldreserven rasch aus.
Gold weist eine negative Korrelation mit dem US-Dollar und US-Staatsanleihen auf, die beide wichtige Reserveanlagen und sichere Häfen sind. Wenn der Dollar abwertet, steigt Gold tendenziell. Dies ermöglicht Anlegern und Zentralbanken, ihre Vermögenswerte in turbulenten Zeiten zu diversifizieren. Gold korreliert auch negativ mit risikobehafteten Anlagen. Eine Rally am Aktienmarkt belastet tendenziell den Goldpreis, während Verkaufswellen an risikoreicheren Märkten das Edelmetall in der Regel begünstigen.
Der Preis kann sich aufgrund zahlreicher Faktoren bewegen. Geopolitische Instabilität oder die Angst vor einer tiefen Rezession können den Goldpreis wegen seines Status als sicherer Hafen rasch in die Höhe treiben. Da Gold keine laufenden Erträge abwirft, profitiert es tendenziell von niedrigeren Zinsen, während höhere Finanzierungskosten das gelbe Edelmetall in der Regel belasten. Die meisten Kursbewegungen hängen jedoch davon ab, wie sich der US-Dollar (USD) entwickelt, da Gold in Dollar gehandelt wird (XAU/USD). Ein starker Dollar begrenzt tendenziell den Goldpreis, während ein schwächerer Dollar ihn eher steigen lässt.
BELIEBTE ARTIKEL
1Gold droht heftiger Wochenverlust: Hohe US-Renditen schüren Spekulationen auf Fed-Zinserhöhung2Silberpreisprognose: XAG/USD bleibt im Abwärtstrendkanal gefangen3Schweizer Franken auf breiter Front schwächer: Niedrige Zinsen belasten4Fed-Vertreterin Daly rechnet mit weiteren Zinserhöhungen, da Unternehmen Kosten weitergeben wollen5EZB-Ratsmitglied Nagel rechnet angesichts zunehmender Zweitrundenrisiken mit einer weiteren Zinserhöhung6Australischer Dollar schwächer: Steigende US-Renditen und Aussicht auf straffere Fed-Geldpolitik belasten7Fed-Vertreterin Collins warnt vor zunehmend breit angelegter Inflation und befürwortet behutsame Zinserhöhungen8Britisches Pfund steuert auf Wochenverluste zu, da US-Erzeugerpreise den Falken der Fed den Rücken stärken9Kanadischer Dollar erhält Unterstützung durch festere Ölpreise – Händler richten den Blick auf Inflationsdaten

Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten