

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-Dollar-Index: Kursprognose – die Ruhe vor dem nächsten Aufwärtsschub
- Der US-Dollar notiert vor der Veröffentlichung der US-Verbraucherpreisdaten für Oktober schwächer.
- US-Präsident Trump signalisiert, dass eine erneute Anordnung von Militärangriffen auf den Iran höchst unwahrscheinlich ist.
- Niedrigere Ölpreise halten den US-Dollar unter Druck.
Der US-Dollar (USD) steht gegenüber den anderen wichtigen Währungen auf breiter Front unter Druck. Grund sind niedrigere Ölpreise infolge der Hoffnung auf ein Abkommen zwischen den Vereinigten Staaten (USA) und dem Iran.
Im europäischen Handel am Dienstag verharrt der US-Dollar-Index (DXY), der den Wert des US-Dollars gegenüber sechs wichtigen Währungen misst, nahe 101,67 und hält damit an den Verlusten des Vortages fest. Unterdessen hat der WTI-Ölpreis bei rund 84,20 US-Dollar ein neues Zehnwochentief erreicht.
Analysten von MUFG erklärten in einer Mitteilung, der gemäßigtere Ton aus Washington am Wochenende habe den Optimismus der Anleger gestärkt. Präsident Donald Trump hatte gegenüber CNN erklärt, es sei „höchst unwahrscheinlich“, dass er neue Militärschläge gegen den Iran anordnen müsse, wenn die Gespräche weiterhin Fortschritte zeigten.
MUFG gab jedoch zu bedenken, dass US-Präsident Trump auch betont habe, der Ausgang hänge weiterhin von der Qualität eines möglichen Abkommens ab. Er erklärte: „Es hängt davon ab, ob sie ein sehr starkes Abkommen unterzeichnen oder nicht.“ Diese Nuance sieht die Bank als entscheidend dafür an, dass der jüngste Rückgang der geopolitischen Risikoprämien anhält.
Niedrigere Ölpreise mindern die Attraktivität der Währungen von Volkswirtschaften wie den USA, die Nettoenergieexporteure sind.
Auf der heimischen Datenseite warten Anleger gespannt auf den US-Verbraucherpreisindex (CPI) für Oktober, der um 13:30 Uhr GMT veröffentlicht wird.
Fed richtet den Blick auf Übertragungseffekte bei der Inflation, während Überraschungen bei der Kernrate nachlassen
Analysten von MUFG/BTMU betonen, dass sowohl die Marktteilnehmer als auch die Fed die Veröffentlichung der US-Inflationsdaten in dieser Woche „genau auf Hinweise auf Übertragungseffekte höherer Energiepreise“ prüfen werden. Sie stellen fest, dass „die jüngsten Werte des Kernverbraucherpreisindex in den vergangenen Monaten überraschend hoch ausgefallen sind“, was wiederum „die Fed unter Druck gesetzt hat, ihre Geldpolitik zu straffen“. MUFG/BTMU weisen jedoch darauf hin, dass das unmittelbare Risiko nachlassen könnte, da „die Konsenserwartungen für Oktober von einem schwächeren Anstieg des Kernverbraucherpreisindex um 0,2 % gegenüber dem Vormonat ausgehen“. Dies deutet auf einen gewissen Spielraum für eine Abschwächung der Inflationsdynamik hin, auch wenn die Währungshüter die Weitergabe höherer Energiekosten weiterhin aufmerksam verfolgen.
Technische Analyse des US-Dollar-Index
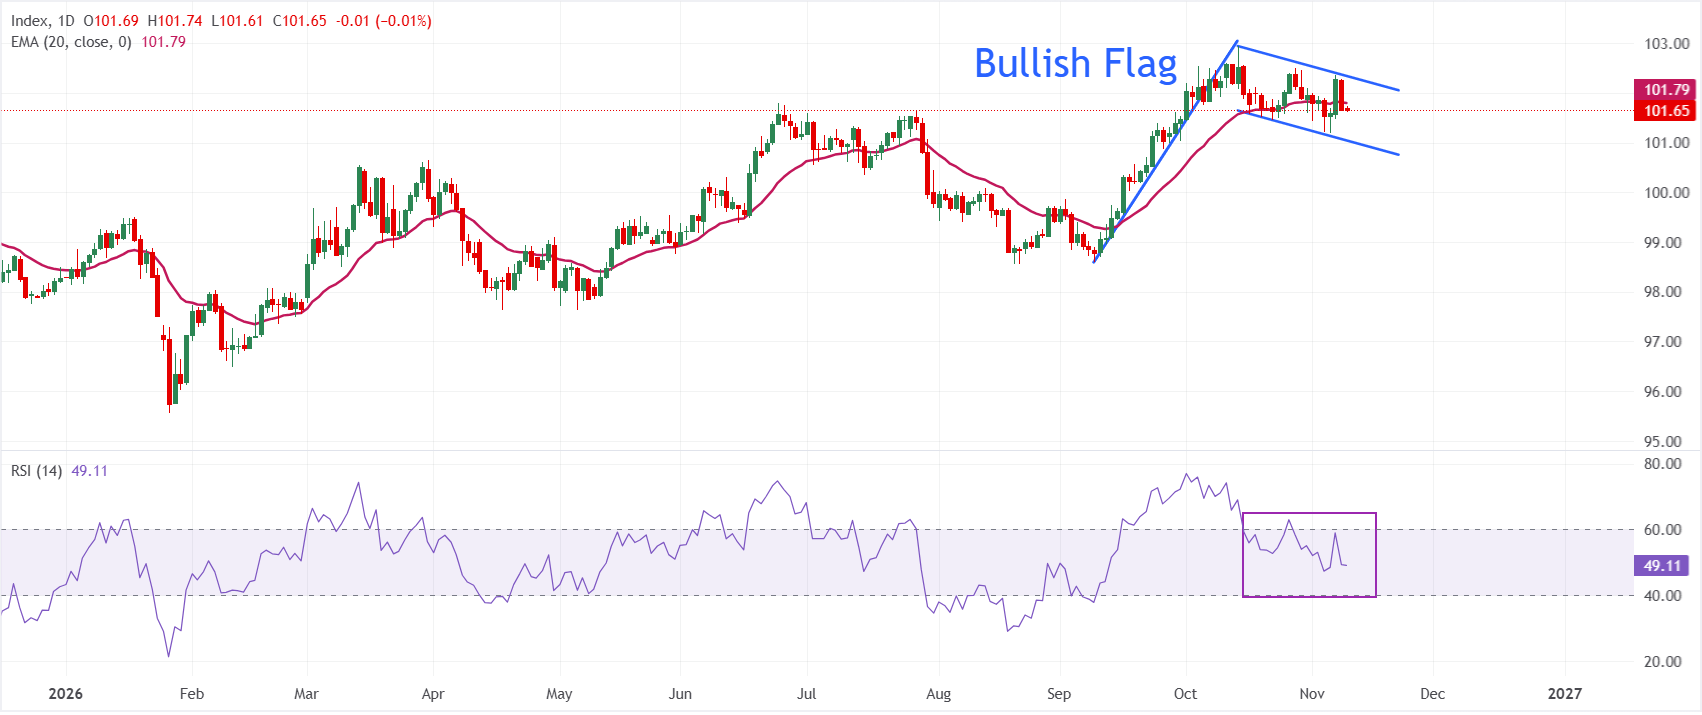
Im Tageschart notiert der Dollar Index Spot bei 101,65 und zeigt sich neutral, da er nahe dem exponentiellen gleitenden Durchschnitt über 20 Perioden (EMA) bei 101,79 gehandelt wird.
Der Relative-Stärke-Index (RSI) nahe 49 deutet auf eine neutrale Dynamik hin, die dem derzeitigen strukturellen Druck kaum entgegenwirkt.
Die Ausbildung einer bullischen Flagge deutet darauf hin, dass die neutrale Entwicklung eine Ruhephase vor dem nächsten Aufwärtsschub darstellt, wie er bei diesem Chartmuster historisch zu beobachten ist.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Perioden-EMA bei rund 101,79. Danach folgt die zurückeroberte Trendlinienzone nahe 102,20, an der Verkäufer versuchen könnten, die übergeordnete Korrekturstruktur zu verteidigen. Ein Ausbruch über die Korrekturstruktur würde die Wahrscheinlichkeit erhöhen, dass der Index sein Jahreshoch nahe 103,00 erneut ansteuert.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und die De-facto-Währung zahlreicher weiterer Länder, in denen er neben lokalen Banknoten im Umlauf ist. Er ist die weltweit meistgehandelte Währung und macht laut Daten aus dem Jahr 2022 mehr als 88 % des weltweiten Devisenumsatzes aus. Das entspricht einem durchschnittlichen Transaktionsvolumen von 6,6 Billionen US-Dollar pro Tag. Nach dem Zweiten Weltkrieg löste der USD das britische Pfund als weltweite Reservewährung ab. Während des größten Teils seiner Geschichte war der US-Dollar durch Gold gedeckt, bis 1971 mit dem Bretton-Woods-Abkommen der Goldstandard abgeschafft wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der US-Notenbank Federal Reserve (Fed) bestimmt wird. Die Fed hat ein zweifaches Mandat: Sie soll Preisstabilität gewährleisten, also die Inflation kontrollieren, und Vollbeschäftigung fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Zielwert der Fed von 2 % liegt, erhöht die Fed die Zinsen, was den Wert des USD stützt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den US-Dollar belastet.
In extremen Situationen kann die Federal Reserve auch mehr US-Dollar drucken und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. QE ist ein Verfahren, mit dem die Fed den Kreditfluss in einem blockierten Finanzsystem deutlich erhöht. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die zum Einsatz kommt, wenn die Kreditvergabe zum Erliegen gekommen ist, weil Banken einander aus Angst vor einem Zahlungsausfall der Gegenpartei keine Kredite mehr gewähren. Sie ist das letzte Mittel, wenn eine bloße Zinssenkung voraussichtlich nicht das erforderliche Ergebnis erzielen würde. Die Fed setzte dieses Instrument bevorzugt ein, um die Kreditklemme während der großen Finanzkrise von 2008 zu bekämpfen. Dabei druckt die Fed mehr US-Dollar und kauft damit überwiegend von Finanzinstituten US-Staatsanleihen. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt den Kauf von Anleihen von Finanzinstituten ein und legt die Rückzahlungen aus fällig werdenden Anleihen in ihrem Bestand nicht in neue Käufe an. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1S&P 500: Höhere Renditen belasten Aktien – Deutsche Bank2US-Dollar: Hohe Inflationszahlen stärken Erwartungen an Zinserhöhung – BBH3China: De-Dollarisierung im Fokus und Engagement in US-Vermögenswerten – DBS4US-Dollar: Fester Grundton mit Unterstützung durch die Zinskurve – ING5USD/CHF-Kursprognose: Hochs nahe 0,8300 bei starkem Aufwärtsmomentum erreicht6Japanischer Yen: Inländische Kapitalströme deuten auf mittelfristige Unterstützung hin – MUFG7Silberpreis heute: Silber legt laut FXStreet-Daten zu8EUR/USD: Unterstützung hält, doch Aufwärtspotenzial bleibt begrenzt – ING9Fed-Geldpolitik: Märkte erwägen stärkere Zinserhöhung im Dezember – BBH


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten