

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-JOLTS-Stellenangebote dürften starke Arbeitskräftenachfrage signalisieren und Erwartungen an Fed-Zinserhöhungen stützen
- Die Zahl der offenen Stellen in den USA dürfte laut JOLTS-Erhebung im Mai auf 7,28 Millionen gesunken sein, damit aber weiterhin über dem Durchschnitt von 2025 liegen.
- Die Daten zu den offenen Stellen werden daraufhin geprüft, ob sie die Markterwartungen von Zinserhöhungen durch die US-Notenbank bestätigen.
- EUR/USD bleibt unter Druck und notiert nicht weit von seinen 13-Monats-Tiefs entfernt.
Das US Bureau of Labor Statistics veröffentlicht am Dienstag um 14:00 Uhr GMT die Erhebung zu offenen Stellen und Personalfluktuation (Job Openings and Labor Turnover Survey, JOLTS) für Mai. Der Bericht erfasst die Schätzungen von US-Arbeitgebern zu offenen Stellen, Neueinstellungen und Personalabgängen im gesamten Land. Er wird am Markt aufmerksam verfolgt, da er in der Regel vor einer Reihe von Arbeitsmarktindikatoren erscheint, die im Laufe der Woche veröffentlicht werden und im wichtigen Bericht zur Beschäftigung außerhalb der Landwirtschaft (Nonfarm Payrolls) ihren Höhepunkt finden.

Die JOLTS-Zahlen für Mai dürften am Dienstag besonders im Fokus stehen, da sie zu einem entscheidenden Zeitpunkt erscheinen: Die Märkte bewerten die Wahrscheinlichkeit von Zinserhöhungen durch die US-Notenbank Federal Reserve (Fed) neu, während die Inflation weiter steigt und deutlich über dem Ziel der Zentralbank liegt.
Der Nahostkonflikt ist mit großer Unsicherheit verbunden, und der Inflationsdruck hat trotz des jüngsten Rückgangs der Rohölpreise nicht nachgelassen. Die Fed hat ihre Entschlossenheit zur Inflationsbekämpfung bekräftigt und damit die Erwartungen der Anleger an mindestens eine Zinserhöhung in diesem Jahr verstärkt. In diesem Umfeld könnten die Arbeitsmarktdaten dieser Woche entscheidend sein, um den Zeitpunkt des nächsten geldpolitischen Schritts einzuschätzen, und der Volatilität des US-Dollars (USD) neuen Auftrieb geben.
Was ist vom nächsten JOLTS-Bericht zu erwarten?
Dem Marktkonsens zufolge wird für Mai mit 7,28 Millionen offenen Stellen gerechnet. Das wäre ein moderater Rückgang gegenüber den 7,61 Millionen im April, dem höchsten Wert seit Juli 2024. Dennoch wäre dies weiterhin ein guter Wert, da er deutlich über dem Durchschnitt von 7,08 Millionen offenen Stellen im Jahr 2025 läge. Sollten sich diese Zahlen bestätigen, dürften sie die These einer Stabilisierung des US-Arbeitsmarktes stützen und das Narrativ der wirtschaftlichen Sonderstellung der USA untermauern.
Die JOLTS-Daten für April übertrafen die Erwartungen: Die Zahl der offenen Stellen stieg gegenüber März mit seinen 6,88 Millionen um 4,6 % beziehungsweise 731.000 neue Vakanzen. Die Zahl der Eigenkündigungen, Entlassungen und sonstigen arbeitgeberseitigen Kündigungen veränderte sich dagegen kaum.
Darüber hinaus wies der US-Beschäftigungsbericht außerhalb der Landwirtschaft für Mai 172.000 neue Stellen aus und rundete damit eine beeindruckende Entwicklung in den drei Monaten bis Mai ab. Diese Zahlen stärkten das Vertrauen der Marktteilnehmer in die Widerstandsfähigkeit der US-Wirtschaft gegenüber dem Krieg im Nahen Osten. Zugleich ermöglichten sie es den geldpolitischen Entscheidungsträgern der Fed, den Arbeitsmarkt bei ihren kurzfristigen geldpolitischen Entscheidungen außer Acht zu lassen und sich ausschließlich auf die überhöhte Inflation zu konzentrieren. Dieses neue Umfeld hat die Anleger dazu veranlasst, verstärkt auf eine gewisse geldpolitische Straffung in den kommenden Monaten zu setzen.
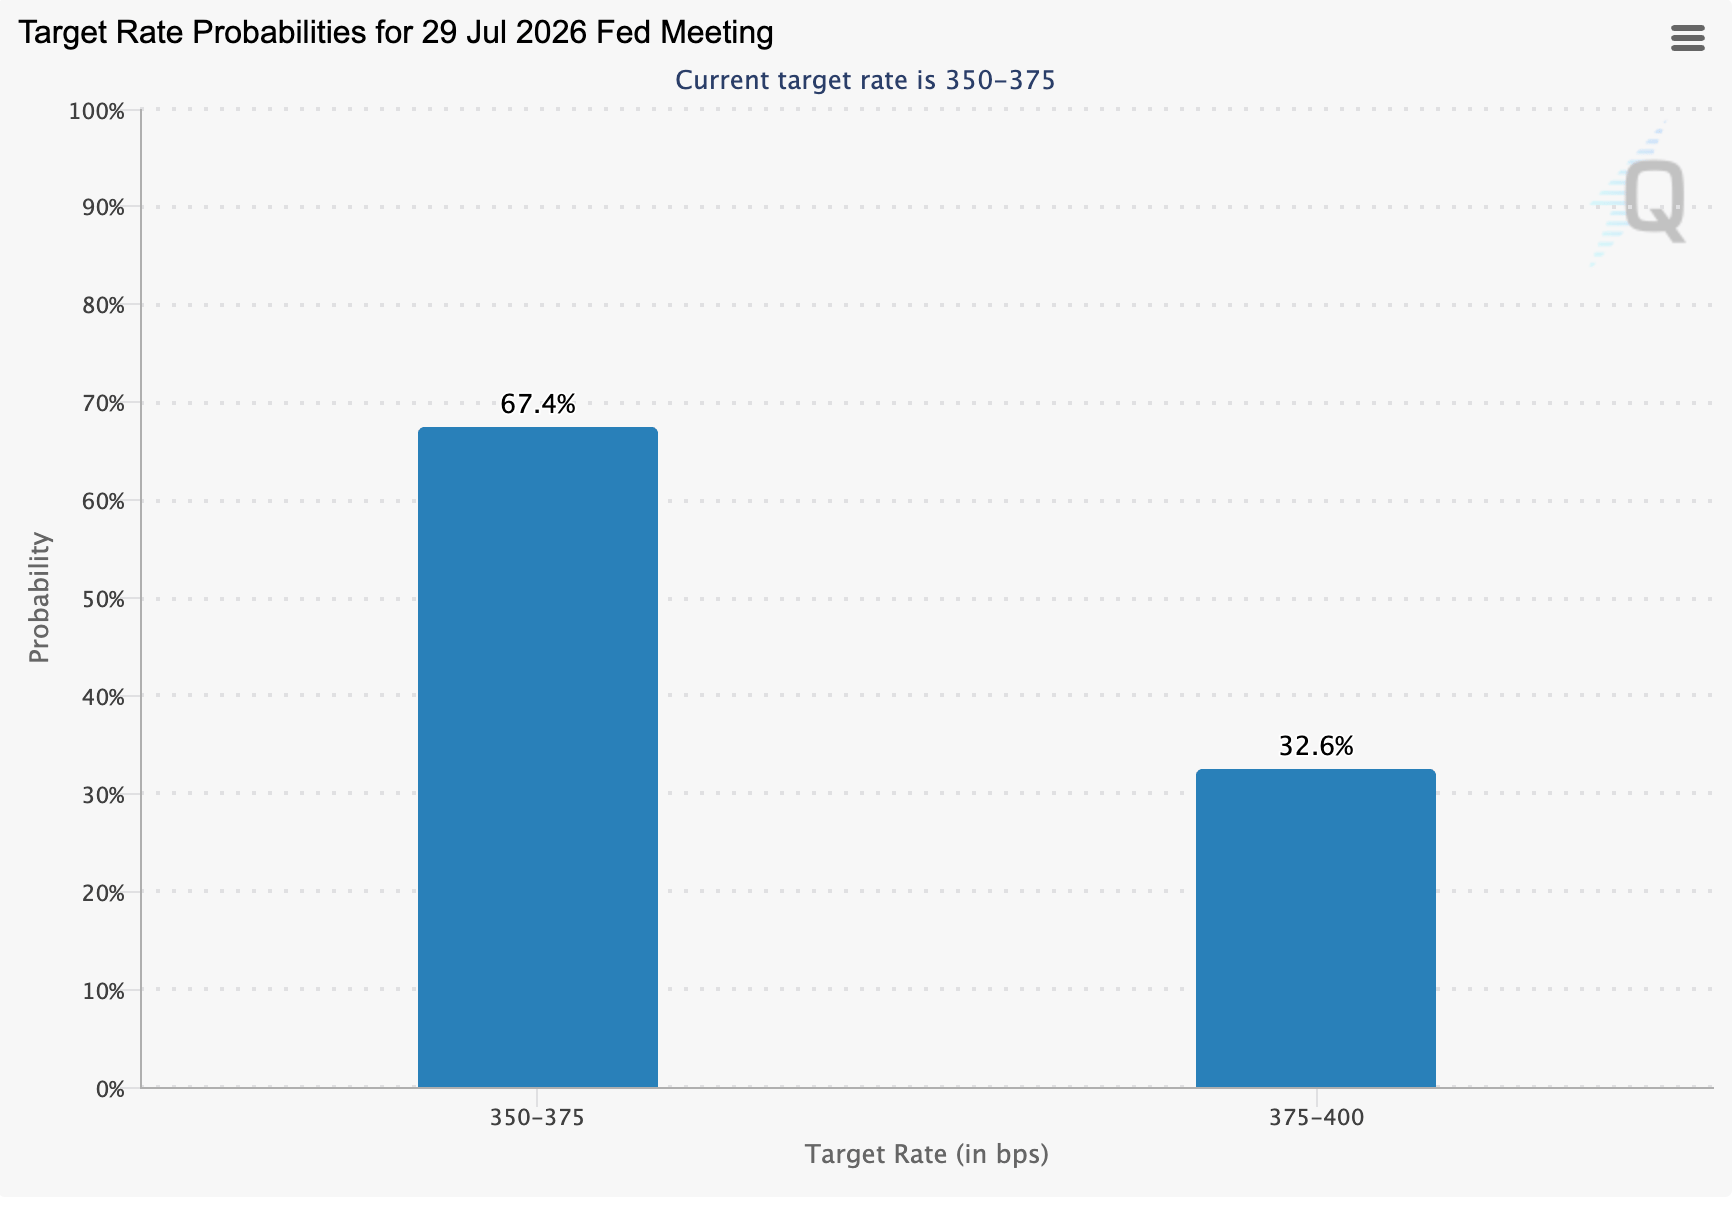
Daten des FedWatch-Tools der CME Group zeigen, dass die Terminmärkte eine Wahrscheinlichkeit von 30 % für eine Zinserhöhung auf der Sitzung des Offenmarktausschusses der US-Notenbank (FOMC) im kommenden Monat und von mehr als 60 % für eine geldpolitische Straffung im September einpreisen. Vor einem Monat lagen diese Wahrscheinlichkeiten noch bei 6 % beziehungsweise 20 %. Die Beschäftigungszahlen dieser Woche werden daraufhin analysiert, ob sie diese Einschätzungen stützen.
Wann wird der JOLTS-Bericht veröffentlicht und wie könnte er sich auf EUR/USD auswirken?
Die Daten zu den offenen Stellen werden am Dienstag um 15:00 Uhr GMT veröffentlicht. EUR/USD notiert nicht weit von seinen 13-Monats-Tiefs entfernt und steuert im Juni auf einen Verlust von 2,17 % zu. Über die vergangenen zwei Monate beläuft sich der Rückgang auf nahezu 3 %.
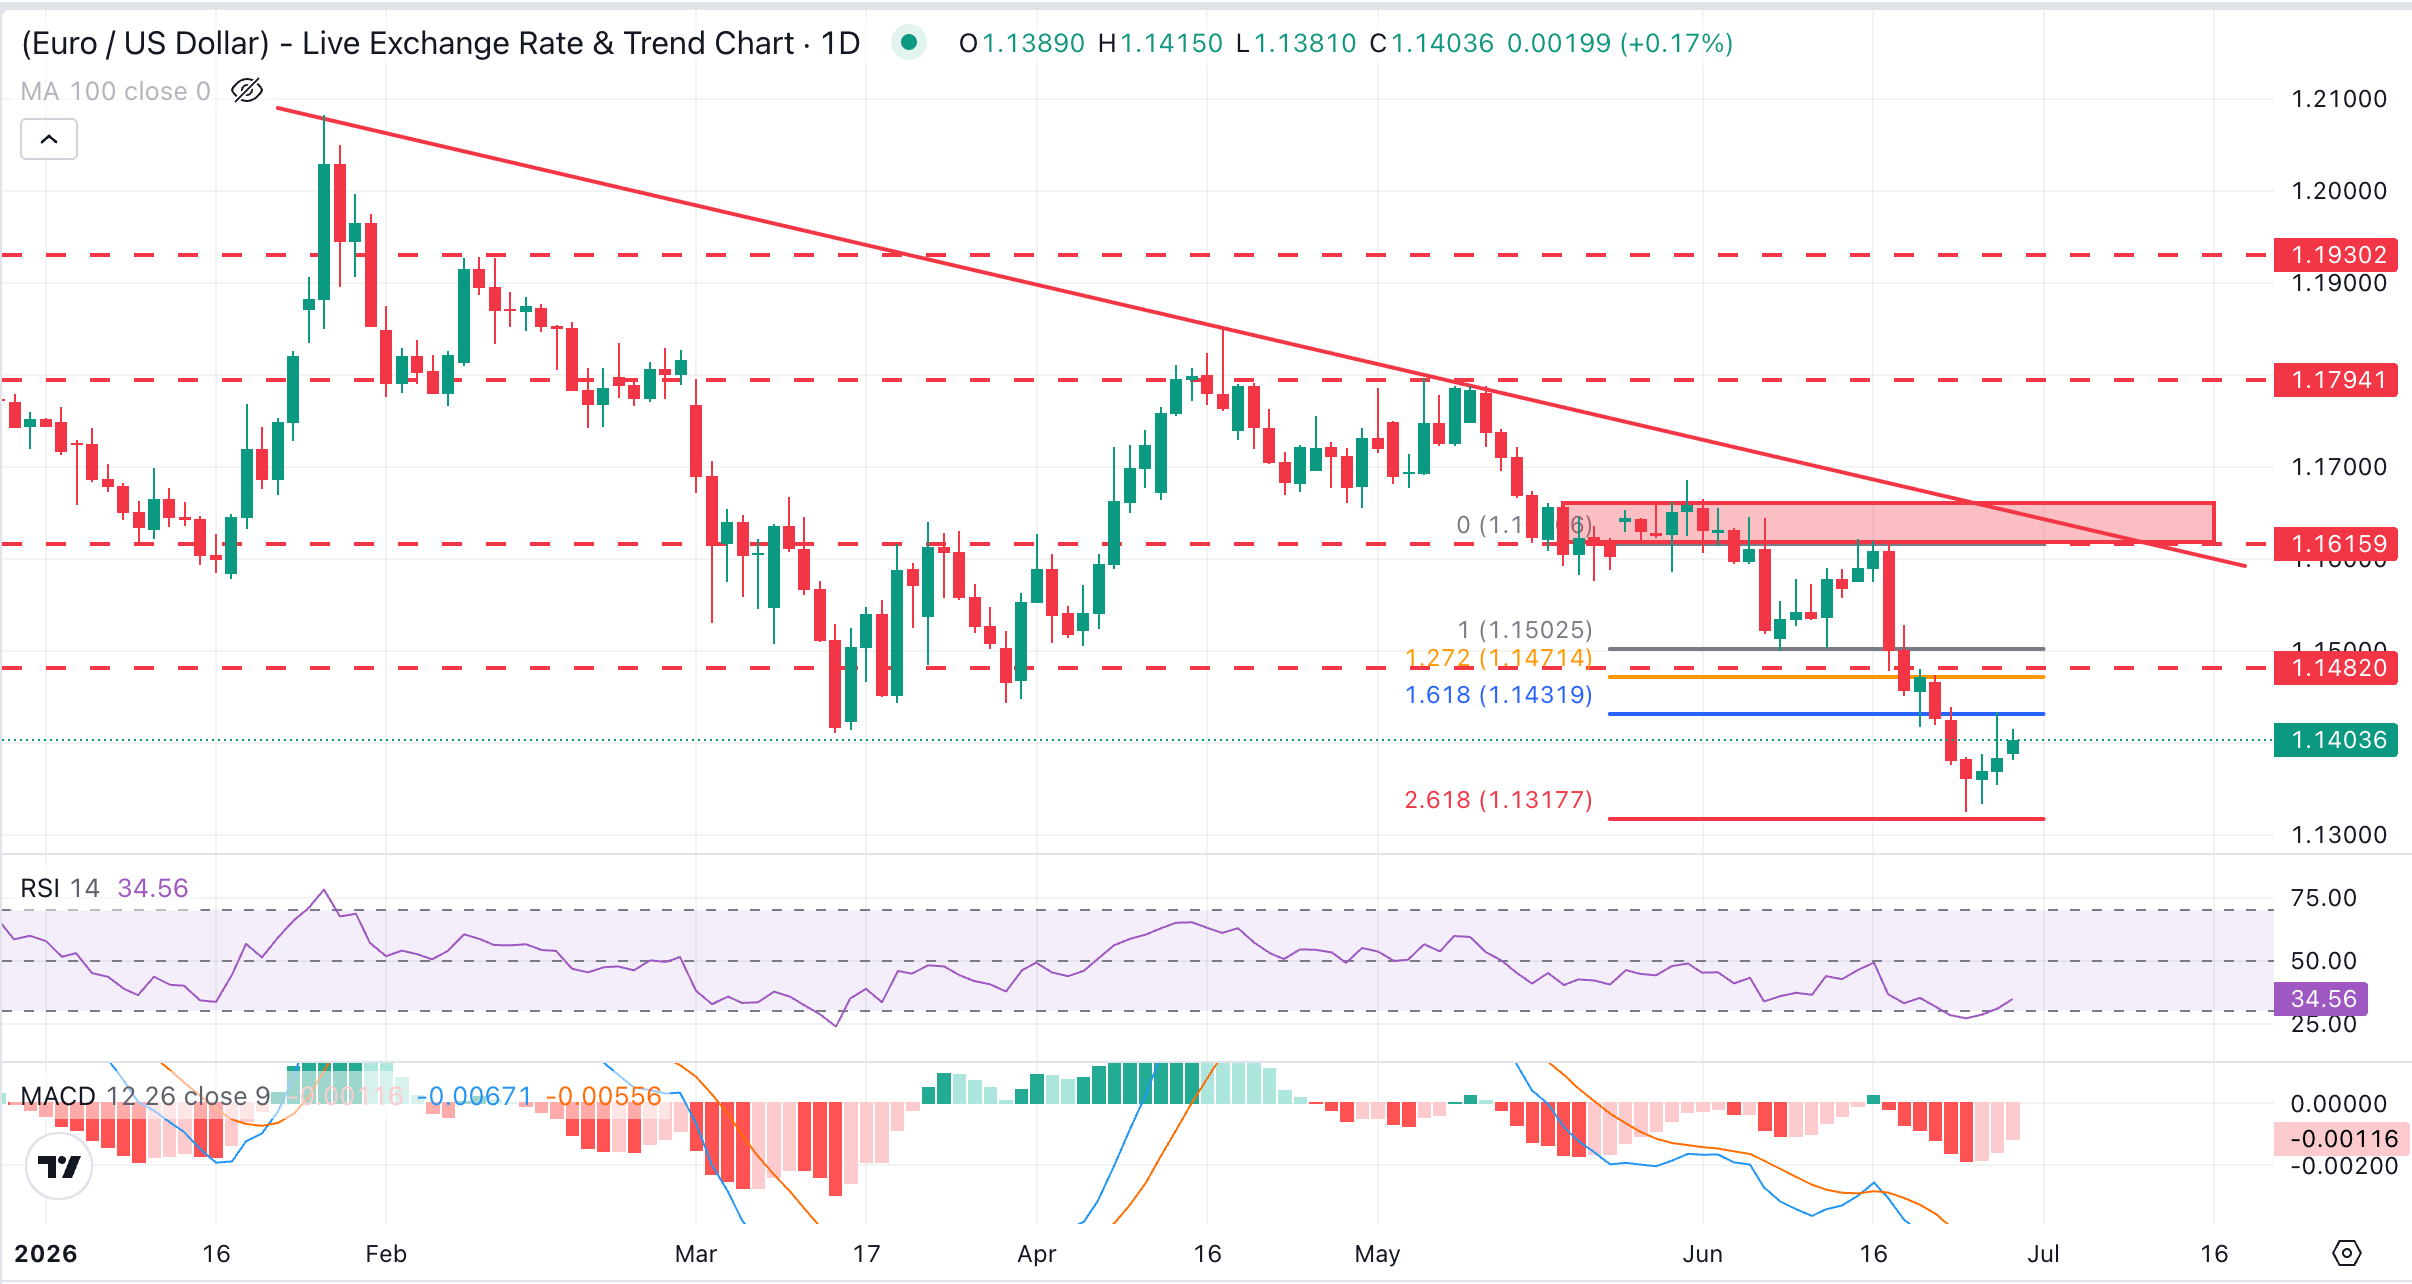
Guillermo Alcalá, Analyst bei FXStreet, sieht das Währungspaar weiter abwärtsgerichtet, solange sich die US-Wirtschaft besser entwickelt als die Wirtschaft des Euroraums und der Krieg im Iran die Risikobereitschaft weiterhin dämpft: „Der Euro blieb in den vergangenen zwei Monaten angesichts geopolitischer Sorgen und des schleppenden Wirtschaftswachstums im Euroraum anfällig. Sofern sich das Umfeld nicht wesentlich verändert, dürften Erholungen des Euro gute Einstiegsmöglichkeiten für Verkäufer bieten. Das 13-Monats-Tief bei 1,1325 bleibt die entscheidende Unterstützungsmarke. Darunter könnten die Bären einen erneuten Test des Tiefs von Ende Mai 2025 bei 1,1210 ins Auge fassen.“
Auf der Oberseite sieht Alcalá die Widerstandszonen bei 1,1500 und 1,1620–1,1640 als die wichtigsten Hürden für die Bullen: „Zum Zeitpunkt der Erstellung dieses Berichts tut sich das Währungspaar schwer, sich im Zuge der Erholung von den genannten 13-Monats-Tiefs oberhalb von 1,1400 zu etablieren. Bislang scheint es sich lediglich um eine Korrekturbewegung zu handeln. Um die negative Kursstruktur zu durchbrechen, müssten die Bullen den Bereich um 1,1500 (Tiefs vom 8. und 11. Juni) und vorzugsweise auch die Zone zwischen 1,1620 und 1,1640 überwinden. Dort treffen die Hochs von Ende Mai und Anfang Juni auf die absteigende Trendlinie von den bisherigen Jahreshochs.“
Häufig gestellte Fragen zu Zentralbanken
Zentralbanken haben den zentralen Auftrag, die Preisstabilität in einem Land oder einer Region zu gewährleisten. Volkswirtschaften sind fortlaufend mit Inflation oder Deflation konfrontiert, wenn sich die Preise bestimmter Waren und Dienstleistungen verändern. Steigen die Preise derselben Waren kontinuierlich, spricht man von Inflation; sinken sie kontinuierlich, von Deflation. Aufgabe der Zentralbank ist es, die Nachfrage durch Anpassungen ihres Leitzinses zu steuern. Die größten Zentralbanken wie die US-Notenbank Federal Reserve (Fed), die Europäische Zentralbank (EZB) oder die Bank of England (BoE) haben den Auftrag, die Inflation nahe 2 % zu halten.
Einer Zentralbank steht ein wichtiges Instrument zur Verfügung, um die Inflation zu erhöhen oder zu senken: die Anpassung ihres Leitzinses, der häufig schlicht als Zinssatz bezeichnet wird. Zu vorab angekündigten Terminen veröffentlicht die Zentralbank eine Erklärung zu ihrem Leitzins und erläutert, warum sie ihn unverändert lässt oder verändert, also senkt oder erhöht. Die Banken im jeweiligen Land passen ihre Spar- und Kreditzinsen entsprechend an. Dadurch wird es für Privatpersonen leichter oder schwieriger, Erträge auf ihre Ersparnisse zu erzielen, beziehungsweise für Unternehmen, Kredite aufzunehmen und in ihren Betrieb zu investieren. Erhöht die Zentralbank die Zinsen deutlich, spricht man von geldpolitischer Straffung. Senkt sie ihren Leitzins, bezeichnet man dies als geldpolitische Lockerung.
Zentralbanken sind häufig politisch unabhängig. Bevor Mitglieder in das geldpolitische Entscheidungsgremium einer Zentralbank berufen werden, durchlaufen sie eine Reihe von Prüfungen durch verschiedene Gremien und Anhörungen. Jedes Mitglied hat meist eine bestimmte Überzeugung dazu, wie die Zentralbank die Inflation steuern und ihre Geldpolitik entsprechend gestalten sollte. Mitglieder, die eine sehr lockere Geldpolitik mit niedrigen Zinsen und günstigen Krediten befürworten, um die Wirtschaft kräftig anzukurbeln, und dabei eine Inflation von etwas über 2 % akzeptieren, werden als „Tauben“ bezeichnet. Mitglieder, die eher höhere Zinsen bevorzugen, um das Sparen zu belohnen, und die Inflation jederzeit im Zaum halten möchten, werden als „Falken“ bezeichnet. Sie geben sich erst zufrieden, wenn die Inflation bei oder knapp unter 2 % liegt.
In der Regel gibt es einen Vorsitzenden oder Präsidenten, der jede Sitzung leitet und einen Konsens zwischen Falken und Tauben herstellen muss. Bei Stimmengleichheit gibt seine Stimme den Ausschlag darüber, ob die aktuelle Geldpolitik angepasst werden soll. Der Vorsitzende hält Reden, die häufig live verfolgt werden können und in denen der aktuelle geldpolitische Kurs sowie der Ausblick erläutert werden. Eine Zentralbank versucht, ihre Geldpolitik voranzutreiben, ohne heftige Schwankungen bei Zinsen, Aktien oder der eigenen Währung auszulösen. Alle Mitglieder der Zentralbank vermitteln den Märkten ihre Haltung im Vorfeld einer geldpolitischen Sitzung. Ab einigen Tagen vor einer solchen Sitzung bis zur Bekanntgabe der neuen geldpolitischen Entscheidung dürfen sich die Mitglieder nicht öffentlich äußern. Dies wird als Schweigephase oder „Blackout-Periode“ bezeichnet.
Wirtschaftsindikator
Offene Stellen laut JOLTS
Die JOLTS-Erhebung zu offenen Stellen wird vom US Bureau of Labor Statistics durchgeführt und dient dazu, die Zahl unbesetzter Stellen zu erfassen. Dafür werden jeden Monat Daten von Arbeitgebern erhoben, darunter Einzelhändler, Hersteller und verschiedene Bürobetriebe.
Mehr erfahren.Nächste Veröffentlichung: Di., 30. Juni 2026, 14:00 Uhr
Häufigkeit: Monatlich
Konsensprognose: 7,28 Mio.
Vorheriger Wert: 7,618 Mio.
Quelle:US-Behörde für Arbeitsmarktstatistik
BELIEBTE ARTIKEL
1Euro bleibt unter Druck: Schwächere US-Erzeugerpreisdaten sorgen kaum für Entlastung2Fed-Vertreter Goolsbee warnt vor aggressiveren Zinserhöhungen angesichts sich ausweitender Inflation3Bitcoin-Wochenprognose: BTC fällt unter 68.000 US-Dollar, da Überverkauft-Signal die Verkäufer nicht aufhält4Jährliche US-Erzeugerpreisinflation steigt im Oktober auf 6,5 % gegenüber erwarteten 6,6 %5Euro gibt nach gemischten Daten aus der Eurozone einen Teil seiner Gewinne gegenüber dem britischen Pfund ab6Bank of Japan dürfte im Dezember die Zinsen erhöhen: Warum der japanische Yen trotzdem weiter nachgibt7NZD/USD-Kursprognose: Bären gewinnen an Dynamik und nehmen 19-Monats-Tief bei 0,5527 ins Visier8Öl: Brent erholt sich über die 200-Tage-Linie – BBH9USD/JPY-Kursprognose: Bullen testen die Marke von 160,00, während das Interventionsrisiko steigt


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten