

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
Cosa invertirà la traiettoria del dollaro USA mentre l’inflazione rallenta avvicinandosi all’obiettivo del 2% della Fed nel 2027?
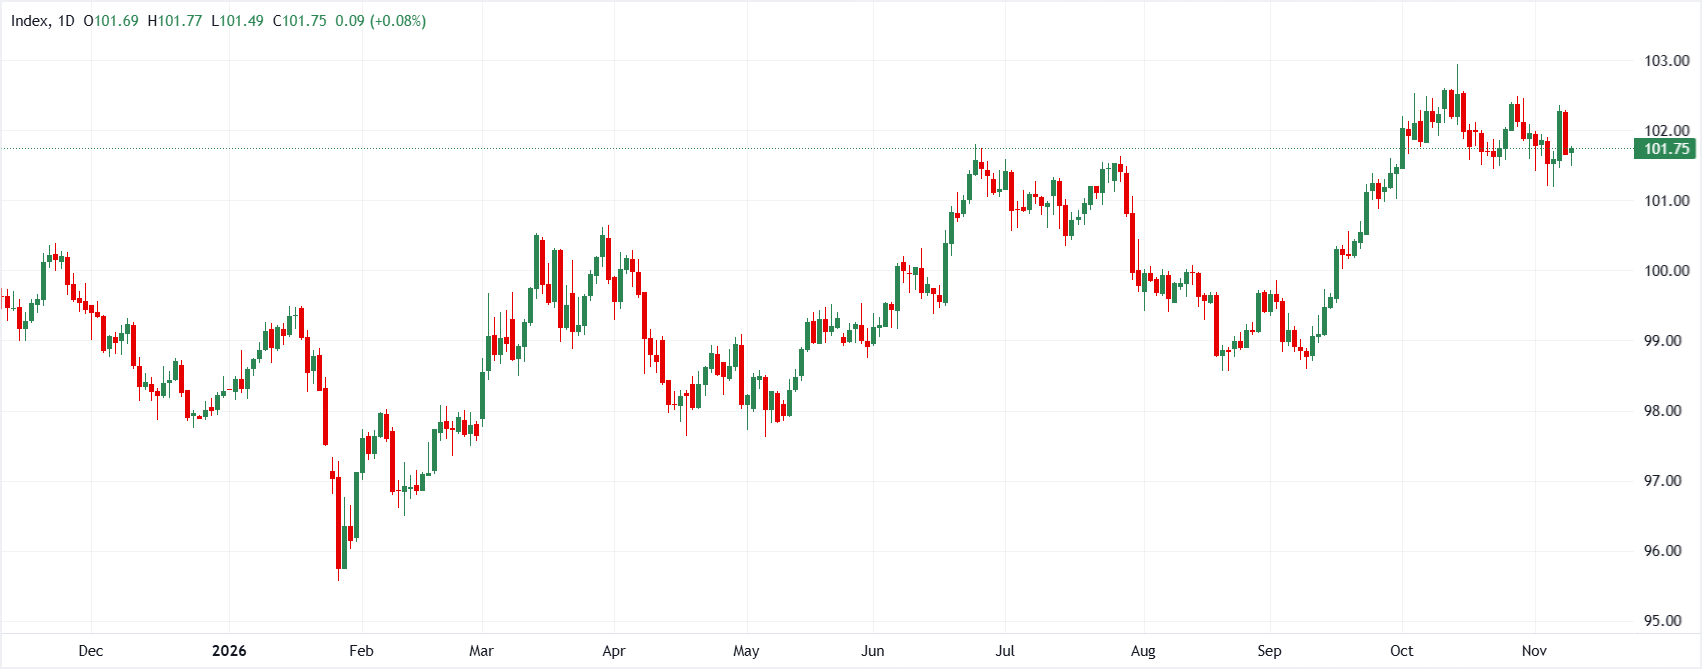
Il dollaro statunitense (USD) si confronta con un quadro macroeconomico in evoluzione, mentre l’attenzione del mercato si sposta tra le aspettative a breve termine sulla politica della Federal Reserve (Fed), le dinamiche dei prezzi energetici e la sottoperformance del mercato azionario. Sebbene il biglietto verde continui a beneficiare del sostegno di fondo offerto dalla tenuta dell’attività economica interna e da un profilo di rendimento da carry interessante, il suo ruolo di valuta rifugio per eccellenza viene messo in discussione, in concomitanza con il calo dei rendimenti dei Treasury statunitensi e la discesa dei prezzi del petrolio greggio verso i 90 dollari al barile. Mentre gli investitori valutano i dati sull’inflazione in arrivo a fronte di un rialzo dei tassi della Fed a dicembre già ampiamente scontato, gli strategist di ING, TD Securities e MUFG si interrogano se l’attuale debolezza del dollaro statunitense rappresenti un modesto consolidamento di fine anno o il preludio a una svolta ciclica più ampia nel 2027.
ING prevede che una Fed restrittiva sosterrà il dollaro statunitense fino al primo trimestre 2027, prima del calo dell’inflazione nel secondo trimestre
Chris Turner di ING mantiene una prospettiva favorevole al dollaro statunitense nel breve termine, prevedendo che la forte crescita degli Stati Uniti e un’inflazione persistente sopra il 3% indurranno la Federal Reserve a continuare a prospettare un ulteriore inasprimento monetario per tutto il primo trimestre del 2027. ING prevede tuttavia una netta svolta nel secondo trimestre, quando gli effetti base riporteranno l’inflazione complessiva verso l’obiettivo del 2% della Fed, spingendo al ribasso i tassi statunitensi a breve termine.
«Il dollaro dovrebbe continuare a essere sostenuto dalla forte crescita statunitense, dall’inflazione elevata e da una Fed che prospetta un inasprimento monetario, per poi indebolirsi la prossima primavera con il calo dell’inflazione... Il nostro scenario di base presuppone che la Federal Reserve mantenga un orientamento restrittivo nel primo trimestre, poiché una crescita statunitense solida e un’inflazione superiore al 3% manterranno i mercati monetari orientati a scontare il rischio di un ciclo di inasprimento prolungato... La situazione cambierà nel secondo trimestre, quando verranno meno gli effetti base legati all’energia sull’inflazione complessiva e il ritorno dell’inflazione all’obiettivo del 2% della Fed porterà i tassi statunitensi a breve termine a scendere in misura significativa».
TD Securities rileva uno scarso appeal del dollaro statunitense come bene rifugio, mentre il fattore azionario diventa ribassista
Jayati Bharadwaj e il team di strategia macroeconomica di TD Securities sostengono che il dollaro statunitense non svolga più automaticamente il ruolo di bene rifugio, indicando i guadagni contenuti registrati durante i recenti episodi di avversione al rischio sui mercati azionari globali. Sebbene la tenuta della crescita economica statunitense e un carry interessante offrano un sostegno di fondo, la sottoperformance relativa delle azioni statunitensi e l’orientamento restrittivo della Fed già scontato suggeriscono un modesto ribasso del biglietto verde da qui a fine anno. Tuttavia, la debolezza dell’euro legata ai rischi sul debito francese limiterà le perdite complessive dell’USD.
«Continuiamo a considerare la performance relativa delle azioni statunitensi rispetto a quelle del resto del mondo come il principale fattore trainante dell’USD nel suo complesso. Il rialzo contenuto dell’USD, nonostante l’avversione al rischio sui mercati azionari della scorsa settimana, conferma la nostra opinione secondo cui l’USD non è più la valuta rifugio che in passato si apprezzava automaticamente... Pur prevedendo un modesto ribasso dell’USD da qui a fine anno, la sua entità sarà probabilmente contenuta, poiché l’EUR continua a risentire della fragilità del debito francese... L’USD beneficia ancora di un quadro favorevole dei conti con l’estero, di un’economia statunitense che rimane resiliente e di un profilo di carry interessante. Tuttavia, il fattore azionario è diventato ribassista per l’USD».
MUFG rileva la debolezza del dollaro statunitense, mentre il calo dei rendimenti e del petrolio allenta la pressione sulla Fed
Lee Hardman di MUFG osserva che il dollaro statunitense ha azzerato i guadagni successivi al rapporto sull’occupazione, mentre il calo dei prezzi del greggio Brent e dei rendimenti dei Treasury statunitensi riduce la pressione sulla Federal Reserve. Sebbene i mercati finanziari continuino a scontare un rialzo dei tassi a dicembre, gli operatori stanno ridimensionando le aspettative di ulteriori strette monetarie nel 2027 in vista dei cruciali dati sull’inflazione misurata dall’indice dei prezzi al consumo (CPI).
«Il dollaro statunitense ha continuato a essere scambiato su livelli più deboli durante la notte, dopo aver azzerato ieri tutti i guadagni registrati in seguito alla pubblicazione, venerdì, di un rapporto sull’occupazione non agricola (NFP) più forte... Il calo dei prezzi energetici contribuisce anche a ridurre i costi di finanziamento degli Stati... Se si registreranno ulteriori progressi verso un accordo tra Stati Uniti e Iran per porre fine al conflitto, ciò contribuirebbe a mantenere più bassi i prezzi energetici e ad allentare la pressione sulle principali banche centrali, compresa la Fed, affinché continuino ad alzare i tassi... Il mercato dei tassi statunitensi si aspetta ancora che la Fed aumenti nuovamente i tassi, come previsto, alla fine di quest’anno, a dicembre, ma sta ridimensionando le aspettative di ulteriori rialzi nel 2027».
Punto chiave
L’andamento del dollaro statunitense riflette la persistente tensione tra la tenuta dell’economia interna e il venir meno del sostegno della politica monetaria in vista del 2027. Mentre ING prevede che un’inflazione superiore al 3% e l’orientamento restrittivo della Federal Reserve continueranno a sostenere saldamente il biglietto verde per tutto il primo trimestre, TD Securities e MUFG evidenziano che la domanda contenuta di beni rifugio, l’attenuarsi delle pressioni sui rendimenti legate all’energia e il ridimensionamento delle aspettative di rialzo dei tassi nel 2027 limitano il potenziale di apprezzamento, lasciando il dollaro statunitense esposto a un rallentamento più ampio man mano che l’inflazione scende verso l’obiettivo.
(Questo articolo è stato creato con l’ausilio di uno strumento di intelligenza artificiale e rivisto da un redattore. Scopri di più.)
ARTICOLI POPOLARI
1Le 3 principali previsioni di prezzo: Bitcoin, Ethereum, Ripple – BTC, ETH e XRP ampliano le perdite mentre prevale la spinta ribassista2Previsioni sul prezzo dell’argento: XAG/USD sale verso 50,50 dollari nonostante le scommesse su un rialzo dei tassi della Fed3Hyperliquid guadagna terreno sulle piattaforme di scambio centralizzate, mentre l’open interest supera i 18 miliardi di dollari4Ultim’ora: Bitcoin scende sotto i 70.000 dollari per la prima volta da agosto5Il dollaro neozelandese scende sotto 0,5600, gli operatori si preparano ai dati sui prezzi alla produzione USA6Dollaro statunitense: sostenuto fino a fine anno, prima di un successivo indebolimento – National Bank7Stati Uniti: la crescita e il dinamismo del mercato del lavoro sostengono il dollaro USA – RBC Economics8Il dollaro canadese tiene nonostante il calo dei prezzi del petrolio9Lo yen giapponese ristagna vicino alla soglia di intervento di 160,00, mentre i rialzisti sul dollaro USA mantengono il controllo


Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati