

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Os preços ao produtor subiram 6,3%. Os preços ao consumidor, apenas 3,7%. Este gráfico mostra quem arca com a diferença.
O Índice de Preços ao Produtor subiu 6,3% nos 12 meses até setembro e o Índice de Preços ao Consumidor, 3,7%, a maior diferença desde 2022. Dentro do S&P 500, as empresas de energia e tecnologia embolsam a diferença, as demais pagam a conta, e a vez dos consumidores chega em 2027.
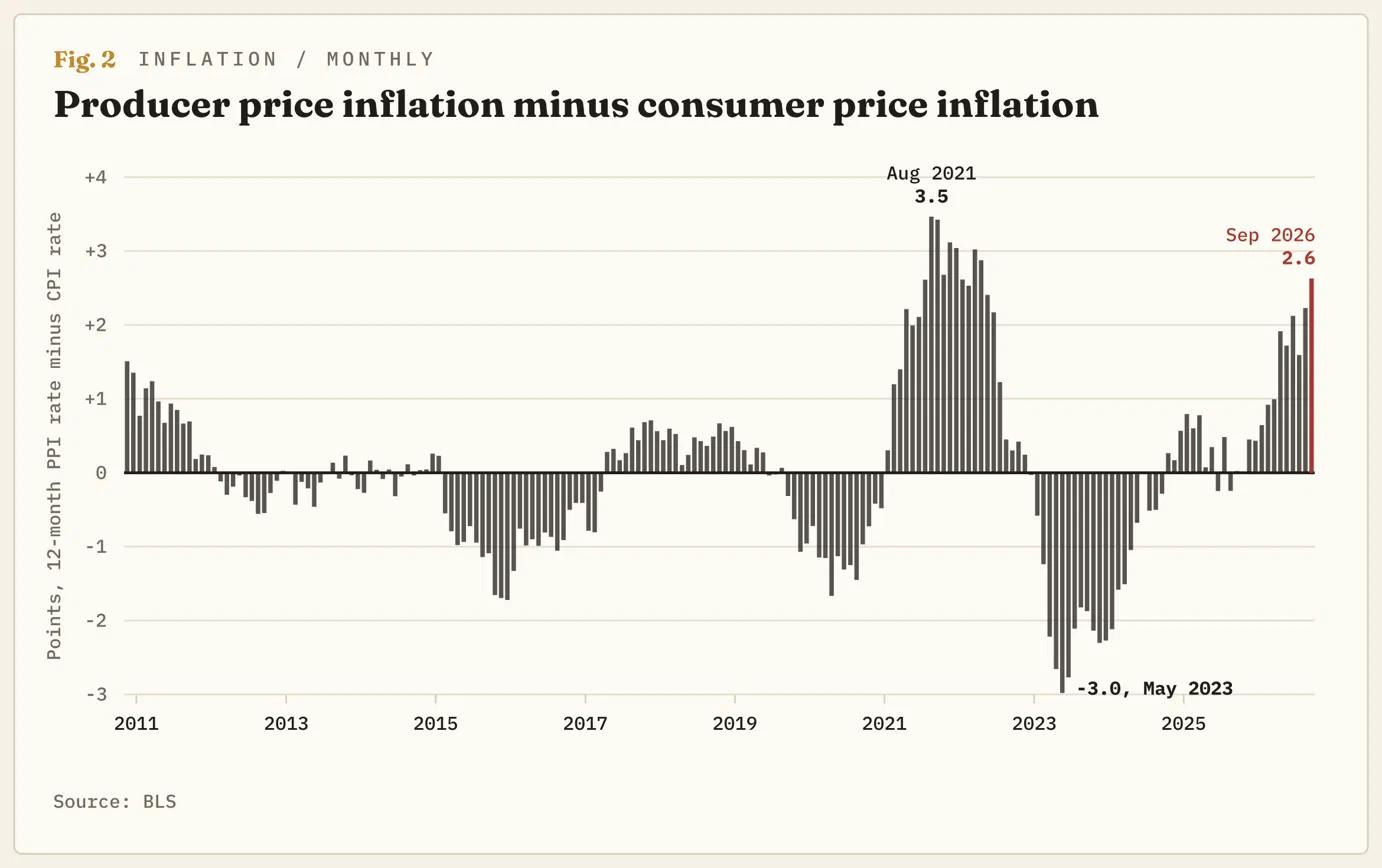
O Departamento de Estatísticas do Trabalho dos EUA (BLS) publica dois indicadores de inflação por mês e, em setembro, eles se distanciaram. O Índice de Preços ao Produtor (PPI) mede quanto as empresas americanas recebem pelo que vendem e subiu 6,3% em 12 meses, a maior alta desde dezembro de 2022. O Índice de Preços ao Consumidor (CPI) mede quanto as famílias pagam e subiu 3,7%. A diferença de 2,6 pontos percentuais é a oitava maior nos 16 anos em que o PPI é publicado em seu formato atual. Os sete meses com diferenças maiores ficaram todos entre agosto de 2021 e abril de 2022.
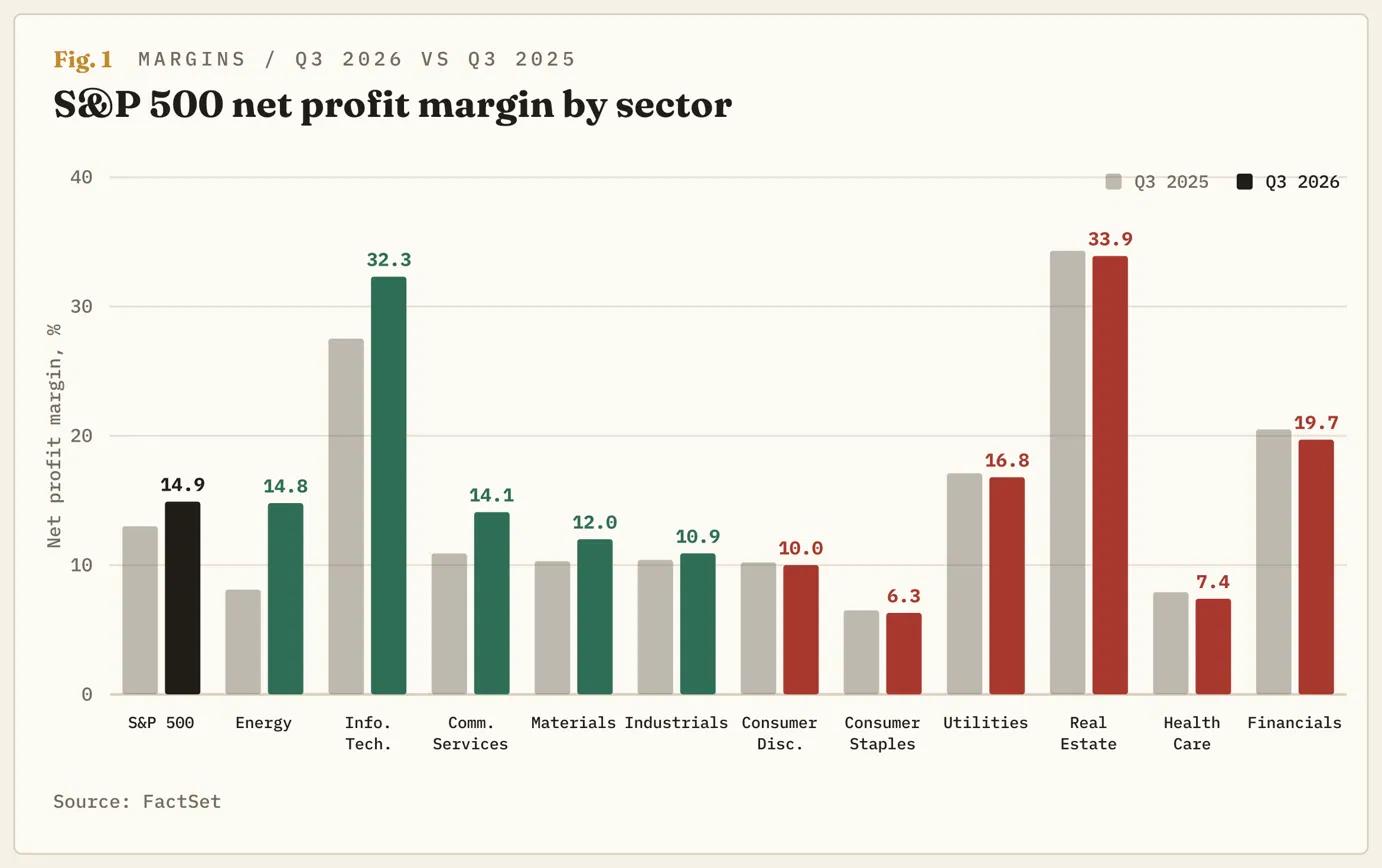
O S&P 500 atingiu um recorde em 6 de outubro e está sendo negociado cerca de 2% abaixo dele. O levantamento da FactSet, que combina resultados já divulgados e estimativas, indica que as empresas do índice estão ficando com 14,9 centavos de lucro para cada dólar em vendas neste trimestre, a segunda maior margem desde o início da série, em 2009. As duas situações coexistem porque o índice inclui tanto as empresas que recebem os 6,3% quanto as que pagam esse aumento. As que divulgam resultados nesta semana começaram a dizer de que lado estão.
A média se resume a dois setores
Parte da diferença é aritmética. Os dois índices atribuem pesos a itens diferentes: a habitação representa um terço do CPI e não é medida pelo PPI, e os preços da energia ao produtor subiram 10,8% somente em setembro. O restante é dinheiro passando das empresas que compram combustível, resina e frete para as que os vendem, e o S&P 500 reúne as duas pontas da transação.
A FactSet aponta uma margem de 14,8% para o setor de energia, ante 8,1% um ano antes, com o petróleo a um preço médio de US$ 85,68 por barril no trimestre, acima dos US$ 64,97 anteriores, e os lucros em alta de 127,6%. A margem do setor de tecnologia da informação passou de 27,5% para 32,3%. Seis dos onze setores apresentam margens menores que as de um ano antes, incluindo consumo básico, saúde e consumo discricionário. No conjunto do índice, 48% das empresas estão lucrando menos por dólar de vendas do que um ano atrás, mas a margem do índice subiu quase dois pontos percentuais. O recorde de 17% atingido no trimestre encerrado em junho incluiu os ganhos não realizados da Alphabet (GOOG, GOOGL) e da Amazon (AMZN) em suas participações na Anthropic. As duas maiores margens desde 2009 vieram em trimestres consecutivos: uma impulsionada pela avaliação de uma empresa de IA e outra por uma guerra dos petroleiros.
Da última vez, os consumidores pagaram e, mesmo assim, a margem caiu
A diferença foi maior do que a atual durante sete meses em 2021 e 2022 e atingiu o pico de 3,5 pontos percentuais em agosto de 2021. A margem do índice alcançou o recorde de 13,1% no trimestre encerrado em junho de 2021, enquanto a diferença avançava rumo àquele pico. Seis trimestres depois, estava em 11,2%, o menor nível desde 2020. No trimestre encerrado em dezembro de 2022, oito dos onze setores registraram margens inferiores às de um ano antes. No setor de energia, a margem subiu de 9,3% para 12,9%, e o mesmo setor está repetindo esse movimento agora, a partir de uma base mais alta.
A diferença diminuiu pela alta do indicador que estava abaixo. O CPI atingiu 9% em junho de 2022, à medida que as empresas repassavam custos, mas, mesmo assim, as margens caíram. A inflação ao produtor ficou em 10% ou mais durante oito meses, e os preços nas prateleiras só acompanharam essa alta depois que ela perdeu força. O S&P 500 caiu cerca de 25% entre a máxima de janeiro de 2022 e a mínima de outubro de 2022. A diferença agora é o Federal Reserve (Fed), que elevou os juros de zero para mais de 4% durante aquela queda e entra neste episódio com a taxa próxima de 4%, após tê-la aumentado em 16 de setembro.
Sabão, cigarros e picapes
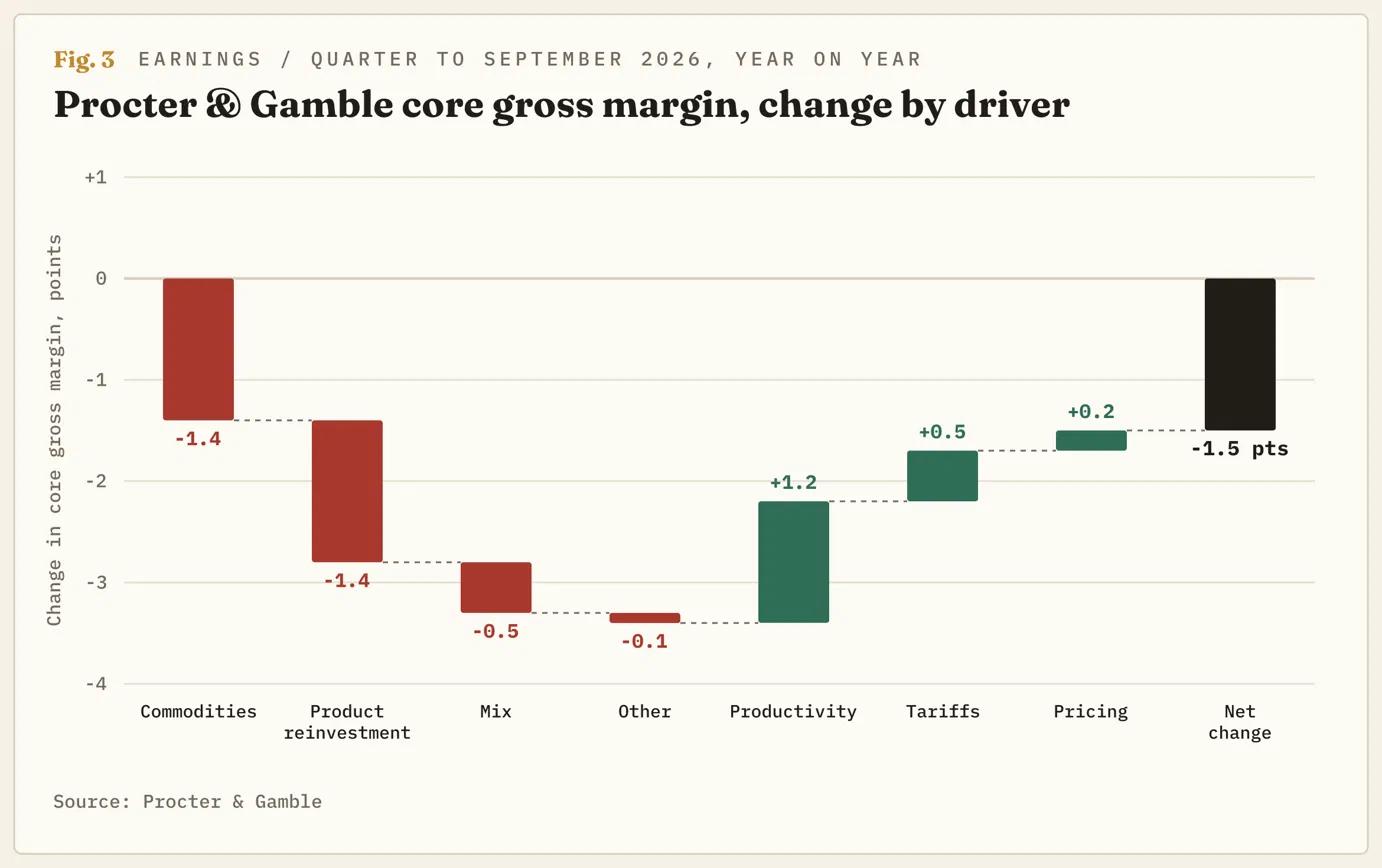
A Procter & Gamble (PG), maior fabricante de produtos domésticos do índice, informou na quinta-feira que as vendas no trimestre encerrado em setembro cresceram 4%. Desse total, 2,4 pontos percentuais vieram do aumento do volume vendido e 0,4 ponto, de preços mais altos. Sua margem bruta, o que sobra de uma venda após o custo de fabricação do produto, caiu 1,5 ponto percentual: os custos de matérias-primas retiraram 1,4 ponto, e os preços acrescentaram de volta 0,2 ponto. A empresa agora espera que matérias-primas, energia e frete representem um impacto de US$ 1,4 bilhão após impostos neste ano fiscal, ante US$ 1 bilhão previsto em julho, supondo que o Brent permaneça em US$ 100. O diretor financeiro Andre Schulten disse que recuperar esse valor “exigirá níveis recordes de produtividade”, que “o segundo componente é a precificação associada à inovação” e que “o terceiro componente aqui é o tempo”.
O setor de consumo básico do índice, cuja margem está em 6,3%, ante 6,5% um ano antes, está fazendo a mesma coisa: vendendo mais pelo mesmo preço enquanto os custos sobem. A Philip Morris International (PM) aumentou os preços dos cigarros em 8,9%, manteve o volume de cigarros vendido no nível de um ano antes e ampliou o lucro bruto em 6,7%, o que mostra como funciona a precificação quando o produto é nicotina. A General Motors (GM) estimou seus custos com matérias-primas, frete e chips de memória em cerca de US$ 2 bilhões neste ano e elevou sua margem na América do Norte em 2,5 pontos percentuais graças aos preços obtidos por suas picapes. A diferença é paga por quem não consegue fazer o que essas duas fizeram. No PPI de setembro, o índice de margem da revenda de gasolina caiu 30,3%, enquanto os preços da gasolina subiram 20,3%. É a única linha do relatório em que a diferença é absorvida de forma literal.
O tempo é o terceiro componente
A conta de matérias-primas da Procter & Gamble correspondeu a 5% dos lucros no trimestre recém-divulgado e a 8% no ano. Os três trimestres que ainda virão concentram uma parcela maior dessa conta do que o primeiro. Os reajustes de preços destinados a recuperá-la são “geralmente sincronizados com as reorganizações dos módulos de exposição”, as datas em que os varejistas reorganizam as prateleiras, de modo que a alta chegará ao CPI em 2027. Schulten disse que “não há como recuperar esse nível de pressão das matérias-primas sem reajustar preços” e que “o setor, em geral, está aumentando os preços”. Ele sinalizou o mesmo caminho ao afirmar: “Não posso anunciar reajustes de preços e não anunciarei reajustes de preços de nenhuma maneira, sob nenhuma forma ou circunstância.”
Os analistas preveem crescimento de 16% nos lucros do S&P 500 em 2027, com avanço de 9,5% na receita, o que sugere que as margens estão se ampliando novamente. Os fabricantes de sabão, cigarros e picapes que compõem o índice dizem que o ano começa com custos mais altos do que no ano anterior. Negociado a 19 vezes o lucro previsto para os próximos doze meses, o índice está ligeiramente mais barato do que sua média de cinco anos; portanto, o risco está na projeção, e não no preço pago por ela. O Fed se reúne em 28 de outubro, e a maioria dos integrantes de seu comitê já declarou esperar outra alta até o fim do ano. Os preços que entrarão em vigor em 2027 afetarão o CPI que o Fed busca conter com a alta dos juros, e a única data que as empresas fornecem é a da próxima reorganização das prateleiras.
O mapa
O S&P 500 devolveu cerca de metade da alta entre a mínima de setembro e o recorde de 6 de outubro. Está sendo negociado pouco abaixo de sua média móvel de 50 dias pela segunda vez desde setembro. O Índice de Força Relativa Estocástico (Stoch RSI) diário, um indicador de momentum, virou para baixo após se aproximar de 70 antes dos resultados da semana; portanto, o recuo já estava em curso antes de a Procter & Gamble divulgar seu balanço. O padrão desde a mínima de março é uma sequência de fundos ascendentes acima de uma média móvel de 50 dias em alta, sob um teto de 7.800 pontos que só foi rompido na ocasião do recorde. O nível de referência é 7.700 pontos, pois é ali que está a média móvel de 50 dias.
O viés é de baixa com fechamentos abaixo de 7.700 pontos. O primeiro teste é 7.500 pontos, a mínima de setembro e o último fundo ascendente da sequência; um fechamento abaixo desse nível marcaria o primeiro fundo descendente desde março. A média móvel de 200 dias, próxima de 7.300 pontos, é onde a trajetória de 2022, com seis trimestres de redução das margens, passa de precedente a cenário-base do gráfico. Esse cenário é invalidado por um fechamento diário de volta acima de 7.800 pontos. Isso significaria que os investidores estão pagando pelas margens dos setores de energia e tecnologia e ignorando os outros nove setores. Ou que o petróleo está caindo, o que reduz a diferença pela queda do indicador que está acima e diminui os custos das empresas de consumo antes de reduzir os lucros do setor de energia. O CPI de outubro será publicado em 10 de novembro e o PPI, em 13 de novembro, e a redução da diferença pela queda do indicador superior é a versão que o índice pode suportar.
ARTIGOS POPULARES
1Rupia indonésia: encontra sustentação apesar dos riscos ligados à MSCI - DBS2Previsão de preço do USD/CHF: compradores defendem a média móvel simples de 50 dias perto de 0,82003Yuan chinês: valorização gradual em direção a 6,6640 frente ao dólar americano – UOB4Previsão do preço da prata: XAG/USD perde o nível de US$ 55, com vendedores mirando US$ 505Ouro recua com migração da demanda por ativos de refúgio para títulos do Tesouro dos EUA, apesar dos rendimentos mais baixos6Won sul-coreano: manutenção dos juros pelo BoK com tom restritivo sustenta ganhos frente ao dólar americano – Societe Generale7Banco Central Europeu: Aperto monetário gradual sinaliza alta dos juros em dezembro – Rabobank8Forex hoje: é dia de PMIs!9Dólar neozelandês perde terreno com desaceleração da inflação no terceiro trimestre
COTAÇÕES AO VIVO


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmgmasia.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados