

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Tumaas ng 6.3% ang mga presyo ng prodyuser. Ang mga presyo para sa mga mamimili, 3.7% lang. Ipinapakita ng tsart na ito kung sino ang sumasalo sa diperensiya
Tumaas ng 6.3% ang Indeks ng Presyo ng Prodyuser sa loob ng isang taon hanggang Setyembre at ng 3.7% ang Indeks ng Presyo ng Mamimili, ang pinakamalaking agwat mula noong 2022. Sa loob ng S&P 500, napupunta sa mga kumpanya ng enerhiya at teknolohiya ang diperensiya, ang iba ang sumasagot dito, at sa 2027 naman ang turno ng mga mamimili.
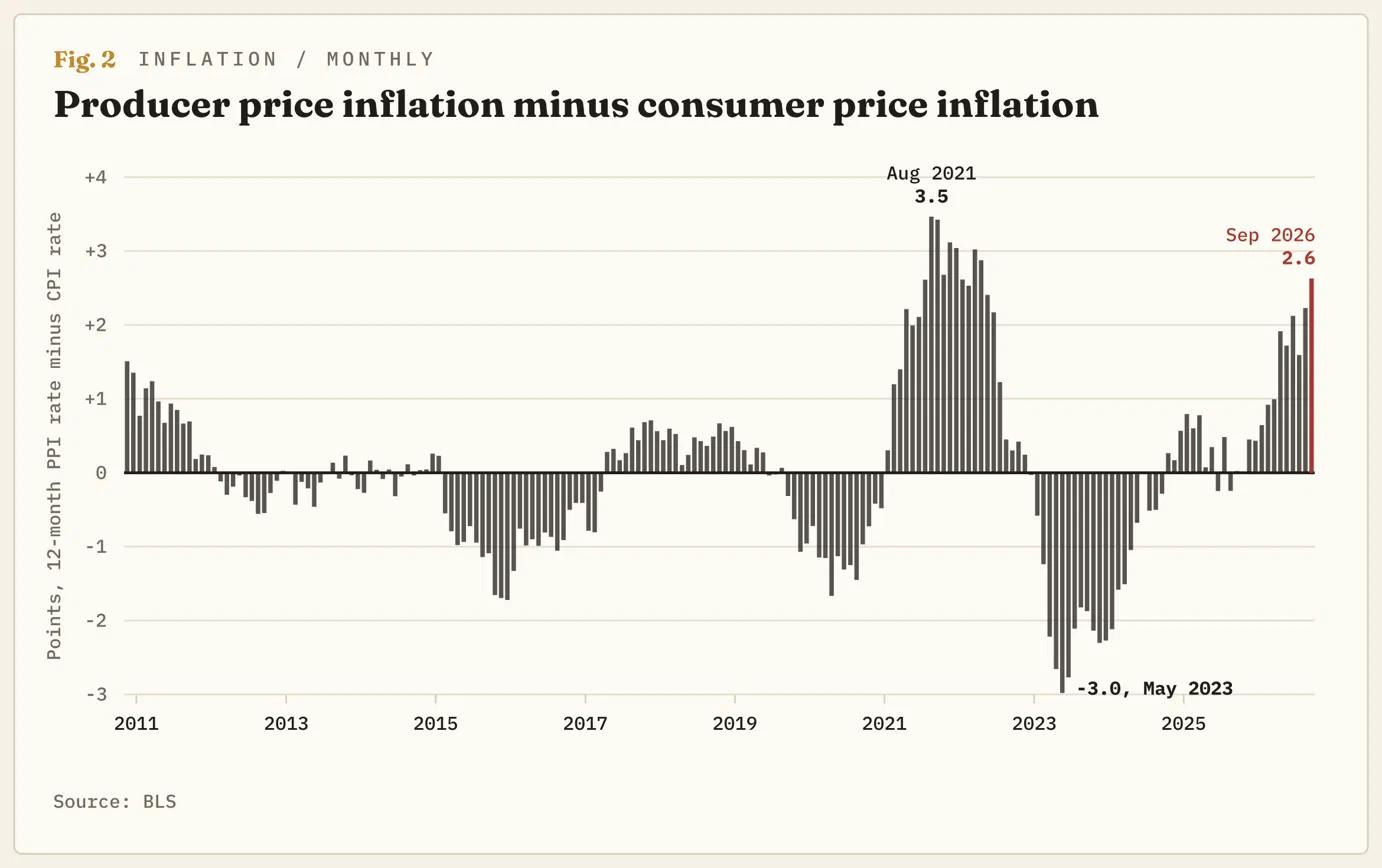
Naglalathala ang Bureau of Labor Statistics (BLS) ng dalawang sukatan ng implasyon bawat buwan, at noong Setyembre ay nagkalayo ang mga ito. Sinusukat ng Indeks ng Presyo ng Prodyuser (PPI) ang halagang natatanggap ng mga negosyo sa US para sa kanilang ibinebenta, at tumaas ito ng 6.3% sa loob ng isang taon, ang pinakamalaki mula noong Disyembre 2022. Sinusukat ng Indeks ng Presyo ng Mamimili (CPI) ang binabayaran ng mga sambahayan, at tumaas ito ng 3.7%. Ang agwat na 2.6 porsiyentong punto ang ikawalo sa pinakamalaki sa loob ng 16 na taon ng paglalathala ng PPI sa kasalukuyang anyo nito. Ang pitong buwang may mas malaking agwat ay pawang nasa pagitan ng Agosto 2021 at Abril 2022.
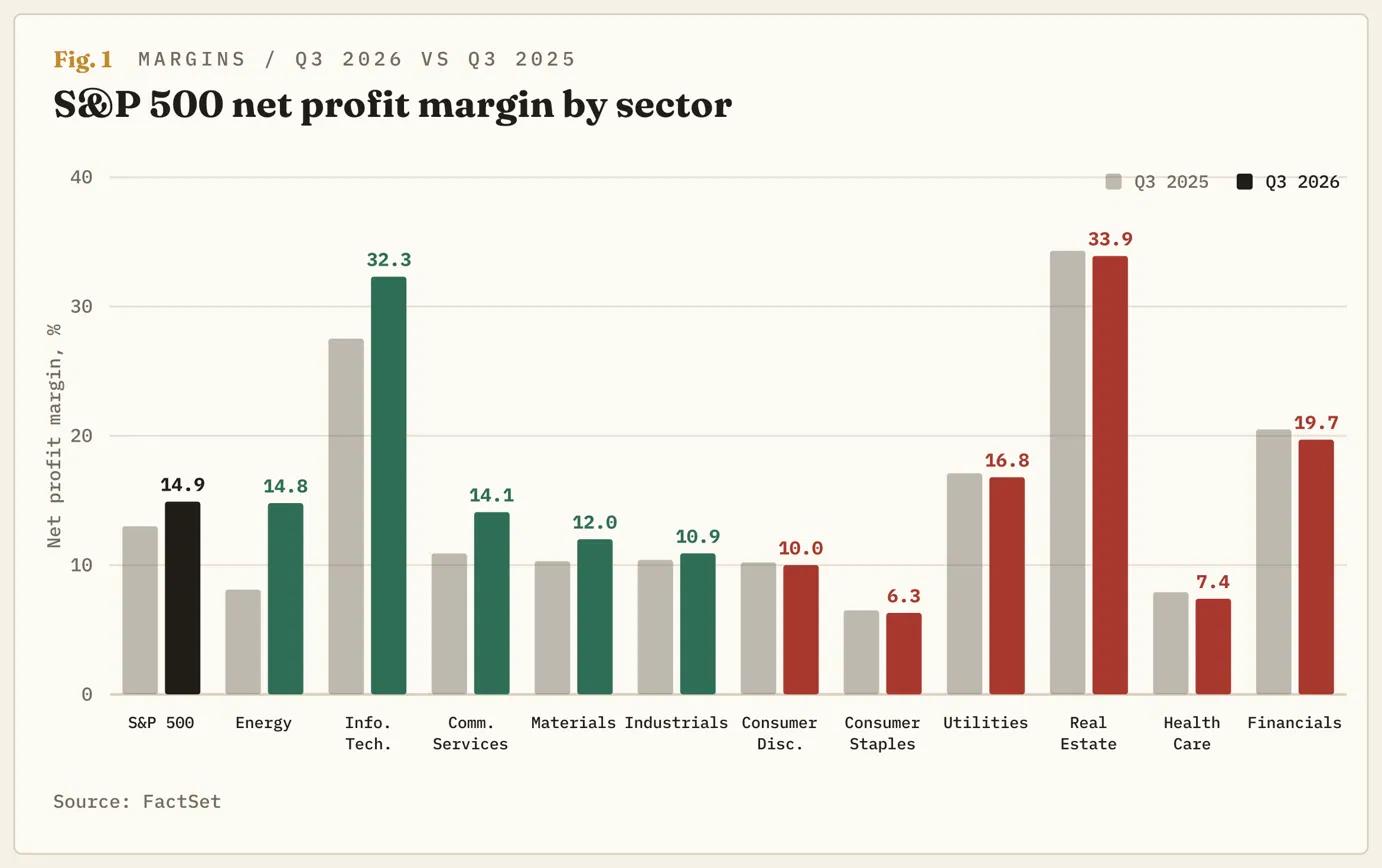
Nagtala ng rekord ang S&P 500 noong Oktubre 6 at kasalukuyang nangangalakal nang humigit-kumulang 2% sa ibaba nito. Ayon sa tala ng FactSet, na binubuo ng mga naiulat na resulta at mga pagtataya, nananatiling kita ng mga kumpanyang kabilang dito ang 14.9 sentimo sa bawat dolyar ng benta ngayong kuwarter, ang ikalawang pinakamataas na marhen mula nang simulan ang pagtatala noong 2009. Sabay na totoo ang dalawang ito dahil kabilang sa indeks ang mga kumpanyang tumatanggap ng 6.3% at ang mga nagbabayad nito. Nagsimula nang sabihin ng mga nag-uulat ngayong linggo kung saang panig sila kabilang.
Dalawang sektor lang ang nagpapataas sa pangkalahatang marhen
Bahagi ng agwat ay nagmumula sa paraan ng pagkalkula. Magkaiba ang tinitimbang ng dalawang indeks: isang-katlo ng CPI ang pabahay, na hindi sinusukat ng PPI, at tumaas ng 10.8% ang mga presyo ng enerhiya sa antas ng prodyuser noong Setyembre lamang. Ang natitira ay perang lumilipat mula sa mga kumpanyang bumibili ng panggatong, resina, at transportasyon ng kargamento patungo sa mga kumpanyang nagbebenta ng mga ito, at kapwa kabilang sa S&P 500 ang magkabilang panig ng transaksiyon.
Iniulat ng FactSet na nasa 14.8% ang marhen ng sektor ng enerhiya kumpara sa 8.1% isang taon na ang nakalipas. Umabot sa karaniwang $85.68 kada bariles ang langis sa kuwarter, mula sa $64.97, at tumaas ng 127.6% ang kita. Umakyat naman mula 27.5% tungong 32.3% ang marhen ng Teknolohiya ng Impormasyon. Anim sa labing-isang sektor ang nag-ulat ng mas mababang marhen kaysa noong nakaraang taon, kabilang ang Pangunahing Pangangailangan ng Mamimili, Pangangalagang Pangkalusugan, at Di-pangunahing Pangangailangan ng Mamimili. Sa buong indeks, 48% ng mga kumpanya ang kumikita nang mas kaunti sa bawat dolyar ng benta kaysa noong isang taon, ngunit tumaas nang halos dalawang porsiyentong punto ang marhen ng indeks. Kasama sa rekord nitong 17% sa kuwarter na nagtapos noong Hunyo ang mga hindi pa naisasakatuparang pakinabang ng Alphabet (GOOG, GOOGL) at Amazon (AMZN) mula sa kanilang mga pagmamay-ari sa Anthropic. Naitala sa magkasunod na kuwarter ang dalawang pinakamataas na marhen mula noong 2009: ang isa ay mula sa pagpapahalaga sa isang kumpanya ng AI at ang isa naman ay mula sa digmaan sa mga tanker.
Noong huli, nagbayad ang mga mamimili ngunit bumaba pa rin ang marhen
Sa loob ng pitong buwan noong 2021 at 2022, mas malaki ang agwat kaysa ngayon, at umabot ito sa pinakamataas na 3.5 porsiyentong punto noong Agosto 2021. Nagtala ng rekord na 13.1% ang marhen ng indeks sa kuwarter na nagtapos noong Hunyo 2021, habang lumalaki ang agwat patungo sa rurok na iyon. Pagkaraan ng anim na kuwarter, nasa 11.2% na ito, ang pinakamababa mula noong 2020. Sa kuwarter na nagtapos noong Disyembre 2022, walo sa labing-isang sektor ang nag-ulat ng mas mababang marhen kaysa noong nakaraang taon. Tumaas ang sa enerhiya mula 9.3% tungong 12.9%, at iyon din ang ginagawa ng sektor ngayon mula sa mas mataas na panimulang antas.
Lumiit ang agwat dahil umakyat ang mas mababang sukatan. Umabot sa 9% ang CPI noong Hunyo 2022 habang ipinapasa ng mga kumpanya ang mga gastos, ngunit bumaba pa rin ang mga marhen. Nasa 10% o higit pa ang pagtaas ng presyo ng prodyuser sa loob ng walong buwan, at saka lamang humabol ang mga presyo sa tindahan nang huminto ang gayong bilis ng pagtaas. Bumagsak nang humigit-kumulang 25% ang S&P 500 mula sa pinakamataas nito noong Enero 2022 hanggang sa pinakamababa nito noong Oktubre 2022. Ang kaibahan ngayon ay ang Federal Reserve (Fed), na nagtaas ng mga interes mula sero tungong higit sa 4% habang nagaganap ang pagbagsak na iyon. Pumapasok ito sa kasalukuyang yugto na malapit sa 4% ang mga interes, matapos magtaas noong Setyembre 16.
Sabon, sigarilyo at mga pickup
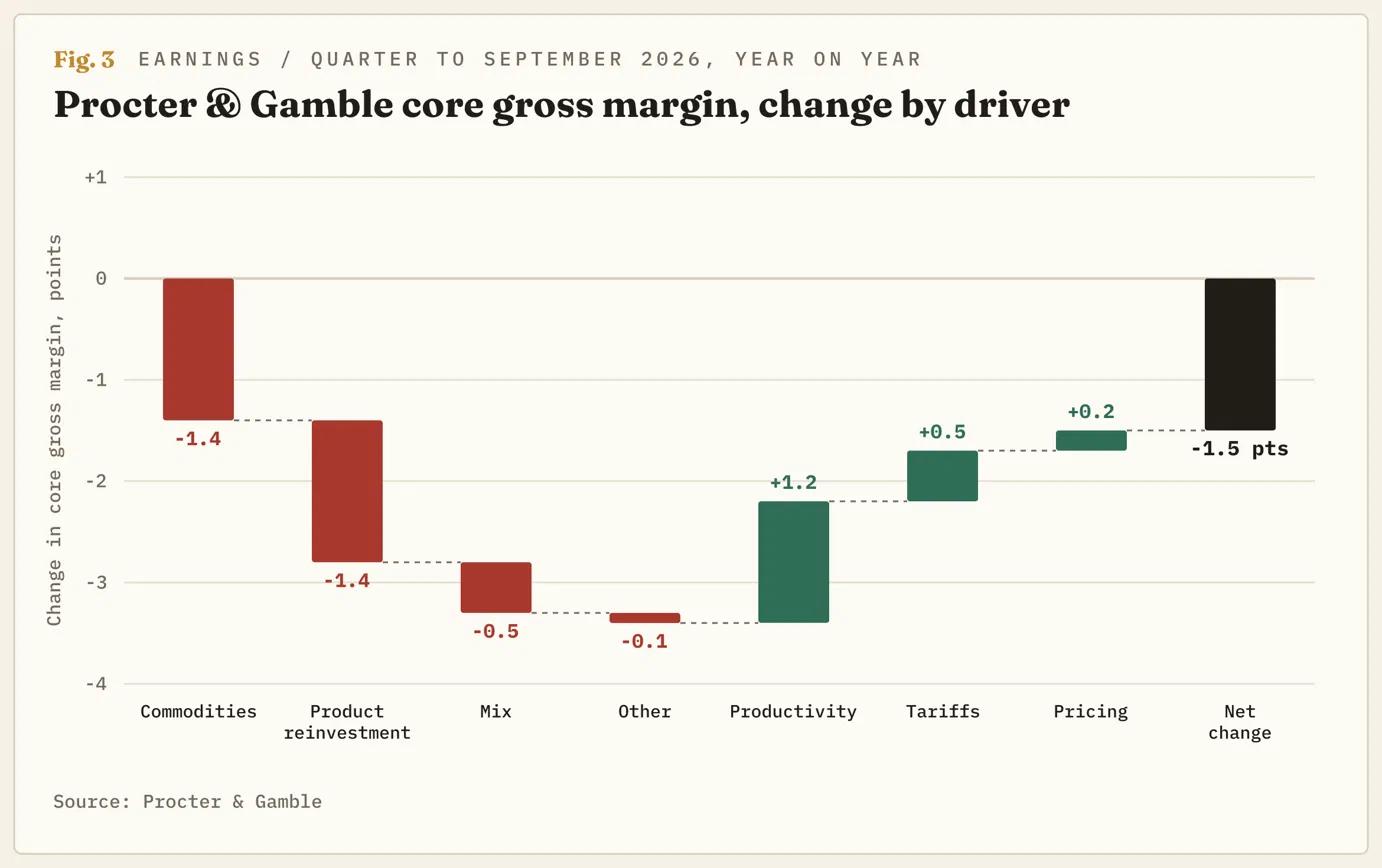
Iniulat noong Huwebes ng Procter & Gamble (PG), ang pinakamalaking tagagawa ng mga gamit sa bahay sa indeks, na tumaas ng 4% ang benta sa kuwarter hanggang Setyembre. Mula rito, 2.4 porsiyentong punto ang nagmula sa mas maraming naibenta at 0.4 sa mas mataas na singil. Bumaba ng 1.5 porsiyentong punto ang marhen ng kabuuang tubo nito, o ang natitira sa benta matapos ibawas ang gastos sa paggawa ng produkto: nagbawas ng 1.4 porsiyentong punto ang mga gastos sa kalakal at nagdagdag pabalik ng 0.2 ang pagpepresyo. Inaasahan ngayon ng kumpanya na aabot sa $1.4 bilyon matapos ang buwis ang magiging pasanin nito mula sa hilaw na materyales, enerhiya, at transportasyon ng kargamento ngayong taon ng pananalapi, mula sa $1 bilyong inaasahan noong Hulyo, kung mananatili sa $100 ang Brent. Sinabi ni Andre Schulten, ang punong opisyal sa pananalapi, na para mabawi ito, “kakailanganin ang mga antas ng produktibidad na hindi pa naitatala,” na “ang ikalawang sangkap ay pagpepresyo kasabay ng inobasyon,” at na “ang ikatlong sangkap dito ay panahon.”
Ganoon din ang ginagawa ng sektor ng Pangunahing Pangangailangan ng Mamimili sa indeks, na may marheng 6.3%, mula sa 6.5% noong isang taon: nagbebenta ng mas marami sa parehong presyo habang tumataas ang mga gastos. Itinaas ng Philip Morris International (PM) ang presyo ng sigarilyo nang 8.9%, nagpadala ng kaparehong dami ng sigarilyo noong isang taon, at pinalago ang kabuuang tubo nang 6.7%. Ganiyan ang nagagawa ng pagpepresyo kapag nikotina ang produkto. Tinataya ng General Motors (GM) na humigit-kumulang $2 bilyon ang mga gastos nito sa kalakal, transportasyon ng kargamento, at mga memory chip ngayong taon, at itinaas nito ang marhen sa Hilagang Amerika nang 2.5 porsiyentong punto dahil sa mga presyong nakukuha para sa mga trak nito. Ang sumasagot sa agwat ay kung sino ang hindi kayang gawin ang ginawa ng dalawang iyon. Sa PPI ng Setyembre, bumaba ng 30.3% ang indeks ng marhen sa tingiang pagbebenta ng gasolina habang tumaas ng 20.3% ang presyo ng gasolina. Ito ang nag-iisang tala sa ulat kung saan literal na kinakain ng agwat ang marhen.
Panahon ang ikatlong sangkap
Katumbas ng 5% ng kita ang gastos sa kalakal ng Procter & Gamble sa kuwarter na katatapos lamang iulat at 8% para sa buong taon. Mas malaki ang bahaging papasanin ng tatlong natitirang kuwarter kaysa sa una. Ang pagpepresyong nilalayong bumawi rito ay “karaniwang itinatapat sa muling pagsasaayos ng mga seksiyon ng estante,” ang mga petsa kung kailan muling inaayos ng mga nagtitingi ang isang estante, kaya sa 2027 pa makikita sa CPI ang pagtaas. Sinabi ni Schulten na “walang paraan para mabawi ang ganitong antas ng presyur mula sa mga gastos sa kalakal nang walang pagsasaayos ng presyo” at na “sa pangkalahatan, nagtataas ng presyo ang industriya.” Ganoon din ang ipinahiwatig niya habang sinasabing, “Hindi ako maaaring mag-anunsiyo ng pagpepresyo, at hindi ako mag-aanunsiyo ng pagpepresyo sa anumang paraan o anyo.”
Inaasahan ng mga analista na lalago ng 16% ang kita ng S&P 500 sa 2027 kasabay ng 9.5% na paglago ng kabuuang benta, na nagpapahiwatig na muling lumalawak ang mga marhen. Sinasabi ng mga tagagawa ng sabon, sigarilyo, at trak na kabilang dito na magsisimula ang taon sa mas mataas na gastos kaysa noong nakaraang taon. Sa presyong katumbas ng 19 na ulit ng inaasahang kita sa susunod na labindalawang buwan, bahagyang mas mura ang indeks kaysa sa karaniwan nito sa loob ng limang taon, kaya nasa pagtataya ang panganib sa halip na nasa presyong ibinabayad para rito. Magpupulong ang Fed sa Oktubre 28, at hayagang nagpahayag ang karamihan sa komite nito na umaasa sila ng isa pang pagtaas bago matapos ang taon. Papasok sa CPI ang mga presyong magkakabisa sa 2027, ang mismong sukatan na tinutugunan ng Fed sa pagtataas ng mga interes, at ang tanging petsang ibinibigay ng mga kumpanya ay ang susunod na pagsasaayos ng estante.
Ang mapa
Nawala na sa S&P 500 ang humigit-kumulang kalahati ng inakyat nito mula sa pinakamababang antas noong Setyembre hanggang sa rekord noong Oktubre 6. Nangangalakal ito nang bahagyang mas mababa sa 50-araw na karaniwan nito sa ikalawang pagkakataon mula noong Setyembre. Ang pang-araw-araw na Stochastic Relative Strength Index (Stoch RSI), isang panukat ng momentum, ay bumaling pababa mula sa malapit sa 70 bago ilabas ang mga resulta ngayong linggo, kaya nagsimula na ang pag-urong bago pa mag-ulat ang Procter & Gamble. Mula sa pinakamababang antas noong Marso, ang padron ay sunod-sunod na mas matataas na mababang antas sa ibabaw ng paakyat na 50-araw na karaniwan, sa ilalim ng kisameng 7,800 na nalampasan lamang nang maitala ang rekord. Nasa 7,700 ang mahalagang hangganan dahil naroon ang 50-araw na karaniwan.
Mas nakahilig sa pagbaba ang direksiyon kapag nagsasara sa ibaba ng 7,700. Ang unang susubukang antas ay 7,500, ang pinakamababa noong Setyembre at ang huling mas mataas na mababang antas sa sunod-sunod na pag-akyat. Ang pagsasara sa ibaba nito ang magiging unang mas mababang mababang antas mula noong Marso. Sa 200-araw na karaniwan malapit sa 7,300, ang landas noong 2022, na may anim na kuwarter ng pagliit ng mga marhen, ay magiging pangunahing senaryong ipinapakita ng tsart sa halip na isang naunang halimbawa lamang. Mapapawalang-bisa ang senaryong ito kapag muling nagsara ang arawang kalakalan sa itaas ng 7,800. Mangangahulugan iyon na nagbabayad ang mga mamumuhunan para sa mga marhen ng enerhiya at teknolohiya habang binabalewala ang siyam pang sektor. O kaya ay bumababa ang langis, na nagpapaliit sa agwat sa pamamagitan ng pagbaba ng mas mataas na sukatan at nagpapababa sa gastos ng mga kumpanyang nakatuon sa mamimili bago nito mabawasan ang kita ng sektor ng enerhiya. Ilalathala ang CPI ng Oktubre sa Nobyembre 10 at ang PPI sa Nobyembre 13, at ang pagliit ng agwat dahil sa pagbaba ng mas mataas na sukatan ang senaryong kayang saluhin ng indeks.
Sikat na Artikulo
1Rupiah ng Indonesia: Unti-unting nagpapatatag sa kabila ng mga panganib kaugnay ng MSCI - DBS2Pagtataya sa Presyo ng USD/CHF: Ipinagtatanggol ng mga mamimiling umaasang tataas ang presyo ang 50-araw na SMA malapit sa 0.82003Yuan ng Tsina: Unti-unting pagtaas patungong 6.6640 laban sa dolyar ng US – UOB4Pagtataya sa Presyo ng Pilak: Bumaba sa ilalim ng $55 ang XAG/USD habang pinupuntirya ng mga nagbebenta ang $505Bumaba ang ginto habang lumilipat sa mga bono ng pamahalaan ng US ang demand para sa ligtas na pamumuhunan sa kabila ng mas mababang antas ng kita ng mga ito6Won ng Timog Korea: Pagpapanatili ng BoK sa antas ng interes kasabay ng mahigpit na paninindigan sa patakaran, sumusuporta sa paglakas laban sa dolyar ng US – Societe Generale7Bangko Sentral ng Europa: Unti-unting paghihigpit ng patakaran ay nagpapahiwatig ng pagtaas ng interes sa Disyembre – Rabobank8Forex Ngayon: Araw na ng mga PMI!9Dolyar ng New Zealand, humina kasabay ng pagbagal ng implasyon sa ikatlong kuwarter
LIVE QUOTES


LAHAT TUNGKOL SA FOREX
Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan