


AI 正在蓬勃发展,但 AI 加密代币却错失了这波涨势
人工智能(AI)正在蓬勃发展,但AI加密代币却难以跟上步伐。5月,Anthropic以9650亿美元估值融资650亿美元,而整个AI代币板块的市值仅约250亿美元。与此同时,Nvidia在7月公布季度营收为962亿美元,同比增长106%。
这种脱节现象十分显著:资金正源源不断流入AI领域,但大多数主要AI相关加密货币仍较其2024-2025年的高点下跌70%-90%。
原因可能在于投资者眼中的价值所在。风险投资正越来越多地投向AI基础设施、算力、智能体以及其他具备可衡量收入的业务,而不是单纯买入贴着AI叙事标签的代币。
AI热潮真实存在,但AI加密代币却错失了这波涨势
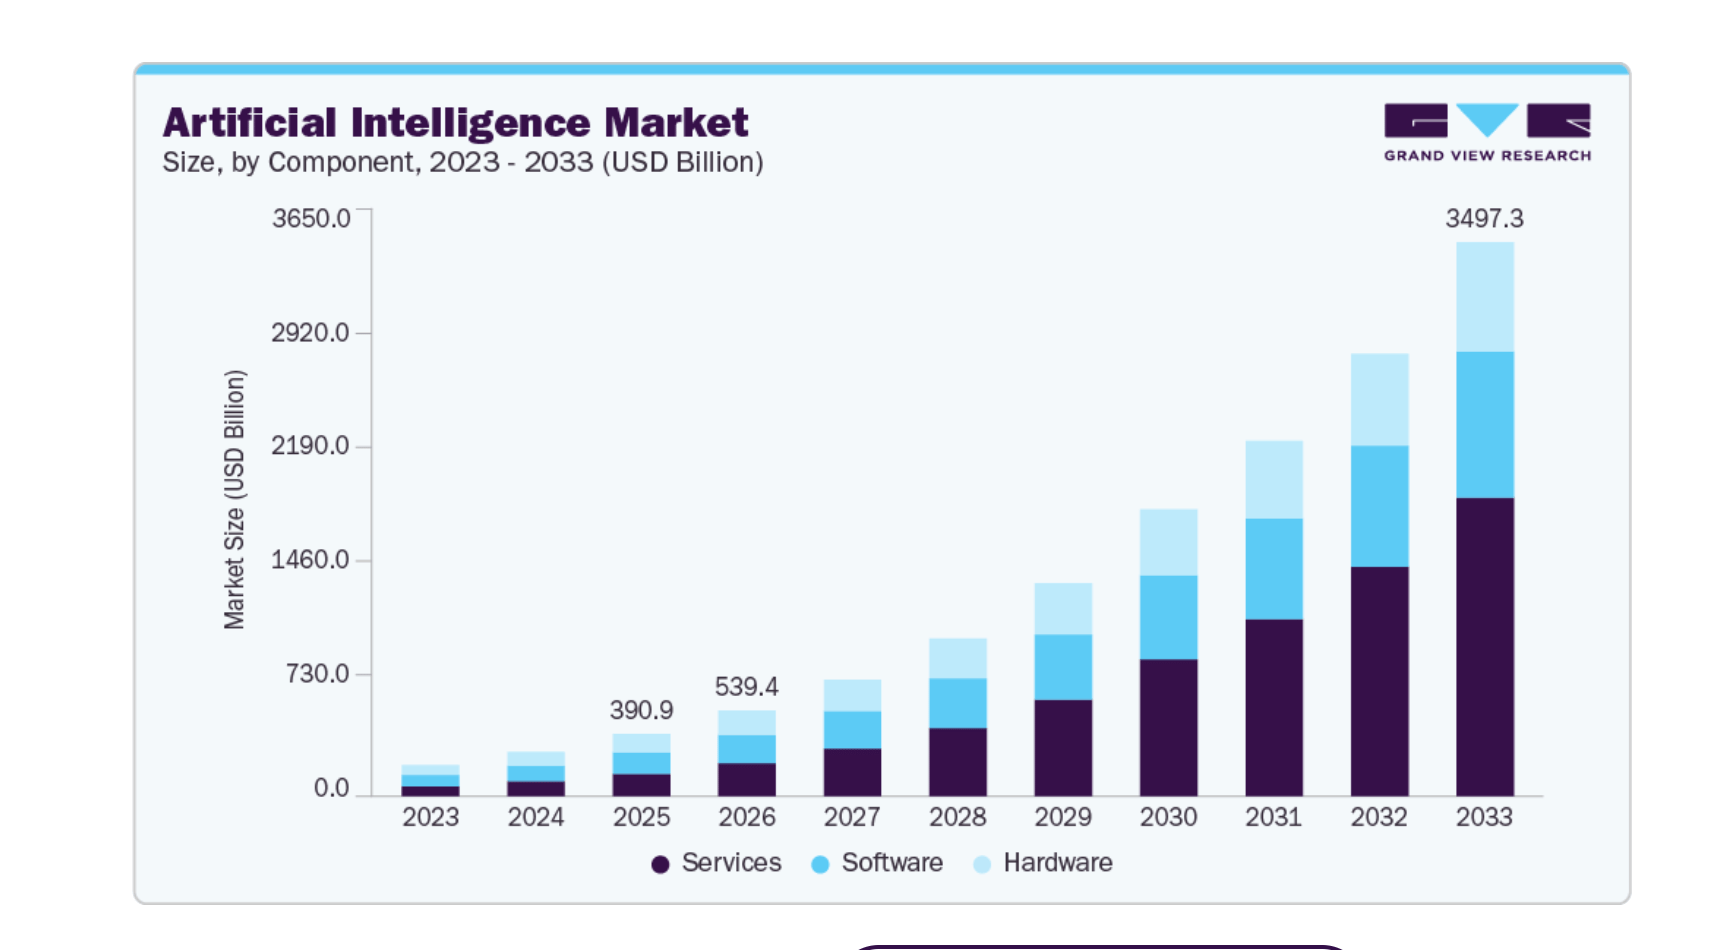
根据Grand View Research的报告,2025年AI市场规模为3910亿美元,预计将从2026年的5400亿美元增长至2033年底约3.5万亿美元。
相比之下,大多数知名AI代币仍较其2024-2025年的高点低约70%-90%。Near Protocol (NEAR)作为市值最大的AI代币,较历史高点下跌77%;Bittensor (TAO)下跌60%,而Internet Computer (ICP)则较历史最高点下跌99%。尽管部分项目较12个月前有所上涨,但该板块中更大比例的代币仍低于本轮周期高点。
尽管更广泛的AI市场与规模较小的AI加密板块之间存在明显错配,CoinGecko仍列出了1,473个处于人工智能与区块链技术交汇点的项目。根据BlockEden.xyz的数据,这也印证了有报道称40%的加密风险投资(VC)资金正流向AI相关基础设施,包括算力、身份、智能体框架和验证。
聪明资金正在流向哪里?
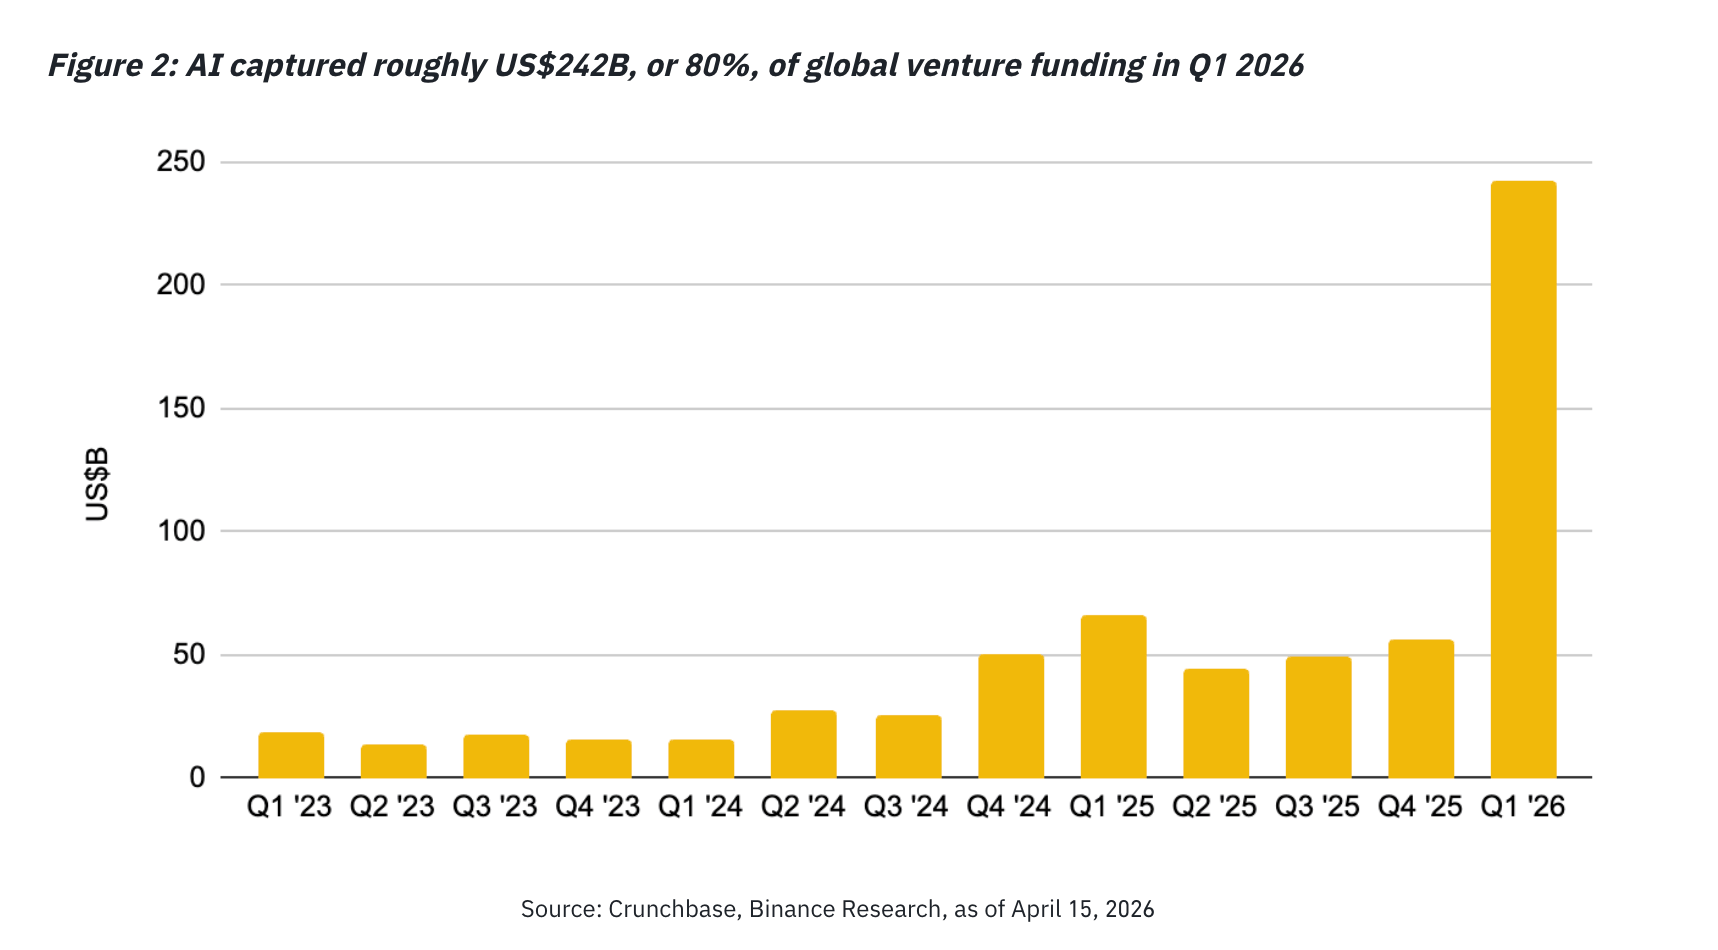
全球风险投资资金目前主要集中于一个主题,那就是AI。2026年第一季度,AI约占全球VC融资的2400亿美元,即80%。这种资本集中不仅充分说明了AI的重要性,也对加密行业意义重大,因为它很可能将继续塑造战略重点,并迫使大多数公司重新评估这项技术如何融入其竞争优势。
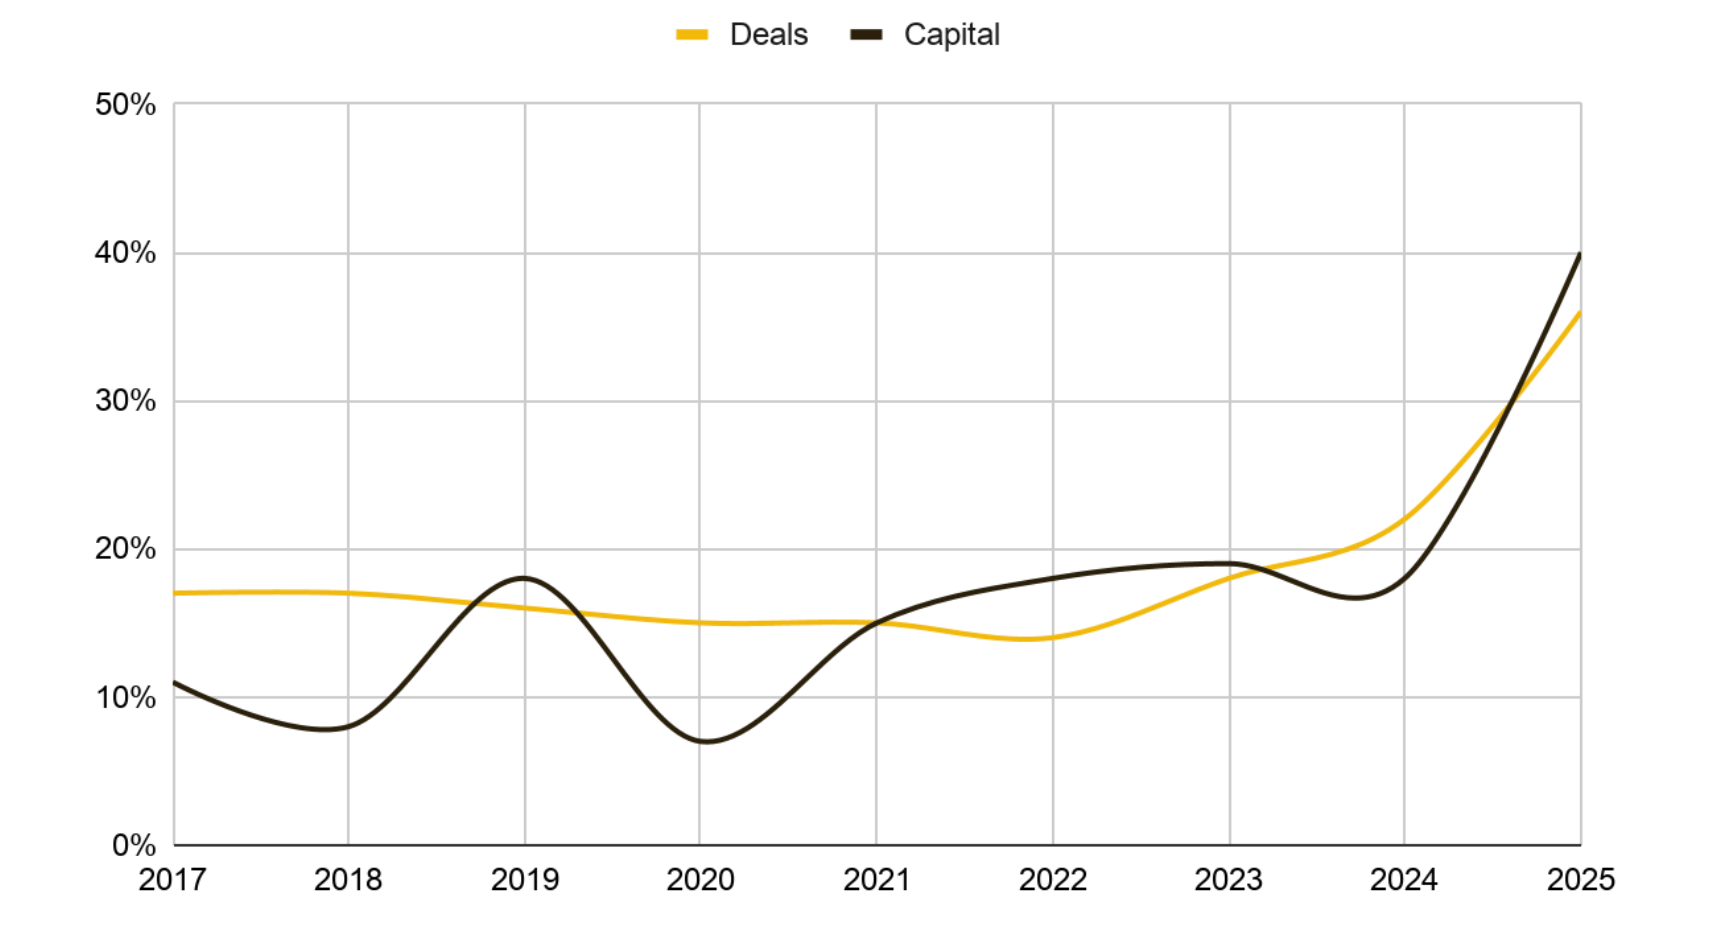
随着VC格局发生变化,目前投向加密相关实体的每一美元中,有40%被分配给构建AI与区块链技术交叉领域产品的公司。根据Binance Research的数据,这一比例较一年前的18%翻了一倍还多。
流入AI领域的资本激增正在不断刷新纪录。根据Gartner的数据,全球AI支出预计将从2025年的1.76万亿美元攀升至2026年的2.52万亿美元,并最终在2027年达到3.34万亿美元。值得注意的是,AI基础设施预计将占据这部分投资的最大份额。
如今越来越清晰的是,加密技术正在如何塑造AI的未来,以及那些在预设参数内进行监控、决策和执行的智能体的崛起。这种执行包括在智能合约和稳定币支持下完成交易。加密技术提供了AI智能体所需的执行层。
为什么资本没有流向代币
根据CoinGecko的季度叙事报告,AI代币在2026年第一季度吸引了加密市场35.7%的关注度。Meme币以27.1%位居第二。这两大叙事合计占据了62.8%的总关注度,剩余37.2%则由去中心化金融(DeFi)、现实世界资产(RWA)、Layer-1和基础设施等领域瓜分。
然而,关注度并不等于资本,AI代币的大幅回撤就是明证。AI代币板块市值为250亿美元,而整体加密市场规模高达2.86万亿美元,这表明投资者并未将资金长期停留在这个火热主题中。
这并不意味着资金已不再流入AI相关加密项目,而是说明投资者正更理性地优先选择那些已被验证、具备收入支撑的基础设施协议,而非投机性代币。
Bittensor、Render (RNDR)和Virtuals Protocol(VIRTUAL)代表了该领域的黄金标准,正在构建具备收入支撑的基础设施。例如,Bittensor在2026年第一季度实现了4300万美元收入,驱动力来自真实的AI使用需求。更广泛的市场也在关注这一点,Nvidia披露其对TAO这一底层代币的投资约为4.2亿美元。Polychain Capital也提供了约2.5亿美元的更具针对性的资金支持,而Grayscale则推出了Bittensor Trust (GTAO),管理资产规模达130亿美元。这是首只面向TAO的受监管投资基金。
尽管Render的叙事规模小于Bittensor,但其结构上相似。该协议季度收入约为1800万美元,背后由GPU渲染活动支撑。Render整合了Salad Network约60,000块GPU,并推出了名为Dispersed的专用AI工作负载子网。根据BlockedEden.xyz报道,受投资者敞口上升以及在Blender和Cinema 4D上的采用增长推动,该网络市值在2026年初一度翻倍至12亿美元,使Render触达超过200万用户。
进一步观察可以发现,投资正越来越以价值为导向。全球VC关注度正在上升,但重点集中在真实基础设施、可衡量的工作单元,以及那些能够直接从工作负载中获取费用的代币。另一个层面则是围绕质押、交易所交易基金(ETF)和托管服务的机构基础设施。若剥离这些要素,剩下的往往只是一个投机性的标识和代币经济学,而这些始终难以吸引可持续资本。
相比之下,Virtuals Protocol则是投资者错配导致代币价值受损的一个典型例子。实际上,该平台运行良好,基于Base这一Ethereum Layer-2网络执行。该协议使非程序员用户也能在游戏、娱乐和数字商务等领域创建、拥有并变现AI智能体。
在高峰时期,VIRTUAL曾创下略高于5.00美元的历史新高,市值达到50多亿美元的低位区间。然而,目前该代币市值仅为4.62亿美元,较9月低点3.78亿美元有所回升。
尽管该平台在结构上依然稳健,但其价值捕获方式并不理想。平台上的智能体开发者保留了所产生的全部收入,使VIRTUAL代币持有者被排除在外。虽然有人可能会认为代币价值取决于代币销毁计划的速度,但在某种程度上,这并不公平,尤其是与享有权利并获得分红的股权投资者相比。
将Virtuals Protocol的模式外推到更广泛的AI加密领域,你会开始注意到一种代币投资者错配的模式。这一点在Ai16z (AI16Z), Fartcoin (FARTCOIN) and Gamebuild (GAME)等AI相关项目中尤为明显。风险投资基金支持的是那些能够为现实问题提供结构性解决方案的项目,而普通投资者却陷入追逐热点的困境,在缺乏坚实支撑的情况下,于一种靠投机不断失血的叙事中被套牢。
AI与数字资产的未来
如果仅凭AI代币的回撤就断定该板块已死或终将消失,那就过于简单化了。与传统金融(TradFi)解决方案相比,加密技术为AI智能体提供了执行任务所需的基础设施,使其能够更自主、更无缝且成本更低地运行。BlackRock’s最新研究报告将AI和数字资产称为定义当今时代主题的两项技术。
“AI代表机器原生智能,而数字资产代表机器原生货币,”BlackRock的报告指出,并补充称,“随着代理型AI的兴起,这种一致性变得尤为重要……区块链提供了可编程基础设施,将智能与经济活动连接起来。”
区块链与LLMs将在代币化架构上继续共享一个明确的协作未来。预计代理型AI和机器对机器支付将呈指数级增长,对区块链的需求也将同步上升。
BlackRock还补充称,“稳定币、原生加密资产以及其他链上资产,可以作为这些轨道上的机器原生支付和结算工具。”
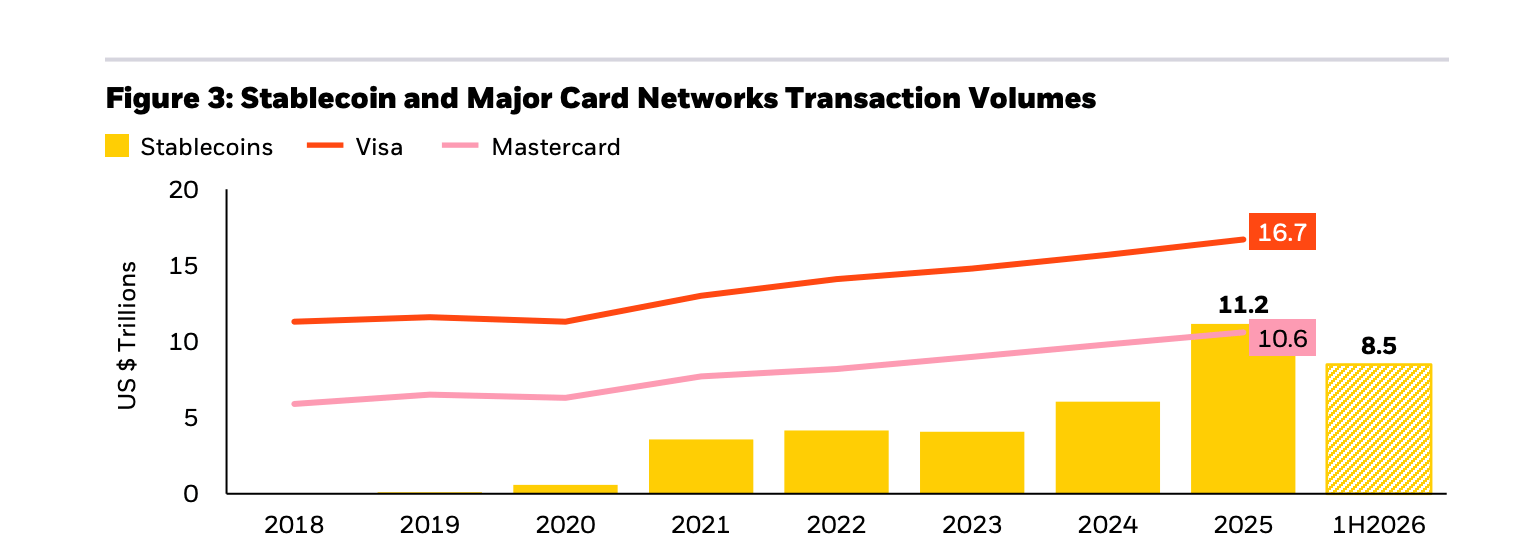
算力是另一个正在兴起的领域,为数字资产带来了一个潜在的巨大市场,预计到2030年相关支出将达到1万亿美元。这对数字资产而言是一个很有前景的应用场景,尤其是在融资和可编程结算方面。
结论
AI与区块链技术的交汇仍处于早期阶段,预计到2030年甚至2033年,全球风险投资资金都将持续增长。然而,这种增长不太可能在所有AI代币中均匀体现。当然,投资者也应预期会出现一些异军突起者,正如我们在Bittensor和Render身上所看到的那样。
如果投资者希望自己的资金获得价值,未来市场需要更加重视收入与激励比率的重要性。投机在2024-2025年的牛市周期中或许奏效,但这个窗口正在迅速关闭。
最后,投资者应关注实际活动,包括交易、成交量和基础设施发展。合作关系能够打通市场并推动发展,它们仍将是实现AI与数字资产未来的关键。
Bitcoin、山寨币、稳定币常见问题
Bitcoin是按市值计算最大的加密货币,是一种旨在充当货币的虚拟货币。这种支付形式不受任何个人、团体或实体控制,因此无需第三方参与金融交易。
山寨币是指除Bitcoin之外的任何加密货币,但也有人认为Ethereum不属于山寨币,因为分叉正是从这两种加密货币中产生的。如果这一说法成立,那么Litecoin就是第一个山寨币,它从Bitcoin协议分叉而来,因此可被视为其“改进版”。
稳定币是指旨在保持价格稳定的加密货币,其价值由其所代表资产的储备提供支撑。为实现这一目标,任何一种稳定币的价值都会锚定某种大宗商品或金融工具,例如美元(USD),其供应量则由算法或需求进行调节。稳定币的主要目标是为有意交易和投资加密货币的投资者提供出入金通道。稳定币还使投资者能够储存价值,因为加密货币整体上通常具有波动性。
Bitcoin Dominance是指Bitcoin市值占所有加密货币总市值的比率。它能够清晰反映投资者对Bitcoin的关注程度。BTC Dominance较高通常出现在牛市启动前及牛市期间,此时投资者倾向于投资像Bitcoin这样相对稳定且市值较高的加密货币。BTC Dominance下降通常意味着投资者正将其资金和/或利润转向山寨币,以寻求更高回报,而这通常会引发山寨币行情的爆发。















本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利