

美元指数小幅升至新高后回落,因日本加息
- 随着日本加息,DXY升破100.50,创7月下旬以来最高水平。
- 日本央行将利率上调至1.25%,为1995年以来最高。
- 期货市场显示,10月28日Fed再次加息的概率为57.6%。
日本央行(BoJ)周五将利率上调至1.25%,但日元仍然走弱。受此推动,美元指数升至7月下旬以来最高水平,随后回吐部分涨幅,目前交投于100.30上方。欧元在该指数中的权重为57.6%,日元权重为13.6%,因此美元所衡量的一篮子货币中,有七成来自于一家在9月加息的中央银行。
三家央行各加息25个基点,但两大利差维持不变
欧洲央行(ECB)于9月10日将存款利率上调至2.50%。Fed于9月16日将利率上调至3.75%-4.00%。BoJ于9月18日将利率上调至1.25%。三家央行均加息25个基点,因此决定该指数大部分走势的两大利差,与九天前相比并无变化。日本利率已升至1995年以来最高水平,且恰好相当于Fed利率区间下限的三分之一。
这次加息反而让下一次加息变得没那么确定
日本央行此次投票结果为7比2,今年新任命的委员Asada和Sato投下反对票。会前,投机者一度转向押注日元走强,理由是市场认为BoJ会继续加息,因此两张反对票已足以令日元走势反转。
日本央行行长植田和男表示,只要经济和物价条件允许,央行将继续加息,并称潜在通胀存在高于2%目标的风险。反对者所依据的是更新近的数据,因为日本8月核心通胀从7月的1.8%放缓至1.7%,为四个月来首次回落。由于市场预期还会进一步加息,日元在9月早些时候兑美元曾升至七个月高点,而那些想从这次会议中得到下一次加息时间点的交易员,最终只得到了方向指引。
美元实际获得的收益
持有美元现金可获得3.75%-4.00%的收益,持有欧元现金可获得2.50%,持有日元现金可获得1.25%,而这些利差本月都没有变化。更长期来看,美国10年期国债收益率约为5.00%,日本10年期国债收益率约为2.95%。
变化的是路径。期货市场显示,10月28日Fed再次加息的概率已超过五成,利率到2027年年中将升至4.50%-4.75%,此后18个月则完全没有进一步定价。市场认为,美元的利差优势在2027年6月之后不会再扩大,而在2026年9月,市场已经在为这种优势支付溢价。
欧洲是这笔交易中权重更大的一半,也是更平静的一半。ECB今年已在6月和9月两次加息,经济学家预计下一步行动要到12月之前才会出现,这意味着欧元在该指数中57.6%的权重,对应的是未来三个月都不会变化的利率。日元13.6%的权重才是争论焦点,因为BoJ在过去三个月里已经两次行动,而此前是每六个月才行动一次。
英镑在该指数中的权重为11.9%,英国央行(BoE)周四将利率维持在3.75%不变,自去年12月以来一直如此。这是三大利差中9月唯一扩大的一个,而且扩大是因为Fed行动了,而不是因为BoE行动了。欧元、日元和英镑合计占该指数的八成以上,因此整体逻辑最终仍取决于Fed下一步怎么做。
Fed十场讲话即将来袭
美国接下来的日程主要以官员讲话为主。周一至周五期间将安排10场Fed官员讲话,其中3场来自纽约联储主席Williams,芝加哥联储主席Goolsbee将于周一10:30 GMT率先发言。Fed主席Warsh上任以来一直拒绝提供前瞻性指引,而他的委员会现在却即将给出相当于十场讲话分量的指引。
数据方面则相对清淡。周二12:15 GMT将公布ADP四周平均就业变化数据,前值为16.25K;周三13:45 GMT公布的采购经理人指数初值,是会议前唯一真正反映增长情况的数据,两项指标预计都会放缓,但仍维持在50上方。所有这些因素都会影响10月28日的利率定价,而这正是当前美元相对欧元和日元优势的基础。
关键水平与倾向
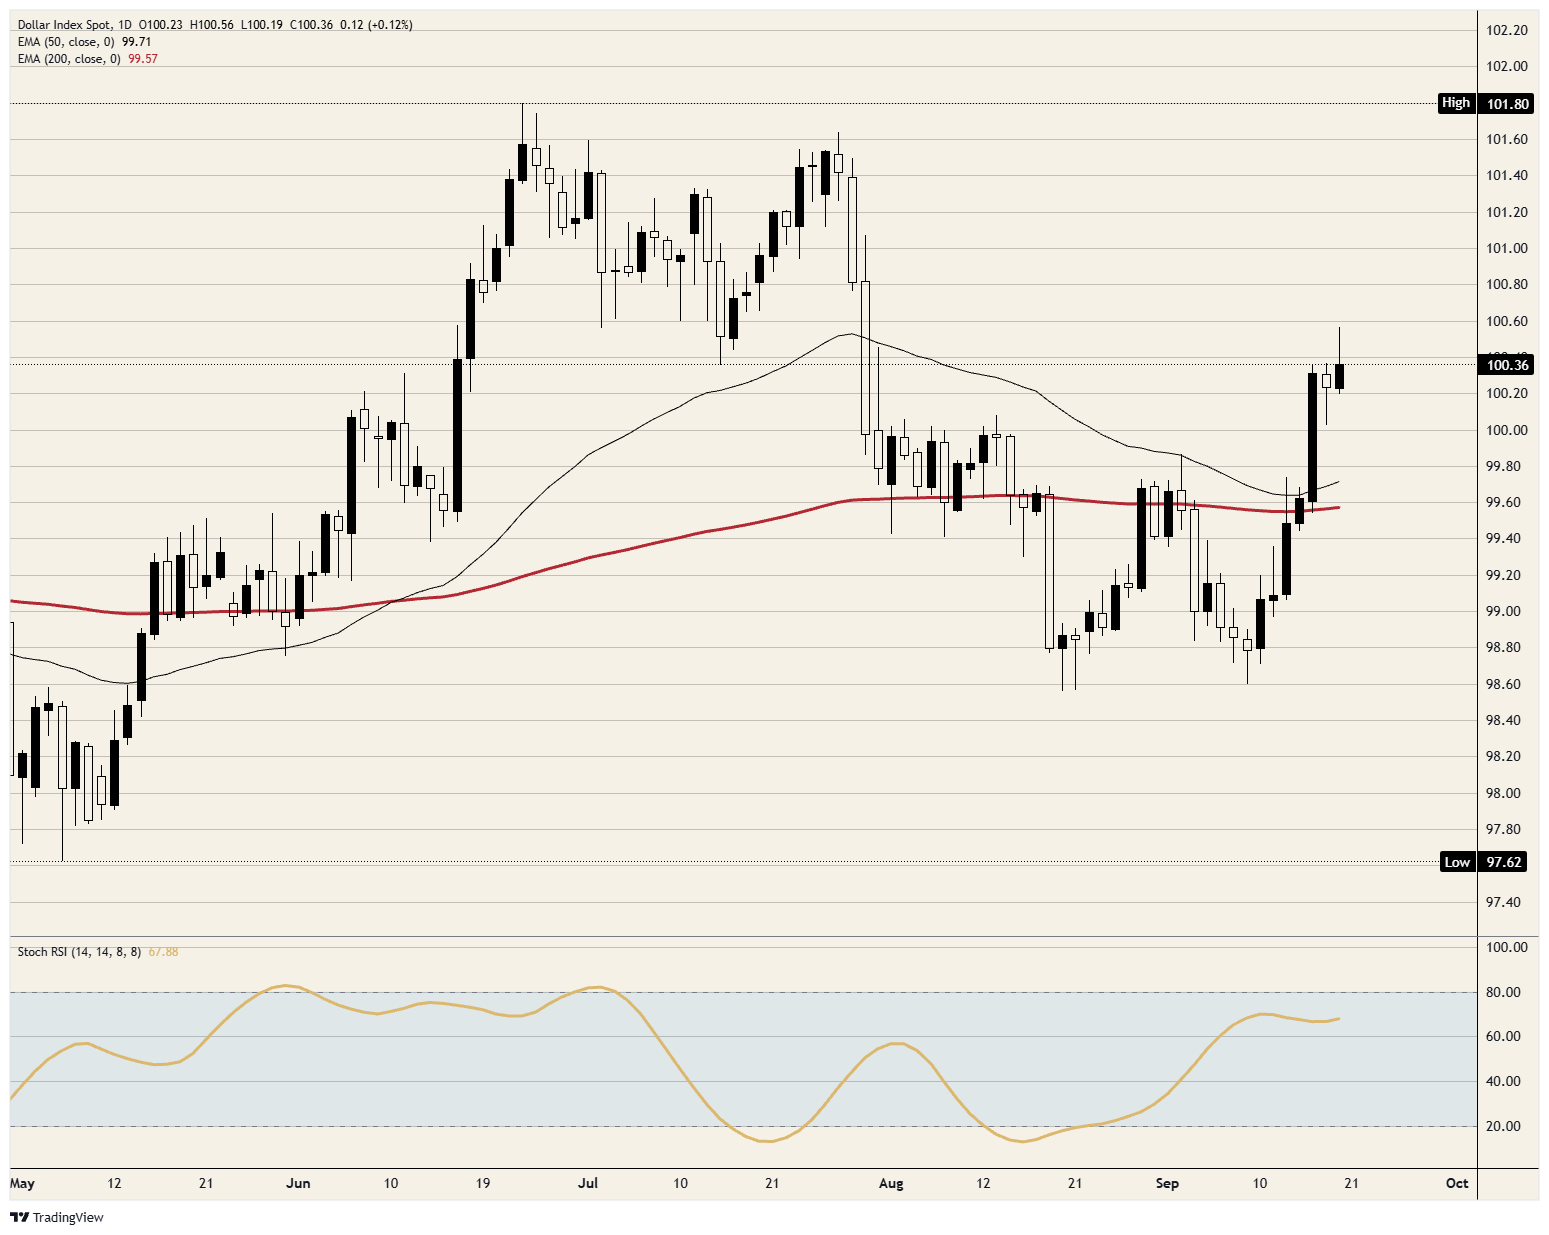
阻力位:100.50是买盘止步的位置,盘中高点略高于该位,而自7月下旬以来,价格从未站上这一水平。其后看101.00,以及美元在7月底留下的接近101.50的高点。
支撑位:100.00在整个交易时段内守住,盘中低点接近100.20。下方则是接近99.70的50日指数移动平均线(EMA),这是美元在周三重新收复、且此后一直未跌破的水平。
倾向:只要100.00守住,走势偏看涨。第一目标位是101.00,第二目标位是101.50。日线随机相对强弱指数(Stoch RSI)这一动量指标目前接近68,且仍在上升,符合市场继续走高的特征。若日线收于99.70下方,则看涨逻辑失效。
DXY日线图
美元常见问题
美元(USD)是美利坚合众国的官方货币,也是相当数量其他国家事实上的流通货币,在这些国家中,美元与本地纸币一同流通。它是全球交易最活跃的货币,根据2022年的数据,美元占全球外汇交易总额的88%以上,日均交易额约为6.6万亿美元。 第二次世界大战后,USD取代英镑成为全球储备货币。在其历史上的大部分时期,美元都以黄金作为支撑,直到1971年《布雷顿森林协定》终结了金本位制。
影响美元价值的最重要单一因素是货币政策,而货币政策由Fed制定。Fed有两大使命:实现价格稳定(控制通胀)和促进充分就业。实现这两个目标的主要工具是调整利率。 当物价上涨过快、通胀高于Fed 2%的目标时,Fed会加息,这有助于提振美元价值。当通胀降至2%以下,或失业率过高时,Fed可能会降息,这会对美元构成压力。
在极端情况下,Fed还可以印发更多美元并实施量化宽松(QE)。QE是指Fed在金融体系陷入停滞时,大幅增加信贷投放的过程。 这是一种非常规政策工具,通常用于信贷枯竭、银行因担心交易对手违约而不愿彼此放贷的时候。当单纯降息难以达到所需效果时,它就是最后手段。2008年全球金融危机期间出现信贷紧缩时,QE是Fed首选的应对工具。其做法是Fed印发更多美元,并用这些资金主要向金融机构购买美国国债。QE通常会导致美元走弱。
量化紧缩(QT)是相反的过程,即Fed停止向金融机构购买债券,并且不将其持有债券到期回收的本金再投资于新的购买。QT通常对美元有利。













