

GBP/JPY价格预测:动能趋于稳定,但缺乏看涨信心
- 随着日元延续日本央行决议后的跌势,GBP/JPY维持强势。
- 从技术面看,GBP/JPY仍位于所有主要日线简单移动平均线(SMA)下方,短期偏向依然看跌。
- TMACD在零轴附近略有改善,暗示走势暂时企稳。
周一,GBP/JPY小幅走高,因在交投清淡的环境下,日元(JPY)全线承压。日本市场因“白银周”假期休市至周三。撰稿时,该交叉盘交投于210.55附近,连续第二个交易日扩大涨幅。
今日日元价格
下表显示了今日日元(JPY)兑所列主要货币的百分比变动。日元兑加元表现最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.07% | 0.00% | 0.20% | 0.10% | -0.19% | -0.22% | -0.13% | |
| EUR | 0.07% | 0.00% | 0.23% | 0.13% | -0.16% | -0.23% | -0.11% | |
| GBP | -0.00% | -0.01% | 0.21% | 0.10% | -0.17% | -0.25% | -0.11% | |
| JPY | -0.20% | -0.23% | -0.21% | -0.10% | -0.43% | -0.41% | -0.29% | |
| CAD | -0.10% | -0.13% | -0.10% | 0.10% | -0.32% | -0.32% | -0.20% | |
| AUD | 0.19% | 0.16% | 0.17% | 0.43% | 0.32% | -0.02% | 0.09% | |
| NZD | 0.22% | 0.23% | 0.25% | 0.41% | 0.32% | 0.02% | 0.11% | |
| CHF | 0.13% | 0.11% | 0.11% | 0.29% | 0.20% | -0.09% | -0.11% |
热力图显示主要货币之间的百分比变动。基准货币取自左侧列,报价货币取自顶部行。例如,如果您从左侧列选择日元,并沿横向移动到美元,则方框中显示的百分比变动代表JPY(基准)/USD(报价)。
上周五,日本央行(BoJ)将政策利率上调25个基点至1.25%后,日元大幅下跌。交易员认为这一决定偏鸽派,因为有两位政策制定者投票反对加息,同时行长植田和男对下一步行动时点提供的指引有限。
英国央行(BoE)上周决定将利率维持在3.75%不变,也对英镑(GBP)构成压力。不过,日元持续疲软掩盖了英镑所受压力,并继续为GBP/JPY提供支撑。
较大的利差以及中东战争背景下高企的油价,继续拖累日元。日元下跌也使干预风险重新成为焦点。有报道称,日本央行在上周五美盘时段进行了汇率询价,这加剧了市场猜测:如果日元快速走弱,官员可能再次入市干预外汇市场。
展望后市,本周经济日历相对清淡。英国和日本的初值采购经理人指数(PMI)数据将受到密切关注,以寻找经济活动的新信号。交易员还将关注英国央行官员的讲话,以获取更多有关利率前景的线索。
技术分析
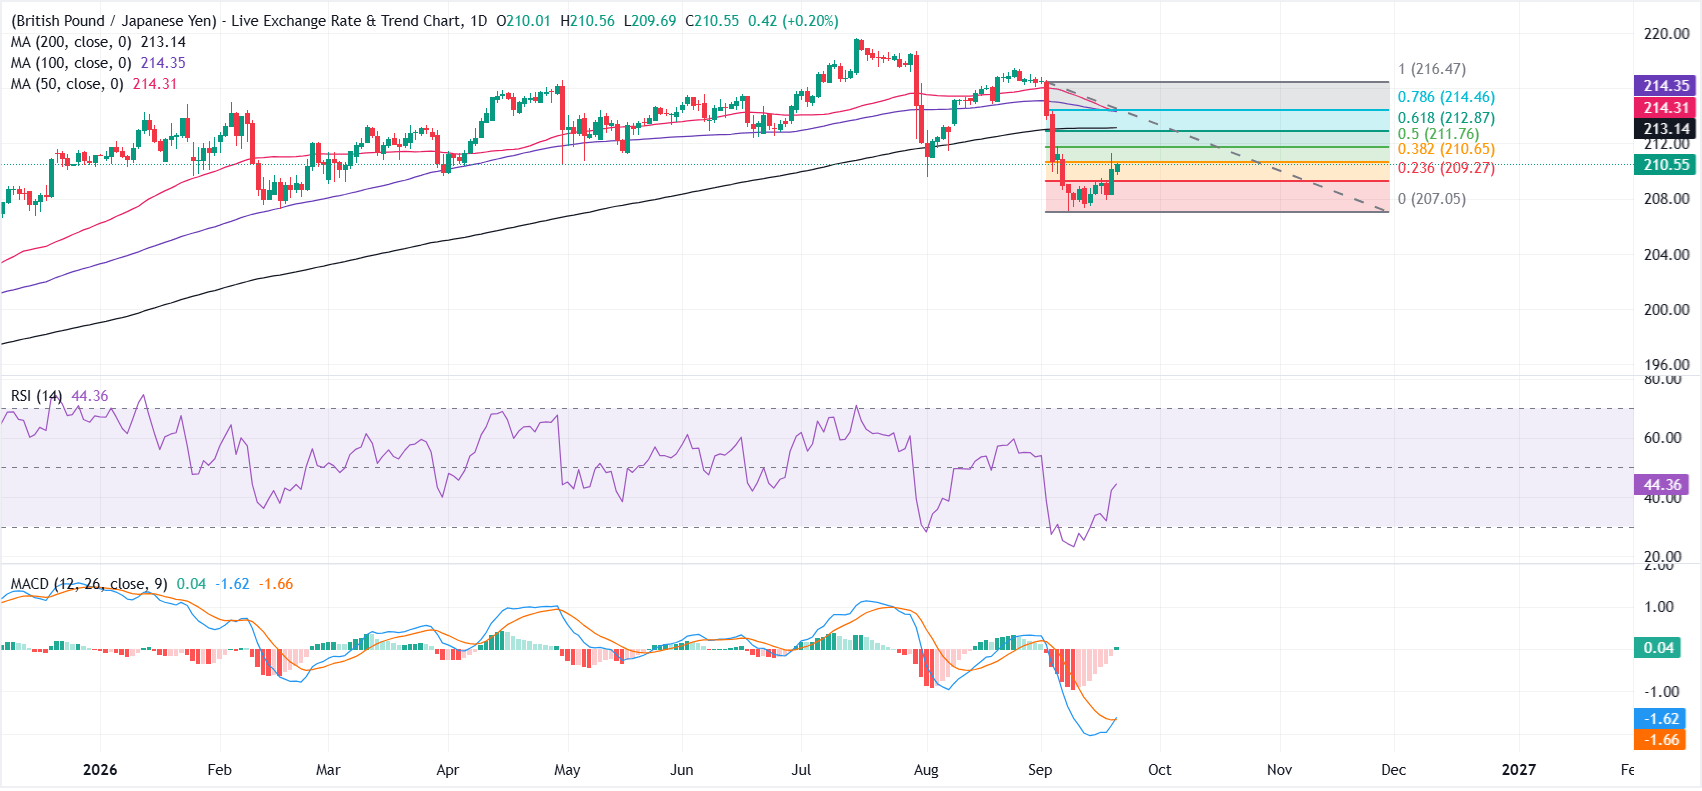
从日线图来看,由于现货价格仍位于50日、100日和200日简单移动平均线(SMA)下方,而这些均线密集分布在约213.00至214.50区间,GBP/JPY短期基调仍然偏空。该货币对目前徘徊在38.2%斐波那契回撤位210.65下方,表明反弹受限;相对强弱指数(RSI)位于44附近,暗示需求依然偏弱。尽管MACD在零轴附近略呈正值,但这仅表明暂时企稳,而非明确的看涨反转。
上行方面,初步阻力位见于38.2%回撤位210.65,其后是50.0%水平211.76和61.8%回撤位212.87;再往上,则是由200日SMA所在的213以及50日和100日SMA所在的214.30-214.35附近构成的更密集阻力区,78.6%回撤位214.46和前期波段高点附近216.47则构成更高位置的阻力。
下行方面,23.6%斐波那契回撤位209.27提供初步支撑,其后是约207.05的结构性底部,该位置与近期周期低点及较低的斐波那契锚点相吻合。
(本文的技术分析是在AI工具的协助下撰写的。了解更多。)
日本央行常见问题
日本央行(BoJ)是日本的中央银行,负责制定该国货币政策。其职责是发行纸币并实施货币与金融调控,以确保价格稳定,也就是将通胀目标维持在2%左右。
日本央行于2013年启动超宽松货币政策,以在低通胀环境下刺激经济并推升通胀。该行政策基于量化与质化宽松(QQE),即通过印钞购买政府债券或公司债券等资产,以提供流动性。2016年,日本央行进一步强化这一策略,先是引入负利率,随后直接控制10年期国债殖利率。2024年3月,日本央行上调利率,实际上标志着其开始退出超宽松货币政策立场。
日本央行的大规模刺激措施导致日元兑主要货币持续贬值。由于日本央行与其他主要央行之间的政策分化不断扩大,而后者为应对数十年来高企的通胀水平选择大幅加息,这一过程在2022年和2023年进一步加剧。日本央行的政策导致其与其他货币之间的利差扩大,从而拖累日元价值。2024年,随着日本央行决定放弃超宽松政策立场,这一趋势部分逆转。
日元走弱以及全球能源价格飙升推动日本通胀上升,并超过日本央行2%的目标。日本国内薪资上涨的前景——这是推动通胀的关键因素——也促成了这一转变。














