

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Euro erholt sich von neuem Tief: Als Nächstes stehen BIP-Daten aus dem Euroraum an
- EUR/USD steigt auf knapp unter 1,1200, nachdem das Paar unter sein Tief vom 14. Oktober gefallen war.
- EZB-Präsidentin Lagarde hält eine Zinserhöhung im Dezember nach der einstimmig beschlossenen Zinspause für wahrscheinlich.
- Die Inflationsdaten für den Euroraum im Oktober werden am Mittwoch, dem 4. November, veröffentlicht; zuletzt lag die Rate bei 3,8 %.
Die Präsidentin der Europäischen Zentralbank (EZB), Lagarde, erklärte, eine weitere Zinserhöhung im Dezember bleibe wahrscheinlich. EUR/USD ist unterdessen von einem Niveau unter dem Tief vom 14. Oktober über das Hoch vom Mittwoch gestiegen. Das Paar war zunächst auf knapp über 1,1100 gefallen, bevor es nach oben drehte. Es notiert nun knapp unter 1,1200 nahe seinem Tageshoch und steuert auf den zweiten Tagesgewinn in Folge zu.
Die EZB beließ ihren Einlagensatz bei 2,50 %, nachdem sie die Zinsen seit dem durch den Iran-Krieg ausgelösten Energiepreisanstieg zweimal angehoben hatte. EZB-Präsidentin Lagarde sagte, eine dritte Zinserhöhung sei diskutiert worden, bevor die Entscheidung für unveränderte Zinsen einstimmig gefallen sei. Während sie Fragen beantwortete, begann EUR/USD zu steigen. Die Geldmärkte veranschlagen die Wahrscheinlichkeit einer solchen Zinserhöhung im Dezember auf über 80 %.
EZB-Präsidentin Lagarde kündigte in einem vor der Entscheidung veröffentlichten Video an, ihr Amt am 7. Februar niederzulegen, rund neun Monate vor dem Ende ihrer Amtszeit. EUR/USD erreichte sein Tagestief im Zuge des anschließenden Zinsentscheids. Goldman Sachs erklärte, die EZB dürfte unabhängig davon, wer ihre Nachfolge antritt, denselben Kurs verfolgen.
Anstehende Termine
Die erste Schätzung zum Wirtschaftswachstum im Euroraum im dritten Quartal wird am Freitag um 10:00 Uhr GMT veröffentlicht. Erwartet werden 0,2 % nach zuvor 0,6 %. EZB-Chefvolkswirt Lane spricht um 16:10 Uhr GMT. Die Inflationsdaten für den Euroraum im Oktober folgen am 4. November um 10:00 Uhr GMT, nachdem die Rate im September bei 3,8 % gelegen hatte. Alle drei Termine sind für die Zinserhöhung im Dezember von Bedeutung.
Der US-Arbeitskostenindex für das dritte Quartal wird am Freitag um 12:30 Uhr GMT veröffentlicht. Die Prognose liegt bei 0,8 % nach zuvor 0,9 %. Der Dienstleistungsindex des Institute for Supply Management (ISM) folgt am 4. November um 15:00 Uhr GMT, einen Tag nach den US-Zwischenwahlen. Zuletzt hatte er bei 54,9 gelegen. Beide Indikatoren fließen in die nächste geldpolitische Entscheidung der Fed im Dezember ein.
Charttechnische Lage
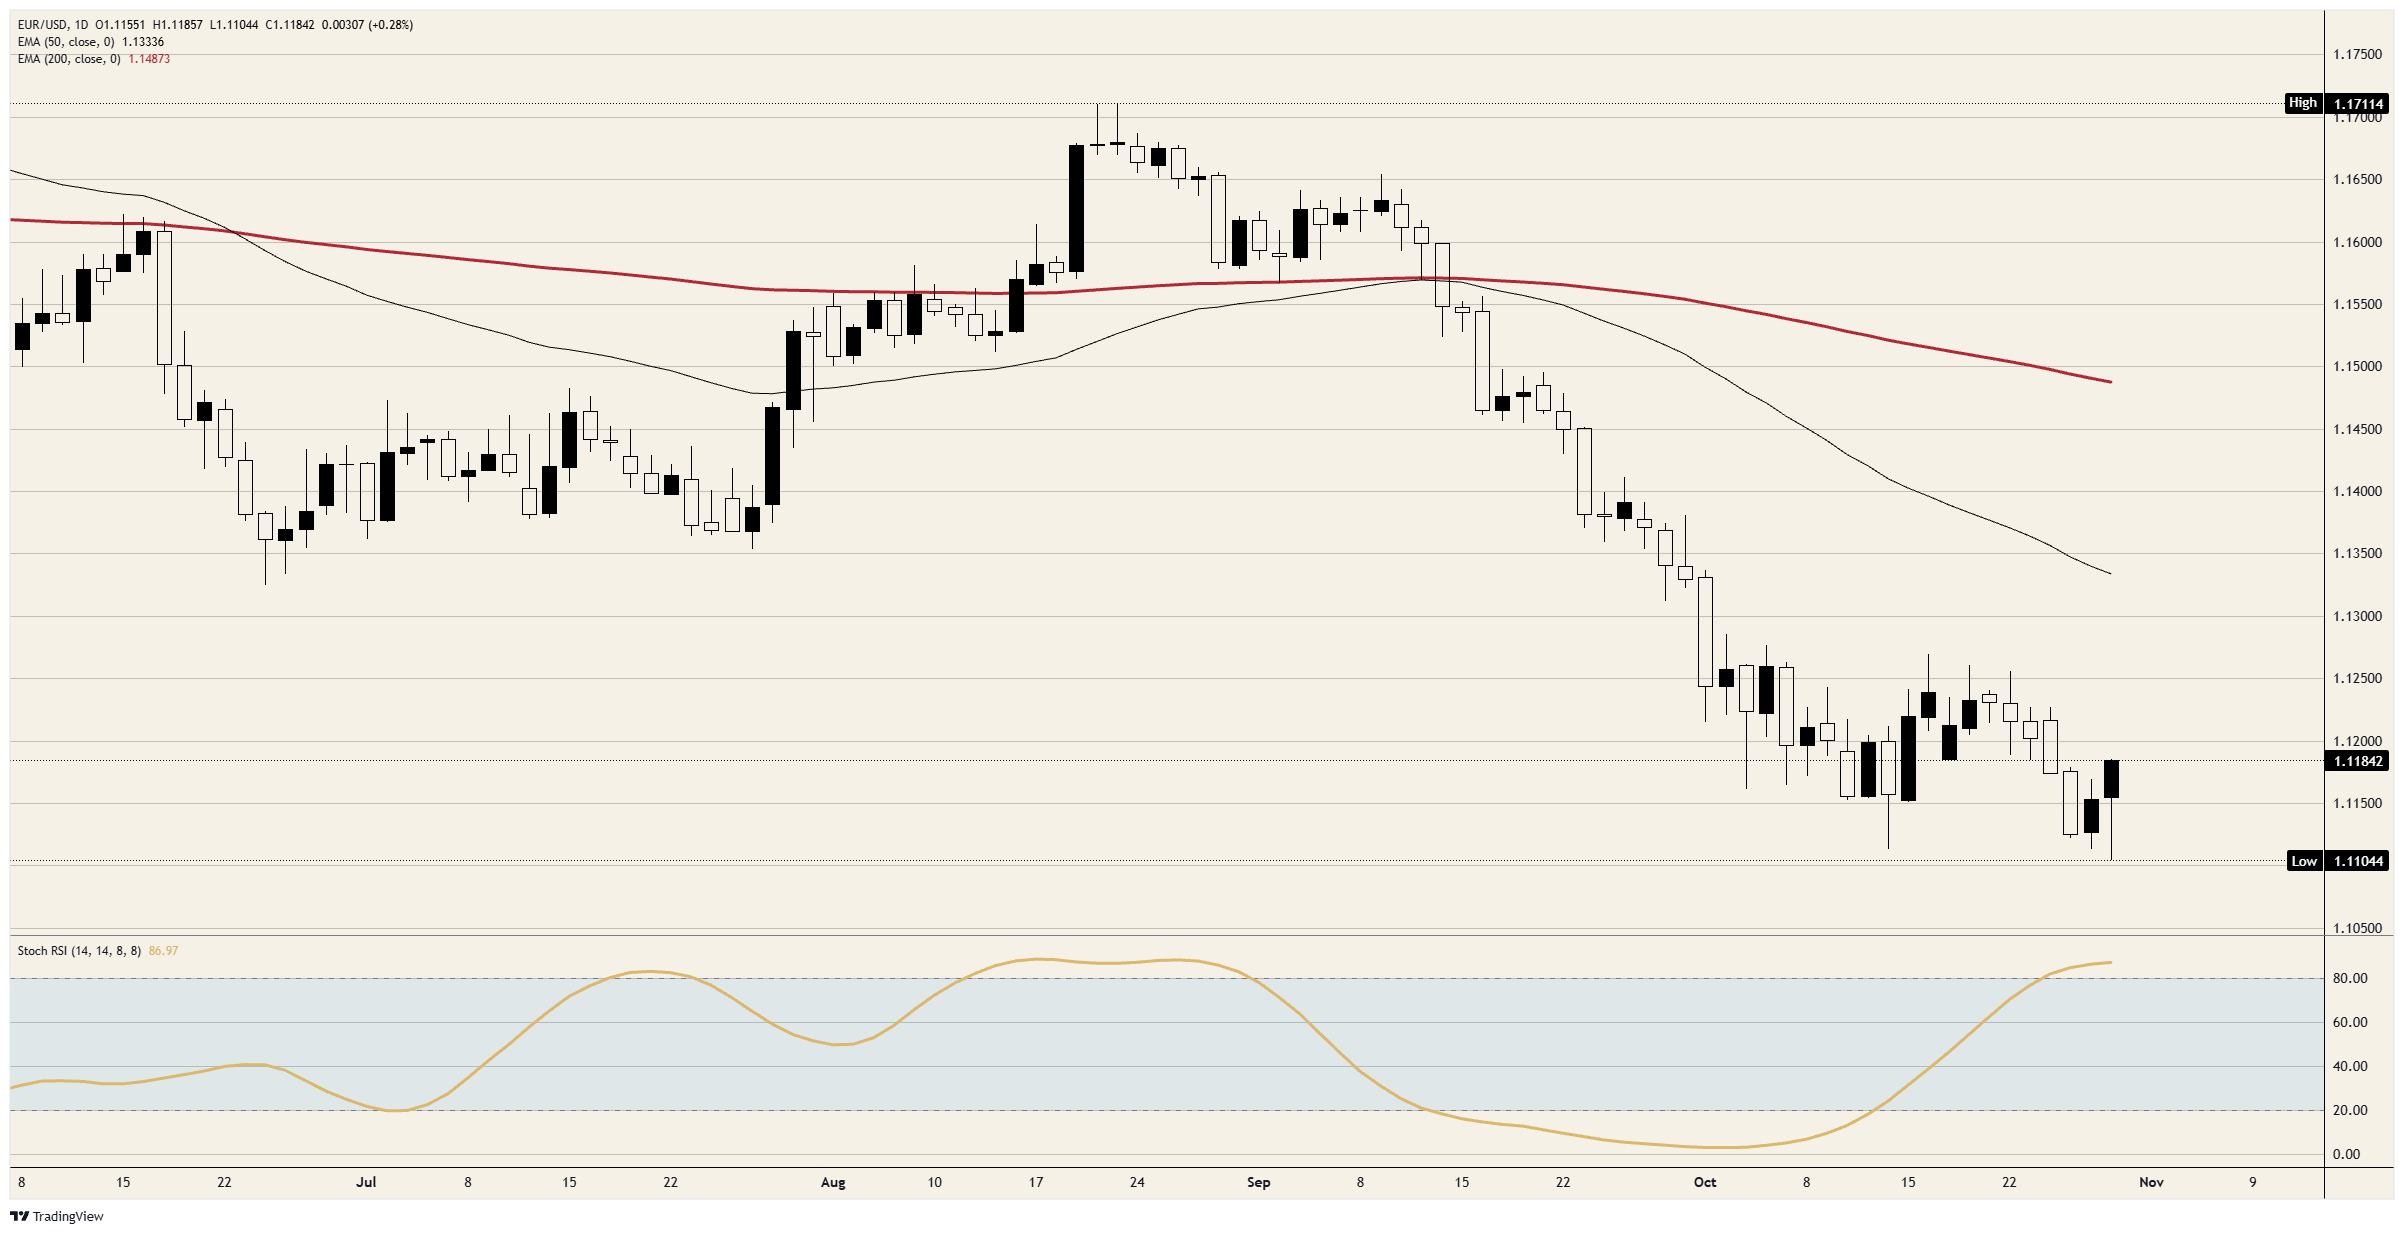
Mit der Erholung vom Tagestief wurde etwa ein Achtel des Rückgangs seit dem Augusthoch wettgemacht. EUR/USD liegt weiterhin rund 150 Pips unter seinem exponentiellen gleitenden 50-Tage-Durchschnitt (EMA). Mitte September kreuzte der 50-Tage-EMA den 200-Tage-EMA von oben nach unten. Der Abstand zwischen beiden beträgt etwa 1,5 Cent.
EUR/USD-Tageschart
Häufig gestellte Fragen zum Euro
Der Euro ist die Währung der 20 Mitgliedstaaten der Europäischen Union, die dem Euroraum angehören. Er ist nach dem US-Dollar die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 war er an 31 % aller Devisentransaktionen beteiligt, bei einem durchschnittlichen Tagesumsatz von über 2,2 Billionen US-Dollar. EUR/USD ist das meistgehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus, gefolgt von EUR/JPY (4 %), EUR/GBP (3 %) und EUR/AUD (2 %).
Die Europäische Zentralbank (EZB) mit Sitz in Frankfurt am Main ist die Zentralbank des Euroraums. Sie legt die Zinssätze fest und steuert die Geldpolitik. Das vorrangige Mandat der EZB ist die Wahrung der Preisstabilität. Dazu muss sie entweder die Inflation eindämmen oder das Wachstum ankurbeln. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinsen – oder die Erwartung höherer Zinsen – stützen in der Regel den Euro und umgekehrt. Der EZB-Rat trifft seine geldpolitischen Entscheidungen auf Sitzungen, die achtmal im Jahr stattfinden. Die Entscheidungen werden von den Präsidenten der nationalen Zentralbanken des Euroraums und sechs ständigen Mitgliedern getroffen, darunter EZB-Präsidentin Christine Lagarde.
Die anhand des Harmonisierten Verbraucherpreisindex (HVPI) gemessenen Inflationsdaten des Euroraums sind eine wichtige wirtschaftliche Kennzahl für den Euro. Steigt die Inflation stärker als erwartet, insbesondere über das EZB-Ziel von 2 %, muss die EZB die Zinsen anheben, um sie wieder unter Kontrolle zu bringen. Im Vergleich zu anderen Währungsräumen relativ hohe Zinsen stützen in der Regel den Euro, da sie die Region für internationale Anleger als Anlageort attraktiver machen.
Veröffentlichte Konjunkturdaten geben Aufschluss über die Verfassung der Wirtschaft und können sich auf den Euro auswirken. Kennzahlen wie das Bruttoinlandsprodukt (BIP), die Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor, Beschäftigungsdaten sowie Umfragen zum Verbrauchervertrauen können die Kursentwicklung der Gemeinschaftswährung beeinflussen. Eine starke Wirtschaft ist gut für den Euro. Sie zieht nicht nur mehr ausländische Investitionen an, sondern kann die EZB auch zu Zinserhöhungen veranlassen, die den Euro unmittelbar stärken. Fallen die Konjunkturdaten dagegen schwach aus, dürfte der Euro nachgeben. Besonders wichtig sind die Konjunkturdaten der vier größten Volkswirtschaften des Euroraums (Deutschland, Frankreich, Italien und Spanien), da diese 75 % der Wirtschaftsleistung des Euroraums ausmachen.
Eine weitere wichtige Datenveröffentlichung für den Euro ist die Handelsbilanz. Dieser Indikator misst die Differenz zwischen den Exporteinnahmen und den Importausgaben eines Landes in einem bestimmten Zeitraum. Produziert ein Land stark nachgefragte Exportgüter, gewinnt seine Währung allein durch die zusätzliche Nachfrage ausländischer Käufer, die diese Waren erwerben möchten, an Wert. Ein Handelsbilanzüberschuss stärkt daher eine Währung, während ein Handelsbilanzdefizit sie schwächt.
BELIEBTE ARTIKEL
1Gespaltene Bank of England stimmt am 5. November ab, während das Pfund nahe 1,34 notiert2Euro erholt sich von neuem Tief: Als Nächstes stehen BIP-Daten aus dem Euroraum an3Bei unverändertem Yen stehen als Nächstes die Inflationsdaten aus Tokio und der Zinsentscheid der BoJ an4GBP/JPY-Kursprognose: Bullen erobern 50-Tage-SMA zurück und nehmen 213,00 ins Visier5Ethereum-Kursprognose: ETH gibt nach, da US-PCE-Inflation Erwartungen einer Zinserhöhung im Dezember bestärkt6Thailändischer Baht: Doppeltop signalisiert mögliche Trendwende gegenüber dem US-Dollar – OCBC7Bank of Japan dürfte die Zinsen unverändert bei 1,25 % belassen8Südkoreanischer Won: Starker Aktienmarkt verhilft KRW gegenüber US-Dollar nicht zu Kursgewinnen – OCBC9Eilmeldung: Möglicher Hackerangriff auf Binance im Umfang von 2,77 Milliarden US-Dollar


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten