

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Indische Rupie legt weiter zu, während der US-Dollar weiter nachgibt
- Die indische Rupie legt nach dem Feiertag am Dienstag gegenüber dem US-Dollar kräftig zu.
- Bedenken hinsichtlich des KI-Wachstums und eine Neubewertung des Fed-Zinsausblicks belasten den US-Dollar.
- Die RBI verteidigt die indische Währung weiterhin.
Die indische Rupie (INR) startet am Mittwoch nach dem Feiertag am Vortag gegenüber dem US-Dollar (USD) deutlich fester in den Handel. Das Währungspaar USD/INR markiert angesichts der anhaltenden Schwäche des US-Dollars bei rund 96,30 ein neues Sechswochentief.
Zum Zeitpunkt der Veröffentlichung notiert der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen abbildet, mit rund 101,77 nahezu unverändert. Er liegt jedoch nahe seinem am Vortag erreichten Tief von 101,50, dem niedrigsten Stand seit fast drei Wochen.
Der US-Dollar steht unter Druck, da US-Aktien mit Bezug zu künstlicher Intelligenz (KI) schwächeln und sich die US-Anleiherenditen angesichts einer Neubewertung des Zinsausblicks der US-Notenbank Federal Reserve (Fed) in einer Korrekturphase befinden. Finanzmarktteilnehmer rechnen aufgrund dieser Belastungsfaktoren mit weiteren Verlusten des US-Dollars.
Weitere USD-Verluste erwartet: Neubewertung der Fed-Risiken und wachsende Nervosität im Technologiesektor
Die Strategen der Scotiabank stellen fest, dass „sich die breit angelegte USD-Schwäche kurzfristig fortsetzen dürfte, da die Märkte die Risiken einer baldigen Straffung durch die Fed neu bewerten“. Als Beleg dafür, dass „die Rally des Index im September/Oktober vor einer Korrektur oder einer Umkehr steht, möglicherweise zumindest in Richtung des Bereichs von 100,80/101,30“, verweisen sie auf die „hohen Nettoverluste des DXY“ in der vergangenen Woche. Sie ergänzen, dass „ein stärkerer Kursrutsch bei Technologieaktien zu einem weiteren Belastungsfaktor für den USD werden könnte, da der KI-Ausbau das Narrativ zu Wachstum und Inflation in den USA dominiert“. Dies deutet darauf hin, dass erneuter Druck auf den Sektor den aktuellen Abwärtstrend des Dollars verstärken könnte.
Laut dem CME FedWatch Tool gilt es als nahezu sicher, dass die Fed die Zinsen auf ihrer geldpolitischen Sitzung im weiteren Verlauf dieses Monats unverändert lassen wird. Vor einem Monat zeigte das Tool noch eine nennenswerte Wahrscheinlichkeit an, dass die Notenbank auch auf ihrer Sitzung im Oktober die Zinsen anheben könnte. Händler passten ihre Erwartungen an eine restriktive Fed-Politik an, nachdem mehrere Notenbankvertreter signalisiert hatten, dass keine Dringlichkeit für eine weitere Zinserhöhung bestehe.
RBI verstärkt mehrschichtige Verteidigungsstrategie zur Stabilisierung der Rupie
Die Ökonomen von DBS Group Research betonen, dass die Reserve Bank of India (RBI) in diesem Jahr eine „mehrschichtige Verteidigungsstrategie zur Stützung der Rupie“ verfolgt. Diese kombiniert „direkte Interventionen am Kassa- und Terminmarkt, regulatorische Schritte, Liquiditätsmaßnahmen, administrative Maßnahmen und Schritte zur Eindämmung der importbedingten Dollarnachfrage“. Laut DBS sind die Behörden „wahrscheinlich noch nicht am Ende ihrer Maßnahmen angelangt und bleiben bereit, bei Bedarf weitere Schritte zu unternehmen“. RBI-Gouverneur Malhotra unterstrich in einem kürzlich geführten Interview die Entschlossenheit der Notenbank und betonte: „Die RBI ist entschlossen, alles Notwendige zu tun, um geordnete Kursbewegungen am Devisenmarkt sicherzustellen.“
Angesichts mehrerer Belastungsfaktoren bezweifelt DBS jedoch, dass die INR nachhaltig aufwerten kann. Selbst nach den jüngsten geldpolitischen Bemühungen zur Stützung der Rupie erklärt DBS: „Wir sehen aufgrund der Wettbewerbsfähigkeit der Industrie und des Handels nur begrenzten Spielraum für eine nachhaltige Aufwertung der INR.“ Die Ökonomen ergänzen, dass „ein schwieriger Ausblick für Portfoliozuflüsse je nach globaler Entwicklung die Möglichkeit einer weiteren schrittweisen Abwertung der Rupie offenlässt“. Dabei verweisen sie auf die „hohe Sensitivität der Währung gegenüber Ölpreisbewegungen und der Risikostimmung“.
Technische Analyse zu USD/INR
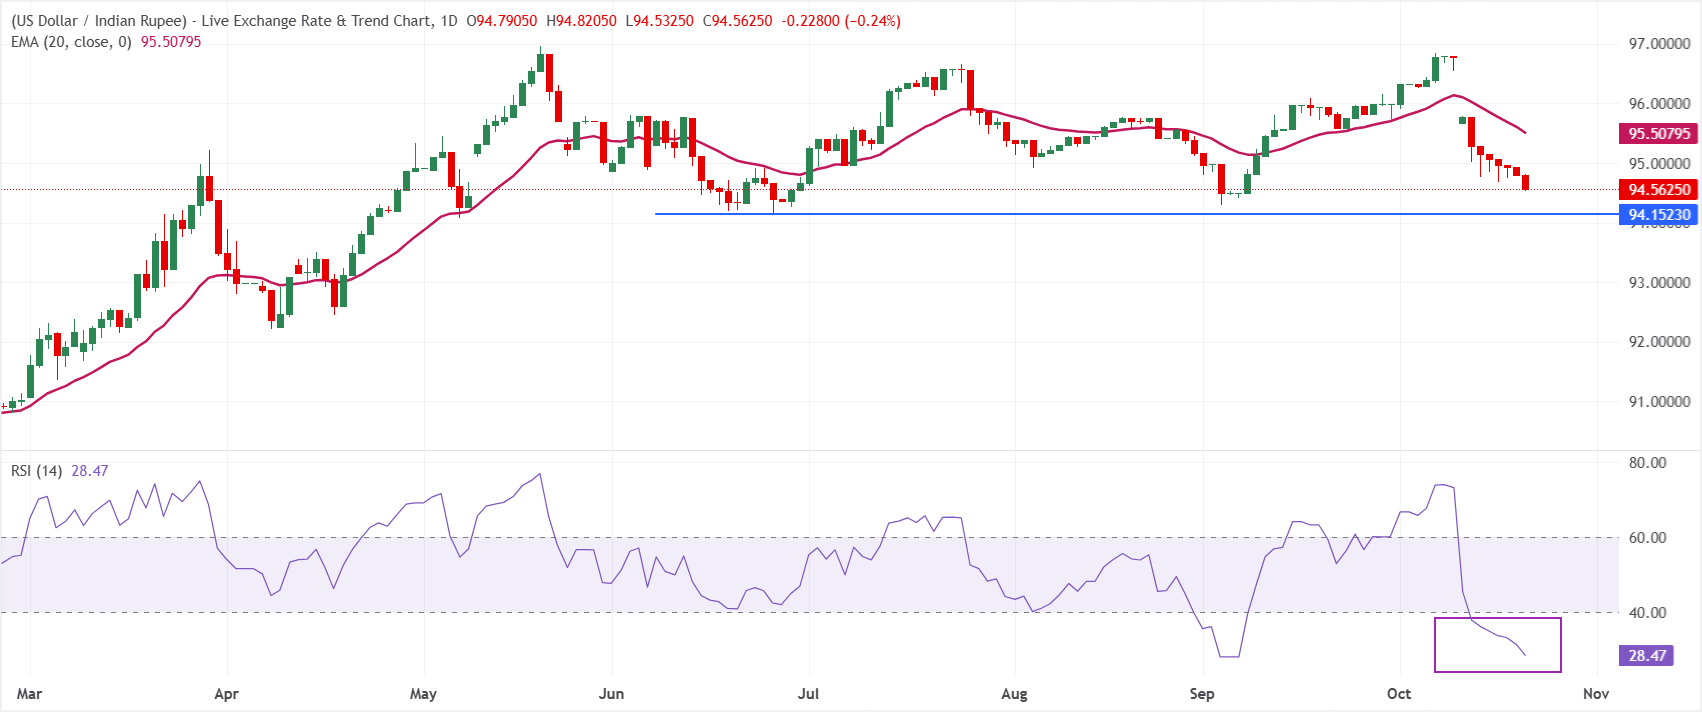
Im Tageschart notiert USD/INR bei 94,5625 und bleibt kurzfristig bärisch ausgerichtet, da der Kassakurs deutlich unter dem exponentiellen gleitenden Durchschnitt über 20 Perioden (EMA) bei 95,5079 liegt. Das Währungspaar hat von seinen jüngsten Höchstständen deutlich nachgegeben. Zwar liegt der Relative-Stärke-Index (RSI) mit 28,47 im überverkauften Bereich, doch signalisiert dieser Momentumwert lediglich eine überdehnte Abwärtsbewegung und noch keine klare Erholung. Die Kursentwicklung bleibt somit durch den darüberliegenden Trendwiderstand begrenzt.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Perioden-EMA nahe 95,51, wo jede Erholung voraussichtlich auf erneuten Verkaufsdruck treffen dürfte. Auf der Unterseite hat sich in der Nähe des aktuellen Niveaus zwar noch keine klare kursbasierte Unterstützung gebildet. Der überverkaufte RSI bei rund 28 deutet jedoch darauf hin, dass die Überzeugung der Bären bei weiteren Kursverlusten nachlassen könnte. Eine Stabilisierung oberhalb von 94,56 wäre erforderlich, um das Risiko einer Ausweitung der Abwärtsbewegung zu verringern.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools verfasst. Mehr erfahren.)
Häufig gestellte Fragen zur indischen Rupie
Die indische Rupie (INR) gehört zu den Währungen, die besonders empfindlich auf externe Faktoren reagieren. Der Rohölpreis (das Land ist stark von Ölimporten abhängig), der Wert des US-Dollars – der Großteil des Handels wird in USD abgewickelt – und das Volumen ausländischer Investitionen spielen dabei eine wichtige Rolle. Direkte Interventionen der Reserve Bank of India (RBI) an den Devisenmärkten zur Stabilisierung des Wechselkurses sowie das von der RBI festgelegte Zinsniveau sind weitere maßgebliche Einflussfaktoren für die Rupie.
Die Reserve Bank of India (RBI) greift aktiv an den Devisenmärkten ein, um einen stabilen Wechselkurs zu gewährleisten und dadurch den Handel zu erleichtern. Darüber hinaus versucht die RBI, die Inflationsrate durch Zinsanpassungen auf ihrem Zielwert von 4 % zu halten. Höhere Zinsen stärken in der Regel die Rupie. Dies liegt an der Rolle des sogenannten „Carry Trade“: Dabei nehmen Anleger in Ländern mit niedrigeren Zinsen Kredite auf, um ihr Geld in Ländern mit vergleichsweise höheren Zinsen anzulegen und von der Zinsdifferenz zu profitieren.
Zu den makroökonomischen Faktoren, die den Wert der Rupie beeinflussen, zählen Inflation, Zinsen, das Wirtschaftswachstum (BIP), die Handelsbilanz und Zuflüsse aus ausländischen Investitionen. Eine höhere Wachstumsrate kann zu mehr Investitionen aus dem Ausland führen und damit die Nachfrage nach der Rupie erhöhen. Ein geringeres Handelsbilanzdefizit führt letztlich zu einer stärkeren Rupie. Höhere Zinsen, insbesondere höhere Realzinsen (Zinsen abzüglich Inflation), wirken sich ebenfalls positiv auf die Rupie aus. Ein Umfeld mit hoher Risikobereitschaft kann zu stärkeren Zuflüssen ausländischer Direktinvestitionen (FDI) und indirekter ausländischer Investitionen (FII) führen, was der Rupie ebenfalls zugutekommt.
Eine höhere Inflation wirkt sich im Allgemeinen negativ auf die Währung aus, insbesondere wenn sie höher ausfällt als in vergleichbaren Volkswirtschaften, da sie eine Geldentwertung durch ein Überangebot widerspiegelt. Inflation erhöht zudem die Kosten für Exporte. Dadurch werden mehr Rupien verkauft, um ausländische Importgüter zu kaufen, was die Rupie belastet. Gleichzeitig führt eine höhere Inflation in der Regel dazu, dass die Reserve Bank of India (RBI) die Zinsen anhebt. Dies kann sich aufgrund der steigenden Nachfrage internationaler Anleger positiv auf die Rupie auswirken. Bei niedrigerer Inflation gilt der umgekehrte Effekt.
BELIEBTE ARTIKEL
1EUR/USD-Kursprognose: Verluste unter 1,1250, bärisches Chartbild unter der 100-Tage-SMA dominiert2AUD/USD-Kursprognose: Anzeichen für eine bullische Trendwende3Euro: Seitwärtskonsolidierung innerhalb einer klar definierten Handelsspanne gegenüber dem US-Dollar – UOB4Zcash-Kursprognose: Bullische Trendwende bei ZEC nimmt angesichts des NU7-Upgrades Höchststand von 1.698 US-Dollar ins Visier5Indische Rupie legt weiter zu, während der US-Dollar weiter nachgibt6Schweizer Franken schwächer, US-Dollar behauptet Gewinne angesichts ölpreisgetriebener Inflation7AUD/JPY-Kursprognose: Zugewinne über 110,50, doch Erwartungen einer BoJ-Zinserhöhung begrenzen den Anstieg unter dem 100-Tage-SMA8Himino von der Bank of Japan: Zugrunde liegende Inflation fast am Ziel von 2 %9WTI-Preisprognose: Bullen behalten oberhalb der Unterstützung bei 95,00 US-Dollar die Kontrolle angesichts der Nervosität im Nahen Osten
LIVE-KURSE


ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten