

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Indische Rupie büßt Wochengewinne angesichts weiter steigender Ölpreise vollständig ein
- Die indische Rupie gibt angesichts steigender Ölpreise gegenüber dem US-Dollar weiter nach.
- Die Spannungen im Nahen Osten bergen weiterhin Risiken für die Energieversorgung.
- Die vorläufigen HSBC Global PMI-Daten für Indien bleiben im Oktober stark.
Die indische Rupie setzt am Freitag ihre Schwäche vom Donnerstag gegenüber dem US-Dollar (USD) fort und büßt damit nahezu sämtliche Gewinne vom Wochenbeginn ein. Das Währungspaar USD/INR springt auf knapp 94,92, da die aufgrund der Spannungen im Nahen Osten stark steigenden Ölpreise die indische Währung erheblich belasten.
Zu Handelsbeginn legt der am 19. November auslaufende MCX-Rohölkontrakt um 0,65 % auf rund 9.550 Rupien zu. Der Ölpreis liegt damit nahe seinem jüngsten Hoch von 9.661 Rupien, das er zu Beginn dieser Woche erreicht hatte.
Höhere Ölpreise belasten die Währungen von Volkswirtschaften wie Indien, die zur Deckung ihres Energiebedarfs stark auf Ölimporte angewiesen sind.
Spannungen im Nahen Osten verschärfen sich nach Drohnenangriff auf Saudi-Arabien
Analysten der Commerzbank berichten, die Spannungen im Nahen Osten hätten sich „verschärft, nachdem bei einem Drohnenangriff auf das saudi-arabische Ölfeld Shaybah zwei Menschen getötet und zwei weitere verletzt worden waren“. Sie weisen jedoch darauf hin, dass die Auswirkungen auf den Rohölpreis letztlich begrenzt blieben. Sie betonen, dass „die Ölpreise nach Berichten über einen umfassenderen Abzug von US-Diplomaten aus der Golfregion kurzzeitig sprunghaft anzogen“. Der Anstieg habe sich jedoch wieder abgeschwächt, als „Washington klarstellte, dass die Anordnung auf Saudi-Arabien beschränkt war“, woraufhin der Markt einen Teil der vorherigen Gewinne wieder abgab.
Der Abzug von nicht unbedingt benötigtem US-Personal aus der Golfregion hat Befürchtungen geweckt, dass die militärische Aggression im Iran weiter eskalieren könnte.
Indiens Privatwirtschaft bleibt im Oktober robust
Den vorläufigen Daten zum HSBC Global Einkaufsmanagerindex (PMI) für Oktober zufolge blieb die gesamtwirtschaftliche Aktivität stark. Der Gesamt-PMI liegt bei 56,7 und damit über dem endgültigen Septemberwert von 55,9. Die starke Aktivität im Dienstleistungssektor führte zu einem deutlichen Anstieg des Gesamt-PMI.
„Die Aktivität im verarbeitenden Gewerbe des Privatsektors nahm weiter zu, wobei das Wachstum der Produktion und der Neuaufträge weitgehend auf dem Niveau des Vormonats blieb. Hinter dem stabilen Wachstum der Neuaufträge verbirgt sich jedoch der stärkste Anstieg der neuen Exportaufträge seit Juni 2025. Die Hersteller reagierten darauf mit einer Aufstockung ihrer Bestände an Vorprodukten und Fertigwaren. Der Anstieg der Vorleistungskosten ließ nach, während sich der Anstieg der Verkaufspreise auf das niedrigste Tempo seit fast vier Jahren verlangsamte“, sagte Pranjul Bhandari, Chefvolkswirtin für Indien bei HSBC.
US-PMI-Daten werden erwartet
Anleger warten auf die vorläufigen US-Einkaufsmanagerindizes von S&P Global für Oktober, die um 13:45 Uhr GMT veröffentlicht werden. Sowohl im verarbeitenden Gewerbe als auch im Dienstleistungssektor wird mit einer erneuten Ausweitung der Aktivität gerechnet, allerdings in moderatem Tempo.
Technische Analyse zu USD/INR
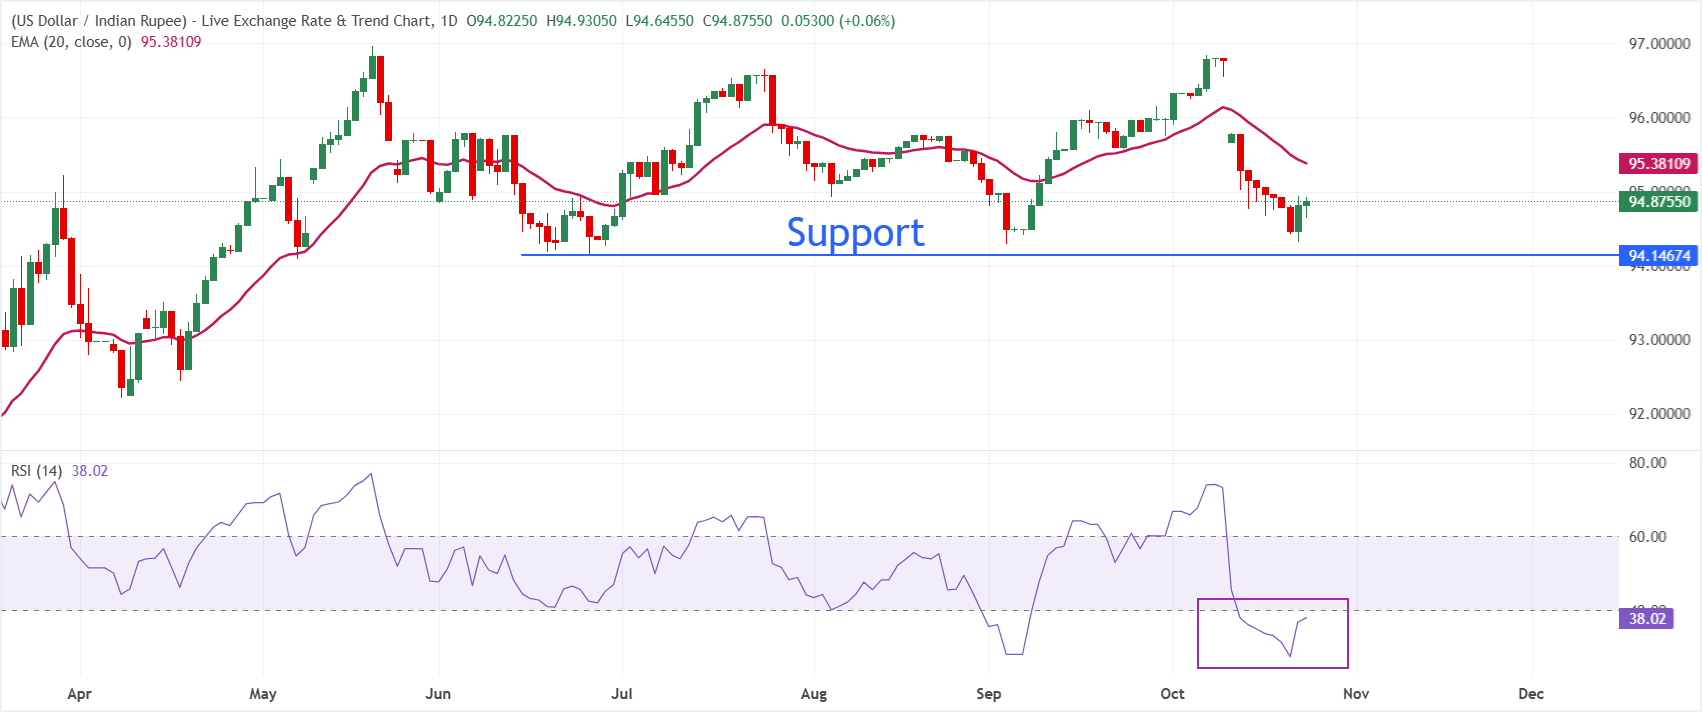
Im Tageschart notiert USD/INR bei 94,92 und bleibt kurzfristig bärisch ausgerichtet, da sich der Kurs unter dem exponentiellen gleitenden 20-Tage-Durchschnitt (EMA) bei 95,38 hält.
Das Währungspaar hat von seinen jüngsten Höchstständen deutlich nachgegeben. Der Relative-Stärke-Index (14) liegt mit 37,94 nur knapp oberhalb des überverkauften Bereichs. Dies deutet darauf hin, dass die Abwärtsdynamik zwar anhält, der Verkaufsdruck jedoch etwas nachlassen könnte.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Tage-EMA bei rund 95,38. Dieser begrenzt Erholungsversuche und muss zurückerobert werden, um die derzeitige Abwärtstendenz abzuschwächen. Auf der Unterseite bildet das Tief vom 25. Juni bei 94,15 die zentrale Unterstützung.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zur indischen Rupie
Die indische Rupie (INR) gehört zu den Währungen, die besonders empfindlich auf externe Faktoren reagieren. Der Rohölpreis (das Land ist stark von Ölimporten abhängig), der Wert des US-Dollars – der Großteil des Handels wird in USD abgewickelt – und das Volumen ausländischer Investitionen spielen dabei eine wichtige Rolle. Direkte Interventionen der Reserve Bank of India (RBI) an den Devisenmärkten zur Stabilisierung des Wechselkurses sowie das von der RBI festgelegte Zinsniveau sind weitere wesentliche Einflussfaktoren für die Rupie.
Die Reserve Bank of India (RBI) greift aktiv an den Devisenmärkten ein, um einen stabilen Wechselkurs zu gewährleisten und so den Handel zu erleichtern. Darüber hinaus versucht die RBI, die Inflationsrate durch Zinsanpassungen bei ihrem Zielwert von 4 % zu halten. Höhere Zinsen stärken in der Regel die Rupie. Dies hängt mit sogenannten „Carry Trades“ zusammen: Anleger nehmen in Ländern mit niedrigerem Zinsniveau Kredite auf, um das Geld in Ländern mit vergleichsweise höheren Zinsen anzulegen und von der Zinsdifferenz zu profitieren.
Zu den makroökonomischen Faktoren, die den Wert der Rupie beeinflussen, zählen die Inflation, die Zinsen, das Wirtschaftswachstum (BIP), die Handelsbilanz und Zuflüsse aus ausländischen Investitionen. Ein höheres Wirtschaftswachstum kann mehr ausländische Investitionen anziehen und damit die Nachfrage nach der Rupie steigern. Ein geringeres Handelsbilanzdefizit führt letztlich zu einer stärkeren Rupie. Höhere Zinsen, insbesondere höhere Realzinsen (Zinsen abzüglich Inflation), wirken sich ebenfalls positiv auf die Rupie aus. Ein Umfeld erhöhter Risikobereitschaft kann zu stärkeren Zuflüssen aus ausländischen Direktinvestitionen und indirekten Investitionen (FDI und FII) führen, die der Rupie ebenfalls zugutekommen.
Eine höhere Inflation, insbesondere wenn sie über derjenigen vergleichbarer Volkswirtschaften liegt, wirkt sich in der Regel negativ auf die Währung aus, da sie eine Geldentwertung durch ein Überangebot widerspiegelt. Inflation erhöht zudem die Exportkosten, wodurch mehr Rupien verkauft werden, um Importe aus dem Ausland zu bezahlen. Dies belastet die Rupie. Gleichzeitig veranlasst eine höhere Inflation die Reserve Bank of India (RBI) in der Regel dazu, die Zinsen anzuheben. Dies kann die Rupie aufgrund der steigenden Nachfrage internationaler Anleger stärken. Bei niedrigerer Inflation gilt der umgekehrte Effekt.
BELIEBTE ARTIKEL
1USD/CAD-Kursprognose: Notiert bei anhaltend bärischer Tendenz um 1,40002Öl: Risiken in der Straße von Hormus und Frachtkosten treiben Preise nach oben – Rabobank3Britisches Pfund hält sich trotz schwacher britischer Einzelhandelsumsätze nahe Einmonatshochs4BoJ: Japans Finanzsystem ist insgesamt weiterhin stabil geblieben5Euro: Seitwärtshandel nahe den jüngsten Tiefständen gegenüber dem US-Dollar hält an – UOB6Pepe-Kursprognose: PEPE nimmt Ausbruch aus Dreiecksformation und anschließende Rally ins Visier bei uneinheitlichen Aktivitäten der Großinvestoren7Indische Rupie büßt Wochengewinne angesichts weiter steigender Ölpreise vollständig ein8Silberpreisprognose: XAG/USD erholt sich vom Jahrestief, Ausblick bleibt unsicher9Chainlink-Kursprognose: LINK erholt sich, da die Partnerschaft mit LG CNS die Aussichten für das Ökosystem verbessert
LIVE-KURSE


ALLES ÜBER OIL
5 beste Öl-Handelsplattformen 2026 (Brent und WTI)
WTI vs. Brent-Rohöl
Was sind Öl-Futures: Wie sie funktionieren, Vor- und Nachteile, und wie man sie handelt
Gold-Öl-Verhältnis: Wie wirkt sich der Krieg im Iran auf die Goldpreise aus?
So wählen Sie die beste Plattform für den Ölhandel aus
Öl-Handelszeiten: Die beste Zeit für den Handel mit Rohöl (Brent und WTI)
8 Faktoren, die die Ölpreise beeinflussen
Was ist der Handel mit Öl: So funktioniert er, Möglichkeiten des Handels
Was ist WTI-Öl: Bedeutung, Zweck, wie man es handelt
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten