

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Die Erzeugerpreise sind um 6,3 % gestiegen. Die Verbraucherpreise nur um 3,7 %. Diese Grafik zeigt, wer die Differenz trägt
Der Erzeugerpreisindex stieg im September gegenüber dem Vorjahr um 6,3 %, der Verbraucherpreisindex um 3,7 %. Damit ist der Abstand so groß wie seit 2022 nicht mehr. Im S&P 500 streichen Energie- und Technologieunternehmen die Differenz ein, die übrigen zahlen sie, und 2027 sind die Verbraucher an der Reihe.
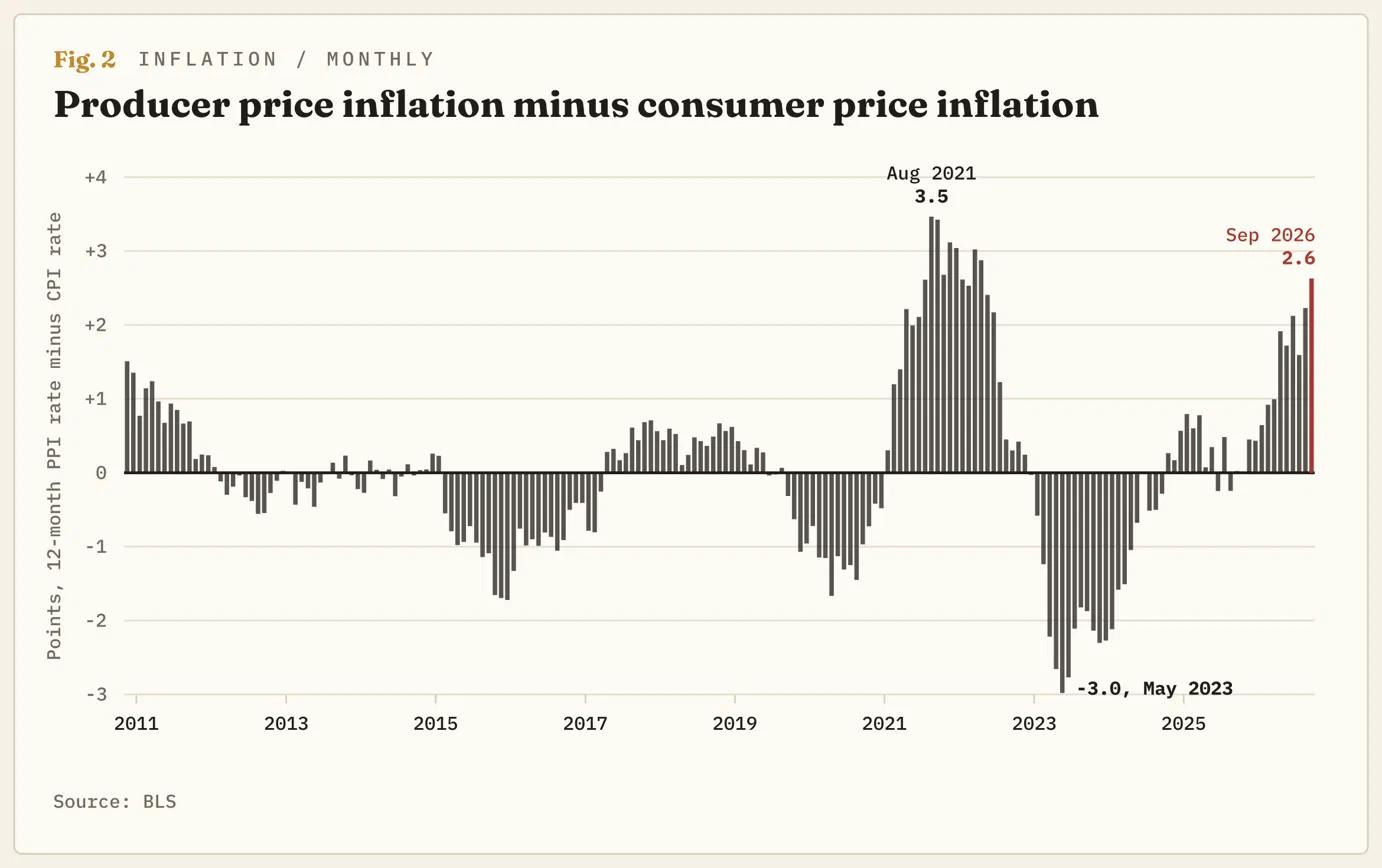
Das Bureau of Labor Statistics (BLS) veröffentlicht jeden Monat zwei Inflationskennzahlen, und im September liefen sie auseinander. Der Erzeugerpreisindex (PPI) misst, welche Preise US-Unternehmen für ihre Produkte und Dienstleistungen erzielen. Er stieg gegenüber dem Vorjahr um 6,3 % und damit so stark wie seit Dezember 2022 nicht mehr. Der Verbraucherpreisindex (CPI) misst, was Haushalte bezahlen, und legte um 3,7 % zu. Der Abstand von 2,6 Prozentpunkten ist der achtgrößte in den 16 Jahren, seit denen der PPI in seiner heutigen Form veröffentlicht wird. Die sieben Monate mit einem noch größeren Abstand lagen allesamt zwischen August 2021 und April 2022.
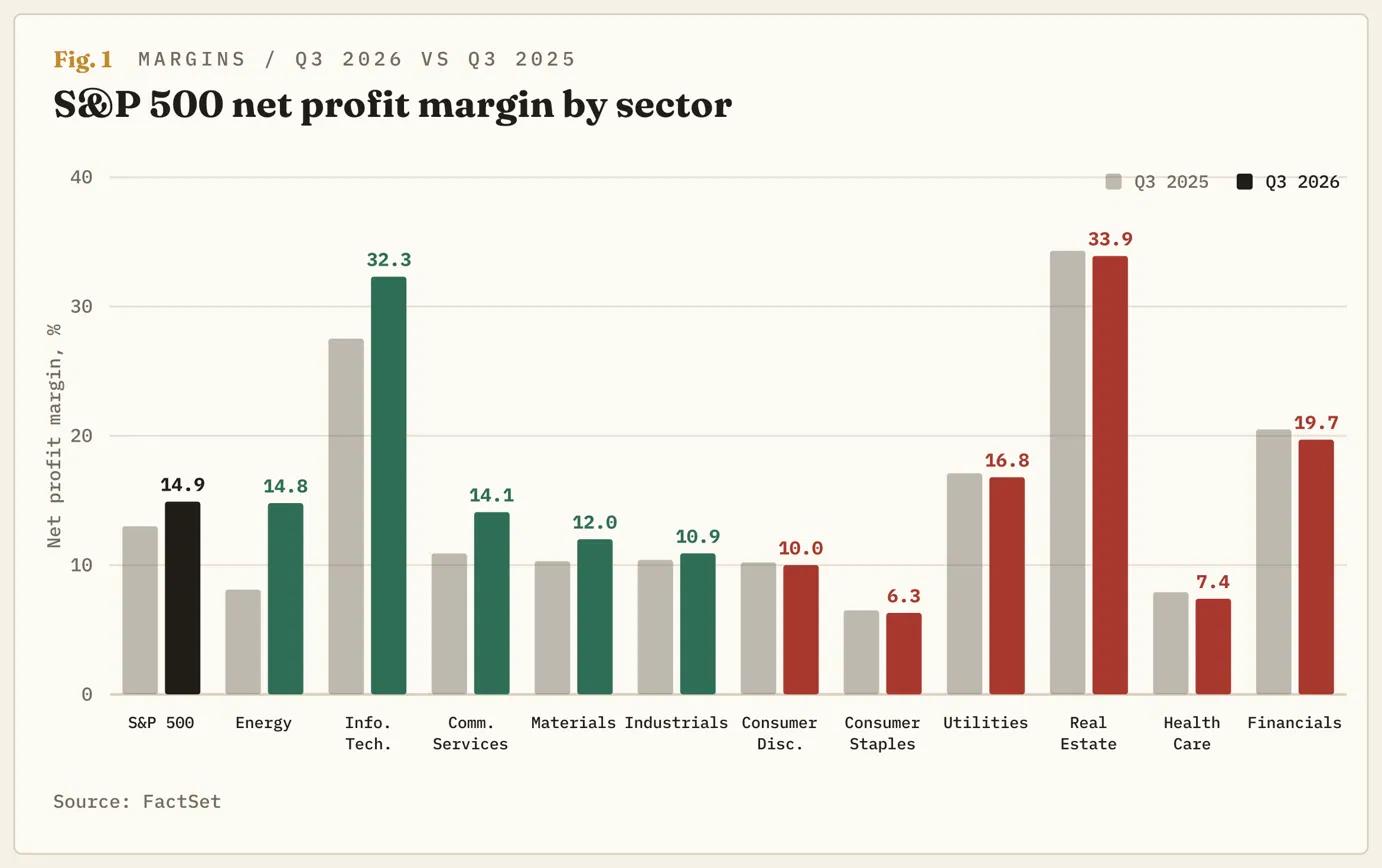
Der S&P 500 erreichte am 6. Oktober ein Rekordhoch und notiert rund 2 % darunter. Nach der Auswertung von FactSet, die teils auf gemeldeten Zahlen und teils auf Schätzungen beruht, verbleiben seinen Unternehmen in diesem Quartal von jedem Dollar Umsatz 14,9 Cent als Gewinn. Das ist die zweithöchste Marge seit Beginn der Erhebung im Jahr 2009. Beides trifft gleichzeitig zu, weil der Index sowohl Unternehmen umfasst, die die 6,3 % vereinnahmen, als auch solche, die sie bezahlen. Die Unternehmen, die diese Woche ihre Zahlen vorlegen, haben begonnen offenzulegen, auf welcher Seite sie stehen.
Zwei Sektoren tragen den Durchschnitt
Ein Teil des Abstands ist rechnerisch bedingt. Die beiden Indizes gewichten unterschiedliche Komponenten: Wohnkosten machen ein Drittel des CPI aus, werden im PPI aber nicht erfasst. Zudem stiegen die Erzeugerpreise für Energie allein im September um 10,8 %. Der Rest ist Geld, das von Unternehmen, die Kraftstoff, Kunstharze und Transportleistungen einkaufen, zu den Unternehmen fließt, die sie verkaufen. Im S&P 500 sind beide Seiten dieser Geschäfte vertreten.
FactSet beziffert die Marge des Energiesektors auf 14,8 %, gegenüber 8,1 % vor einem Jahr. Der Ölpreis lag im Quartal bei durchschnittlich 85,68 US-Dollar je Barrel, nach zuvor 64,97 US-Dollar, und die Gewinne stiegen um 127,6 %. Im Informationstechnologiesektor erhöhte sich die Marge von 27,5 % auf 32,3 %. Sechs der elf Sektoren melden niedrigere Margen als vor einem Jahr, darunter Basiskonsumgüter, Gesundheit und zyklische Konsumgüter. Im gesamten Index verdienen 48 % der Unternehmen je Dollar Umsatz weniger als vor einem Jahr, dennoch ist die Marge des Index um fast zwei Prozentpunkte gestiegen. Der im Juni-Quartal erreichte Rekordwert von 17 % enthielt die Buchgewinne von Alphabet (GOOG, GOOGL) und Amazon (AMZN) aus ihren Beteiligungen an Anthropic. Die beiden höchsten Margen seit 2009 wurden in aufeinanderfolgenden Quartalen erzielt: eine dank der Bewertung eines KI-Unternehmens, die andere durch einen Tankerkrieg.
Beim letzten Mal zahlten die Verbraucher, und die Marge sank trotzdem
In sieben Monaten der Jahre 2021 und 2022 war der Abstand größer als heute. Seinen Höchststand erreichte er im August 2021 mit 3,5 Prozentpunkten. Während sich der Abstand diesem Höchststand näherte, erreichte die Marge des Index im Juni-Quartal 2021 einen Rekordwert von 13,1 %. Sechs Quartale später lag sie bei 11,2 % und damit so niedrig wie seit 2020 nicht mehr. Im Dezember-Quartal 2022 meldeten acht der elf Sektoren niedrigere Margen als ein Jahr zuvor. Im Energiesektor stieg die Marge von 9,3 % auf 12,9 %. Derselbe Sektor vollzieht diese Entwicklung heute erneut, allerdings von einem höheren Ausgangsniveau aus.
Der Abstand verringerte sich von unten her. Der CPI erreichte im Juni 2022 einen Anstieg von 9 %, als die Unternehmen ihre Kosten weitergaben, doch die Margen sanken trotzdem. Acht Monate lang stiegen die Erzeugerpreise um mindestens 10 %, und die Ladenpreise holten erst auf, nachdem diese Phase vorüber war. Der S&P 500 fiel von seinem Hoch im Januar 2022 bis zu seinem Tief im Oktober 2022 um rund 25 %. Den Unterschied macht diesmal die US-Notenbank (Fed), die während dieses Kursrückgangs die Zinsen von null auf über 4 % anhob. In die aktuelle Phase geht sie mit einem Zinsniveau von knapp 4 %, nachdem sie die Zinsen am 16. September erhöht hat.
Seife, Zigaretten und Pick-ups
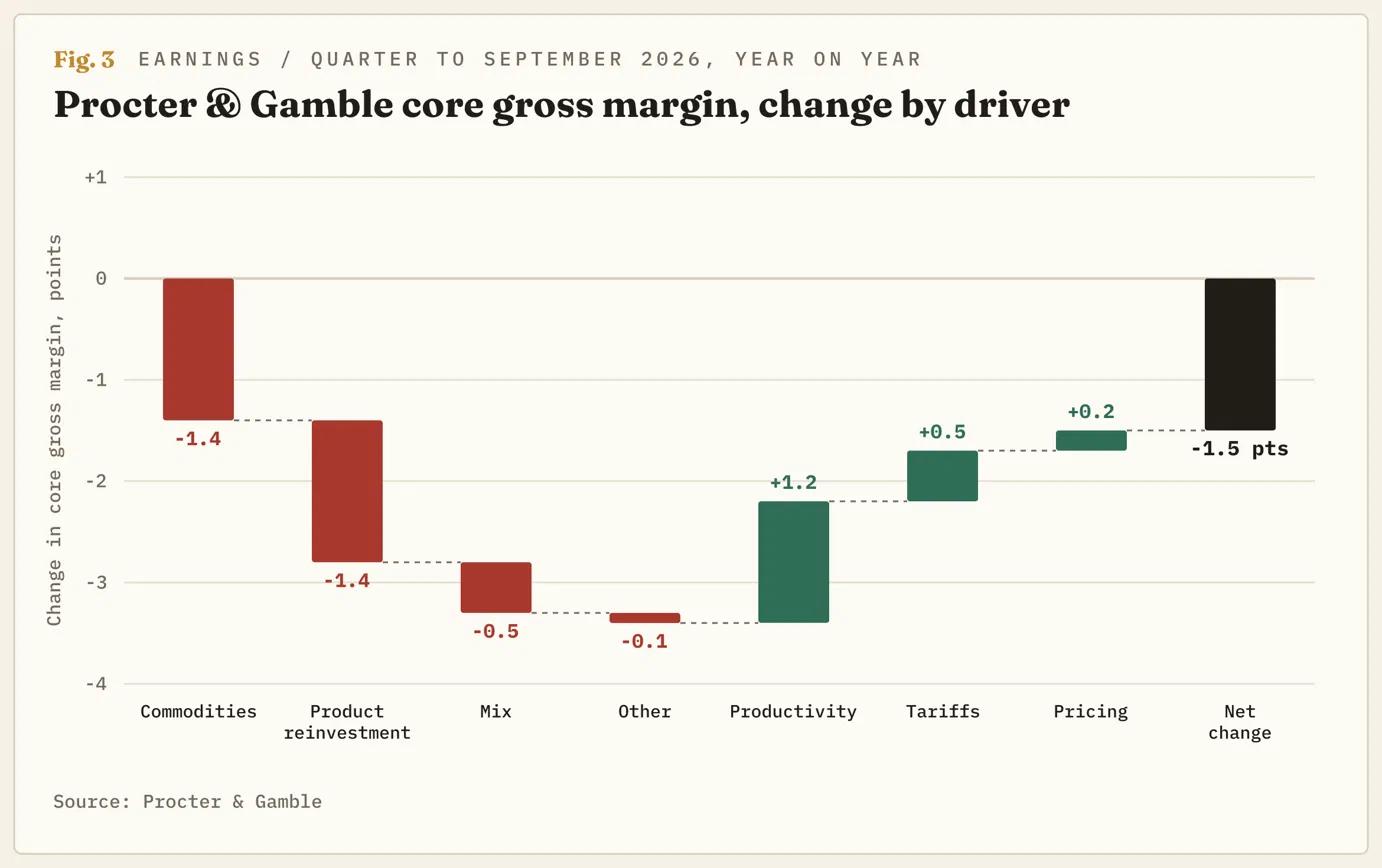
Procter & Gamble (PG), der größte Hersteller von Haushaltsprodukten im Index, meldete am Donnerstag für das Quartal bis September ein Umsatzplus von 4 %. Davon entfielen 2,4 Prozentpunkte auf höhere Absatzmengen und 0,4 auf höhere Preise. Die Bruttomarge, also der Anteil des Umsatzes, der nach den Herstellungskosten übrig bleibt, sank um 1,5 Prozentpunkte: Rohstoffkosten belasteten sie mit 1,4 Prozentpunkten, während die Preisgestaltung 0,2 Prozentpunkte zurückbrachte. Das Unternehmen rechnet für dieses Geschäftsjahr nun mit einer Belastung durch Rohstoffe, Energie und Fracht von 1,4 Milliarden US-Dollar nach Steuern, nach einer Schätzung von 1 Milliarde US-Dollar im Juli. Dabei wird angenommen, dass Brent bei 100 US-Dollar bleibt. Finanzvorstand Andre Schulten sagte, um dies auszugleichen, „werden Rekordwerte bei der Produktivität nötig sein“. Weiter erklärte er: „Die zweite Komponente ist die Preisgestaltung in Verbindung mit Innovationen“, und „die dritte Komponente ist hier die Zeit“.
Der Basiskonsumgütersektor des Index, dessen Marge von 6,5 % vor einem Jahr auf 6,3 % gesunken ist, macht dasselbe: Er verkauft bei steigenden Kosten mehr zum gleichen Preis. Philip Morris International (PM) erhöhte die Zigarettenpreise um 8,9 %, lieferte ebenso viele Zigaretten aus wie vor einem Jahr und steigerte den Bruttogewinn um 6,7 %. So sieht Preissetzung aus, wenn das Produkt Nikotin ist. General Motors (GM) bezifferte seine Kosten für Rohstoffe, Fracht und Speicherchips in diesem Jahr auf rund 2 Milliarden US-Dollar und steigerte seine Marge in Nordamerika dank der für seine Pick-ups erzielten Preise um 2,5 Prozentpunkte. Die Differenz zahlt, wer nicht tun kann, was diesen beiden Unternehmen gelungen ist. Im PPI für September sank der Margenindex für den Benzineinzelhandel um 30,3 %, während die Benzinpreise um 20,3 % stiegen. Es ist die eine Position in der Veröffentlichung, bei der die Differenz im wahrsten Sinne des Wortes aufgezehrt wird.
Zeit ist die dritte Komponente
Die Rohstoffkostenbelastung von Procter & Gamble entsprach im gerade gemeldeten Quartal 5 % des Gewinns und für das Gesamtjahr 8 %. Die drei noch ausstehenden Quartale tragen einen größeren Teil davon als das erste. Die zum Ausgleich vorgesehenen Preisanpassungen werden „in der Regel auf die Termine für die Neugestaltung der Regalmodule abgestimmt“, also auf die Zeitpunkte, zu denen Einzelhändler ihre Regale neu bestücken. Damit erreicht der Preisanstieg den CPI im Jahr 2027. Schulten sagte: „Es gibt keine Möglichkeit, einen derart hohen Rohstoffkostendruck ohne Preisanpassungen auszugleichen“, und „die Branche erhöht im Allgemeinen die Preise“. Er traf dieselbe Aussage mit den Worten: „Ich kann keine Preisanpassungen ankündigen und werde dies auch in keiner Weise, Form oder Art tun.“
Analysten prognostizieren für die Unternehmen im S&P 500 im Jahr 2027 ein Gewinnwachstum von 16 % bei einem Umsatzwachstum von 9,5 %. Das deutet darauf hin, dass die Margen wieder steigen. Die im Index vertretenen Hersteller von Seife, Zigaretten und Pick-ups sagen, dass das Jahr mit höheren Kosten beginnt als das Vorjahr. Mit dem 19-Fachen der für die nächsten zwölf Monate prognostizierten Gewinne ist der Index etwas günstiger bewertet als im Fünfjahresdurchschnitt. Das Risiko liegt somit eher in der Prognose als im dafür gezahlten Preis. Die Fed tagt am 28. Oktober, und die meisten Mitglieder ihres geldpolitischen Ausschusses haben öffentlich erklärt, bis Jahresende mit einer weiteren Zinserhöhung zu rechnen. Die Preiserhöhungen, die 2027 wirksam werden, werden in den CPI einfließen, dessen Anstieg die Fed mit Zinserhöhungen bekämpft. Der einzige Termin, den die Unternehmen nennen, ist die nächste Neugestaltung der Regale.
Die charttechnische Lage
Der S&P 500 hat etwa die Hälfte seines Anstiegs vom Septembertief bis zum Rekordhoch am 6. Oktober wieder abgegeben. Er notiert zum zweiten Mal seit September knapp unter seinem 50-Tage-Durchschnitt. Der tägliche Stochastische Relative-Stärke-Index (Stoch RSI), ein Momentumindikator, drehte bereits vor den Quartalszahlen dieser Woche aus dem Bereich um 70 nach unten. Der Rücksetzer hatte somit schon begonnen, bevor Procter & Gamble seine Zahlen vorlegte. Seit dem Märztief zeigt sich eine Folge höherer Tiefs oberhalb eines steigenden 50-Tage-Durchschnitts, unter einem Widerstand bei 7.800, der nur beim Anstieg auf das Rekordhoch überwunden wurde. Die entscheidende Marke liegt bei 7.700, denn dort verläuft der 50-Tage-Durchschnitt.
Unterhalb von 7.700 auf Schlusskursbasis überwiegt die Abwärtstendenz. Der erste Test liegt bei 7.500, dem Septembertief und dem letzten höheren Tief dieser Folge. Ein Schlusskurs darunter wäre das erste tiefere Tief seit März. Am 200-Tage-Durchschnitt bei rund 7.300 würde der Verlauf von 2022 mit sechs Quartalen sinkender Margen vom historischen Vergleich zum charttechnischen Basisszenario werden. Dieses Szenario wäre bei einem Tagesschlusskurs zurück über 7.800 widerlegt. Das hieße, dass Anleger für die Margen der Energie- und Technologieunternehmen bezahlen und die übrigen neun Sektoren ausblenden. Oder es läge an einem sinkenden Ölpreis, der den Abstand von oben her verringert und die Kosten der Konsumgüterunternehmen senkt, bevor er die Gewinne des Energiesektors schmälert. Der CPI für Oktober wird am 10. November veröffentlicht, der PPI am 13. November. Ein Abstand, der sich von oben her verringert, ist die Variante, die sich der Index leisten kann.
BELIEBTE ARTIKEL
1Indonesische Rupiah: Stabilisierung trotz MSCI-Risiken - DBS2USD/CHF-Kursprognose: Bullen verteidigen 50-Tage-SMA nahe 0,82003Chinesischer Yuan: Schrittweise Aufwertung in Richtung 6,6640 gegenüber dem US-Dollar – UOB4Silberpreis-Prognose: XAG/USD fällt unter 55 USD, Bären nehmen 50 USD ins Visier5Gold gibt nach, da sich die Nachfrage nach sicheren Häfen trotz niedrigerer Renditen auf US-Staatsanleihen verlagert6Südkoreanischer Won: Restriktive Haltung der BoK bei unverändertem Leitzins stützt Gewinne gegenüber dem US-Dollar – Societe Generale7Europäische Zentralbank: Schrittweise Straffung deutet auf Zinserhöhung im Dezember hin – Rabobank8Forex heute: Die Einkaufsmanagerindizes stehen an!9Neuseeland-Dollar gibt nach: Inflation schwächt sich im dritten Quartal ab
LIVE-KURSE


ALLES ÜBER FOREX
Stop-Loss: Was ist das, wie funktioniert er und wie setzt man ihn?
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten