

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Britisches Pfund: Zinserhöhung im November vor Veröffentlichung der Einzelhandelsumsätze bereits eingepreist
- GBP/USD verharrt unter 1,3400, während die britische Inflation mit 3,5 % den höchsten Stand in diesem Jahr erreicht.
- Die Wahrscheinlichkeit einer zweiten Zinserhöhung der BoE bis Dezember sinkt von 58 % auf rund 48 %.
- Für die am Freitag anstehenden britischen Einzelhandelsumsätze wird nach einem Anstieg um 0,5 % ein Rückgang um 0,1 % erwartet.
Die britischen Inflationsdaten übertrafen am Mittwoch sowohl bei der Gesamtrate als auch bei der Kernrate und im Monatsvergleich die Prognosen, doch das Pfund bewegte sich kaum. GBP/USD hält sich knapp unter 1,3400 und hat seit dem 15. September nicht mehr oberhalb dieser Marke geschlossen. Händler hatten eine Zinserhöhung der Bank of England (BoE) am 5. November bereits vor der Veröffentlichung nahezu vollständig eingepreist. Die Daten konnten daher nur noch beeinflussen, in welchem Umfang diese Zinserhöhung noch zusätzliche Käufe auslösen würde.
Hohe Inflation erhöht die bereits mit 93 % eingepreiste Wahrscheinlichkeit einer Zinserhöhung um drei Prozentpunkte
Die am Verbraucherpreisindex (CPI) gemessene Inflation stieg im September von 3,1 % auf 3,5 %, gegenüber einer Prognose von 3,4 %. Die Kernrate erhöhte sich von 2,6 % auf 2,8 %. Im Monatsvergleich stiegen die Preise um 0,4 %, erwartet worden waren 0,3 %. Den größten Aufwärtsbeitrag leistete der Verkehrssektor. Diesel war so teuer wie seit Juli 2022 nicht mehr, während Brent infolge des Krieges zwischen den USA und dem Iran bei knapp 109,00 US-Dollar je Barrel notierte. Die Erzeugerpreise auf der Absatzstufe stiegen im Monatsvergleich um 0,8 % und lagen damit einen Zehntelprozentpunkt über der Prognose. Die Kosten, die in den kommenden Monaten in die Ladenpreise einfließen, steigen somit weiter.
Nach der Veröffentlichung bezifferten Händler die Wahrscheinlichkeit, dass die BoE den britischen Leitzins am 5. November von derzeit 3,75 % anhebt, auf rund 96 %, nach etwa 93 % zuvor. Das Pfund erhält durch eine Zinserhöhung dann Auftrieb, wenn Händler sie einpreisen. Diese war jedoch bereits zu 93 % berücksichtigt. Zugleich sank nach der Veröffentlichung die Wahrscheinlichkeit einer zweiten Zinserhöhung bis Dezember von 58 % auf rund 48 %. Trotz der höher ausgefallenen Inflation rechnete der Markt damit für dieses Jahr also mit weniger britischen Zinserhöhungen, nicht mit mehr.
Dienstleistungsinflation steigt im ersten Bericht seit Baileys Einschätzung begrenzter Übertragungseffekte
BoE-Gouverneur Bailey hatte am 16. Oktober erklärt, er sehe bislang kaum Anzeichen dafür, dass sich der Energiepreisschock auf die Löhne und die übrigen Preise übertrage. Ökonomen bezeichnen dies als Zweitrundeneffekte. Die Dienstleistungsinflation, die von der BoE in diesem Zusammenhang am genauesten beobachtete Kennzahl, stieg im Bericht vom Mittwoch von 3,4 % auf 3,7 %. Die Teuerungsrate im Bereich Freizeit und Kultur erhöhte sich von 1,6 % auf 2,3 %.
Ein Übergreifen auf den Dienstleistungssektor ist der Faktor, der aus einer Zinserhöhung mehrere macht. Mehrere Zinserhöhungen sind der Teil des geldpolitischen Ausblicks der BoE, der im Pfund noch nicht eingepreist ist. Die Inflationszahlen für Oktober werden erst nach dem Zinsentscheid am 5. November veröffentlicht. Damit ist der Bericht vom Mittwoch der letzte, der dem geldpolitischen Ausschuss (MPC) vor seiner Abstimmung vorliegt.
Das britische Statistikamt Office for National Statistics (ONS) bezifferte die Nettokreditaufnahme des öffentlichen Sektors im September zudem auf 24,52 Milliarden Pfund. Dabei stiegen die Ausgaben einschließlich der Schuldzinsen schneller als die Einnahmen. Diese Belastung fließt in den ersten Haushalt von Finanzminister Healey am 28. Oktober ein. Die Rendite zehnjähriger britischer Staatsanleihen lag Ende September knapp unter 5,4 %, nachdem sie im Monatsverlauf ein 19-Jahres-Hoch erreicht hatte. Ein Haushalt mit höherer Kreditaufnahme könnte das Pfund daher noch vor der Abstimmung der BoE über den Anleihemarkt beeinflussen.
Haushaltsvorlage fällt auf den Tag des Fed-Entscheids, eine Woche vor der BoE-Abstimmung
Für das GfK-Verbrauchervertrauen, das am Donnerstag um 23:01 Uhr GMT veröffentlicht wird, werden -15 Punkte nach zuvor -13 erwartet. Am Freitag um 06:00 Uhr GMT folgen die Einzelhandelsumsätze. Prognostiziert wird ein monatlicher Rückgang um 0,1 % nach einem Anstieg um 0,5 %, während sich das Jahreswachstum von 2,4 % auf 1 % verlangsamen dürfte. Für die Umsätze ohne Kraftstoffe wird ein jährliches Wachstum von 1,5 % und damit ein stärkerer Zuwachs als beim Gesamtumsatz erwartet. Die Prognosen deuten somit darauf hin, dass die Briten angesichts der höchsten Dieselpreise seit 2022 weniger Kraftstoff kaufen als vor einem Jahr.
Die vorläufigen britischen Einkaufsmanagerindizes (PMI) von S&P Global, die am Freitag um 08:30 Uhr GMT erscheinen, werden sowohl für das verarbeitende Gewerbe als auch für den Dienstleistungssektor bei 51,8 erwartet. Für die entsprechenden US-Indizes um 13:45 Uhr GMT liegen die Prognosen bei 55,6 beziehungsweise 57,9. Der Verbraucherstimmungsindex der University of Michigan wird um 14:00 Uhr GMT unverändert bei 46,3 erwartet. Schwache britische Daten würden zunächst die Wahrscheinlichkeit einer Zinserhöhung im Dezember belasten, da der November-Schritt bereits eingepreist ist.
Finanzminister Healey legt den Haushalt am 28. Oktober vor, am selben Tag wie der Zinsentscheid der Fed. An den Prognosemärkten liegt die Wahrscheinlichkeit unveränderter Zinsen bei 3,75 % bis 4,00 % bei knapp 86 %. Die BoE folgt am 5. November. Eine Zinserhöhung im November ist im Pfund bereits eingepreist, während die Entscheidung für Dezember noch offen ist.
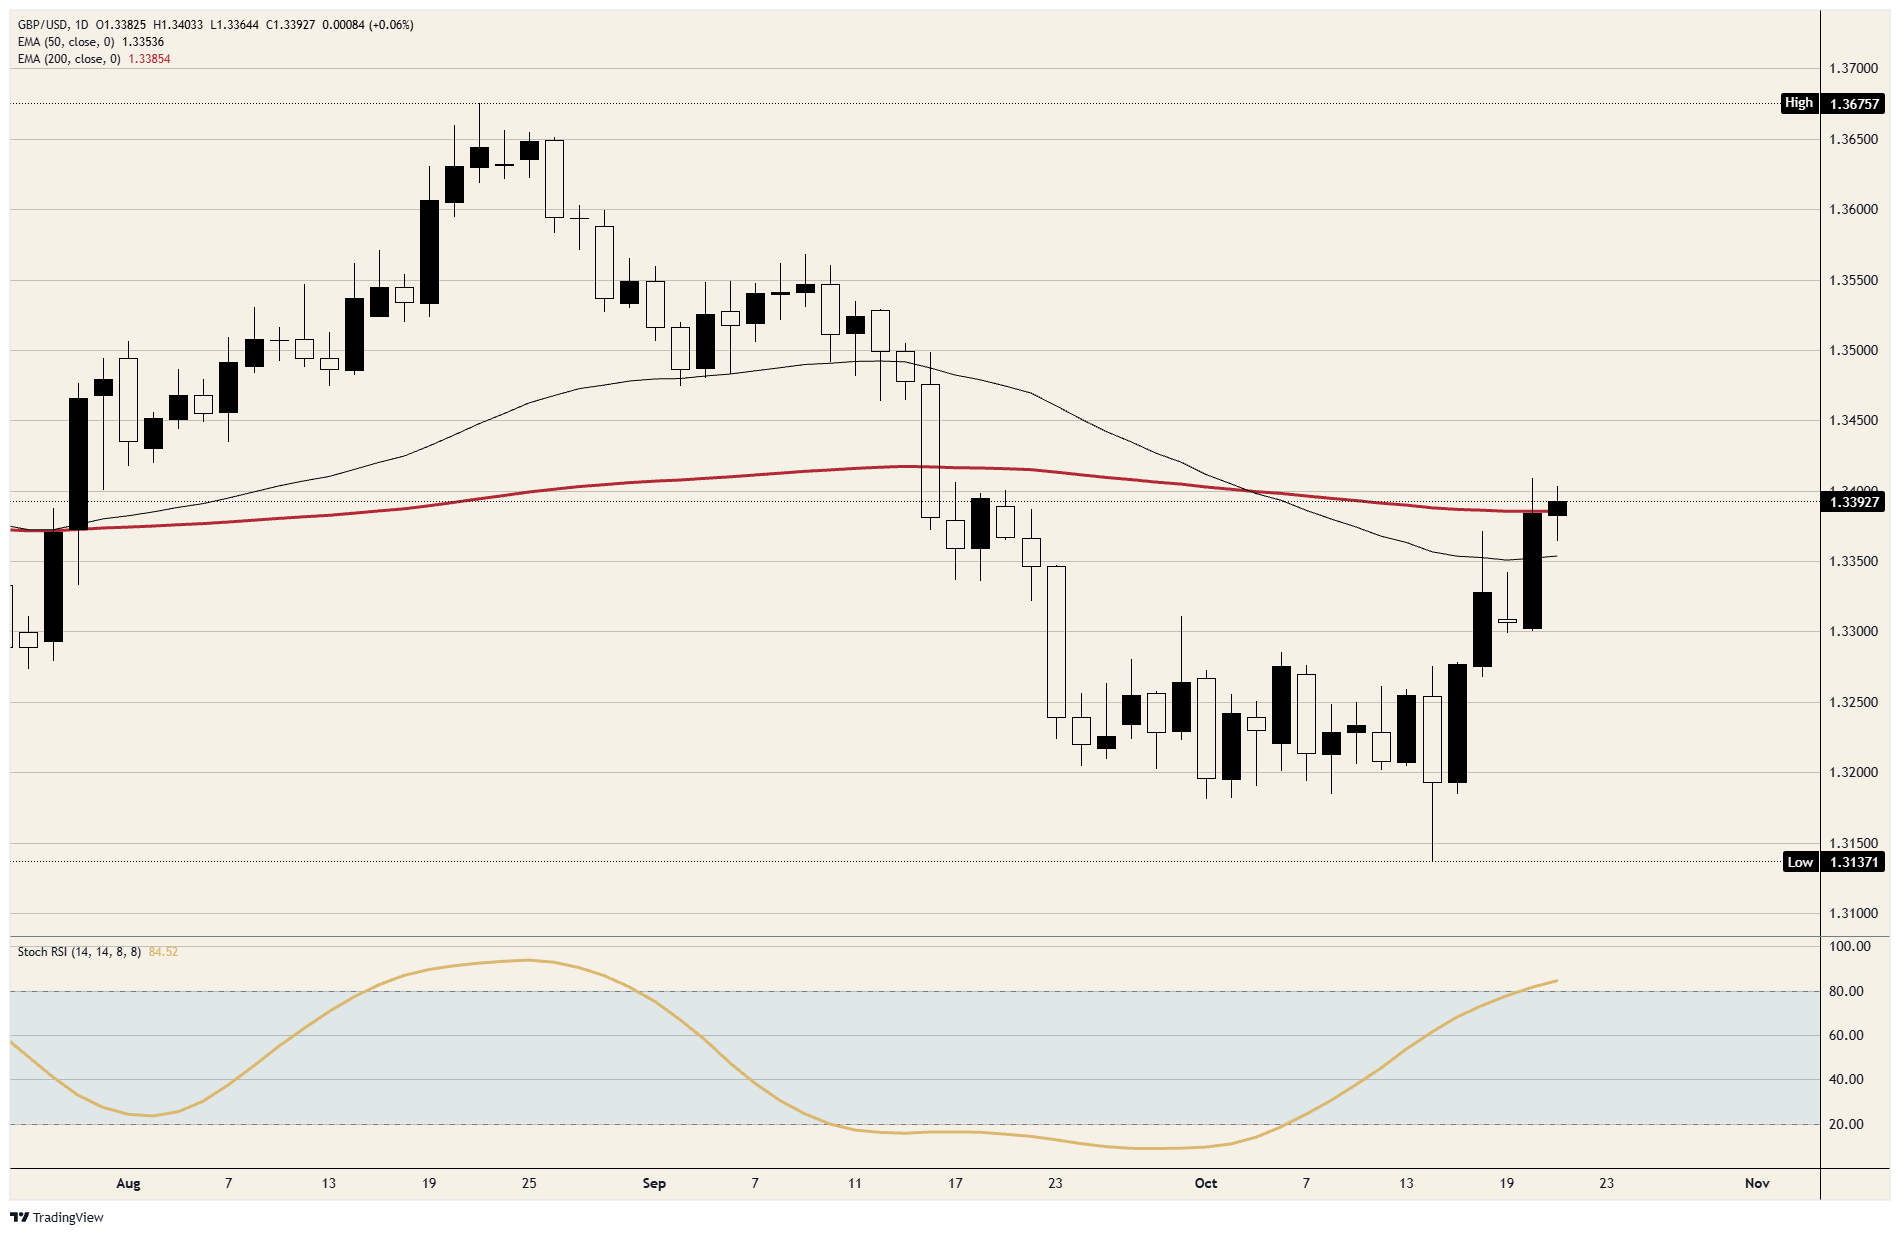
Die Kursmarken des Pfunds rund um seinen 200-Tage-Durchschnitt
Widerstand: Die Marke von 1,3400 begrenzte am Dienstag und Mittwoch die Tageshochs. Seit dem 15. September hat GBP/USD nicht mehr oberhalb dieses Niveaus geschlossen. Bei 1,3500 begann der Kursrückgang vom 16. September.
Unterstützung: Der exponentielle gleitende 200-Tage-Durchschnitt (EMA) liegt knapp unter 1,3400 und damit unmittelbar unter dem aktuellen Kurs. Am Dienstag wurde das Währungspaar erstmals seit Mitte September wieder darüber gehandelt. Als nächste Unterstützung folgt das Mittwochstief knapp oberhalb von 1,3350, danach die Marke von 1,3300, an der der Rücksetzer am Montag endete.
Ausrichtung: Short-Position bei Tagesschlusskursen unter 1,3400, mit Zielen bei 1,3350 und anschließend 1,3300. Der tägliche stochastische Relative-Stärke-Index (Stoch RSI) ist nach dem Anstieg vom Tief am 14. Oktober mit einem Wert nahe 85 in den überkauften Bereich vorgedrungen. Ein Tagesschluss über 1,3450 beendet die Short-Position.
GBP/USD-Tageschart
Häufig gestellte Fragen zum Pfund Sterling
Das Pfund Sterling (GBP) ist die älteste Währung der Welt (886 n. Chr.) und die offizielle Währung des Vereinigten Königreichs. Es ist die am vierthäufigsten gehandelte Währung am weltweiten Devisenmarkt (FX). Laut Daten aus dem Jahr 2022 entfallen auf das Pfund 12 % aller Transaktionen mit einem durchschnittlichen Volumen von 630 Milliarden US-Dollar pro Tag. Zu den wichtigsten Währungspaaren zählen GBP/USD, auch als „Cable“ bekannt, mit einem Anteil von 11 % am Devisenhandel, GBP/JPY, unter Händlern auch „Dragon“ genannt (3 %), sowie EUR/GBP (2 %). Das Pfund Sterling wird von der Bank of England (BoE) ausgegeben.
Der mit Abstand wichtigste Einflussfaktor für den Wert des Pfunds Sterling ist die Geldpolitik der Bank of England. Die BoE richtet ihre Entscheidungen danach aus, ob sie ihr vorrangiges Ziel der „Preisstabilität“ erreicht hat, also eine beständige Inflationsrate von rund 2 %. Ihr wichtigstes Instrument dafür ist die Anpassung der Zinsen. Ist die Inflation zu hoch, versucht die BoE, sie durch Zinserhöhungen einzudämmen. Dadurch werden Kredite für Privatpersonen und Unternehmen teurer. Das wirkt sich in der Regel positiv auf das GBP aus, da höhere Zinsen das Vereinigte Königreich für internationale Anleger als Standort für ihre Geldanlagen attraktiver machen. Sinkt die Inflation zu stark, deutet dies auf ein nachlassendes Wirtschaftswachstum hin. In diesem Fall erwägt die BoE Zinssenkungen, um Kredite zu verbilligen. Unternehmen sollen dadurch mehr Kredite aufnehmen und in wachstumsfördernde Projekte investieren.
Veröffentlichte Wirtschaftsdaten geben Aufschluss über den Zustand der Wirtschaft und können den Wert des Pfunds Sterling beeinflussen. Kennzahlen wie das Bruttoinlandsprodukt (BIP), die Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor sowie Beschäftigungsdaten können die Kursrichtung des GBP bestimmen. Eine starke Wirtschaft ist gut für das Pfund. Sie zieht nicht nur mehr ausländische Investitionen an, sondern kann die BoE auch zu Zinserhöhungen veranlassen, die das GBP unmittelbar stärken. Fallen die Wirtschaftsdaten dagegen schwach aus, dürfte das Pfund Sterling nachgeben.
Eine weitere wichtige Datenveröffentlichung für das Pfund Sterling ist die Handelsbilanz. Dieser Indikator misst für einen bestimmten Zeitraum die Differenz zwischen den Exporteinnahmen eines Landes und seinen Ausgaben für Importe. Stellt ein Land stark nachgefragte Exportgüter her, profitiert seine Währung allein schon von der zusätzlichen Nachfrage ausländischer Käufer, die diese Waren erwerben möchten. Ein Handelsbilanzüberschuss stärkt daher eine Währung, während ein Handelsbilanzdefizit den gegenteiligen Effekt hat.
BELIEBTE ARTIKEL
1GBP/JPY-Kursprognose: Doji stellt Entschlossenheit der Bullen unterhalb von 212,00 auf die Probe2Für den Euro stehen zunächst die Einkaufsmanagerindizes und am Wochenende Frankreichs Bonitätsbewertung an3Australischer Dollar trotzt Nervosität wegen des Iran-Kriegs, während sich Wetten auf eine RBA-Zinserhöhung verdoppeln4Britisches Pfund: Zinserhöhung im November vor Veröffentlichung der Einzelhandelsumsätze bereits eingepreist5Neuseelands Verbraucherpreisinflation sinkt im dritten Quartal auf 3,7 % zum Vorjahr, erwartet waren 3,8 %6Indonesische Rupiah: Abwertungstendenz angesichts des MSCI-Risikos – MUFG7Südkoreanischer Won: Risiko von Verlusten in Richtung 1.400 je US-Dollar nimmt zu – TD Securities8DOGE-Kursprognose: Dogecoin Labs startet, Widerstand voraus9Neuseeland-Dollar setzt Gewinnserie im Vorfeld der Inflationsdaten fort
LIVE-KURSE


ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten