

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Was wird den Kurs des US-Dollars wenden, wenn sich die Inflation 2027 dem 2-%-Ziel der Fed nähert?
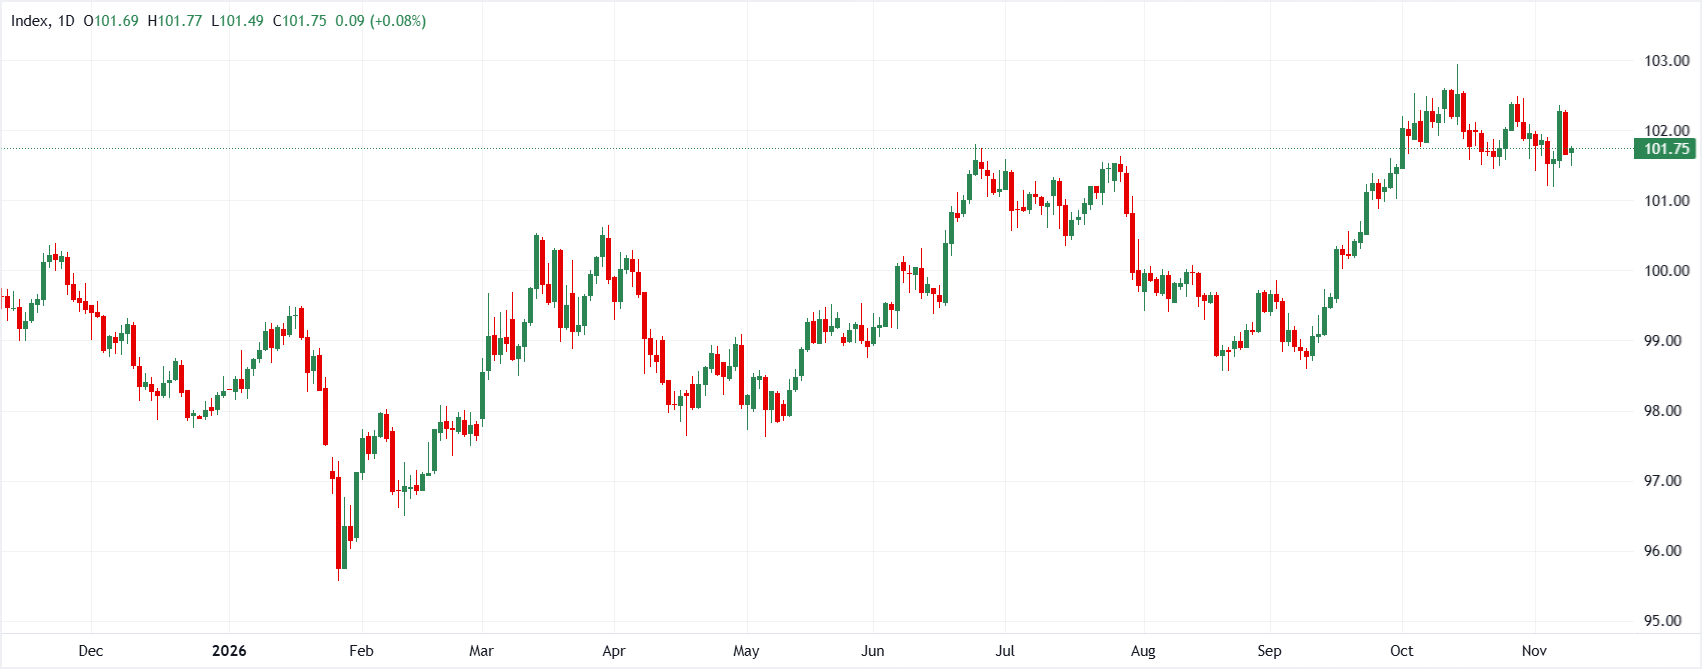
Der US-Dollar (USD) sieht sich einem veränderten makroökonomischen Umfeld gegenüber, während sich der Fokus der Märkte zwischen den kurzfristigen geldpolitischen Erwartungen an die Fed (US-Notenbank), der Energiepreisentwicklung und der unterdurchschnittlichen Entwicklung der Aktienmärkte verschiebt. Zwar erhält der US-Dollar weiterhin grundlegende Unterstützung durch die robuste heimische Konjunktur und sein attraktives Rendite- und Carry-Profil. Sein Status als verlässliche Fluchtwährung wird jedoch angesichts sinkender Renditen von US-Staatsanleihen und fallender Rohölpreise in Richtung 90 US-Dollar je Barrel infrage gestellt. Während Anleger die eingehenden Inflationsdaten gegen eine weiterhin weitgehend eingepreiste Fed-Zinserhöhung im Dezember abwägen, diskutieren die Strategen von ING, TD Securities und MUFG, ob die aktuelle Schwäche des US-Dollars lediglich eine leichte Konsolidierung zum Jahresende oder den Vorboten einer umfassenderen zyklischen Trendwende im Jahr 2027 darstellt.
ING: Restriktive Fed dürfte US-Dollar bis ins erste Quartal 2027 stützen, bevor die Inflation im zweiten Quartal sinkt
Chris Turner von ING bleibt für den US-Dollar kurzfristig zuversichtlich. Er erwartet, dass ein starkes US-Wachstum und eine hartnäckige Inflation von über 3 % die Federal Reserve dazu veranlassen werden, bis zum Ende des ersten Quartals 2027 weitere Straffungen in Aussicht zu stellen. ING prognostiziert jedoch einen klaren Wendepunkt im zweiten Quartal: Basiseffekte dürften die Gesamtinflation wieder in Richtung des Fed-Ziels von 2 % drücken und damit die kurzfristigen US-Zinsen sinken lassen.
„Der Dollar dürfte durch ein starkes US-Wachstum, eine hohe Inflation und eine Fed, die weitere Straffungen in Aussicht stellt, gestützt bleiben, bevor er im kommenden Frühjahr mit sinkender Inflation nachgibt... Unser Basisszenario geht davon aus, dass die Federal Reserve im ersten Quartal restriktiv bleibt, da ein solides US-Wachstum und eine Inflation von über 3 % die Geldmärkte dazu veranlassen, weiterhin das Risiko eines verlängerten Straffungszyklus einzupreisen... Das ändert sich im zweiten Quartal, wenn energiebedingte Basiseffekte aus der Gesamtinflation herausfallen und eine Rückkehr zum Inflationsziel der Fed von 2 % zu deutlich niedrigeren kurzfristigen US-Zinsen führt.“
TD Securities: US-Dollar als sicherer Hafen nur verhalten gefragt, während Aktienfaktoren ein bärisches Signal liefern
Jayati Bharadwaj und das Makrostrategieteam von TD Securities argumentieren, dass der US-Dollar nicht mehr ohne Weiteres als sicherer Hafen fungiert. Sie verweisen auf die verhaltenen Gewinne während der jüngsten Phasen der Risikoaversion an den globalen Aktienmärkten. Während das robuste US-Wirtschaftswachstum und attraktive Carry-Erträge grundlegende Unterstützung bieten, deuten die relative Schwäche von US-Aktien und die bereits eingepreiste restriktive Haltung der Fed auf ein moderates Abwärtspotenzial für den US-Dollar bis zum Jahresende hin. Die mit den französischen Schuldenrisiken verbundene Euro-Schwäche dürfte die Verluste des US-Dollars insgesamt jedoch begrenzen.
„Wir betrachten die relative Aktienmarktentwicklung der USA gegenüber dem Rest der Welt weiterhin als wichtigsten Treiber für die breite Entwicklung des US-Dollars. Die verhaltenen Kursgewinne des US-Dollars trotz der Risikoaversion an den Aktienmärkten in der vergangenen Woche bestätigen unsere Einschätzung, dass der US-Dollar nicht mehr ohne Weiteres die Fluchtwährung ist, die er früher war... Zwar erwarten wir bis zum Jahresende eine gewisse moderate Abwertung des US-Dollars, doch dürfte deren Ausmaß begrenzt bleiben, da der EUR durch die fragile französische Schuldenlage belastet bleibt... Der USD profitiert weiterhin von einem günstigen außenwirtschaftlichen Umfeld, einer nach wie vor robusten US-Wirtschaft und seinem attraktiven Carry-Profil. Der Aktienfaktor liefert inzwischen jedoch ein bärisches Signal für den USD.“
MUFG: US-Dollar schwächelt, da sinkende Renditen und niedrigere Ölpreise den Druck auf die Fed verringern
Lee Hardman von MUFG stellt fest, dass der US-Dollar seine nach dem Arbeitsmarktbericht erzielten Gewinne wieder abgegeben hat, da niedrigere Brent-Rohölpreise und sinkende Renditen von US-Staatsanleihen den Druck auf die Federal Reserve verringern. Obwohl die Finanzmärkte weiterhin eine Zinserhöhung im Dezember einpreisen, schrauben Händler ihre Erwartungen an weitere geldpolitische Straffungen im Jahr 2027 vor der Veröffentlichung wichtiger Verbraucherpreisdaten (CPI) aktiv zurück.
„Der US-Dollar wurde über Nacht weiterhin auf schwächeren Niveaus gehandelt, nachdem er gestern sämtliche Gewinne wieder abgegeben hatte, die er nach der Veröffentlichung des stärker ausgefallenen US-Arbeitsmarktberichts (NFP) am Freitag erzielt hatte... Der Rückgang der Energiepreise trägt auch dazu bei, die staatlichen Finanzierungskosten zu senken... Sollten weitere Fortschritte in Richtung eines Abkommens zwischen den USA und dem Iran zur Beendigung des Konflikts erzielt werden, würde dies dazu beitragen, die Energiepreise auf einem niedrigeren Niveau zu halten und den Druck auf die großen Zentralbanken einschließlich der Fed zu verringern, die Zinsen weiter anzuheben... Der US-Zinsmarkt erwartet weiterhin, dass die Fed die Zinsen wie vorgesehen zum Jahresende im Dezember erneut anhebt, hat seine Erwartungen an weitere Zinserhöhungen im Jahr 2027 jedoch zurückgeschraubt.“
Fazit
Die Entwicklung des US-Dollars spiegelt das anhaltende Spannungsverhältnis zwischen einer robusten heimischen Wirtschaftsleistung und nachlassenden geldpolitischen Impulsen für 2027 wider. Während ING erwartet, dass eine Inflation von über 3 % und eine restriktive Haltung der Federal Reserve den US-Dollar bis zum Ende des ersten Quartals deutlich stützen werden, zeigen TD Securities und MUFG auf, dass die verhaltene Nachfrage nach sicheren Häfen, der nachlassende energiepreisbedingte Aufwärtsdruck auf die Renditen und die zurückgeschraubten Zinserhöhungserwartungen für 2027 das Aufwärtspotenzial begrenzen. Damit deutet sich für den US-Dollar eine umfassendere Abschwächung an, während sich die Inflation dem Zielwert nähert.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur überprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1Gold erholt sich vom Jahrestief und erobert 3.900 US-Dollar zurück; Zinserhöhungserwartungen für die Fed und ein starker US-Dollar dürften Gewinne begrenzen2Top 3 Kursprognosen: Bitcoin, Ethereum, Ripple – BTC, ETH und XRP weiten Verluste aus, während die Abwärtsdynamik dominiert3Silberpreisprognose: XAG/USD steigt trotz Spekulationen auf eine Fed-Zinserhöhung auf knapp 50,50 US-Dollar4Hyperliquid gewinnt gegenüber zentralisierten Börsen an Boden, während das offene Interesse 18 Mrd. US-Dollar übersteigt5Eilmeldung: Bitcoin fällt erstmals seit August unter 70.000 US-Dollar6Neuseeland-Dollar fällt unter 0,5600, Händler richten sich auf US-Erzeugerpreisdaten ein7US-Dollar: Bis zum Jahresende gestützt, später schwächer – National Bank8USA: Wachstums- und Arbeitsmarktdynamik stützen den US-Dollar – RBC Economics9Kanadischer Dollar behauptet sich trotz niedrigerer Ölpreise


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten