

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Rupee India terus mengukuh seiring kelemahan Dolar AS yang berterusan
- Rupee India melonjak berbanding Dolar AS selepas cuti pada Selasa.
- Kebimbangan terhadap pertumbuhan AI dan penilaian semula jangkaan dasar Fed membebani Dolar AS.
- RBI terus mempertahankan mata wang India.
Rupee India (INR) dibuka jauh lebih tinggi berbanding Dolar AS (USD) pada Rabu selepas cuti pada hari sebelumnya. Pasangan USD/INR mencatat paras terendah baharu dalam enam minggu berhampiran 96.30 ketika Dolar AS terus mencatat prestasi lemah.
Ketika penulisan ini, Indeks Dolar AS (DXY), yang menjejaki nilai Dolar AS berbanding enam mata wang utama, didagangkan hampir tidak berubah sekitar 101.77, namun kekal berhampiran paras terendah dalam hampir tiga minggu pada 101.50 yang dicatatkan sehari sebelumnya.
Dolar AS berada di bawah tekanan berikutan kelemahan saham berkaitan kecerdasan buatan (AI) di Amerika Syarikat (AS) serta hasil bon AS yang berada dalam fasa pembetulan ketika pasaran menilai semula jangkaan dasar Rizab Persekutuan (Fed). Peserta pasaran kewangan menjangkakan Dolar AS akan terus merosot akibat faktor-faktor penghalang ini.
Kejatuhan USD dijangka berterusan apabila risiko dasar Fed dinilai semula dan kebimbangan sektor teknologi meningkat
Ahli strategi Scotiabank berpendapat bahawa “kelemahan USD secara meluas dilihat berpotensi berterusan dalam jangka pendek apabila pasaran menilai semula risiko pengetatan dasar Fed dalam masa terdekat,” sambil merujuk kepada “kerugian bersih besar DXY” minggu lalu sebagai bukti bahawa “kenaikan indeks pada September/Oktober berkemungkinan mengalami pembetulan atau berbalik arah, berpotensi sekurang-kurangnya menuju kawasan 100.80/101.30.” Mereka menambah bahawa “kejatuhan yang lebih mendalam dalam saham teknologi boleh menjadi faktor penghalang tambahan bagi USD, memandangkan pengembangan AI mendominasi naratif pertumbuhan/inflasi AS,” sekali gus menunjukkan bahawa tekanan baharu terhadap sektor itu mungkin mengukuhkan aliran menurun Dolar AS ketika ini.
Menurut alat CME FedWatch, Fed hampir pasti akan mengekalkan kadar faedah pada mesyuarat dasar lewat bulan ini. Sebulan lalu, alat tersebut menunjukkan kebarangkalian yang agak besar bahawa bank pusat itu juga boleh menaikkan kadar pada mesyuarat Oktober. Pedagang menilai semula pertaruhan terhadap pendirian dasar ketat Fed selepas beberapa pegawai memberi isyarat bahawa tiada keperluan mendesak untuk satu lagi kenaikan kadar faedah.
RBI mempergiat pertahanan berlapis untuk menstabilkan rupee
Ahli ekonomi DBS Group Research menekankan bahawa Reserve Bank of India (RBI) telah menggunakan “strategi pertahanan berlapis untuk menyokong rupee tahun ini,” yang menggabungkan “campur tangan langsung dalam pasaran lani/hadapan, tindakan kawal selia, langkah kecairan, langkah pentadbiran dan usaha mengekang permintaan dolar berkaitan import.” Menurut DBS, pihak berkuasa “berkemungkinan belum selesai dan kekal bersedia mengambil tindakan lanjut mengikut keperluan,” manakala Gabenor RBI, Malhotra, menegaskan komitmen bank pusat itu dalam satu temu bual baru-baru ini dengan menyatakan bahawa “RBI bertekad melakukan apa sahaja yang perlu bagi memastikan pergerakan teratur dalam pasaran pertukaran asing.”
Bagaimanapun, DBS meragui kemampuan INR untuk terus mengukuh berikutan pelbagai faktor penghalang. DBS menyatakan bahawa meskipun usaha dasar baru-baru ini dilaksanakan untuk menyokong Rupee, “kami melihat ruang yang terhad untuk pengukuhan INR secara berterusan atas pertimbangan daya saing pembuatan/perdagangan.” Mereka menambah bahawa “prospek aliran portfolio yang mencabar membuka ruang kepada penyusutan rupee secara beransur-ansur selanjutnya, bergantung pada perkembangan global,” sambil menyatakan “kepekaan tinggi mata wang itu terhadap pergerakan harga minyak dan sentimen risiko.”
Analisis Teknikal USD/INR
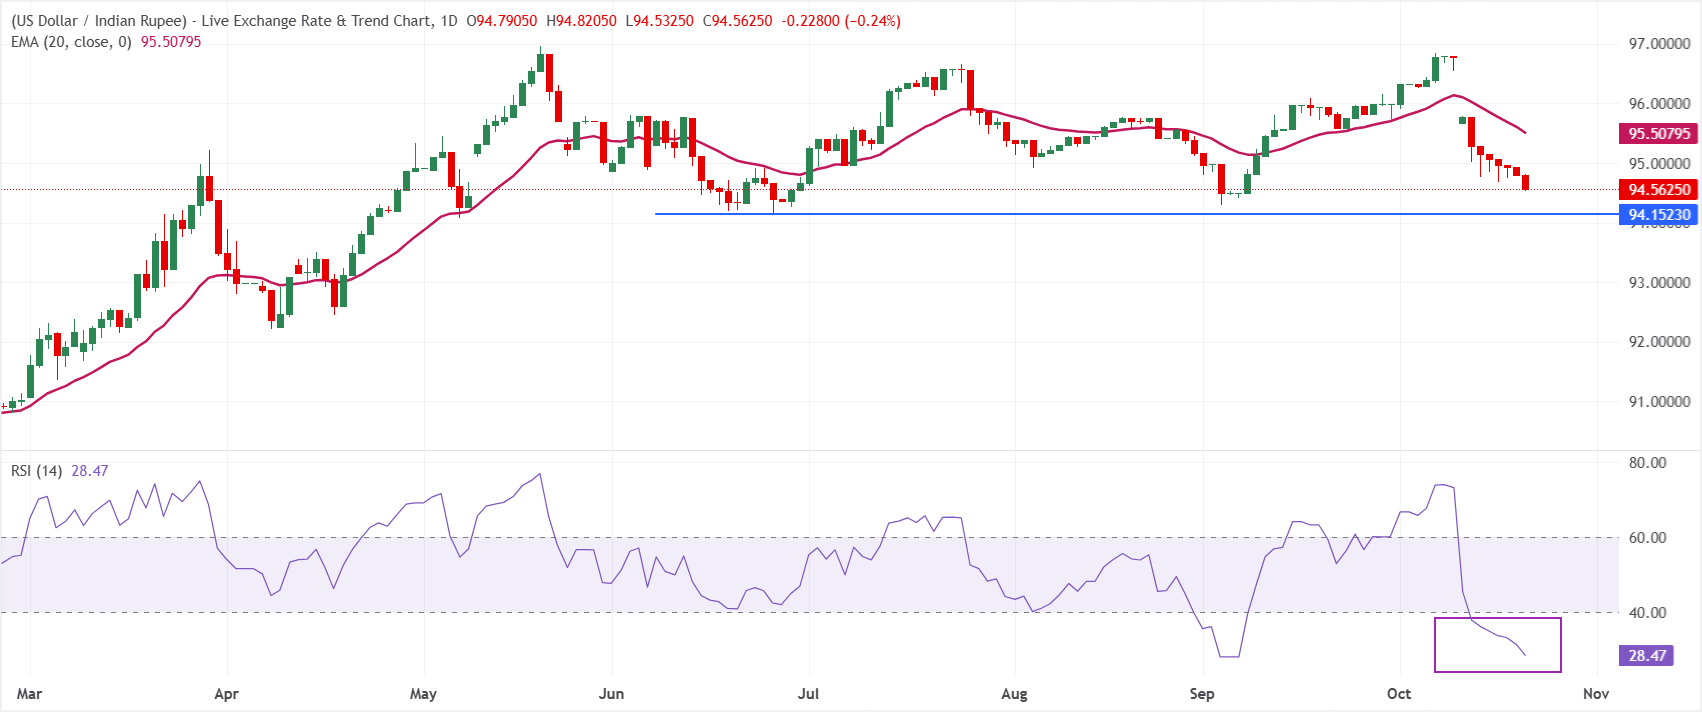
Pada carta harian, USD/INR didagangkan pada 94.5625 dan mengekalkan kecenderungan menurun dalam jangka terdekat apabila harga lani kekal jauh di bawah Purata Bergerak Eksponen (EMA) 20 tempoh pada 95.5079. Pasangan ini telah merosot ketara daripada paras tertingginya baru-baru ini. Walaupun Indeks Kekuatan Relatif (RSI) pada 28.47 berada dalam zon terlebih jual, bacaan momentum ini hanya menunjukkan bahawa penurunan sudah berlebihan, bukannya pemulihan yang jelas, dengan pergerakan harga masih dihadkan oleh rintangan aliran di atas paras semasa.
Bagi pergerakan menaik, rintangan terdekat terletak pada EMA 20 tempoh berhampiran 95.51, yang berkemungkinan menyaksikan sebarang lantunan berdepan tekanan jualan semula. Bagi pergerakan menurun, walaupun tiada sokongan berasaskan harga yang jelas terbentuk berhampiran paras semasa, RSI dalam zon terlebih jual sekitar 28 menunjukkan bahawa penjual mungkin mula hilang keyakinan terhadap penurunan selanjutnya. Harga perlu stabil di atas 94.56 untuk mengurangkan risiko kejatuhan berterusan.
(Analisis teknikal artikel ini ditulis dengan bantuan alat AI. Ketahui lebih lanjut.)
Soalan Lazim tentang Rupee India
Rupee India (INR) ialah antara mata wang yang paling sensitif terhadap faktor luaran. Harga minyak mentah (negara ini sangat bergantung pada minyak import), nilai Dolar AS – kebanyakan perdagangan dijalankan dalam USD – dan tahap pelaburan asing semuanya mempengaruhinya. Campur tangan langsung Reserve Bank of India (RBI) dalam pasaran pertukaran asing untuk mengekalkan kestabilan kadar pertukaran, serta paras kadar faedah yang ditetapkan oleh RBI, turut menjadi faktor utama yang mempengaruhi Rupee.
Reserve Bank of India (RBI) aktif campur tangan dalam pasaran pertukaran asing bagi mengekalkan kadar pertukaran yang stabil untuk membantu melancarkan perdagangan. Selain itu, RBI berusaha mengekalkan kadar inflasi pada sasaran 4% dengan melaraskan kadar faedah. Kadar faedah yang lebih tinggi lazimnya mengukuhkan Rupee. Ini disebabkan oleh peranan ‘dagangan bawaan’ (carry trade), iaitu pelabur meminjam di negara yang mempunyai kadar faedah lebih rendah untuk menempatkan wang mereka di negara yang menawarkan kadar faedah yang relatif lebih tinggi dan meraih keuntungan daripada perbezaan tersebut.
Faktor makroekonomi yang mempengaruhi nilai Rupee termasuk inflasi, kadar faedah, kadar pertumbuhan ekonomi (KDNK), imbangan perdagangan dan aliran masuk pelaburan asing. Kadar pertumbuhan yang lebih tinggi boleh menarik lebih banyak pelaburan dari luar negara, sekali gus meningkatkan permintaan terhadap Rupee. Defisit perdagangan yang semakin mengecil akhirnya akan mengukuhkan Rupee. Kadar faedah yang lebih tinggi, khususnya kadar faedah benar (kadar faedah ditolak inflasi), turut memberi kesan positif kepada Rupee. Persekitaran yang menggalakkan pengambilan risiko boleh meningkatkan aliran masuk Pelaburan Langsung Asing dan Pelaburan Tidak Langsung Asing (FDI dan FII), yang juga menyokong Rupee.
Inflasi yang lebih tinggi, khususnya jika melebihi negara setara India, secara umumnya memberi kesan negatif kepada mata wang kerana mencerminkan penyusutan nilai akibat lebihan penawaran. Inflasi turut meningkatkan kos eksport, menyebabkan lebih banyak Rupee dijual untuk membeli barangan import, yang menjejaskan Rupee. Pada masa yang sama, inflasi yang lebih tinggi lazimnya mendorong Reserve Bank of India (RBI) menaikkan kadar faedah, dan ini boleh memberi kesan positif kepada Rupee berikutan peningkatan permintaan daripada pelabur antarabangsa. Inflasi yang lebih rendah membawa kesan sebaliknya.
ARTIKEL POPULAR
1Ramalan Harga EUR/USD: Merosot di bawah 1.1250, prospek teknikal kekal menurun di bawah SMA 100 hari2Ramalan Harga AUD/USD: Pembalikan arah menaik kelihatan sedang berlaku3Euro: Konsolidasi mendatar dalam julat yang jelas berbanding dolar AS – UOB4Ramalan Harga Zcash: Pembalikan arah menaik ZEC menyasarkan paras tertinggi $1,698 susulan naik taraf NU75Rupee India terus mengukuh seiring kelemahan Dolar AS yang berterusan6Franc Switzerland melemah apabila Dolar AS mengekalkan kenaikan susulan inflasi yang didorong oleh harga minyak7Ramalan Harga AUD/JPY: Mengukuh melebihi 110.50, namun jangkaan kenaikan kadar faedah BoJ mengehadkan kenaikan di bawah SMA 100 hari8Himino dari BoJ berkata inflasi asas hampir mencapai sasaran 2%9Unjuran Harga WTI: Pembeli kekal menguasai pasaran di atas paras sokongan $95.00 di tengah-tengah kebimbangan mengenai Timur Tengah
SEBUT HARGA LANGSUNG



Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmgmasia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara