

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Mengapa pemulihan dolar Kanada bukan sekadar didorong oleh jangkaan kenaikan kadar faedah
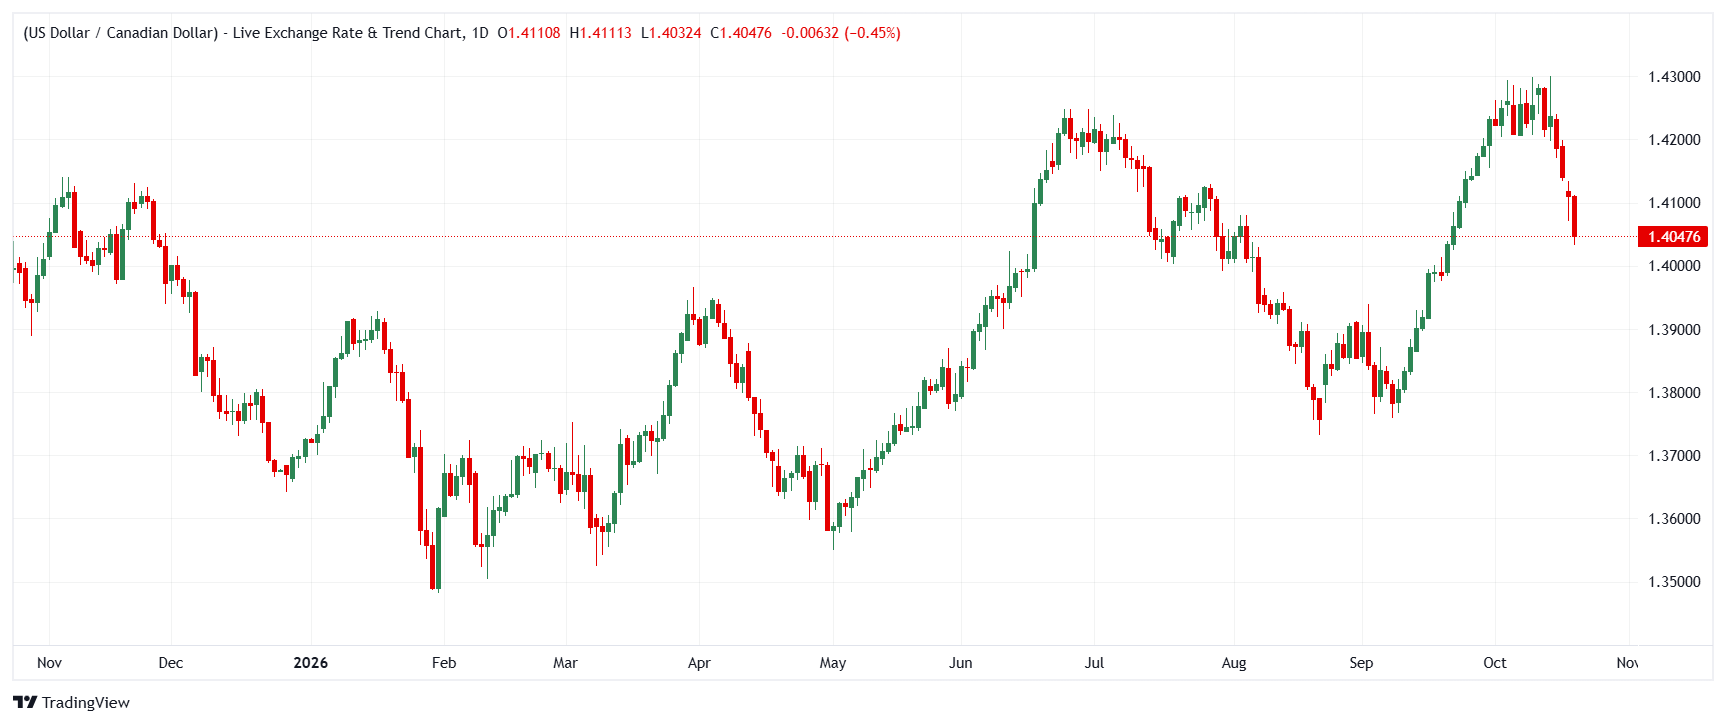
Dolar Kanada (CAD) menjadi tumpuan perdebatan mengenai langkah dasar Bank of Canada (BoC) yang seterusnya. Pasaran pantas mengambil kira kenaikan kadar pada mesyuarat akan datang dalam penetapan harga, mengheret USD/CAD turun ke 1.4071, jauh di bawah paras tertinggi 1.4300 pada 14 Oktober. MUFG percaya BoC berkemungkinan menaikkan kadar — mungkin diikuti kenaikan kedua pada Disember. Standard Chartered berpandangan sebaliknya, dengan menyifatkan jangkaan pengetatan pasaran sebagai keterlaluan dan menjangkakan BoC mengekalkan kadar pada 2.25% sehingga akhir 2026. Sementara itu, dapatan tinjauan RBC menjelaskan mengapa pasaran mula mengambil kira dasar yang lebih ketat: jangkaan inflasi di Kanada meningkat mendadak ketika rundingan perdagangan dengan AS menemui jalan buntu. Bagi CAD, pergerakan seterusnya bergantung pada sama ada BoC memenuhi jangkaan kenaikan kadar tersebut.
Standard Chartered: BoC tidak perlu menaikkan kadar seperti yang diambil kira dalam harga pasaran
Standard Chartered, menerusi ahli ekonominya Dan Pan, menjangkakan BoC mengekalkan kadar dasar pada 2.25% sehingga akhir 2026 dan sepanjang 2027, meskipun pasaran mendesak kenaikan seawal bulan ini. Pada pandangannya, permintaan domestik yang lembap, inflasi teras yang terkawal dan pasaran buruh yang lemah mengehadkan risiko tekanan inflasi merebak; perubahan kadar faedah pada Oktober hanya wajar atas dasar "berhati-hati, bukan keperluan". Pengetatan sekitar 100 mata asas yang diambil kira dalam harga pasaran pula tidak disokong pemangkin pertumbuhan yang kukuh — penetapan harga yang disifatkannya sebagai "keterlaluan".
"Kami kini menjangkakan Bank of Canada (BoC) mengekalkan kadar pada 2.25% sehingga akhir 2026 dan sepanjang 2027 (berbanding jangkaan sebelum ini iaitu pemotongan pada 2026 dan kenaikan pada 2027). Harga minyak yang tinggi telah mengurangkan kemungkinan pemotongan kadar dalam masa terdekat, tetapi kapasiti ekonomi yang terus tidak digunakan sepenuhnya dan inflasi asas yang terkawal masih memberi alasan untuk BoC tidak bertindak balas terhadap kejutan harga tenaga jangka pendek."
MUFG: Jangkaan dasar lebih ketat sudah memacu pemulihan Dolar Kanada
Lee Hardman dari MUFG menyatakan bahawa Dolar Kanada terus pulih berbanding Dolar AS, dengan USD/CAD jatuh ke paras terendah 1.4071, semakin jauh di bawah paras tertinggi 1.4300 pada 14 Oktober. Pendorongnya ialah pelarasan harga pasaran yang mencerminkan jangkaan dasar BoC yang lebih ketat: pasaran kadar faedah kini mengambil kira kenaikan sekitar 21 mata asas, berbanding hanya 9 mata asas pada akhir minggu lalu. Perubahan ini didorong oleh tiga bank utama Kanada yang kesemuanya beralih kepada ramalan kenaikan kadar pada mesyuarat minggu depan. Tinjauan perniagaan dan pengguna BoC sendiri, yang mendapati jangkaan inflasi jangka panjang isi rumah meningkat, mengukuhkan hujah tersebut — walaupun Hardman mengakui kenaikan itu "belum pasti" memandangkan kehilangan pekerjaan yang besar pada September untuk bulan kedua berturut-turut.
"BoC baru-baru ini memberi isyarat bahawa ia semakin hampir untuk menaikkan kadar. Jika BoC memberi lebih penekanan kepada ukuran risiko inflasi yang berpandangan ke hadapan, dan pasaran kadar faedah Kanada terus mengambil kira kebarangkalian tinggi kenaikan kadar menjelang mesyuarat minggu depan, kami menjangkakan BoC mengambil tindakan dan mengetatkan dasar."
RBC: Rundingan perdagangan yang menemui jalan buntu mendorong jangkaan inflasi Kanada lebih tinggi
Claire Fan dari Royal Bank of Canada (RBC) melaporkan bahawa sentimen perniagaan Kanada bertambah baik sehingga awal Ogos, tetapi merosot dengan ketara selepas rundingan perdagangan Kanada-AS terhenti pada 21 Ogos. Kemerosotan sentimen, eksport dan pelaburan berlaku seiring dengan perubahan arah jangkaan inflasi: jangkaan firma bagi tempoh satu dan dua tahun akan datang kembali meningkat pada September kepada masing-masing 3.7% dan 3.1%, menghampiri paras tertinggi musim bunga. Separuh daripada firma yang ditinjau — lebih banyak berbanding suku lalu — merancang untuk memindahkan kenaikan kos kepada pelanggan. Dalam kalangan pengguna pula, jangkaan inflasi jangka panjang bagi tempoh lima tahun akan datang meningkat dengan ketara sehingga menyamai jangkaan jangka pendek, didorong terutamanya oleh konflik berterusan di Timur Tengah.
"Keadaan firma secara amnya bertambah baik sehingga awal Ogos, tetapi bukti yang dikumpulkan selepas rundingan perdagangan Kanada-AS terhenti pada 21 Ogos menunjukkan kelemahan semula dalam sentimen, eksport dan pelaburan, di samping peningkatan jangkaan inflasi."
Pandangan bank-bank mengenai pergerakan Dolar Kanada seterusnya
Ketiga-tiga bank melihat latar makroekonomi yang sama — jangkaan inflasi yang meningkat, ketidaktentuan perdagangan dan pasaran buruh yang rapuh — tetapi mempunyai pandangan yang sangat berbeza mengenai tindak balas BoC serta implikasinya terhadap CAD. MUFG menjangkakan BoC mengambil tindakan minggu depan, dengan kemungkinan kenaikan kedua sebelum Disember, yang akan terus menyokong Dolar Kanada. Sebaliknya, Standard Chartered menjangkakan BoC mengekalkan kadar pada 2.25% sepanjang 2026 dan 2027 serta menganggap pengetatan yang diambil kira dalam harga pasaran sebagai keterlaluan — pendirian yang membayangkan CAD mungkin terdedah kepada tekanan sekiranya jangkaan kenaikan itu ditarik balik. RBC mengambil pendirian pertengahan: data jelas menunjukkan tekanan daripada jangkaan inflasi yang menyokong permintaan terhadap CAD berasaskan prospek dasar lebih ketat, tetapi turut menunjukkan kelemahan semula dalam ekonomi sebenar yang merumitkan keputusan BoC.
Kesimpulan
Hala tuju jangka pendek Dolar Kanada akan ditentukan pada mesyuarat BoC yang akan datang. Kenaikan kadar — seperti yang dijangkakan MUFG — berkemungkinan mengesahkan pelarasan harga pasaran, melanjutkan penurunan USD/CAD dan membuka ruang kepada spekulasi kenaikan susulan pada Disember. Jika BoC, seperti yang dihujahkan Standard Chartered, tidak bertindak balas terhadap kejutan harga tenaga dan mengekalkan kadar pada 2.25%, kedudukan dagangan berasaskan jangkaan dasar lebih ketat boleh ditutup dan menekan CAD semula. Walau apa pun keputusannya, bukti RBC bahawa firma dan pengguna sama-sama meningkatkan jangkaan inflasi — dengan separuh daripada firma merancang untuk memindahkan kenaikan kos kepada pelanggan — menunjukkan bahawa naratif risiko inflasi tidak akan reda dengan cepat. Ini akan mengekalkan tekanan terhadap BoC dan menjadikan CAD sensitif terhadap setiap petunjuk mengenai langkah seterusnya.
(Artikel ini dihasilkan dengan bantuan alat kecerdasan buatan dan disemak oleh editor. Ketahui lebih lanjut.)
ARTIKEL POPULAR
1Mengapa pemulihan dolar Kanada bukan sekadar didorong oleh jangkaan kenaikan kadar faedah2Indeks Dolar susut susulan laporan perjanjian Iran, kembali stabil selepas penafian3Paun Britain melonjak ke 1.3400 susulan data pekerjaan UK melebihi jangkaan dan harapan terhadap perjanjian dengan Iran meningkat4Paun Britain: Mengukuh sedikit berbanding Dolar AS – Societe Generale5Minyak WTI menjunam susulan cadangan kompromi AS-Iran yang meningkatkan harapan terhadap reda ketegangan6Euro meningkat apabila harga minyak menjunam susulan harapan terhadap rundingan AS-Iran7Dolar Kanada: Penetapan harga pasaran dilihat berlebihan meskipun terdapat jangkaan kenaikan kadar – BBH8Euro: Pemulihan berbanding Dolar AS terbatas akibat tekanan spread Perancis – Scotiabank9Dolar Australia mengukuh apabila kebimbangan terhadap sektor teknologi AS melemahkan Dolar AS
SEBUT HARGA LANGSUNG


Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmgmasia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara