

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์ทรงตัว หลังผู้ว่าการเฟด Waller ไม่ระบุกรอบเวลาสำหรับการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม
- DXY ทรงตัวต่ำกว่าระดับ 102.50 ซึ่งเป็นการชะงักเป็นครั้งที่สามในรอบสี่ช่วงการซื้อขาย ขณะที่ผู้ว่าการเฟด Waller กล่าวสุนทรพจน์
- สัญญาฟิวเจอร์สสะท้อนโอกาสการขึ้นดอกเบี้ยในเดือนตุลาคมที่ราว 1 ใน 5 และในเดือนธันวาคมที่เกือบ 80%
- จุดสูงสุดทั้งสามครั้งเกิดขึ้นพร้อมกับที่ยูโรอยู่เหนือ 1.1150 เพียงเล็กน้อย ใกล้ระดับต่ำสุดในรอบ 17 เดือน
ระดับ 102.50 ได้สกัดการปรับขึ้นของดัชนีดอลลาร์ในวันจันทร์ วันพุธ และวันพฤหัสบดี และแม้ผู้ว่าการเฟด Waller จะเรียกร้องให้มีการขึ้นดอกเบี้ยเพิ่มเติมในวันพฤหัสบดี ก็ยังไม่สามารถผลักดันดัชนีให้ไปได้ไกลกว่านั้น ดัชนีเคลื่อนไหวใกล้ 102.30 ภายในกรอบที่ยืนอยู่มาตั้งแต่วันที่ 1 ตุลาคม อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีใกล้ 5.30% และแรงขายระลอกใหม่ในพันธบัตรรัฐบาลยุโรปก็ทำให้ดัชนียังคงอยู่ในบริเวณดังกล่าวเช่นกัน
ผู้ว่าการเฟด Waller เรียกร้องให้มีการขึ้นดอกเบี้ยตามที่ตลาดได้สะท้อนไว้แล้ว
เฟดปรับขึ้นอัตราดอกเบี้ยสู่ 3.75%-4.00% เมื่อวันที่ 16 กันยายนด้วยมติเอกฉันท์ และรายงานการประชุมที่เผยแพร่ในวันพุธแสดงให้เห็นว่าผู้กำหนดนโยบายส่วนใหญ่คาดว่าจะมีการปรับขึ้นอีกครั้งภายในสิ้นปี และเกือบทั้งหมดมองว่าความเสี่ยงด้านเงินเฟ้อเอนเอียงไปทางขาขึ้น ในอิสตันบูลเมื่อวันพฤหัสบดี ผู้ว่าการ Waller กล่าวว่า มีแนวโน้มจำเป็นต้องขึ้นดอกเบี้ยเพิ่มเติมเพื่อดึงเงินเฟ้อกลับสู่ 2% ให้เร็วขึ้น และไม่จำเป็นต้องเกิดขึ้นในการประชุมต่อเนื่องกัน
ผู้ว่าการ Waller ยังกล่าวด้วยว่าเงินเฟ้ออยู่สูงกว่าเป้าหมายของเฟดมาเกือบห้าปีครึ่งแล้ว และเขาไม่ได้กังวลมากนักว่าอัตราดอกเบี้ยที่สูงขึ้นจะชะลอเศรษฐกิจอย่างมีนัยสำคัญ เขาระบุว่าราคาด้านเทคโนโลยีที่สูงขึ้นจากการลงทุนด้านปัญญาประดิษฐ์ และความเสี่ยงจากการตั้งกำแพงภาษีใหม่ ยังคงเป็นแรงกดดันที่ผลักดันเงินเฟ้อให้สูงขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปี ซึ่งเชื่อมโยงกับการเคลื่อนไหวครั้งถัดไปของเฟดมากที่สุด อยู่ใกล้ 4.80% หรือสูงกว่ากรอบบนของอัตราดอกเบี้ยเฟดประมาณ 0.80 จุด
สัญญาฟิวเจอร์สสะท้อนโอกาสราว 1 ใน 5 ที่จะมีการขึ้นดอกเบี้ยในการประชุมวันที่ 27-28 ตุลาคม และเกือบ 80% สำหรับวันที่ 8-9 ธันวาคม ซึ่งเป็นเส้นทางที่เขาอธิบายไว้ ดัชนีปรับขึ้นเข้าใกล้ 102.50 หลังเขากล่าวสุนทรพจน์ แต่ไปไม่ถึงจุดสูงสุดของวันจันทร์ ก่อนจะอ่อนตัวลงมาเหนือ 102.00 เพียงเล็กน้อย แล้วจึงฟื้นกลับขึ้นมา การขึ้นดอกเบี้ยเพิ่มเติมโดยไม่ได้ระบุว่าจะเกิดขึ้นในการประชุมใดเป็นพิเศษ สะท้อนสิ่งที่ตลาดฟิวเจอร์สได้กำหนดราคาไว้แล้ว มากกว่าจะเป็นการเปลี่ยนแปลงมุมมองดังกล่าว
เพดานของดัชนีคือพื้นของยูโร
ยูโรมีน้ำหนัก 57.6% ในดัชนีดอลลาร์ และจุดสูงสุดของดัชนีในวันจันทร์ วันพุธ และวันพฤหัสบดี ต่างเกิดขึ้นในช่วง 15 นาทีเดียวกันกับที่ยูโรทำจุดต่ำสุดเมื่อเทียบกับดอลลาร์ โดยทุกครั้งอยู่เหนือ 1.1150 เพียงเล็กน้อย นั่นคือระดับอ่อนค่าที่สุดของยูโรนับตั้งแต่เดือนพฤษภาคม 2025 ดังนั้นการที่ยูโรหลุดต่ำกว่าแนวนี้จึงเป็นสิ่งที่จะผลักดันดัชนีทะลุ 102.50 ได้ ต่ำกว่า 1.1150 ลงไป ระดับถัดไปที่ยูโรเคยซื้อขายอยู่คือจุดต่ำสุดของเดือนพฤษภาคม 2025 ที่อยู่เหนือ 1.1050 เล็กน้อย
หนี้รัฐบาลฝรั่งเศสคือปัจจัยที่ทำให้ยูโรอยู่ใกล้แนวรับดังกล่าว อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีอยู่ใกล้ 4.90% เทียบกับ 3.50% ของเยอรมนี และใกล้ระดับสูงสุดในรอบสองทศวรรษที่เหนือ 5% ซึ่งเคยแตะเมื่อต้นเดือนตุลาคม แรงขายได้ลุกลามไปยังพันธบัตรอิตาลีและกรีซก่อนการเลือกตั้งประธานาธิบดีฝรั่งเศสปี 2027
งบประมาณปี 2027 ของรัฐบาลตั้งเป้าลดการขาดดุลลงสู่ 5% ของผลผลิตภายในประเทศ และหน่วยงานกำกับดูแลการคลังของฝรั่งเศสระบุว่าสมมติฐานทางเศรษฐกิจดังกล่าวมองโลกในแง่ดีเกินไป สหภาพแรงงานได้เรียกร้องให้มีการนัดหยุดงานอีกครั้งในวันที่ 13 ตุลาคม และรัฐมนตรีคลังเยอรมนี Klingbeil กล่าวเมื่อวันพฤหัสบดีว่า เขาได้ติดต่อกับคู่เจรจาฝรั่งเศสเกี่ยวกับตลาดพันธบัตร
ขณะนี้ตลาดคาดว่าธนาคารกลางยุโรป (ECB) จะปรับขึ้นอัตราดอกเบี้ยอีกสองครั้งภายในเดือนมีนาคม 2027 ซึ่งจำกัดขอบเขตที่ส่วนต่างระหว่างอัตราดอกเบี้ยสหรัฐกับยูโรโซนจะขยายตัวได้ Brent กำลังมุ่งหน้าสู่การปรับขึ้นรายวันที่มากที่สุดในรอบหนึ่งเดือน และยูโรซึ่งเป็นสกุลเงินของกลุ่มประเทศที่นำเข้าน้ำมันดิบเกือบทั้งหมดจากต่างประเทศ ยังคงเคลื่อนไหวอยู่ภายในกรอบเดิม
ความกังวลของผู้ว่าการ Waller อยู่ในปฏิทินวันศุกร์
ความกังวลที่ผู้ว่าการ Waller กล่าวถึงเมื่อวันพฤหัสบดีคือ การเร่งตัวขึ้นของเงินเฟ้อในช่วงหลังอาจทำให้สิ่งที่ภาคครัวเรือนและภาคธุรกิจคาดการณ์เกี่ยวกับเงินเฟ้อปรับสูงขึ้น แบบสำรวจของ University of Michigan (UoM) ในวันศุกร์เวลา 14:00 GMT จะมีตัวชี้วัดดังกล่าว โดยคาดการณ์เงินเฟ้อระยะ 1 ปีอยู่ที่ 4.6% ในเดือนกันยายน และคาดการณ์ระยะ 5 ปีอยู่ที่ 3.4%
แบบสำรวจของเฟดนิวยอร์กเองซึ่งเผยแพร่เมื่อวันพุธ ระบุว่าคาดการณ์ระยะ 1 ปีอยู่ที่ 3.9% ในเดือนกันยายน เพิ่มขึ้นจาก 3.6% ในเดือนสิงหาคม จำนวนผู้ขอรับสวัสดิการว่างงานออกมาที่ 197K ในวันพฤหัสบดี เทียบกับคาดการณ์ที่ 200K ซึ่งสอดคล้องกับมุมมองของเขาที่ว่าตลาดแรงงานยังมีเสถียรภาพ และทำให้เงินเฟ้อเป็นเหตุผลเดียวสำหรับการขึ้นดอกเบี้ยที่เร็วขึ้น
ตัวเลขคาดการณ์ระยะ 1 ปีที่สูงกว่า 4.6% คือผลลัพธ์ที่อาจผลักดันดัชนีทะลุ 102.50 ได้ ขณะที่หากออกมาอ่อนกว่านั้น ก็จะทำให้เดือนธันวาคมเป็นการประชุมเดียวที่ตลาดกำหนดราคาไว้ เป็นไปได้ที่แบบสำรวจคาดการณ์ของภาคครัวเรือนเพียงฉบับเดียวจะดึงเวลาการขึ้นดอกเบี้ยครั้งถัดไปให้เร็วขึ้นหกสัปดาห์ จากวันที่ 9 ธันวาคมมาเป็น 28 ตุลาคม ตลาดฟิวเจอร์สให้โอกาสดังกล่าวไว้ 1 ใน 5 และไม่มีสิ่งใดในสุนทรพจน์วันพฤหัสบดีที่ทำให้โอกาสนั้นเพิ่มขึ้น
ระดับสำคัญและมุมมอง
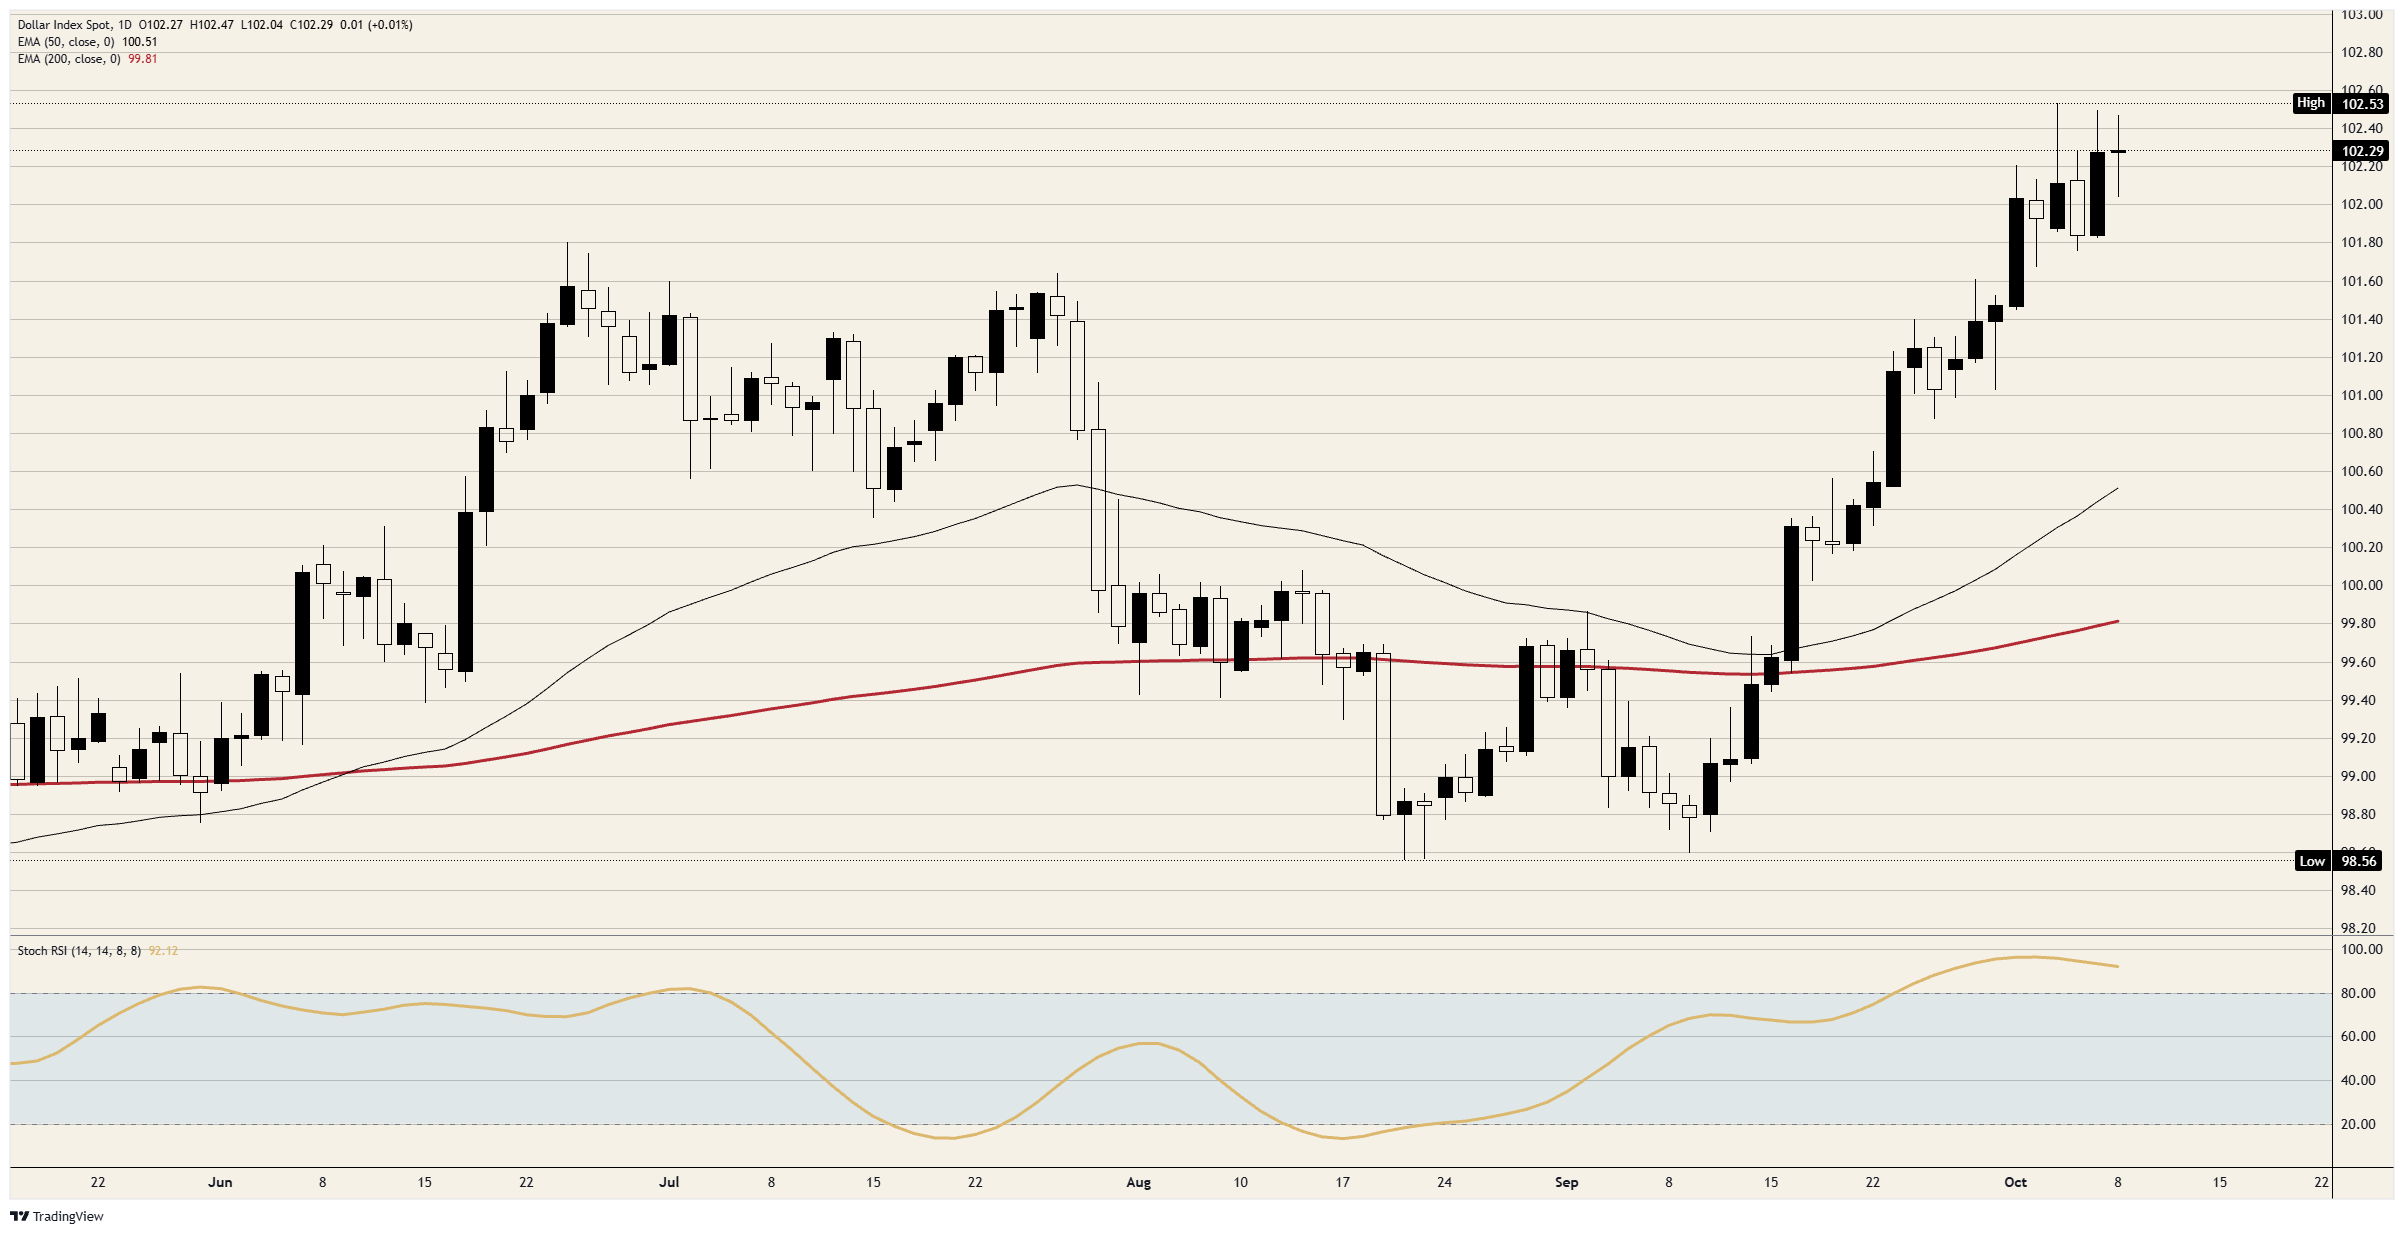
แนวต้าน: ระดับ 102.50 สกัดดัชนีไว้ในวันจันทร์ วันพุธ และวันพฤหัสบดี และจุดสูงสุดของวันจันทร์ที่อยู่เหนือระดับดังกล่าวเล็กน้อยถือเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 โดย 103.00 เป็นระดับเลขกลมถัดไปด้านบน
แนวรับ: มีแรงซื้อเข้ามาเหนือ 102.00 เล็กน้อยในช่วงที่อ่อนตัวลงวันพฤหัสบดี จุดต่ำสุดทุกครั้งนับตั้งแต่วันที่ 1 ตุลาคมยังคงยืนเหนือ 101.50 ซึ่งเป็นจุดสูงสุดของกรอบการเคลื่อนไหวช่วงปลายเดือนกันยายน
มุมมอง: เอนเอียงไปทางสถานะขาย (Short) ตราบใดที่ 102.50 ยังเป็นแนวต้าน โดยมีเป้าหมายแรกที่ 102.00 และถัดไปที่ 101.50 บนกราฟรายวัน ดัชนี Stochastic Relative Strength Index (Stoch RSI) อยู่ที่ราว 92 และกำลังปรับลดลงจากด้านบนของกรอบ การมองฝั่งขายจะผิดทางหากราคาปิดรายวันเหนือ 102.50 ซึ่งจะเปิดทางให้ 103.00 เข้ามาอยู่ในภาพ
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงิน ‘โดยพฤตินัย’ ของอีกหลายประเทศที่มีการใช้หมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก คิดเป็นสัดส่วนมากกว่า 88% ของมูลค่าการซื้อขายในตลาดแลกเปลี่ยนเงินตราต่างประเทศทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่ปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ทำให้มาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดซึ่งส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และการส่งเสริมการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะปรับขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจปรับลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นแบบแผน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันเอง (จากความกังวลเรื่องการผิดนัดของคู่สัญญา) ถือเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ นี่คือเครื่องมือหลักที่เฟดใช้ต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐเป็นหลักจากสถาบันการเงิน โดยทั่วไป QE มักทำให้ดอลลาร์สหรัฐอ่อนค่าลง
Quantitative tightening (QT) เป็นกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่ โดยปกติแล้วสิ่งนี้เป็นบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1ดอลลาร์สิงคโปร์: มีโอกาสอ่อนค่าลงเพิ่มเติมเมื่อเทียบกับดอลลาร์สหรัฐ – UOB2คาดการณ์ราคา Cardano: ADA ร่วงลงต่ำกว่า $0.25 ขณะที่การมีส่วนร่วมของนักลงทุนรายย่อยลดลง3ประธานาธิบดีทรัมป์ของสหรัฐตัดความเป็นไปได้ในการโจมตีอิหร่านก่อนการเลือกตั้งกลางเทอม ขณะที่การเจรจากลับมาเริ่มต้นอีกครั้ง4ดัชนีดอลลาร์ทรงตัว หลังผู้ว่าการเฟด Waller ไม่ระบุกรอบเวลาสำหรับการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม5น้ำมันดิบไต่ระดับสูงขึ้นอย่างค่อยเป็นค่อยไป ท่ามกลางเหตุโจมตีเรือบรรทุกน้ำมันที่ทำสถิติสูงสุดและขีปนาวุธของกลุ่มฮูตี6รายงานการประชุมของ Banxico ส่งสัญญาณความเสี่ยงด้านเงินเฟ้อขาขึ้น แม้คงอัตราดอกเบี้ยไว้ที่ 6.50%7ดอลลาร์ออสเตรเลียอ่อนค่าลง ขณะที่ท่าทีสายเหยี่ยวของเฟดและอัตราผลตอบแทนพันธบัตรสหรัฐที่อยู่ในระดับสูงยังคงหนุนดอลลาร์สหรัฐ8ปอนด์สเตอร์ลิงได้รับแรงซื้อ ขณะที่ Waller จากเฟดมองถึงการพักการปรับนโยบายในเดือนตุลาคม9คาดการณ์ราคาซิลเวอร์: XAG/USD ร่วงต่ำกว่า $60 ขณะที่แรงขายยังคงควบคุมตลาด
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmasia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด