

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ไม่ใช่ทั้งการทะลุกรอบและไม่ใช่การกลับตัว: สิ่งที่ OCBC, Commerzbank และ ING คาดการณ์ต่อดอลลาร์สหรัฐ
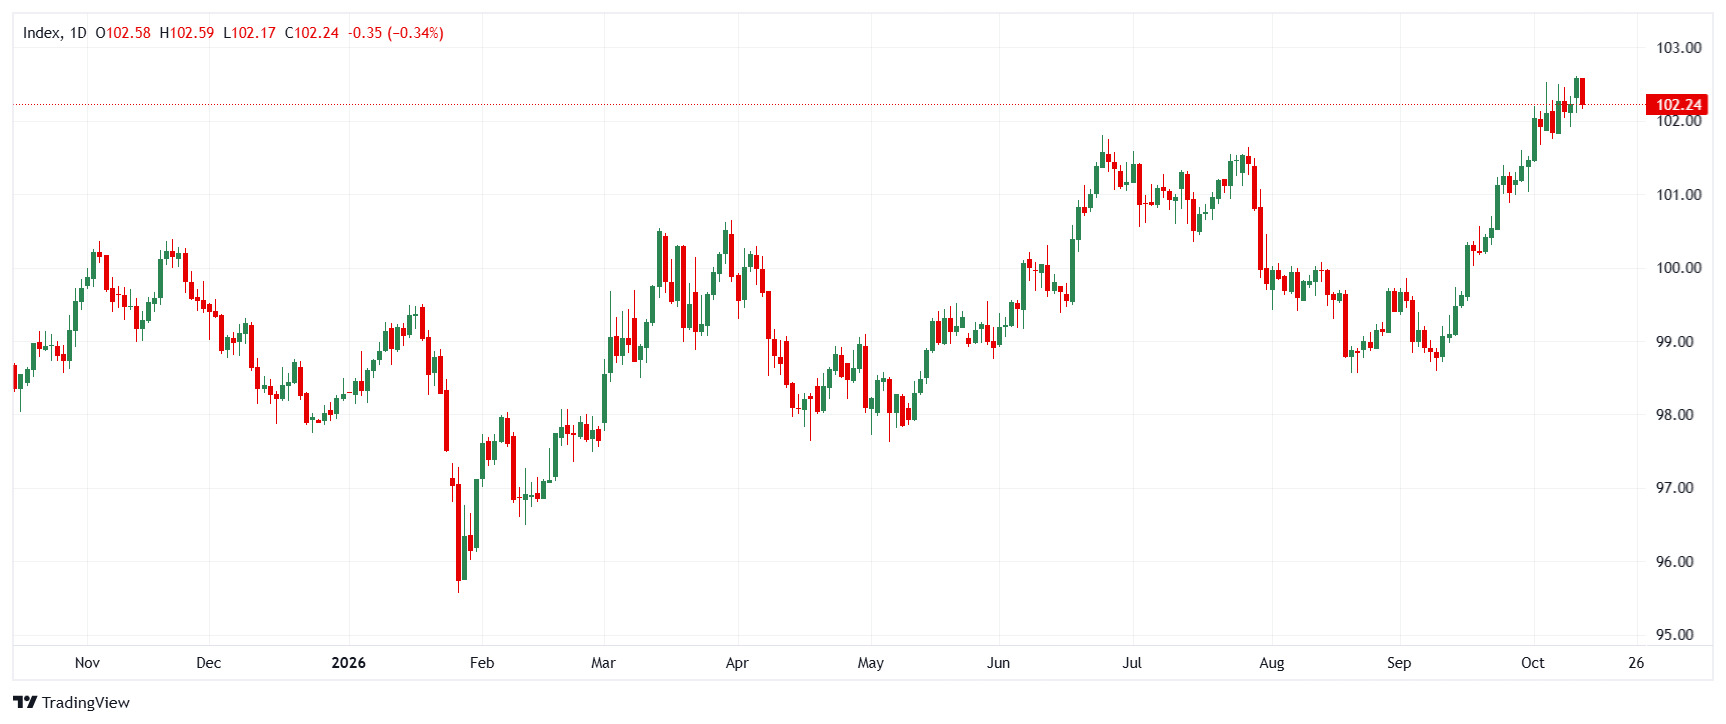
ธนาคารสามแห่งเห็นตรงกันว่า US Dollar (USD) ยังมีปัจจัยหนุนที่แข็งแกร่งในขณะนี้ แต่ไม่มีแห่งใดคาดว่าจะเกิดการทะลุกรอบอย่างชัดเจนหรือการกลับทิศรุนแรงในเร็ว ๆ นี้ OCBC, Commerzbank และ ING มองว่าปัจจัยสนับสนุนค่าเงินดอลลาร์สหรัฐมาจากราคาน้ำมันที่สูงขึ้น อัตราผลตอบแทนพันธบัตรสหรัฐที่ทรงตัวแข็งแกร่ง และการคาดการณ์ว่าเฟด (ธนาคารกลางสหรัฐ) จะคงนโยบายการเงินตึงตัวไว้นานกว่าที่คาด พวกเขายังเตือนด้วยว่าการปรับขึ้นรอบนี้เริ่มดูยืดเยื้อ และการเคลื่อนไหวครั้งใหญ่ครั้งถัดไปจะต้องมีปัจจัยกระตุ้นที่ชัดเจน บททดสอบที่ใกล้ที่สุดคือข้อมูลเงินเฟ้อดัชนีราคาผู้บริโภค (CPI) พื้นฐานของสหรัฐที่กำลังจะประกาศ
มีแรงหนุนแต่ถูกจำกัดกรอบ: ธนาคารต่าง ๆ มองการเคลื่อนไหวถัดไปของ US Dollar อย่างไร
โดยภาพรวม ธนาคารทั้งสามแห่งเห็นตรงกันว่าโอกาสอ่อนค่าของ USD ดูจำกัด แต่โอกาสแข็งค่าขึ้นก็ยังถูกจำกัดไว้ในตอนนี้ OCBC มองกรณีฐานว่า USD จะยังมีแรงหนุนที่ดีแต่เคลื่อนไหวในกรอบ และระบุว่ามีเพียงตัวเลข CPI พื้นฐานที่ออกมา 0.4% MoM หรือสูงกว่านั้นเท่านั้นที่จะเปลี่ยนมุมมองนี้ได้ Commerzbank ระบุว่าความน่าเชื่อถือของเฟด ซึ่งได้รับการตอกย้ำจากการขึ้นอัตราดอกเบี้ยเมื่อเดือนที่แล้ว คือหลักยึดสำคัญเบื้องหลังการฟื้นตัวของ US Dollar ING ยอมรับว่า USD มีมูลค่าสูงเกินไปเมื่อเทียบกับสกุลเงิน G10 ส่วนใหญ่ และสถานะการลงทุนก็อยู่ในระดับที่ยืดออกมากแล้ว แต่ยังไม่เห็นปัจจัยกระตุ้นให้เกิดการกลับทิศ
OCBC: CPI พื้นฐานคือกุญแจสู่การทะลุกรอบของ US Dollar
นักกลยุทธ์ของ OCBC
ได้แก่ Sim Moh Siong และ Christopher Wong ระบุว่า ตลาดคาดว่าเฟดจะคงอัตราดอกเบี้ยไว้ในเดือนตุลาคม ก่อนจะขึ้นดอกเบี้ย 25 เบสิสพอยต์ (bp) ในเดือนธันวาคมซึ่งตลาดได้สะท้อนไปเต็มที่แล้ว การคาดการณ์โดยเฉลี่ยชี้ว่าเงินเฟ้อทั่วไปมีแนวโน้มแข็งแกร่งขึ้นจากต้นทุนพลังงานที่สูงขึ้น ขณะที่เงินเฟ้อพื้นฐานคาดว่าจะยังอยู่ในระดับค่อนข้างควบคุมได้ การผสมผสานดังกล่าวจะทำให้ตลาดลดการคาดการณ์ต่อการคุมเข้มนโยบายเพิ่มเติม และจำกัดโอกาสที่ USD จะปรับขึ้นต่อCommerzbank: ความน่าเชื่อถือของเฟดสำคัญกว่าการเปลี่ยนแปลงแนวทางการสื่อสารของ Warsh"หากเงินเฟ้อพื้นฐานชะลอลงตามคาด ตลาดอาจลดการคาดการณ์ต่อการคุมเข้มนโยบายเพิ่มเติมของเฟดลงอีก ซึ่งจะจำกัดขอบเขตการแข็งค่าต่อของ USD ในมุมมองของเรา น่าจะต้องเห็นตัวเลข CPI พื้นฐานที่ 0.4% m/m หรือสูงกว่านั้น จึงจะเปลี่ยนการกำหนดราคาของตลาดอย่างมีนัยสำคัญ และเพิ่มน้ำหนักต่อโอกาสที่ Fed
จะดำเนินการเร็วขึ้น ก่อนหน้านั้น USD มีแนวโน้มที่จะยังได้รับแรงหนุน แต่ยังไม่ทะลุขึ้นอย่างชัดเจน"
Thu Lan Nguyen จาก
Commerzbankระบุว่า US Dollar เผชิญแรงกดดันในช่วงฤดูร้อน เมื่อ Kevin Warsh ประธานเฟด หยุดให้แนวทางที่ชัดเจนเกี่ยวกับเส้นทางของอัตราดอกเบี้ยโดยตั้งใจ การเคลื่อนไหวดังกล่าวน่าจะกระตุ้นความกังวลว่ารัฐบาลสหรัฐกำลังมีอิทธิพลต่อธนาคารกลางสหรัฐ นับจากนั้น การคาดการณ์อัตราดอกเบี้ยของสหรัฐได้ปรับสูงขึ้นอย่างชัดเจน และ US Dollar ก็ฟื้นตัว แม้ว่า Warsh จะยังไม่ได้เปลี่ยนจุดยืนเรื่องการให้แนวทางล่วงหน้า ในมุมมองของ Nguyen ค่าเงินขึ้นอยู่กับความน่าเชื่อถือของธนาคารกลางมากกว่าเครื่องมือการสื่อสารของธนาคารกลางจะเลือกใช้นโยบายที่ถูกต้องในช่วงเวลาที่สำคัญที่สุด ตลาดก็ดูพร้อมจะมองข้ามข้อเท็จจริงที่ว่าประธานเฟดยังไม่ต้องการผูกมัดกับเส้นทางอัตราดอกเบี้ยในอนาคตที่เฉพาะเจาะจง""เฟดได้ตอกย้ำความเชื่อมั่นนี้อย่างชัดเจนด้วยการขึ้นอัตราดอกเบี้ยเมื่อเดือนที่แล้ว ที่น่าสังเกตคือ Warsh เองก็สนับสนุนการตัดสินใจดังกล่าว ตราบใดที่ตลาดยังเชื่อว่า
Fed
ING: การปรับขึ้นที่ยืดเยื้อแต่ยังขาดปัจจัยกระตุ้นให้กลับทิศ
นักกลยุทธ์ของINGได้แก่ Francesco Pesole, Frantisek Taborsky และ Chris Turner ระบุว่า ราคาน้ำมันที่แข็งแกร่งขึ้นหลังจากกิจกรรมทางทหารในอ่าวเพิ่มขึ้น ช่วยพยุง USD ให้มีฐานที่มั่นคงในช่วงต้นสัปดาห์ แบบจำลองมูลค่าระยะสั้นของพวกเขาชี้ว่า US Dollar มีมูลค่าสูงเกินไปเมื่อเทียบกับทุกสกุลเงินในกลุ่ม G10 ยกเว้น British Pound (GBP) ซึ่งอยู่ที่มูลค่ายุติธรรม เมื่อคำนวณแบบถ่วงน้ำหนักเท่ากัน USD มีมูลค่าสูงเกินไป 1.1% เมื่อเทียบกับ G10 อย่างไรก็ตาม พวกเขาย้อนว่าในเดือนมีนาคม 2025 ต้องอาศัยแรงกระแทกจากกระแส Sell-America จึงจะทำให้ USD ที่อยู่ในภาวะซื้อมากเกินไปสะดุดลงได้
"จำเป็นต้องมีปัจจัยกระตุ้นที่ชัดเจนทางมหภาคหรือตลาดสำหรับการกลับทิศ และเราไม่เห็นปัจจัยดังกล่าว การคาดการณ์การคุมเข้มนโยบายของเฟดยังคงเหนียวแน่นกว่าของธนาคารกลางส่วนใหญ่อื่น ๆ ซึ่งจำกัด downside ของ USD แม้ว่าราคาน้ำมันจะปรับตัวลง ขณะเดียวกัน ความอ่อนแอทั่วทั้งตลาดพันธบัตรโลกยังคงสนับสนุนความต้องการถือครองสกุลเงินป้องกันความเสี่ยงที่มีสภาพคล่องสูง"
ข้อสรุปแนวโน้มระยะสั้นของ US Dollar ยังได้รับแรงสนับสนุน แต่การทะลุกรอบไม่ใช่กรณีฐาน ปัจจัยกระตุ้นถัดไปที่ต้องจับตาคือ CPI พื้นฐานของสหรัฐ หากตัวเลขออกมาที่หรือสูงกว่าเกณฑ์ 0.4% MoM ของ OCBC
ก็อาจทำให้ตลาดเร่งคาดการณ์การคุมเข้มนโยบายของเฟด และผลักดันให้ USD ออกจากกรอบการเคลื่อนไหวได้ ตัวเลขที่อ่อนกว่าจะจำกัดการปรับขึ้น แต่ไม่จำเป็นต้องกระตุ้นให้เกิดการกลับทิศ ในระยะถัดไปING
มองว่าการเลือกตั้งกลางเทอมของสหรัฐเป็นความเสี่ยงต่อ USD ที่ตลาดยังประเมินต่ำไปบ้าง พร้อมเสริมว่าตลาดได้สะท้อนความเป็นไปได้ที่พรรครีพับลิกันจะสูญเสียเสียงข้างมากในสภาคองเกรสมาเป็นเวลานานแล้ว และการวางสถานะเชิงป้องกันที่อาจกดดัน USD อาจยังไม่ปรากฏจนกว่าจะถึงช่วงปลายเดือนตุลาคม
(บทความนี้จัดทำขึ้นด้วยความช่วยเหลือของเครื่องมือปัญญาประดิษฐ์ และได้รับการตรวจทานโดยบรรณาธิการ ดูเพิ่มเติม)
บทความยอดนิยม
1Bitcoin ตั้งเป้าไปที่ 84,000 ดอลลาร์ ขณะที่ Strive เพิ่ม 3,311 BTC เข้าสู่คลังสำรองบริษัท2ดัชนีดอลลาร์อ่อนตัวลงจากระดับสูงสุดในรอบ 18 เดือนก่อนการประกาศ CPI ของสหรัฐ3เงินปอนด์อังกฤษกลับมามีแรงส่งใหม่ ขณะที่กรรมการสายเข้มงวดของ BoE ปูทางสู่การประกาศ CPI ของสหรัฐฯ4ไม่ใช่ทั้งการทะลุกรอบและไม่ใช่การกลับตัว: สิ่งที่ OCBC, Commerzbank และ ING คาดการณ์ต่อดอลลาร์สหรัฐ5ดอลลาร์ไต้หวัน: การคุมเข้มนโยบายการเงินและการฟื้นตัวของตลาดที่อยู่อาศัย – DBS6ยูโรได้แรงหนุนจากดอลลาร์สหรัฐที่อ่อนค่าลง ขณะที่ความเสี่ยงด้านการคลังของฝรั่งเศสยังคงอยู่7ปอนด์อังกฤษ: โมเมนตัมขาขึ้นเริ่มก่อตัวเมื่อเทียบกับยูโร – Societe Generale8ดอลลาร์แคนาดา: ปรับตัวขึ้นเล็กน้อยเมื่อเทียบกับดอลลาร์สหรัฐ - Scotiabank9ดอลลาร์ออสเตรเลีย: จับตาแนวรับสำคัญที่ 0.6935 เมื่อเทียบกับดอลลาร์สหรัฐ – UOB
ราคาแบบเรียลไทม์

ทุกอย่างเกี่ยวกับ FOREX
ความหมายของ Margin Call: คืออะไร อะไรเป็นตัวกระตุ้น และจะหลีกเลี่ยงได้อย่างไร
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmasia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด