

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์สหรัฐทรงตัวหลังการกล่าวสุนทรพจน์เชิงสายเหยี่ยวสองครั้ง
- DXY ทรงตัวอยู่เหนือ 99.00 เล็กน้อย ไม่เปลี่ยนแปลงในกรอบแคบที่สุดในรอบหลายสัปดาห์
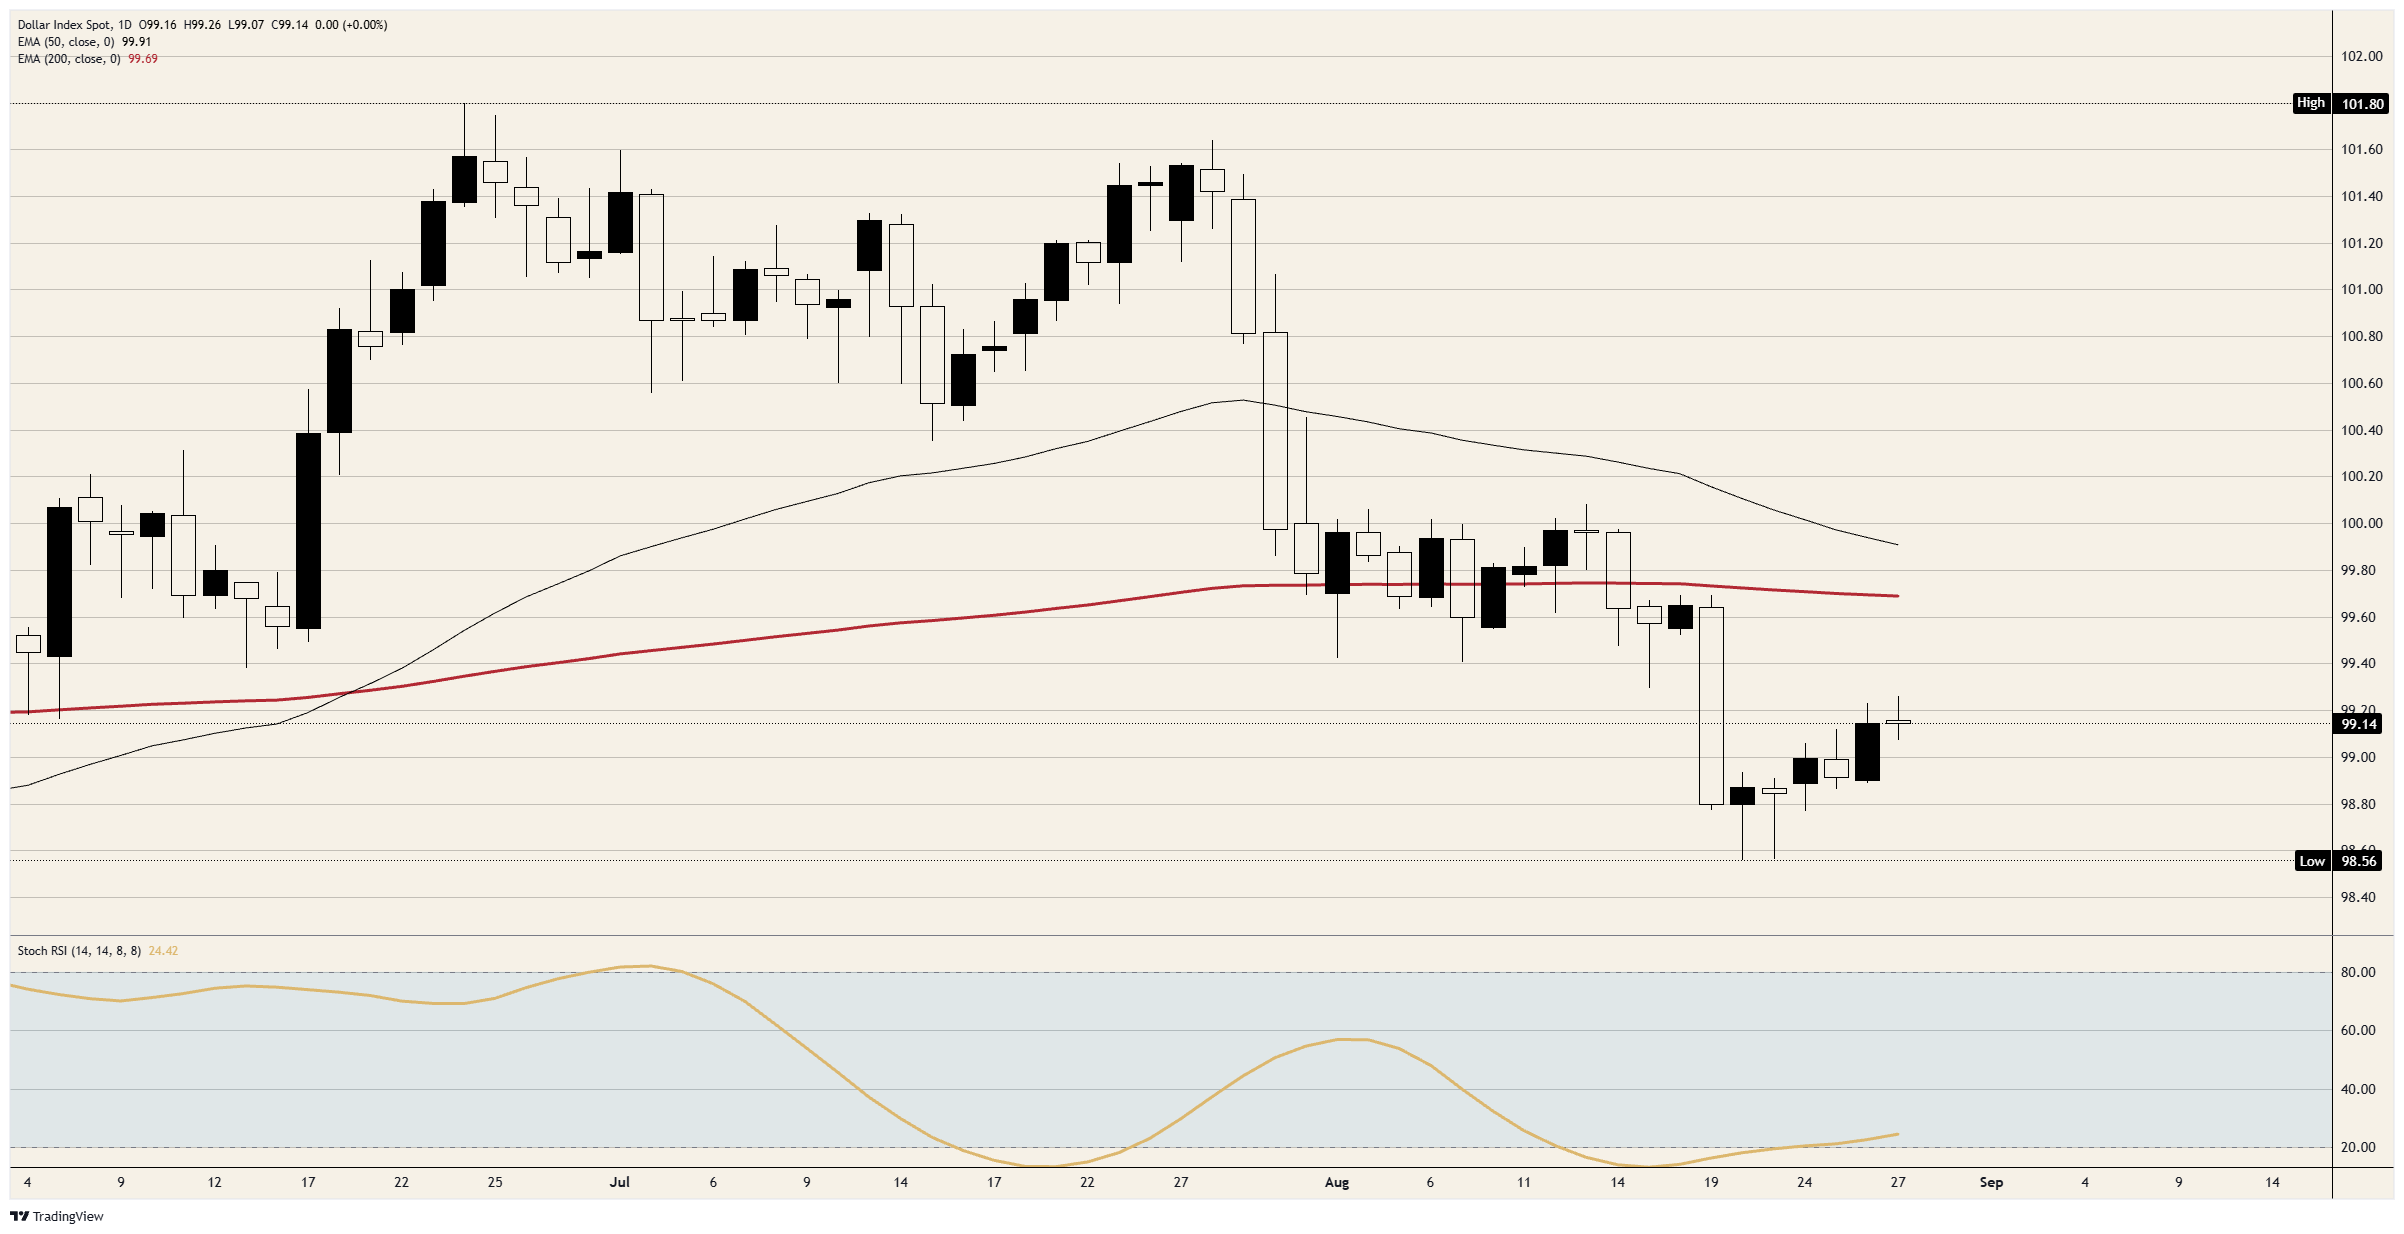
- ราคาสปอตอยู่ต่ำกว่าจุดสูงสุดเดือนมิถุนายน 2.6% โดยมีเส้นค่าเฉลี่ยเคลื่อนที่ทั้งสองเส้นอยู่เหนือราคา
- สุนทรพจน์หลักที่ Jackson Hole เวลา 14:00 GMT วันศุกร์ เป็นข้อความที่เตรียมไว้ล่วงหน้า และไม่มีช่วงถามตอบ
ดัชนีดอลลาร์สหรัฐซื้อขายอยู่เหนือ 99.00 เล็กน้อยในวันพฤหัสบดี โดยไม่เปลี่ยนแปลงจากช่วงก่อนหน้า ภายในกรอบการเคลื่อนไหวที่แคบไม่ถึงหนึ่งในห้าของจุด ระดับดังกล่าวอยู่ต่ำกว่าจุดสูงสุดเดือนมิถุนายนซึ่งอยู่ต่ำกว่า 102.00 เล็กน้อยราว 2.6% และยังต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล 50 วัน (EMA) ที่ขยับอยู่แถว 100.00 และเส้น 200 วันที่ทรงตัวใกล้ 99.75 ก่อนตลาดนิวยอร์กเปิด มีผู้กำหนดนโยบายสามรายจาก Jackson Hole ออกมาให้ความเห็น โดยสองรายถูกมองว่ามีน้ำเสียงสายเหยี่ยวตามปฏิทิน และไม่มีรายใดทำให้ตะกร้าสกุลเงินนี้ขยับแม้แต่น้อย
ถูกขายทั้งเมื่อผลออกมาสายเหยี่ยว และถูกขายทั้งเมื่อผลออกมาสายพิราบ
การตัดสินใจเมื่อวันที่ 29 กรกฎาคมเป็นผลลัพธ์ที่สายเหยี่ยวที่สุดภายใต้การดำรงตำแหน่งประธานคนนี้ โดยเป็นการคงอัตราดอกเบี้ยติดต่อกันเป็นครั้งที่ห้า ด้วยมติ 9 ต่อ 3 และเป็นครั้งแรกของวาระนี้ที่มีเสียงคัดค้านทั้งหมดจากประธานธนาคารกลางภูมิภาคที่ต้องการให้ปรับขึ้นทันที 0.25% นี่คือความประหลาดใจเชิงบวกต่อค่าเงินตามตำรา ดัชนีร่วงเกือบ 1.7 จุดในช่วงการซื้อขายถัดมา จากต่ำกว่า 101.50 เล็กน้อยลงสู่บริเวณ 99.75 ซึ่งถือเป็นการเคลื่อนไหวรายวันที่มากที่สุดอย่างทิ้งห่างในช่วงฤดูร้อน และตลอดหนึ่งเดือนหลังจากนั้นก็ยังไม่ฟื้นกลับแม้แต่น้อย
รอบวันที่ 19 สิงหาคมเคลื่อนไหวไปในทิศทางตรงกันข้าม แต่ให้ผลลัพธ์แบบเดียวกัน กระทรวงการคลังสหรัฐเพิ่มเพดานการซื้อคืนพันธบัตรระยะยาวเป็นสองเท่า อัตราผลตอบแทนพันธบัตรอายุ 30 ปีลดลงมากกว่า 9 เบสิสพอยต์ และดัชนีก็ร่วงอีกครั้งในวันถัดมาไปอยู่เหนือ 98.50 เล็กน้อย ซึ่งอ่อนแอที่สุดนับตั้งแต่เดือนพฤษภาคม อัตราผลตอบแทนที่สูงขึ้นไม่ได้หนุนสกุลเงินนี้ และการผ่อนคลายของอัตราผลตอบแทนก็ไม่ได้หนุนเช่นกัน ซึ่งตัดความเป็นไปได้ที่เส้นทางดอกเบี้ยจะเป็นสิ่งที่ตลาดกำลังซื้อขายอยู่
ผู้ขายพันธบัตรก็คือผู้ขายสกุลเงิน
สิ่งที่ผลักดันฝั่งระยะยาวคืออัตราผลตอบแทนที่แท้จริง ไม่ใช่ส่วนชดเชยเงินเฟ้อ จากการเพิ่มขึ้น 67 เบสิสพอยต์ของพันธบัตรอายุ 30 ปีระหว่างปลายเดือนกุมภาพันธ์ถึงกลางเดือนสิงหาคม มี 63 เบสิสพอยต์ที่เป็นผลตอบแทนที่แท้จริง และเพียง 4 เบสิสพอยต์ที่เป็น breakeven ดังนั้นราว 94% ของการเคลื่อนไหวนี้คือราคาของเงินทุน อัตราผลตอบแทนที่แท้จริงที่เพิ่มขึ้นควรเป็นเหตุผลด้าน carry ที่ชัดเจนที่สุดที่สกุลเงินหนึ่งจะได้รับ และสกุลเงินนี้ก็ได้รับสิ่งนั้นมาตลอดหกเดือน
กระแสเงินทุนอธิบายได้ว่าทำไมสิ่งนี้จึงไม่ส่งผล เดือนมิถุนายน การถือครองพันธบัตรรัฐบาลสหรัฐของต่างชาติลดลง 72.1 พันล้านดอลลาร์ โดยญี่ปุ่นลดลง 26.4 พันล้านดอลลาร์ระหว่างการปกป้องสกุลเงินของตนเอง และจีนลดลง 25.9 พันล้านดอลลาร์ คิดเป็นเกือบสามในสี่ของการลดลงจากผู้ถือครองเพียงสองราย ผู้ถือครองต่างชาติที่ขายพันธบัตรแล้วนำเงินกลับประเทศ จะทำให้อัตราผลตอบแทนสูงขึ้นและขายดอลลาร์ไปพร้อมกันในธุรกรรมเดียว ตามตรรกะนี้ อัตราผลตอบแทนจึงเป็นเบี้ยที่ถูกเรียกเก็บ มากกว่าจะเป็น carry ที่ถูกเสนอ และสกุลเงินนี้อยู่ในฝั่งที่ต้องจ่าย
อีกด้านของตะกร้าก็ไม่ได้ช่วยอะไร
ดัชนีนี้เป็นตะกร้าสกุลเงินก่อนที่จะเป็นมุมมองต่อดอลลาร์ และยูโรมีน้ำหนักเกือบ 58% ของดัชนี ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) รวมของยูโรโซนออกมาที่ 52.1 ในเดือนสิงหาคม ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนพฤศจิกายน ขณะที่ธนาคารกลางยุโรป (ECB) ได้ปรับอัตราดอกเบี้ยเงินฝากขึ้นไปที่ 2.25% แล้ว และยังไม่แสดงสัญญาณว่าจะถอยกลับ เยนมีน้ำหนักเกือบ 14% และตลาดสวอปให้น้ำหนักราว 80% ต่อโอกาสที่ธนาคารกลางญี่ปุ่นจะขึ้นดอกเบี้ยในวันที่ 18 กันยายน
ดังนั้น สองสกุลเงินที่มีน้ำหนักมากที่สุดในดัชนีต่างอยู่ภายใต้ธนาคารกลางที่ยังเอนเอียงไปทางคุมเข้มนโยบาย ขณะที่การคุมเข้มของเฟดเองกลับถูกดำเนินการผ่านตลาดพันธบัตร แล้วถูกย้อนกลับบางส่วนโดยหน่วยงานการคลัง คณะกรรมการที่ไม่ยอมขยับ และผู้ออกตราสารที่เข้ามาแทรกเมื่อใดก็ตามที่ตลาดเป็นฝ่ายทำหน้าที่นั้น เป็นส่วนผสมที่ไม่ดีสำหรับฝั่งตัวหารของคู่สกุลเงิน นี่คือแรงกดดันเชิงโครงสร้างที่ไม่มีสุนทรพจน์ใดเพียงครั้งเดียวจะแก้ได้
วันศุกร์มีสองปัจจัยสำคัญเกิดขึ้นในนาทีเดียวกัน
วันศุกร์เวลา 14:00 GMT จะมีสุนทรพจน์หลักครั้งแรกของประธานเฟดที่ Jackson Hole ซึ่งจะกล่าวตามข้อความที่เตรียมไว้โดยไม่มีช่วงถามตอบ และเกิดขึ้นภายใต้ธีมของงานสัมมนาที่เน้นนวัตกรรมทางการเงินด้านระบบการชำระเงิน มากกว่าจะเป็นเส้นทางนโยบาย ในเวลาเดียวกันจะมีการเผยแพร่ประมาณการเบื้องต้นของการปรับทบทวนเกณฑ์มาตรฐานประจำปีของแบบสำรวจ establishment survey ซึ่งเป็นกระบวนการที่เคยหักจำนวนการจ้างงานออก 818K และต่อมา 911K ในสองรอบก่อนหน้า ขณะที่ Chicago PMI จะประกาศเวลา 13:45 GMT โดยตลาดคาดที่ 57 จากเดิม 57.6 และตัวเลขสุดท้ายของ Michigan เดือนสิงหาคมจะตามมาเวลา 14:00 โดยความเชื่อมั่นผู้บริโภคอยู่ที่ 51 และคาดการณ์อยู่ที่ 50.6 ซึ่งทั้งสองตัวเลขตรงกับค่าประมาณเบื้องต้น
สถานะการลงทุนก่อนเข้าสู่เหตุการณ์นี้เอนเอียงไปทางน้ำเสียงเป็นกลาง และการกำหนดราคาจากแหล่งข้อมูลบนเว็บบ่งชี้ว่าโอกาสขึ้นดอกเบี้ยในเดือนกันยายนอยู่ที่ประมาณหนึ่งในสาม ความเสี่ยงไม่ใช่ว่าสุนทรพจน์หลักจะออกมาสายเหยี่ยวหรือสายพิราบ แต่คือการที่เนื้อหาจะพูดถึงโครงสร้างระบบการชำระเงินและไม่พูดอะไรเลยเกี่ยวกับคำถามที่สกุลเงินนี้กำลังถามจริง ๆ นั่นคือ ใครเป็นผู้กำหนดราคาของตราสารหนี้สหรัฐระยะยาว เมื่อคณะกรรมการปฏิเสธที่จะทำ และผู้ออกตราสารกลับอาสาเข้ามาทำเอง
ระดับราคา
แนวต้าน: โซนเส้นค่าเฉลี่ยเคลื่อนที่ระหว่าง 99.75 ถึงระดับจิตวิทยา 100.00 เป็นแนวกั้นแรก และยังเป็นฐานราคาที่หลุดลงไปเมื่อวันที่ 19 สิงหาคม ดังนั้นหากกลับขึ้นไปยืนได้ จะเท่ากับลบการร่วงทั้งหมดจากประเด็นซื้อคืนพันธบัตร เหนือขึ้นไปคือฐานกรอบเดือนกรกฎาคมใกล้ 100.50 และจุดสูงสุดเดือนมิถุนายนที่ต่ำกว่า 102.00 เล็กน้อย
แนวรับ: ระดับจิตวิทยา 99.00 เป็นเส้นแรกในระยะใกล้ จากนั้นคือเหนือ 98.50 เล็กน้อยซึ่งเป็นจุดต่ำสุดของวันที่ 20 สิงหาคม และต่ำกว่านั้นไม่มีโครงสร้างสำคัญจนกว่าจะถึงฐานในช่วงฤดูใบไม้ผลิ
มุมมอง: ขาลงตราบใดที่โซน 99.75 ถึง 100.00 ยังเป็นแนวต้าน ดัชนี Stochastic Relative Strength Index (Stoch RSI) รายวันใกล้ 24 กำลังพลิกขึ้นจากภาวะขายมากเกินไป ซึ่งสะท้อนการรีบาวด์มากกว่าการสร้างฐาน ขณะที่เส้น EMA 50 วันกำลังโค้งลงเข้าหาเส้น 200 วัน มุมมองนี้จะถูกลบล้างหากราคาปิดรายวันเหนือ 100.00
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงิน ‘โดยพฤตินัย’ ของอีกหลายประเทศที่มีการใช้หมุนเวียนควบคู่ไปกับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก คิดเป็นมากกว่า 88% ของมูลค่าการซื้อขายในตลาดฟอเร็กซ์ทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่เงินปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ทำให้มาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ คือการรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะปรับขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจปรับลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์สหรัฐ
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นแบบแผน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันเอง (จากความกลัวความเสี่ยงที่คู่สัญญาจะผิดนัด) ถือเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ มันเป็นอาวุธหลักของเฟดในการต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นระหว่างวิกฤตการเงินครั้งใหญ่ในปี 2008 โดยเกี่ยวข้องกับการที่เฟดพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐเป็นหลักจากสถาบันการเงิน โดยทั่วไป QE มักทำให้ดอลลาร์สหรัฐอ่อนค่าลง
การคุมเข้มเชิงปริมาณ (QT) คือกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่ โดยทั่วไปแล้วมักเป็นปัจจัยบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1ตลาดฟอเร็กซ์วันนี้: ตลาดหันจับตาถ้อยแถลงเจ้าหน้าที่ ECB และเงินเฟ้อเยอรมนี2ราคาทองคำดิ่งลงใกล้ 4,000 ดอลลาร์ หลังเงินเฟ้อสหรัฐที่ร้อนแรงดันอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐทะลุ 5%3คาดการณ์ราคาโลหะเงิน: XAG/USD ร่วงลง หลัง CPI สหรัฐสูงกว่าคาด4เงินเยนอ่อนค่าหลัง CPI สหรัฐฯ สูงกว่าคาด และเจ้าหน้าที่เฟดสนับสนุนการขึ้นดอกเบี้ยเพิ่มเติม5โลแกนแห่งเฟดคาดขึ้นดอกเบี้ยอีก 2 ครั้ง พร้อมส่งสัญญาณคุมเข้มนโยบายเร็วขึ้นในฤดูหนาว6แนวโน้มบิตคอยน์เทียบทองคำ: BTC และ XAU ย่อตัวลง ขณะเงินเฟ้อสหรัฐฯ เพิ่มขึ้นในเดือนตุลาคม7นาเกลแห่ง ECB ชี้ชัดควรขึ้นดอกเบี้ยเดือนธันวาคม แม้แรงกดดันด้านพลังงานบรรเทาลง8ปอนด์อังกฤษร่วงต่ำกว่า 1.34 หลัง CPI สูงกว่าคาด เพิ่มโอกาสที่เฟดจะขึ้นดอกเบี้ย 50 เบสิสพอยต์9ดอลลาร์แคนาดาเผชิญแรงกดดัน หลัง CPI สหรัฐฯ ตอกย้ำแนวโน้มเฟดคงนโยบายการเงินเข้มงวด



เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmasia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด