

Giao dịch
Khám phá đa dạng thị trường với mức giá cạnh tranh, thanh khoản sâu và các công cụ giao dịch tiên tiến.
Tìm hiểu thêm 
Nền tảng
Giao dịch mượt mà với nền tảng mạnh mẽ của TMGM, được xây dựng để đảm bảo tốc độ, độ chính xác và trải nghiệm giao dịch vượt trội.
Tìm hiểu thêm Nền tảng Giao dịch
Công cụ Giao dịch
Học viện
Học các kiến thức cơ bản về giao dịch với các tài nguyên thân thiện cho người mới bắt đầu, bao gồm hướng dẫn, hội thảo trực tuyến và nhận định thị trường.
Tìm hiểu thêm Học viện TMGM
Tin tức & Phân tích
Nhận cập nhật thị trường theo thời gian thực và phân tích chuyên gia để luôn dẫn đầu các cơ hội giao dịch
Tìm hiểu thêm Tin tức & Phân tích
Giới thiệu
Tìm hiểu điều gì làm nên sự khác biệt của TMGM — sự hiện diện toàn cầu, sức mạnh quy định và cam kết đổi mới trong giao dịch.
Tìm hiểu thêm Tại sao chọn TMGM
Cục Dự trữ Liên bang Mỹ dự kiến giữ nguyên lãi suất bất chấp lạm phát dai dẳng
- Cục Dự trữ Liên bang Mỹ được kỳ vọng rộng rãi sẽ giữ nguyên lãi suất sau cuộc họp tháng 10.
- Thị trường đánh giá khả năng tăng lãi suất vào tháng 12 là cao.
- Phát biểu của Chủ tịch Fed Warsh tại cuộc họp báo có thể khiến đồng đô la Mỹ biến động mạnh hơn.
Cục Dự trữ Liên bang Mỹ (Fed) sẽ công bố quyết định lãi suất vào thứ Tư, sau một cuộc họp quan trọng nữa có thể cung cấp những thông tin then chốt về triển vọng chính sách tiền tệ của ngân hàng trung ương này trong giai đoạn cuối năm.
Thị trường nhìn chung kỳ vọng Ủy ban Thị trường Mở Liên bang (FOMC) sẽ giữ nguyên lãi suất chính sách trong biên độ 3,75%-4% sau đợt tăng 25 điểm cơ bản (bps) được công bố vào tháng 9.
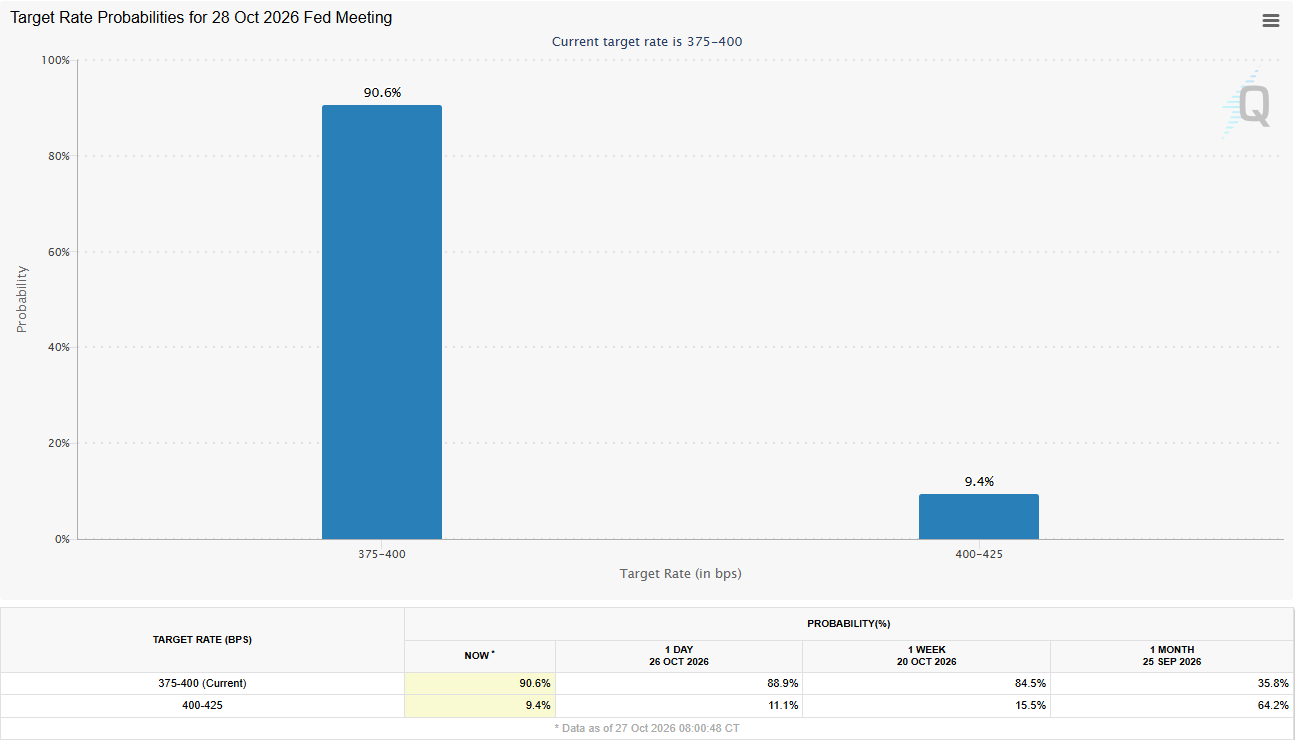
Quyết định này gần như đã được phản ánh đầy đủ vào giá thị trường, khi công cụ CME FedWatch cho thấy xác suất chi phí đi vay tăng chỉ khoảng 9%. Vì vậy, những bình luận của Chủ tịch Fed Kevin Warsh tại cuộc họp báo sau cuộc họp có thể cung cấp các tín hiệu quan trọng về triển vọng lãi suất và chi phối giá trị đồng đô la Mỹ (USD).
Phát biểu tại một sự kiện của Quỹ Tiền tệ Quốc tế (IMF) hồi đầu tháng, ông Warsh tái khẳng định Fed vẫn tập trung vào việc duy trì ổn định giá cả, nhưng nói thêm rằng ông không ủng hộ việc “định đoạt trước kết quả các cuộc họp”. Chính bình luận này đã khiến các nhà đầu tư gần như loại bỏ khả năng tăng lãi suất vào tháng 10, mặc dù Chỉ số giá tiêu dùng (CPI) tháng 9 của Mỹ cao hơn dự kiến, với tỷ lệ lạm phát toàn phần so với cùng kỳ năm trước tăng từ 3,4% lên 3,7%.
Các nhà kinh tế tại Deutsche Bank lưu ý rằng khi khả năng điều chỉnh lãi suất tại cuộc họp sắp tới phần lớn đã bị loại trừ, sự chú ý của thị trường sẽ chuyển sang giọng điệu truyền thông chính sách. Họ nhận định: “Do đó, tâm điểm sẽ là cuộc họp báo của Chủ tịch Warsh và cách Fed cân nhắc giữa lạm phát vẫn ở mức cao, tăng trưởng vững chắc với việc các điều kiện tài chính gần đây thắt chặt hơn.” Theo họ, thông điệp chính sách sẽ được đánh giá dựa trên mức độ thuyết phục trong việc Fed thừa nhận áp lực giá cả dai dẳng và hoạt động kinh tế mạnh mẽ, đồng thời đề cập đến tác động của các điều kiện thị trường thắt chặt hơn đối với triển vọng chung.
Khi nào Fed công bố quyết định lãi suất và quyết định này có thể tác động thế nào đến EUR/USD?
Fed dự kiến công bố quyết định lãi suất và Tuyên bố Chính sách Tiền tệ vào thứ Tư lúc 18:00 GMT. Sau đó, cuộc họp báo của Chủ tịch Fed Kevin Warsh sẽ bắt đầu lúc 18:30 GMT.
Vào tháng 9, bản Tóm tắt Dự báo Kinh tế (SEP) cập nhật cho thấy 12 trong số 18 quan chức dự kiến sẽ có thêm một đợt tăng lãi suất 25 điểm cơ bản (bps) trong năm nay, trong khi bốn thành viên dự báo hai đợt tăng và hai thành viên dự báo không tăng thêm.
Vào tháng 6, biểu đồ chấm, một thành phần của SEP thể hiện dự báo lãi suất của các nhà hoạch định chính sách, cho thấy các dự báo chỉ hàm ý mức tăng 25 bps vào năm 2026, tiếp theo là đợt giảm 25 bps vào năm 2027 và thêm một đợt giảm 25 bps vào năm 2028.
Theo công cụ CME FedWatch, xác suất lãi suất chính sách giữ nguyên vào cuối năm chỉ khoảng 17%. Cách thị trường định giá như vậy cho thấy USD còn dư địa tăng trở lại nếu ông Warsh đưa ra quan điểm trái với những bình luận trước đó tại sự kiện IMF và phát tín hiệu tăng lãi suất vào tháng 12, viện dẫn lạm phát dai dẳng ở mức cao. Trong kịch bản này, EUR/USD có thể chịu áp lực giảm ngay sau thông tin. Tuy nhiên, cần lưu ý rằng Ngân hàng Trung ương châu Âu (ECB) cũng sẽ công bố quyết định chính sách vào thứ Năm. Do đó, đà giảm tiềm tàng của cặp tiền do giọng điệu cứng rắn của Fed có thể tạm dừng trước sự kiện của ECB.
Các nhà phân tích tại MUFG/BTMU nhấn mạnh rằng “phải đến ngày 9 tháng 12 mới diễn ra cuộc họp FOMC cuối cùng trong năm”, đồng thời lưu ý rằng “các dấu hiệu cho thấy điều kiện tài chính thắt chặt hơn tiếp tục gia tăng”, nên “chắc chắn có khả năng kỳ vọng Fed tăng lãi suất vào tháng 12 sẽ hạ nhiệt”. Theo họ, “việc ông Warsh có sẵn sàng phát tín hiệu rằng Fed vẫn đi theo lộ trình được thể hiện qua biểu đồ chấm hay không sẽ rất quan trọng”. MUFG/BTMU nói thêm rằng “trong bối cảnh điều kiện tài chính thắt chặt và thị trường trái phiếu châu Âu biến động, chúng tôi cho rằng đồng đô la sẽ tiếp tục được hỗ trợ và cán cân rủi ro vẫn nghiêng về phía tăng giá”.
Ngược lại, đồng bạc xanh có thể suy yếu so với các đồng tiền chủ chốt khác nếu Chủ tịch Fed Warsh xem nhẹ diễn biến lạm phát và không phát tín hiệu tăng lãi suất vào tháng 12. Nếu ông Warsh nhắc lại rằng ông sẽ không định đoạt trước kết quả cuộc họp cuối cùng trong năm, các nhà đầu tư có thể chưa phản ánh đầy đủ khả năng tăng lãi suất vào giá, qua đó giúp EUR/USD nhích lên. Dù vậy, những người tham gia thị trường khó có thể loại trừ khả năng này trừ khi dữ liệu lạm phát cải thiện đáng kể hoặc báo cáo việc làm rất tồi tệ.
Bà Thu Lan Nguyen của Commerzbank chỉ ra rằng khả năng trụ vững gần đây của EUR/USD đang che giấu một diễn biến cơ bản đáng lo ngại hơn đối với đồng tiền chung. Bà lưu ý rằng “kỳ vọng lạm phát ngắn hạn tại khu vực đồng euro đã tăng mạnh hơn tại Mỹ”, nhưng “kỳ vọng lạm phát cao hơn hiện không đi kèm với sự điều chỉnh tương ứng trong kỳ vọng về chênh lệch lãi suất”. Theo Commerzbank, sự lệch pha này “về nguyên tắc là một tín hiệu tiêu cực đối với đồng euro”, vì điều đó cho thấy thị trường chưa phản ánh vào giá mức độ thắt chặt chính sách đủ lớn để đối phó với sự gia tăng kỳ vọng lạm phát tại khu vực đồng euro, có thể khiến đồng tiền này dễ chịu áp lực nếu tâm lý thị trường đảo chiều.
Eren Sengezer, Trưởng nhóm phân tích phiên châu Âu tại FXStreet, đưa ra triển vọng kỹ thuật ngắn hạn cho EUR/USD:
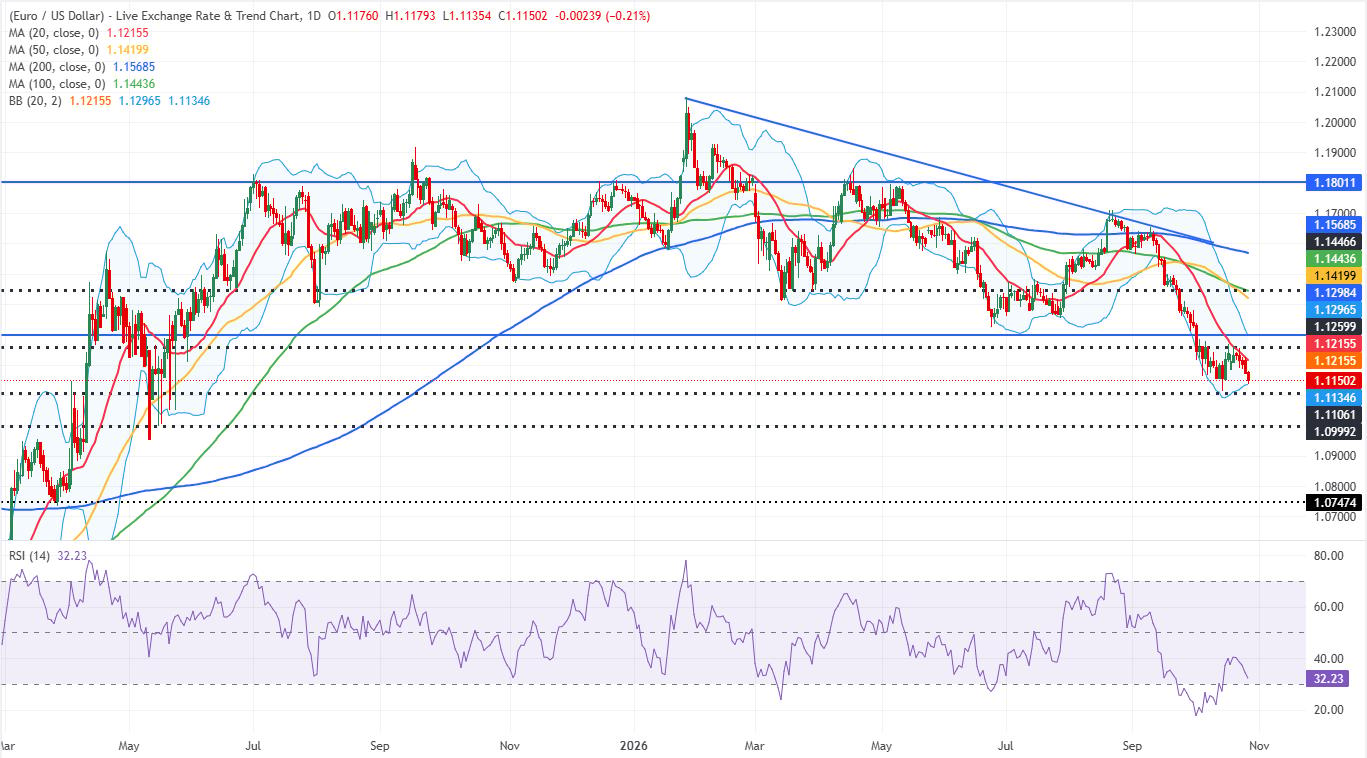
“Triển vọng kỹ thuật ngắn hạn của EUR/USD cho thấy xu hướng thiên về giảm giá khi cặp tiền vẫn nằm trong nửa dưới của dải Bollinger trên biểu đồ ngày và Chỉ số Sức mạnh Tương đối (RSI) duy trì thấp hơn nhiều so với ngưỡng 40. Ở chiều giảm, vùng 1.1130-1.1100 (biên dưới dải Bollinger, mức hỗ trợ tĩnh) là hỗ trợ gần nhất, trước mức 1.1000 (ngưỡng tâm lý, mức hỗ trợ tĩnh). Nếu mức hỗ trợ sau bị phá vỡ, giá có thể giảm sâu hơn về 1.0750 (mức hỗ trợ tĩnh). Nếu RSI trên biểu đồ ngày rơi vào vùng quá bán dưới 30 và EUR/USD duy trì dưới biên dưới dải Bollinger, nhà đầu tư có thể chờ một nhịp điều chỉnh kỹ thuật trước khi đặt cược vào đà giảm kéo dài.”
“Ở chiều tăng, vùng kháng cự trung gian nằm tại 1.1260 - 1.1300 (mức kháng cự tĩnh, biên trên dải Bollinger). Nếu cặp tiền có thể ổn định trên vùng này, các đường trung bình động giản đơn 50 ngày và 100 ngày trong vùng 1.1420-1.1440 có thể trở thành rào cản khó vượt qua tiếp theo.”
Các câu hỏi thường gặp về Fed
Chính sách tiền tệ tại Mỹ do Cục Dự trữ Liên bang (Fed) định hình. Fed có hai nhiệm vụ: duy trì ổn định giá cả và thúc đẩy toàn dụng lao động. Công cụ chính để đạt được các mục tiêu này là điều chỉnh lãi suất. Khi giá cả tăng quá nhanh và lạm phát vượt mục tiêu 2% của Fed, cơ quan này tăng lãi suất, khiến chi phí đi vay trên toàn nền kinh tế tăng lên. Điều này giúp đồng đô la Mỹ (USD) mạnh lên vì Mỹ trở thành điểm đến hấp dẫn hơn để các nhà đầu tư quốc tế gửi gắm nguồn vốn. Khi lạm phát xuống dưới 2% hoặc tỷ lệ thất nghiệp quá cao, Fed có thể hạ lãi suất để khuyến khích vay vốn, qua đó gây áp lực lên đồng bạc xanh.
Cục Dự trữ Liên bang (Fed) tổ chức tám cuộc họp chính sách mỗi năm, trong đó Ủy ban Thị trường Mở Liên bang (FOMC) đánh giá các điều kiện kinh tế và đưa ra quyết định chính sách tiền tệ. FOMC có sự tham gia của mười hai quan chức Fed, gồm bảy thành viên Hội đồng Thống đốc, Chủ tịch Ngân hàng Dự trữ Liên bang New York và bốn trong số mười một chủ tịch Ngân hàng Dự trữ Liên bang khu vực còn lại, những người luân phiên đảm nhiệm nhiệm kỳ một năm.
Trong những tình huống cực đoan, Cục Dự trữ Liên bang có thể sử dụng chính sách gọi là nới lỏng định lượng (QE). QE là quá trình Fed tăng mạnh dòng tín dụng trong một hệ thống tài chính đang bị đình trệ. Đây là biện pháp chính sách phi truyền thống được sử dụng trong các cuộc khủng hoảng hoặc khi lạm phát cực kỳ thấp. Đây từng là công cụ được Fed ưu tiên sử dụng trong cuộc Đại khủng hoảng tài chính năm 2008. Chính sách này bao gồm việc Fed in thêm đô la và dùng số tiền đó để mua trái phiếu có chất lượng tín dụng cao từ các tổ chức tài chính. QE thường khiến đồng đô la Mỹ suy yếu.
Thắt chặt định lượng (QT) là quá trình ngược lại với QE, trong đó Cục Dự trữ Liên bang ngừng mua trái phiếu từ các tổ chức tài chính và không tái đầu tư tiền gốc thu về từ các trái phiếu đang nắm giữ khi đáo hạn để mua trái phiếu mới. Chính sách này thường có tác động tích cực đến giá trị đồng đô la Mỹ.
BÀI VIẾT PHỔ BIẾN
1Đô la Úc: Dư địa tăng hướng tới ngưỡng cản 0,7060 so với đô la Mỹ – UOB2Đô la Canada chật vật tìm đà tăng dù BoC nâng lãi suất3Vương quốc Anh: Rủi ro tài khóa vẫn hiện hữu bất chấp ngân sách trung lập - Deutsche Bank4Đô la Mỹ: Fed tạm dừng điều chỉnh lãi suất, rủi ro trong tháng 12 vẫn hiện hữu – BBH5Euro nhích lên so với CAD khi BoC tăng lãi suất đúng kỳ vọng, tâm điểm chuyển sang ECB6Cục Dự trữ Liên bang Mỹ: Nhiều khả năng giữ nguyên lãi suất trong tháng 10, dự kiến tăng lãi suất vào tháng 12 - ABN AMRO7Đô la New Zealand: RBNZ trì hoãn tăng lãi suất khi áp lực lạm phát gia tăng – Standard Chartered8Euro ổn định gần mức thấp nhất trong 17 tháng trước quyết định lãi suất của Fed9Cục Dự trữ Liên bang Mỹ dự kiến giữ nguyên lãi suất bất chấp lạm phát dai dẳng
GIÁ TRỰC TIẾP

Bắt đầu ngay!
Đăng ký và truy cập Thị trường Toàn cầu trong vòng chưa đầy 3 phút

Kết nối với chúng tôi









Liên hệ
Điện thoại: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Website: https://www.tmgmasia.com



Thông tin được cung cấp trên trang web này chỉ mang tính chất chung và không cấu thành lời khuyên tài chính cá nhân. Trước khi hành động dựa trên bất kỳ thông tin nào trên trang web này, bạn nên cân nhắc mức độ phù hợp của thông tin đó với mục tiêu, tình hình tài chính và nhu cầu của mình. Đầu tư vào CFD và Hợp đồng Ký quỹ FX tiềm ẩn rủi ro đáng kể và không phù hợp với tất cả nhà đầu tư. Bạn có thể mất nhiều hơn khoản tiền nạp ban đầu của mình. Bạn không sở hữu hoặc có bất kỳ quyền lợi nào đối với tài sản cơ sở. Chúng tôi khuyến nghị bạn tìm kiếm tư vấn độc lập và đảm bảo rằng bạn hiểu đầy đủ các rủi ro liên quan trước khi giao dịch. Điều quan trọng là bạn phải đọc và cân nhắc tài liệu công bố thông tin trước khi mua bất kỳ sản phẩm nào được liệt kê trên trang web. Thông tin và quảng cáo được cung cấp trên trang web này không nhằm mục đích sử dụng bởi bất kỳ cá nhân nào tại bất kỳ quốc gia hoặc khu vực pháp lý nào mà việc sử dụng đó sẽ trái với luật pháp và quy định địa phương. Các Sản phẩm và Dịch vụ được cung cấp trên trang web này không dành cho cư dân Hoa Kỳ, Malaysia và Thái Lan.
TMGM được ủy quyền và quản lý tại nhiều khu vực pháp lý khác nhau.
Trademax Australia Limited, giao dịch dưới tên TMGM, được quản lý bởi Ủy ban Chứng khoán và Đầu tư Úc (ASIC), AFSL số 436416 và có trụ sở tại Tầng 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, giao dịch dưới tên TMGM, được ủy quyền và quản lý bởi Ủy ban Dịch vụ Tài chính Vanuatu (VFSC), số đăng ký 40356 và được đăng ký tại 1276, Kumul Highway, Port Vila, Vanuatu, Cộng hòa Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, hoạt động dưới tên TMGM, được ủy quyền và điều chỉnh bởi Cơ quan Dịch vụ Tài chính (FSA) của Seychelles, với số giấy phép SD224. Công ty đăng ký tại Văn phòng số 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, giao dịch dưới tên TMGM, được ủy quyền và quản lý bởi Ủy ban Dịch vụ Tài chính, Mauritius (FSC) với giấy phép số GB22201012, và được đăng ký tại 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Bản quyền © TMGM. Tất cả quyền được bảo lưu