

Giao dịch
Khám phá đa dạng thị trường với mức giá cạnh tranh, thanh khoản sâu và các công cụ giao dịch tiên tiến.
Tìm hiểu thêm 
Nền tảng
Giao dịch mượt mà với nền tảng mạnh mẽ của TMGM, được xây dựng để đảm bảo tốc độ, độ chính xác và trải nghiệm giao dịch vượt trội.
Tìm hiểu thêm Nền tảng Giao dịch
Công cụ Giao dịch
Học viện
Học các kiến thức cơ bản về giao dịch với các tài nguyên thân thiện cho người mới bắt đầu, bao gồm hướng dẫn, hội thảo trực tuyến và nhận định thị trường.
Tìm hiểu thêm Học viện TMGM
Tin tức & Phân tích
Nhận cập nhật thị trường theo thời gian thực và phân tích chuyên gia để luôn dẫn đầu các cơ hội giao dịch
Tìm hiểu thêm Tin tức & Phân tích
Giới thiệu
Tìm hiểu điều gì làm nên sự khác biệt của TMGM — sự hiện diện toàn cầu, sức mạnh quy định và cam kết đổi mới trong giao dịch.
Tìm hiểu thêm Tại sao chọn TMGM
Giá sản xuất tăng 6,3%. Giá tiêu dùng chỉ tăng 3,7%. Biểu đồ này cho thấy ai đang gánh phần chênh lệch
Chỉ số giá sản xuất tăng 6,3% trong 12 tháng tính đến tháng 9, trong khi Chỉ số giá tiêu dùng tăng 3,7%, tạo ra khoảng cách lớn nhất kể từ năm 2022. Trong S&P 500, các doanh nghiệp năng lượng và công nghệ hưởng phần chênh lệch, những doanh nghiệp còn lại phải gánh chịu, và đến lượt người mua sắm vào năm 2027.
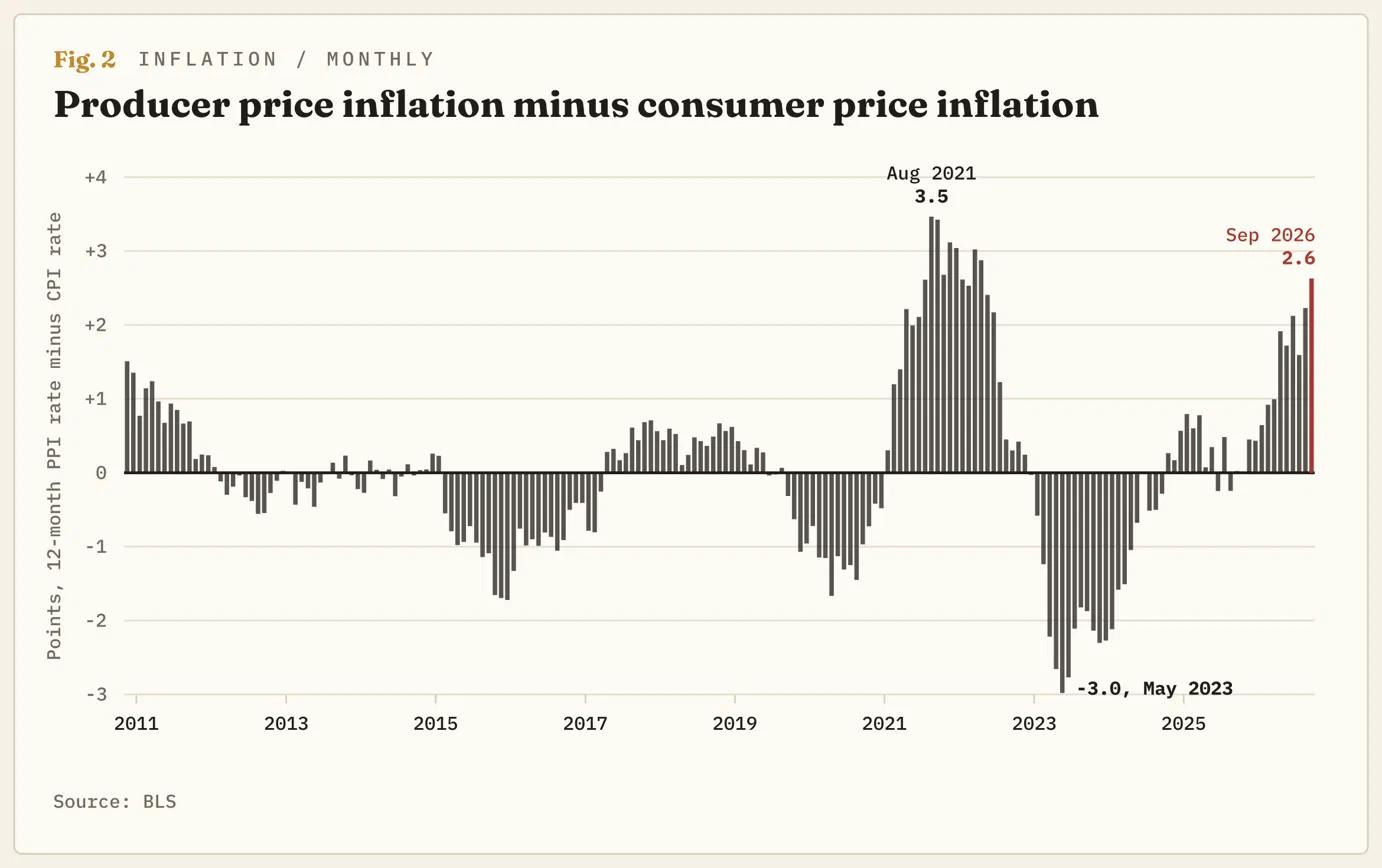
Cục Thống kê Lao động Mỹ (BLS) công bố hai số liệu lạm phát mỗi tháng, và trong tháng 9, hai chỉ số này đã phân kỳ. Chỉ số giá sản xuất (PPI) đo lường mức giá mà các doanh nghiệp Mỹ nhận được từ những gì họ bán ra, và chỉ số này tăng 6,3% so với cùng kỳ năm trước, mức tăng mạnh nhất kể từ tháng 12/2022. Chỉ số giá tiêu dùng (CPI) đo lường mức giá mà các hộ gia đình phải trả, và chỉ số này tăng 3,7%. Khoảng cách 2,6 điểm phần trăm là mức lớn thứ tám trong 16 năm PPI được công bố theo phương pháp hiện hành. Cả bảy tháng có khoảng cách lớn hơn đều nằm trong giai đoạn từ tháng 8/2021 đến tháng 4/2022.
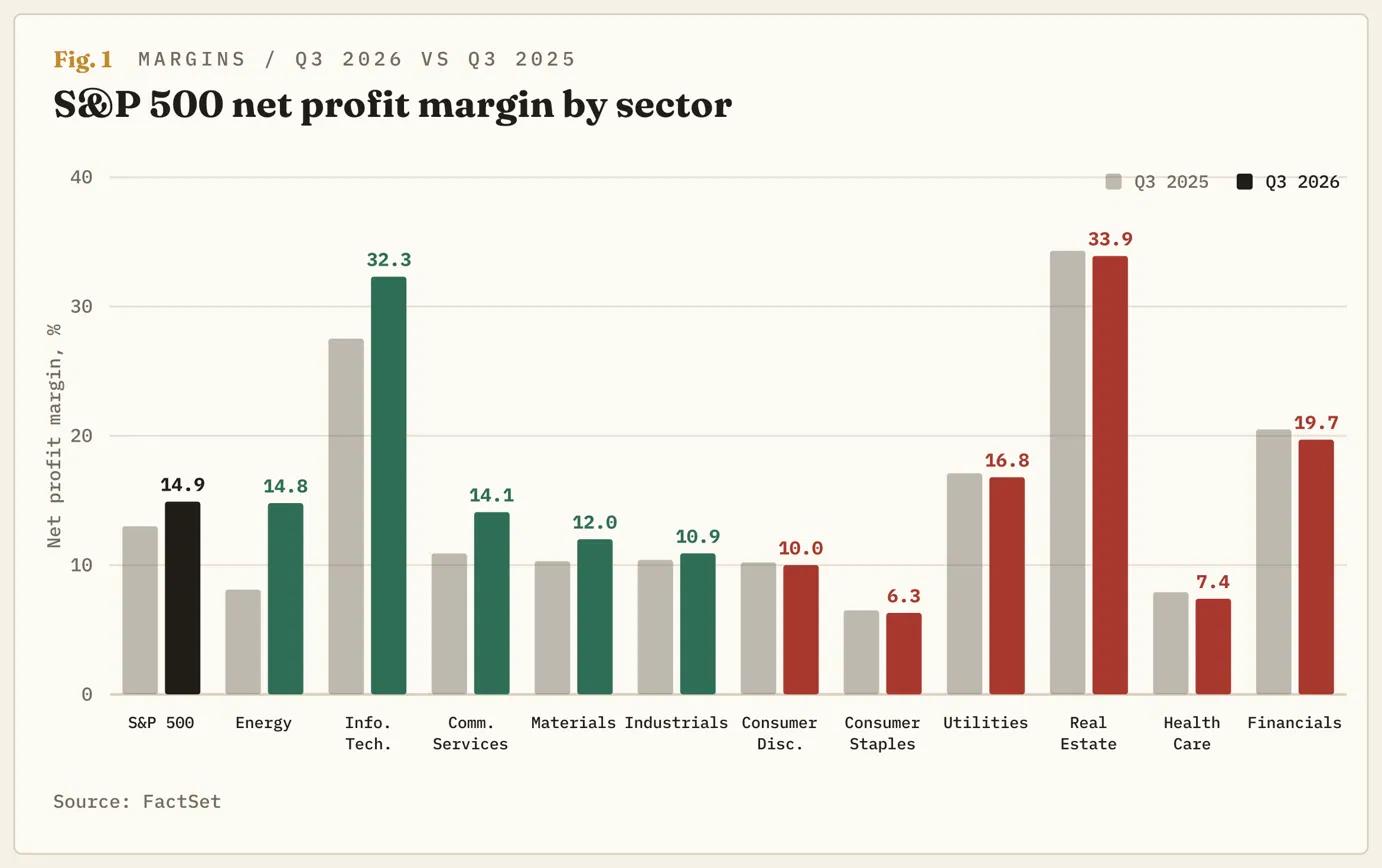
S&P 500 lập kỷ lục vào ngày 6/10 và hiện giao dịch thấp hơn mức đó khoảng 2%. Số liệu tổng hợp của FactSet, gồm một phần đã được báo cáo và một phần ước tính, cho thấy các doanh nghiệp trong chỉ số giữ lại 14,9 xu lợi nhuận trên mỗi USD doanh thu trong quý này, tương đương biên lợi nhuận cao thứ hai kể từ khi FactSet bắt đầu thống kê vào năm 2009. Hai điều này cùng đúng vì chỉ số bao gồm cả những doanh nghiệp được hưởng mức tăng giá 6,3% lẫn những doanh nghiệp phải trả mức tăng đó. Các doanh nghiệp công bố kết quả trong tuần này đã bắt đầu cho biết họ thuộc phía nào.
Mức bình quân được nâng đỡ bởi hai ngành
Một phần khoảng cách đến từ cách tính. Hai chỉ số sử dụng các nhóm hàng hóa, dịch vụ và quyền số khác nhau: nhà ở chiếm một phần ba CPI nhưng không được đo lường trong PPI, còn giá sản xuất năng lượng tăng 10,8% chỉ riêng trong tháng 9. Phần còn lại là dòng tiền chuyển từ các doanh nghiệp mua nhiên liệu, nhựa nguyên liệu và dịch vụ vận tải hàng hóa sang các doanh nghiệp bán những mặt hàng, dịch vụ đó, và S&P 500 có cả hai phía của giao dịch.
Theo FactSet, biên lợi nhuận của ngành năng lượng đạt 14,8%, so với 8,1% một năm trước, khi giá dầu bình quân trong quý đạt 85,68 USD/thùng, tăng từ 64,97 USD/thùng, còn lợi nhuận tăng 127,6%. Biên lợi nhuận ngành công nghệ thông tin tăng từ 27,5% lên 32,3%. Sáu trong số 11 ngành ghi nhận biên lợi nhuận thấp hơn cùng kỳ năm trước, bao gồm hàng tiêu dùng thiết yếu, chăm sóc sức khỏe và hàng tiêu dùng không thiết yếu. Trên toàn chỉ số, 48% doanh nghiệp kiếm được ít lợi nhuận hơn trên mỗi USD doanh thu so với một năm trước, nhưng biên lợi nhuận chung của chỉ số vẫn tăng gần hai điểm phần trăm. Mức kỷ lục 17% được xác lập trong quý kết thúc vào tháng 6 có tính cả các khoản lãi trên sổ sách từ phần vốn góp của Alphabet (GOOG, GOOGL) và Amazon (AMZN) tại Anthropic. Hai mức biên lợi nhuận cao nhất kể từ năm 2009 xuất hiện trong hai quý liên tiếp, một nhờ định giá của một công ty AI và một nhờ cuộc chiến tàu chở dầu.
Lần trước, người mua sắm phải trả thêm nhưng biên lợi nhuận vẫn giảm
Khoảng cách này từng lớn hơn hiện tại trong bảy tháng thuộc năm 2021 và 2022, đạt đỉnh 3,5 điểm phần trăm vào tháng 8/2021. Biên lợi nhuận của chỉ số đạt kỷ lục 13,1% trong quý kết thúc vào tháng 6/2021, khi khoảng cách đang nới rộng tới mức đỉnh đó. Sáu quý sau, biên lợi nhuận còn 11,2%, thấp nhất kể từ năm 2020. Trong quý kết thúc vào tháng 12/2022, tám trong số 11 ngành ghi nhận biên lợi nhuận thấp hơn cùng kỳ năm trước. Biên lợi nhuận ngành năng lượng tăng từ 9,3% lên 12,9%, và hiện ngành này đang lặp lại diễn biến đó từ một nền cao hơn.
Khoảng cách thu hẹp khi chỉ số phía dưới tăng lên. CPI chạm 9% vào tháng 6/2022 khi các doanh nghiệp chuyển chi phí sang khách hàng, nhưng biên lợi nhuận vẫn giảm. Giá sản xuất duy trì mức tăng từ 10% trở lên trong tám tháng, và giá bán lẻ chỉ bắt kịp sau khi đà tăng đó chấm dứt. S&P 500 giảm khoảng 25% từ đỉnh tháng 1/2022 xuống đáy tháng 10/2022. Điểm khác biệt hiện nay là Cục Dự trữ Liên bang Mỹ (Fed), cơ quan đã nâng lãi suất từ 0% lên trên 4% trong đợt giảm đó và bước vào giai đoạn này với lãi suất gần 4%, sau khi tăng lãi suất vào ngày 16/9.
Xà phòng, thuốc lá và xe bán tải
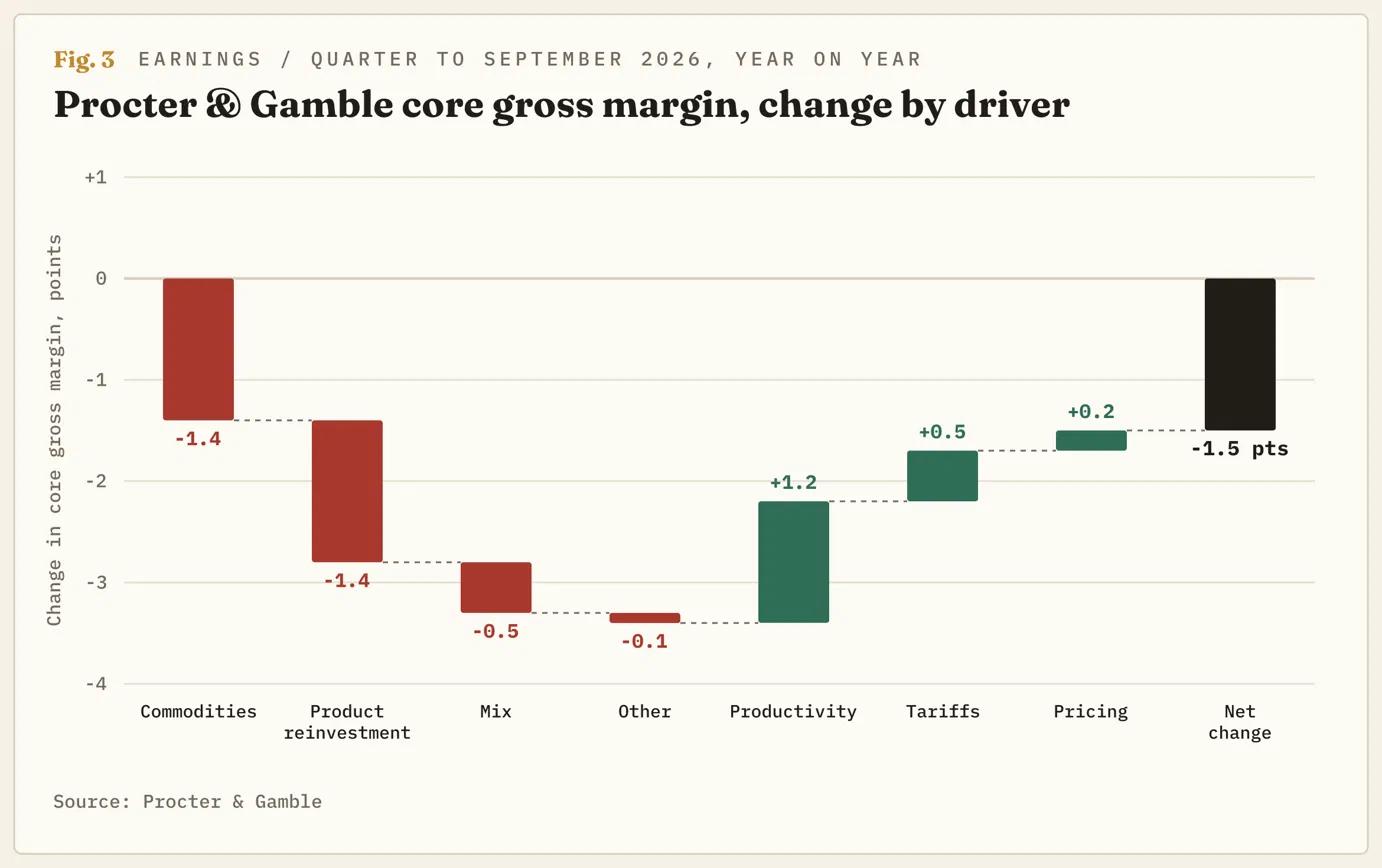
Procter & Gamble (PG), nhà sản xuất hàng gia dụng lớn nhất trong chỉ số, hôm thứ Năm công bố doanh thu trong quý kết thúc vào tháng 9 tăng 4%. Trong đó, sản lượng bán tăng đóng góp 2,4 điểm phần trăm và giá bán tăng đóng góp 0,4 điểm phần trăm. Biên lợi nhuận gộp, tức phần doanh thu còn lại sau khi trừ chi phí sản xuất sản phẩm, giảm 1,5 điểm phần trăm: chi phí hàng hóa nguyên liệu làm giảm 1,4 điểm phần trăm, còn việc điều chỉnh giá giúp bù lại 0,2 điểm phần trăm. Công ty hiện dự kiến chi phí nguyên liệu thô, năng lượng và vận tải hàng hóa sẽ gây tác động sau thuế 1,4 tỷ USD trong năm tài chính này, tăng so với ước tính 1 tỷ USD hồi tháng 7, với giả định giá dầu Brent duy trì ở 100 USD. Giám đốc tài chính Andre Schulten cho biết việc bù đắp khoản này “sẽ đòi hỏi năng suất ở mức kỷ lục”, rằng “yếu tố thứ hai là định giá đi đôi với đổi mới” và “yếu tố thứ ba ở đây là thời gian”.
Ngành hàng tiêu dùng thiết yếu trong chỉ số, với biên lợi nhuận 6,3%, giảm từ 6,5% một năm trước, cũng đang làm điều tương tự: bán nhiều hơn với giá không đổi trong khi chi phí tăng. Philip Morris International (PM) tăng giá thuốc lá 8,9%, duy trì lượng thuốc lá xuất bán ngang với một năm trước và tăng lợi nhuận gộp 6,7%. Đó là sức mạnh định giá khi sản phẩm là nicotine. General Motors (GM) ước tính chi phí hàng hóa nguyên liệu, vận tải hàng hóa và chip nhớ năm nay ở mức khoảng 2 tỷ USD, đồng thời nâng biên lợi nhuận tại Bắc Mỹ thêm 2,5 điểm phần trăm nhờ mức giá bán xe bán tải. Bên nào không làm được như hai doanh nghiệp này sẽ phải gánh phần chênh lệch. Trong báo cáo PPI tháng 9, chỉ số biên lợi nhuận bán lẻ xăng giảm 30,3% trong khi giá xăng tăng 20,3%. Đây là dòng số liệu duy nhất trong báo cáo mà phần chênh lệch bị nuốt chửng theo đúng nghĩa đen.
Thời gian là yếu tố thứ ba
Chi phí hàng hóa nguyên liệu của Procter & Gamble tương đương 5% lợi nhuận trong quý vừa công bố và 8% tính cho cả năm. Ba quý còn lại sẽ phải gánh phần chi phí này lớn hơn quý đầu tiên. Việc điều chỉnh giá để bù đắp khoản đó “thường được thực hiện cùng thời điểm sắp xếp lại các mô-đun trưng bày”, tức những đợt nhà bán lẻ bố trí lại kệ hàng, nên mức tăng giá sẽ được phản ánh vào CPI trong năm 2027. Schulten cho biết “không có cách nào bù đắp áp lực chi phí hàng hóa nguyên liệu ở mức này mà không điều chỉnh giá” và “nhìn chung, toàn ngành đang tăng giá”. Ông cũng phát đi thông điệp tương tự khi nói: “Tôi không thể công bố việc điều chỉnh giá, và tôi sẽ không công bố việc điều chỉnh giá dưới bất kỳ hình thức nào.”
Các nhà phân tích dự báo lợi nhuận của S&P 500 tăng 16% trong năm 2027 trên nền doanh thu tăng 9,5%, hàm ý biên lợi nhuận đang tiếp tục mở rộng. Các nhà sản xuất xà phòng, thuốc lá và xe bán tải trong chỉ số cho biết năm mới bắt đầu với chi phí cao hơn năm trước. Với mức định giá gấp 19 lần lợi nhuận dự phóng trong 12 tháng tới, chỉ số rẻ hơn đôi chút so với mức bình quân 5 năm, vì vậy rủi ro nằm ở dự báo lợi nhuận chứ không phải mức giá phải trả cho khoản lợi nhuận đó. Fed họp vào ngày 28/10, và phần lớn thành viên ủy ban đã công khai dự kiến sẽ có thêm một đợt tăng lãi suất trước cuối năm. Những mức giá có hiệu lực trong năm 2027 sẽ tác động đến CPI, chỉ số mà Fed đang tăng lãi suất để kiềm chế, trong khi mốc thời gian duy nhất các doanh nghiệp sẵn sàng đưa ra là đợt sắp xếp lại kệ hàng tiếp theo.
Bản đồ kỹ thuật
S&P 500 đã đánh mất khoảng một nửa mức tăng từ đáy tháng 9 lên kỷ lục ngày 6/10. Chỉ số đang giao dịch ngay dưới đường trung bình động 50 ngày, lần thứ hai kể từ tháng 9. Chỉ số sức mạnh tương đối ngẫu nhiên (Stoch RSI) trên khung ngày, một thước đo động lượng, đã quay đầu giảm từ gần mức 70 trước khi các kết quả kinh doanh trong tuần được công bố, nên nhịp điều chỉnh đã diễn ra trước khi Procter & Gamble báo cáo. Mô hình kể từ đáy tháng 3 là chuỗi đáy sau cao hơn đáy trước, nằm trên đường trung bình động 50 ngày đang đi lên và dưới ngưỡng trần 7.800, vốn chỉ bị vượt qua trong lần lập kỷ lục. Mốc then chốt là 7.700, vì đường trung bình động 50 ngày nằm tại đó.
Xu hướng nghiêng về giảm nếu giá đóng cửa dưới 7.700. Mốc kiểm định đầu tiên là 7.500, đáy tháng 9 và cũng là đáy cao dần cuối cùng trong chuỗi. Một phiên đóng cửa dưới mức này sẽ tạo ra đáy sau thấp hơn đáy trước đầu tiên kể từ tháng 3. Đường trung bình động 200 ngày gần 7.300 là nơi kịch bản năm 2022, với sáu quý biên lợi nhuận thu hẹp, trở thành kịch bản cơ sở trên biểu đồ thay vì chỉ là một tiền lệ. Kịch bản này bị bác bỏ nếu giá đóng cửa ngày trở lại trên 7.800. Điều đó có nghĩa nhà đầu tư đang trả tiền cho biên lợi nhuận của ngành năng lượng và công nghệ, đồng thời bỏ qua chín ngành còn lại. Hoặc đó là do giá dầu giảm, khiến khoảng cách thu hẹp từ phía trên và giảm chi phí cho các doanh nghiệp hàng tiêu dùng trước khi làm giảm lợi nhuận của ngành năng lượng. CPI tháng 10 sẽ được công bố vào ngày 10/11 và PPI vào ngày 13/11, và khoảng cách thu hẹp từ phía trên là kịch bản mà chỉ số có thể chịu được.
BÀI VIẾT PHỔ BIẾN
1Ngân hàng Trung ương châu Âu: Thắt chặt dần dần báo hiệu khả năng tăng lãi suất vào tháng 12 – Rabobank2Thị trường ngoại hối hôm nay: Đến ngày công bố các chỉ số PMI!3Đô la New Zealand giảm giá khi lạm phát hạ nhiệt trong quý III4Rupiah Indonesia: Phối hợp chính sách hỗ trợ đồng nội tệ, thách thức vẫn còn – Commerzbank5Giá sản xuất tăng 6,3%. Giá tiêu dùng chỉ tăng 3,7%. Biểu đồ này cho thấy ai đang gánh phần chênh lệch6Đô la Singapore: Thiên hướng tăng giá trong biên độ hẹp so với đô la Mỹ – UOB7Ngân hàng Trung ương châu Âu: Phát tín hiệu tăng lãi suất vào tháng 12 trong khi thị trường định giá quá cao lộ trình lãi suất – Nomura8Bảng Anh giảm từ mốc 1,34 khi căng thẳng liên quan đến Iran thúc đẩy nhu cầu USD9Yên Nhật tăng vọt khi tâm lý né tránh rủi ro thúc đẩy nhu cầu trú ẩn an toàn
GIÁ TRỰC TIẾP


Bắt đầu ngay!
Đăng ký và truy cập Thị trường Toàn cầu trong vòng chưa đầy 3 phút

Kết nối với chúng tôi









Liên hệ
Điện thoại: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Website: https://www.tmgmasia.com



Thông tin được cung cấp trên trang web này chỉ mang tính chất chung và không cấu thành lời khuyên tài chính cá nhân. Trước khi hành động dựa trên bất kỳ thông tin nào trên trang web này, bạn nên cân nhắc mức độ phù hợp của thông tin đó với mục tiêu, tình hình tài chính và nhu cầu của mình. Đầu tư vào CFD và Hợp đồng Ký quỹ FX tiềm ẩn rủi ro đáng kể và không phù hợp với tất cả nhà đầu tư. Bạn có thể mất nhiều hơn khoản tiền nạp ban đầu của mình. Bạn không sở hữu hoặc có bất kỳ quyền lợi nào đối với tài sản cơ sở. Chúng tôi khuyến nghị bạn tìm kiếm tư vấn độc lập và đảm bảo rằng bạn hiểu đầy đủ các rủi ro liên quan trước khi giao dịch. Điều quan trọng là bạn phải đọc và cân nhắc tài liệu công bố thông tin trước khi mua bất kỳ sản phẩm nào được liệt kê trên trang web. Thông tin và quảng cáo được cung cấp trên trang web này không nhằm mục đích sử dụng bởi bất kỳ cá nhân nào tại bất kỳ quốc gia hoặc khu vực pháp lý nào mà việc sử dụng đó sẽ trái với luật pháp và quy định địa phương. Các Sản phẩm và Dịch vụ được cung cấp trên trang web này không dành cho cư dân Hoa Kỳ, Malaysia và Thái Lan.
TMGM được ủy quyền và quản lý tại nhiều khu vực pháp lý khác nhau.
Trademax Australia Limited, giao dịch dưới tên TMGM, được quản lý bởi Ủy ban Chứng khoán và Đầu tư Úc (ASIC), AFSL số 436416 và có trụ sở tại Tầng 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, giao dịch dưới tên TMGM, được ủy quyền và quản lý bởi Ủy ban Dịch vụ Tài chính Vanuatu (VFSC), số đăng ký 40356 và được đăng ký tại 1276, Kumul Highway, Port Vila, Vanuatu, Cộng hòa Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, hoạt động dưới tên TMGM, được ủy quyền và điều chỉnh bởi Cơ quan Dịch vụ Tài chính (FSA) của Seychelles, với số giấy phép SD224. Công ty đăng ký tại Văn phòng số 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, giao dịch dưới tên TMGM, được ủy quyền và quản lý bởi Ủy ban Dịch vụ Tài chính, Mauritius (FSC) với giấy phép số GB22201012, và được đăng ký tại 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Bản quyền © TMGM. Tất cả quyền được bảo lưu