

由於聯準會鷹派人士持續支撐美元買盤,金價回落
- 黃金自 4,383 美元回落,因美元在聯準會會後延續反彈。
- 聯準會官員強化緊縮傾向,限制黃金反彈空間。
- ADP、PMI 與聯準會官員談話將左右黃金下一步走勢。
黃金價格週一下跌,跌幅超過 0.6%,延續上週美國聯邦準備理事會(Fed)升息後的走勢。此次 25 個基點的升息最初推動美國債券殖利率走高,但儘管美債殖利率在後段回落,美元指數(DXY)週一仍收復部分失地。XAU/USD 週一報 4,350 美元,此前一度觸及接近 4,383 美元。
XAU/USD 回落,因重新升溫的緊縮預期蓋過較疲弱的美債殖利率
本週初,這種黃色金屬承受壓力,而市場情緒儘管在聯準會決議後仍保持樂觀。由於市場預期美國央行將進一步緊縮政策,美元仍獲支撐;而聯準會主席 Kevin Warsh 與美國總統 Donald Trump 關係更為密切,也使聯準會在此次決議後重新獲得部分公信力。
衡量美元兌其他六種貨幣表現的美元指數(DXY)上漲 0.2%,報 100.42。
由於市場預期美國與伊朗之間的外交進展,油價走低;此前美國總統 Trump 表示願意與預計將於本週出席聯合國大會的伊朗總統會面。
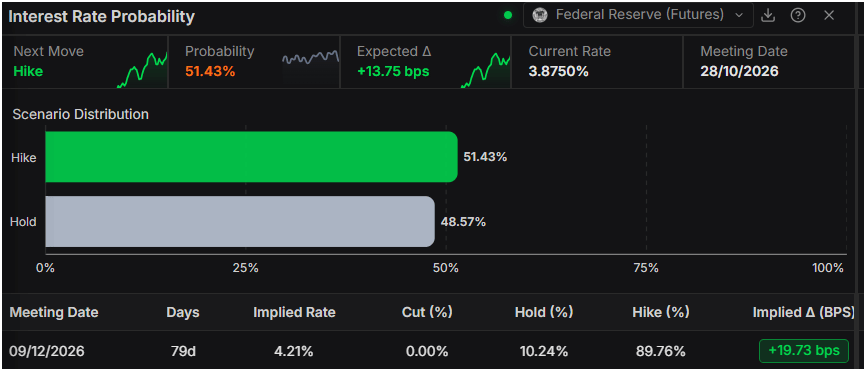
除此之外,美國公債殖利率仍維持低迷,但儘管黃金與美債殖利率通常呈反向關係,金價卻未能上漲。即便如此,貨幣市場似乎仍相信聯準會將在年底前升息,交易員預期至少還有 33 個基點的緊縮空間。
聯準會官員密集發聲
聖路易聯邦準備銀行總裁 Alberto Musalem 表示:「若沒有進一步的政策約束,18 個月後通膨更有可能仍明顯高於 2% 的目標。」他補充說,仍需要進一步升息。
芝加哥聯邦準備銀行總裁 Austan Goolsbee 表示,聯準會不能忽視反覆且持續的供給衝擊,且必須以可能造成經濟困難的方式作出回應。他指出,讓通膨回到 2% 目標的道路可能不會毫無痛苦。
週日,明尼阿波利斯聯邦準備銀行總裁 Neel Kashkari 表示,美國經濟各個領域的通膨都過高,不僅僅是原油。
在此背景下,加上多數聯準會官員偏向鷹派,黃金價格上行空間應會受到限制。不過,地緣政治緊張局勢升溫以及美元全面走弱,仍可能吸引買盤進場買入黃金。
接下來,美國經濟數據日程將包括 ADP 就業變動 4 週平均值、聯準會官員演說,以及 S&P Global Flash PMI。
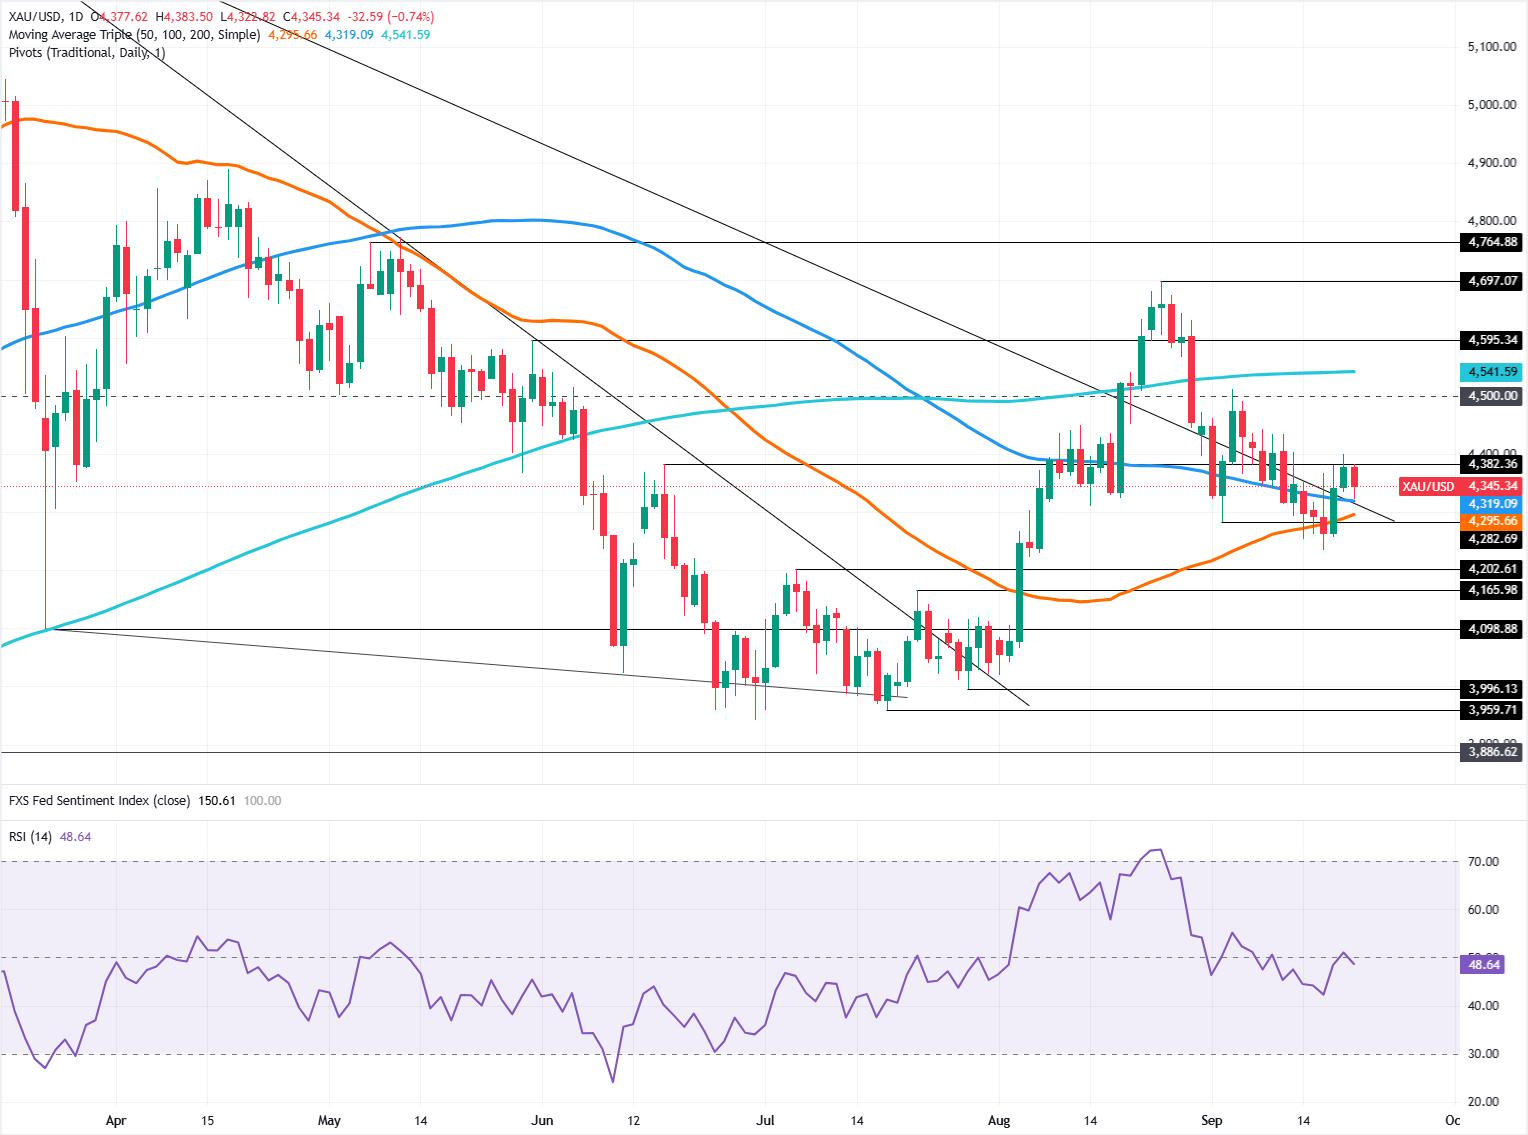
XAU/USD 技術分析:黃金在 4,400 美元附近掙扎,目標指向 100 日 SMA
從技術面來看,黃金可能進一步盤整,但略偏下行。相對強弱指數(RSI)正走低,且已轉為偏空。從市場結構來看,一連串更低的低點與更低的高點格局仍然完好。
下檔方面,XAU 的第一道支撐位在當日低點 4,322 美元。若跌破該水準,將下探 100 日簡單移動平均線(SMA)4,319 美元,其後為 50 日均線 4,295 美元。若這些水準失守,下一個需求區將是 4,000 美元這一重要關卡。
若買方進場並以日線收復 4,400 美元,將為 4,400 至 4,500 美元區間內的震盪交易打開空間。若進一步走強,下一目標將是 200 日 SMA 4,541 美元。
黃金常見問題
黃金在人類歷史中一直扮演關鍵角色,因其長期被廣泛用作價值儲藏工具與交換媒介。目前,除了其光澤與珠寶用途之外,這種貴金屬也被廣泛視為避險資產,也就是說,在市場動盪時期被認為是良好的投資標的。黃金也常被視為對抗通膨與貨幣貶值的工具,因為它不依賴任何特定發行機構或政府。
中央銀行是最大的黃金持有者。為了在動盪時期支撐本國貨幣,中央銀行往往會分散其儲備並買入黃金,以提升外界對經濟與貨幣強度的認知。高額黃金儲備可成為一國償債能力的信任來源。根據世界黃金協會的數據,2022 年各國央行共增持 1,136 噸黃金,價值約 700 億美元。這是自有紀錄以來最高的年度購買量。中國、印度與土耳其等新興經濟體的中央銀行正迅速增加其黃金儲備。
黃金與美元及美國公債呈反向關係,而這兩者同時都是主要的儲備資產與避險資產。當美元貶值時,黃金往往會上漲,使投資人與中央銀行能在動盪時期分散資產配置。黃金也與風險資產呈反向關係。股市上漲通常會削弱金價,而風險較高市場出現拋售時,則往往有利於這種貴金屬。
黃金價格可能因多種因素而波動。地緣政治不穩定或對深度衰退的擔憂,可能因其避險地位而迅速推升金價。由於黃金是不孳息資產,利率下降時通常會上漲,而資金成本上升通常會對這種黃色金屬構成壓力。不過,大多數走勢仍取決於美元(USD)的表現,因為黃金是以美元計價(XAU/USD)。強勢美元往往會抑制金價,而疲弱美元則可能推動金價上升。














