

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
L’oro rompe il supporto a 3.886 dollari e tocca un nuovo minimo da inizio anno, mentre i falchi della Fed mantengono la linea dura
- L’oro crolla di oltre il 3,3%, toccando un nuovo minimo annuale a 3.880 dollari.
- La rottura sotto i 3.886 dollari conferma la pressione ribassista, aprendo la strada a ulteriori rischi di calo.
- Le probabilità di un rialzo dei tassi a dicembre scendono al 70% nonostante il sostegno dei funzionari della Fed a un ulteriore inasprimento monetario.
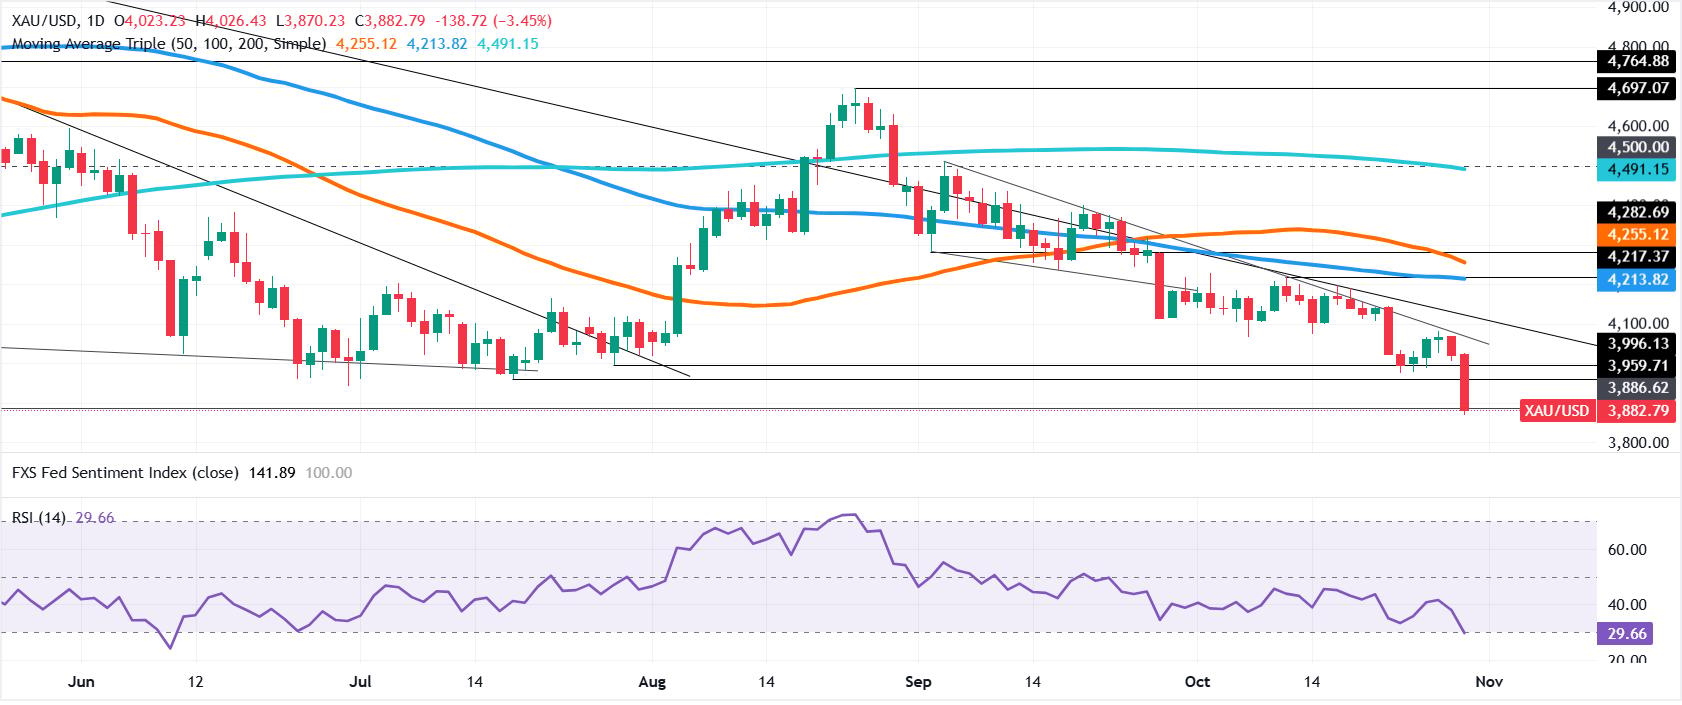
Venerdì l’oro (XAU/USD) è crollato a un nuovo minimo da inizio anno di 3.880 dollari, scendendo sotto la soglia dei 3.900 dollari per la prima volta dall’ottobre dello scorso anno. Il dollaro statunitense e i rendimenti dei Treasury USA sono saliti leggermente, mentre la propensione al rischio è diminuita e i toni restrittivi della Fed hanno spinto le quotazioni al ribasso. XAU/USD è scambiato a 3.884 dollari, in calo di oltre il 3,3%.
XAU/USD amplia la rottura ribassista tra i toni restrittivi della Fed e gli elevati prezzi del petrolio
L’andamento delle quotazioni suggerisce ulteriori ribassi per l’oro dopo la rottura del supporto chiave di 3.886 dollari del 28 ottobre 2025. Due dei tre funzionari della Federal Reserve (Fed) hanno chiesto un ulteriore inasprimento monetario, mentre tutti e tre sostengono un approccio graduale.
La presidente della Fed di Dallas, Lorie Logan, ha chiesto altri due rialzi dei tassi. Il presidente della Fed di St. Louis, Alberto Musalem, ha chiesto un altro rialzo dei tassi a breve e ha aggiunto che la politica monetaria rimane troppo accomodante.
Nel frattempo, il presidente della Fed di Richmond, Thomas Barkin, ha dichiarato di essere favorevole a un approccio graduale, pur riconoscendo che le pressioni inflazionistiche si stanno diffondendo.
Nonostante questo contesto, il dollaro statunitense non è riuscito a guadagnare terreno, mentre i rendimenti dei Treasury USA sono scesi leggermente.
Negli Stati Uniti, l’economia è cresciuta a un solido ritmo del 3,4% su base annua nel terzo trimestre, superando ampiamente le previsioni. L’inflazione PCE di fondo è rimasta elevata al 3,1% su base annua, in aumento rispetto al dato di settembre ma in linea con le stime. Sebbene ciò possa aumentare la probabilità di un rialzo dei tassi da parte della Fed, gli investitori hanno ridotto le probabilità da circa l’84% di mercoledì, dopo la decisione della Fed, al 70%, secondo lo strumento CME FedWatch.
Sull’oro pesa anche l’aumento dei prezzi dell’energia, nonostante i colloqui tra Stati Uniti e Iran siano ancora in corso, secondo Axios. Il West Texas Intermediate (WTI), il greggio di riferimento statunitense, sale dello 0,5% vicino ai 102 dollari al barile.
Il calendario economico statunitense della prossima settimana sarà fitto di appuntamenti. I mercati seguiranno gli indici PMI manifatturiero e dei servizi dell’ISM di ottobre, insieme a una serie di dati sull’occupazione. Le statistiche sul mercato del lavoro includono il rapporto JOLTS, la variazione dell’occupazione ADP, le richieste iniziali di sussidio di disoccupazione e l’appuntamento clou della settimana, i dati sull’occupazione non agricola (Nonfarm Payrolls).
Prospettive tecniche di XAU/USD: l’oro prolunga la sua agonia sotto i 3.900 dollari
La tendenza generale è ribassista dopo che l’oro è sceso sotto i 3.900 dollari, aprendo la strada a un minimo degli ultimi 12 mesi. Il momentum è ribassista e sta per entrare in territorio di ipervenduto, indicando un rafforzamento della tendenza discendente, come evidenziato dall’indice di forza relativa (RSI).
Se XAU/USD registra una chiusura giornaliera sotto il minimo del 28 ottobre 2025 di 3.886 dollari, il prossimo obiettivo è a 3.800 dollari. Una volta violato questo livello, la successiva area di interesse è il massimo relativo del 22 aprile 2025 a 3.500 dollari, ora diventato supporto.
Per un’inversione rialzista, gli acquirenti devono spingere le quotazioni sopra i 3.900 e i 4.000 dollari. Ciò aprirebbe la strada a un test della soglia dei 4.100 dollari, prima della media mobile semplice (SMA) a 100 giorni a 4.213 dollari.
Domande frequenti sull’oro
L’oro ha svolto un ruolo chiave nella storia dell’umanità, essendo stato ampiamente utilizzato come riserva di valore e mezzo di scambio. Oggi, oltre che per la sua lucentezza e il suo impiego in gioielleria, il metallo prezioso è ampiamente riconosciuto come un bene rifugio, ovvero un buon investimento nei periodi di turbolenza. L’oro è inoltre ampiamente considerato una copertura contro l’inflazione e il deprezzamento delle valute, poiché non dipende da alcun emittente o governo specifico.
Le banche centrali sono i maggiori detentori di oro. Per sostenere le proprie valute nei periodi di turbolenza, tendono a diversificare le riserve e ad acquistare oro per rafforzare la percezione di solidità dell’economia e della valuta. Riserve auree elevate possono alimentare la fiducia nella solvibilità di un Paese. Secondo i dati del World Gold Council, nel 2022 le banche centrali hanno aggiunto alle proprie riserve 1.136 tonnellate d’oro, per un valore di circa 70 miliardi di dollari. Si tratta del volume di acquisti annui più elevato dall’inizio delle rilevazioni. Le banche centrali delle economie emergenti, come Cina, India e Turchia, stanno aumentando rapidamente le proprie riserve auree.
L’oro presenta una correlazione inversa con il dollaro statunitense e i Treasury USA, entrambi importanti attività di riserva e beni rifugio. Quando il dollaro si deprezza, l’oro tende a salire, consentendo agli investitori e alle banche centrali di diversificare le proprie attività nei periodi di turbolenza. L’oro è inoltre inversamente correlato alle attività rischiose. Un rialzo del mercato azionario tende a indebolire il prezzo dell’oro, mentre le ondate di vendite sui mercati più rischiosi tendono a favorire il metallo prezioso.
Il prezzo può variare per un’ampia gamma di fattori. L’instabilità geopolitica o i timori di una profonda recessione possono far salire rapidamente il prezzo dell’oro grazie al suo status di bene rifugio. Essendo un’attività priva di rendimento, l’oro tende a salire quando i tassi di interesse scendono, mentre un costo del denaro più elevato solitamente pesa sul metallo giallo. Tuttavia, la maggior parte dei movimenti dipende dall’andamento del dollaro statunitense (USD), poiché l’oro è quotato in dollari (XAU/USD). Un dollaro forte tende a contenere il prezzo dell’oro, mentre un dollaro più debole tende a spingerlo al rialzo.
ARTICOLI POPOLARI
1Previsioni sul prezzo di Ethereum: ETH scende verso i 2.200 dollari dopo l’attacco hacker a Binance2L’oro rompe il supporto a 3.886 dollari e tocca un nuovo minimo da inizio anno, mentre i falchi della Fed mantengono la linea dura3Vietnam: la forte crescita complica la lotta all’inflazione – DBS4Yuan cinese: il trend rialzista prosegue verso 6,6450 contro il dollaro USA – UOB5Lo yen giapponese resta solido dopo la decisione della BoJ di lasciare i tassi invariati con un orientamento restrittivo6Dollaro di Singapore: rimbalzo atteso relativamente limitato rispetto al dollaro USA – OCBC7Logan della Fed chiede altri due rialzi dei tassi; una pausa non cambierà il percorso8Baht thailandese: la BoT resta cauta sulla normalizzazione, persistono i rischi al ribasso – Commerzbank9Le prospettive per la prossima settimana: elezioni di metà mandato negli Stati Uniti, occupazione non agricola e BoE sotto i riflettori

Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati