

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Jurang hasil bon Perancis menghampiri rekod krisis 2011: Mengapa paras 1.1000 membayangi euro
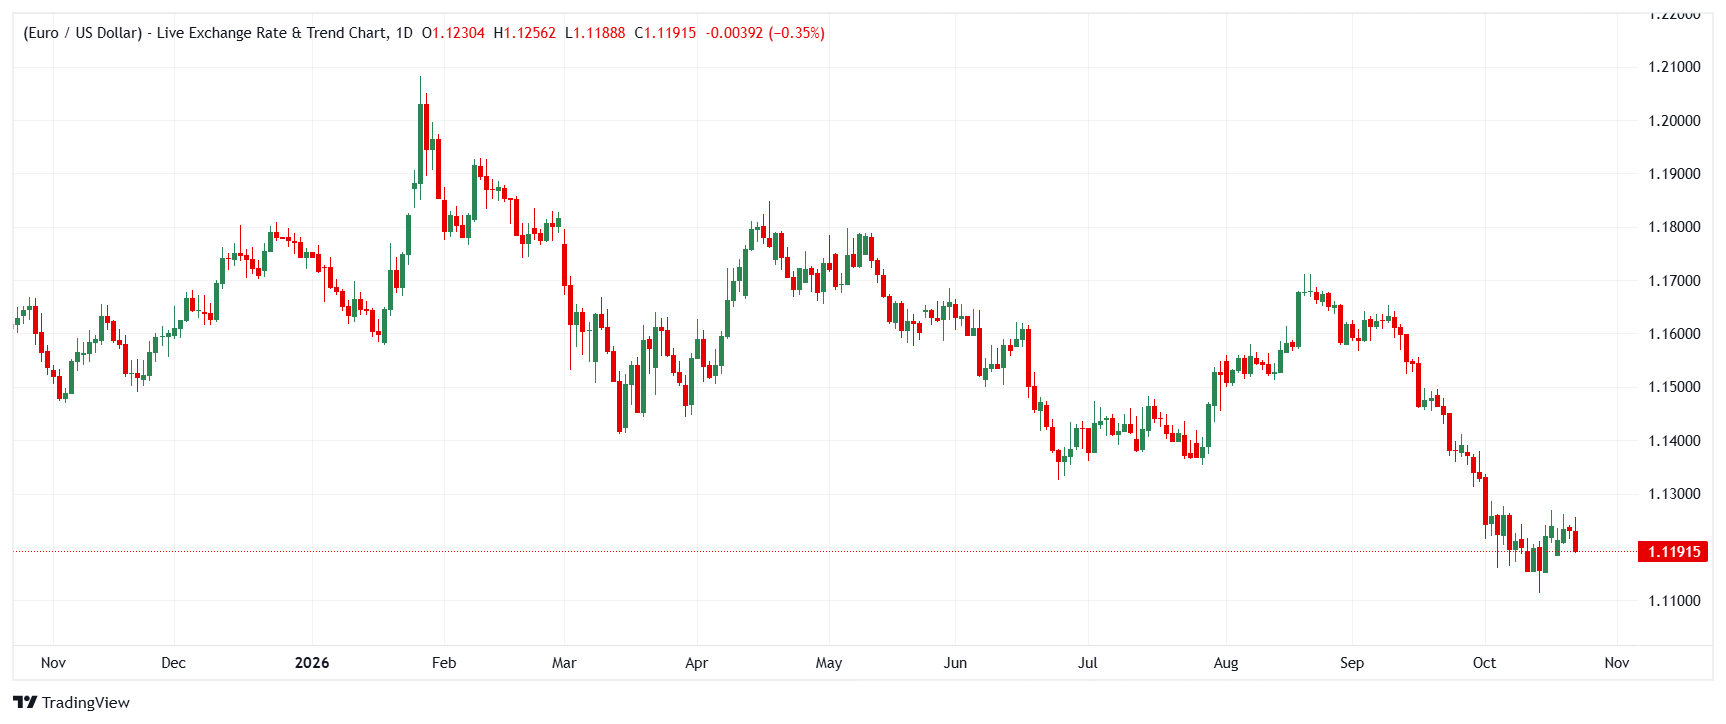
Euro (EUR) berada dalam keadaan serba mencabar antara risiko fiskal Perancis dengan pendirian tegas Rizab Persekutuan (Fed). Brown Brothers Harriman (BBH) memberi amaran bahawa jurang hasil bon Perancis-Jerman yang semakin melebar — sudah mencecah 175 mata asas, menghampiri rekod yang dicatatkan semasa krisis 2011 — boleh mengheret EUR/USD turun ke 1.1000, berdasarkan pergolakan belanjawan Itali pada 2018 sebagai perbandingan. Sementara itu, ING memerhatikan bahawa EUR/USD masih bertahan dengan baik meskipun harga tenaga meningkat dan krisis belanjawan Perancis belum selesai. ING mengaitkan daya tahan itu dengan pengurangan secara beransur-ansur kedudukan pelaburan yang besar dan tertumpu dalam sektor teknologi AS serta Dolar AS (USD). Commerzbank menambah dimensi jangka panjang: usaha Ketua Ahli Ekonomi ECB, Philip Lane, untuk memperluas peranan global Euro, yang disambut baik oleh Thu Lan Nguyen sebagai pengukuh transmisi dasar monetari — namun beliau menegaskan bahawa ia bukan jaminan kestabilan harga.
Brown Brothers Harriman: Jurang hasil bon Perancis menghampiri paras krisis
Elias Haddad dari BBH mengetengahkan kemerosotan kewangan awam Perancis sebagai risiko utama kepada Euro. Premium hasil bon 10 tahun Perancis berbanding Jerman berada pada 175 mata asas, menghampiri paras tertinggi rekodnya pada 2011, iaitu sekitar 190 mata asas. Haddad memberi amaran bahawa, berdasarkan pengalaman Itali pada 2018, jurang itu boleh melebar kepada kira-kira 250 mata asas dan menarik EUR/USD turun ke 1.1000. Namun, perbezaan konteks ini penting: pelebaran jurang hasil bon Perancis setakat ini hanya sedikit melebihi separuh daripada kemuncak Itali pada 2018, kebimbangan tentang negara meninggalkan Euro kini rendah (indeks perpecahan Euro Sentix berada pada 2.4% pada September berbanding sekitar 13% semasa krisis Itali), dan Instrumen Perlindungan Transmisi ECB — yang membolehkannya membeli bon kerajaan tertakluk pada semakan fiskal — mengurangkan risiko kesan limpahan. Pilihan raya presiden Perancis pada 2027 boleh menjadi titik perubahan, tetapi hanya jika ia menghasilkan pengurangan defisit yang meyakinkan.
"Premium hasil bon 10 tahun Perancis berbanding Jerman telah meningkat lebih 100 mata asas sejak akhir Februari kepada 175 mata asas, menghampiri paras tertinggi rekodnya pada 2011, iaitu sekitar 190 mata asas. Jurang itu boleh melebar kepada kira-kira 250 mata asas jika krisis belanjawan Itali pada 2018 dijadikan panduan, sekali gus mengheret EUR/USD turun ke 1.1000."
Commerzbank: Peranan global euro yang lebih besar bukan penyelesaian mutlak bagi kestabilan harga
Menjelang mesyuarat ECB dan Fed minggu depan, Thu Lan Nguyen dari Commerzbank membincangkan hujah Ketua Ahli Ekonomi ECB, Philip Lane, bahawa penggunaan mata wang tunggal itu secara lebih meluas di peringkat antarabangsa boleh membantu ECB memenuhi mandat kestabilan harganya — dasar monetari akan semakin mempengaruhi permintaan di luar negara, sekali gus memperbesar kesannya, manakala penggunaan Euro yang lebih meluas sebagai mata wang penginvoisan boleh mengurangkan kesan pindahan perubahan kadar pertukaran kepada harga dan menjadikan kawasan Euro kurang terdedah kepada kejutan luaran. Inti pati hujah Nguyen ialah perlunya berhati-hati: inflasi dipengaruhi oleh banyak faktor lain, termasuk struktur ekonomi, dasar fiskal dan kejutan luaran. Oleh itu, mekanisme transmisi yang lebih berkesan semata-mata tidak dapat menjamin kredibiliti.
"Peranan euro yang lebih kukuh dalam sistem kewangan global mungkin menambah baik transmisi dasar monetari, tetapi ia sememangnya bukan penyelesaian mutlak bagi kestabilan harga atau kredibiliti dasar monetari."
ING: Kedudukan pelaburan besar dalam teknologi dan Dolar AS ialah pemacu sebenar EUR/USD
Chris Turner dari ING berpendapat bahawa pemacu terbesar pasaran ketika ini bukanlah politik Perancis, tetapi kedudukan pelaburan yang besar dan tertumpu dalam sektor teknologi AS serta Dolar AS, yang sedang dikurangkan secara beransur-ansur — ini menjelaskan mengapa EUR/USD didagangkan dengan agak baik meskipun harga tenaga meningkat dan krisis belanjawan Perancis belum selesai. Pendirian tegasnya: jangkaan pengetatan lanjut oleh Fed kekal kukuh pada sekitar +75 mata asas sejak beberapa minggu kebelakangan ini dan boleh berterusan untuk beberapa bulan akan datang, sekali gus mengekalkan kekuatan Dolar AS dan mengehadkan potensi kenaikan Euro. Pergolakan dalam sektor teknologi yang mendorong pelarasan semula jangkaan ke arah pelonggaran dasar pada bahagian jangka pendek keluk hasil boleh mencetuskan pembetulan Dolar AS yang lebih meluas — penembusan 1.1270/75 boleh membuka laluan ke 1.1340/50, walaupun Turner menegaskan bahawa "kami tidak akan mengejar kenaikan itu." Unjuran EUR/USD satu bulan ING berada pada 1.13.
"Pedagang pertukaran asing dijangka terus memantau dengan sangat teliti bahagian jangka pendek keluk hasil AS sekarang. Jangkaan pengetatan lanjut oleh Fed kekal kukuh pada sekitar +75 mata asas sejak beberapa minggu kebelakangan ini. Kami berpendapat keadaan itu boleh berterusan untuk beberapa bulan akan datang dan dolar boleh kekal kukuh."
Jangkaan bank-bank terhadap pergerakan Euro seterusnya
Ketiga-tiga bank bersetuju bahawa hala tuju Euro dalam jangka terdekat ditentukan oleh faktor di luar pasaran mata wang, tetapi mereka memberikan penekanan yang berbeza terhadap faktor pemacunya. BBH melihat risiko penurunan yang paling jelas: jika jurang hasil bon Perancis melebar menghampiri skala yang dialami Itali pada 2018 (250 mata asas), kejatuhan EUR/USD menuju 1.1000 akan menjadi lebih pantas, dengan pilihan raya Perancis pada 2027 sebagai satu-satunya jalan penyelesaian jangka sederhana yang meyakinkan. ING turut berpandangan bahawa potensi kenaikan adalah terhad, tetapi dari sudut kedudukan pelaburan — dengan jangkaan pengetatan Fed kekal kukuh sekitar +75 mata asas, ruang kenaikan EUR/USD adalah terhad (unjuran satu bulan pada 1.13), manakala pembetulan Dolar AS yang dipacu sektor teknologi merupakan risiko berkemungkinan kecil yang boleh membuka laluan ke 1.1340/50. Commerzbank pula berbeza dengan menumpukan aspek struktur: peranan global Euro yang lebih besar boleh mengukuhkan transmisi dasar monetari — suatu perkembangan positif yang sederhana untuk jangka panjang —, tetapi Nguyen enggan menganggapnya sebagai jaminan kestabilan harga atau kredibiliti dasar kadar faedah.
Rumusan
Hala tuju Euro dalam jangka terdekat bergantung pada faktor mana yang lebih dominan: pelebaran jurang hasil bon Perancis atau kemungkinan pelarasan semula jangkaan pasaran AS. Jika premium Perancis meningkat melepasi 175 mata asas menuju sekitar 250 mata asas seperti yang dialami Itali pada 2018, sasaran BBH pada 1.1000 menjadi senario risiko bagi EUR/USD. Senario asas ING menyaksikan euro kekal terbatas pada 1.13 selagi pengetatan Fed terus diambil kira dengan kukuh dalam harga pasaran, dengan sebarang pembetulan Dolar AS yang diterajui sektor teknologi membuka laluan ke 1.1340/50 — namun keadaan ini tidak wajar dikejar. Pantau jurang hasil bon Perancis-Jerman, mesyuarat ECB dan Fed minggu depan, serta indeks perpecahan Euro Sentix untuk mengesahkan mana-mana arah pergerakan; dan, seperti yang diingatkan Commerzbank, euro yang lebih berpengaruh di peringkat global sekalipun tidak boleh menggantikan faktor struktur dan fiskal yang akhirnya menentukan perjuangan ECB menentang inflasi.
(Artikel ini dihasilkan dengan bantuan alat Kecerdasan Buatan dan disemak oleh seorang editor. Ketahui lebih lanjut.)
ARTIKEL POPULAR
1Paun British: Kenaikan berterusan ketika euro menguji sokongan saluran - Societe Generale2Euro susut apabila Dolar AS kembali mengukuh, kebimbangan terhadap hutang Perancis turut memberi tekanan3Jurang hasil bon Perancis menghampiri rekod krisis 2011: Mengapa paras 1.1000 membayangi euro4Bank Pusat Eropah: Kenaikan hasil bon menyokong pengekalan kadar faedah pada Oktober – ING5Harga perak menjunam 5% ke paras terendah dalam tiga bulan apabila jangkaan kenaikan kadar faedah Fed semakin mengukuh6Bank of England: Kenaikan kadar pada November ditambah dalam unjuran berikutan inflasi UK yang kekal tinggi – Danske Bank7Rand Afrika Selatan: Disiplin fiskal menyokong bon kerajaan Afrika Selatan (SAGB) – Societe Generale8Dolar Kanada stabil apabila pemulihan dolar AS mengehadkan potensi kenaikan selanjutnya9Anggaran terus menurun: Mengapa kira detik ancaman kuantum terhadap Bitcoin semakin pantas
SEBUT HARGA LANGSUNG



Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmgmasia.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara