

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
เหตุใดดอลลาร์สหรัฐจึงปรับตัวขึ้น แม้โอกาสที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนตุลาคมจะลดลง?
ดัชนีดอลลาร์สหรัฐ US Dollar Index (DXY) กำลังทดสอบระดับสูงสุดใหม่ของปีบริเวณ 102.50 โดยได้แรงหนุนจากการอ่อนค่าของยูโร (EUR) เป็นการเฉพาะ และความยืดหยุ่นสัมพัทธ์ของแนวโน้มอัตราดอกเบี้ยของธนาคารกลางสหรัฐ (เฟด) อย่างไรก็ตาม เมื่อความคาดหวังต่อการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมลดลง หลังข้อมูลเงินเฟ้อและการจ้างงานนอกภาคเกษตรออกมาอ่อนแอกว่าคาด ปัจจัยพื้นฐานที่อยู่เบื้องหลังแรงส่งของดอลลาร์สหรัฐจึงถูกจับตาประเมินอย่างใกล้ชิดมากขึ้น แม้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่ยังอยู่ในระดับสูงจะยังคงช่วยหนุนภาพรวม แต่บรรดานักกลยุทธ์ตลาดเริ่มมีมุมมองแตกต่างกันมากขึ้นว่า การเพิ่มขึ้นของเบี้ยความเสี่ยงระยะยาวและความเสี่ยงจากการเลือกตั้งกลางเทอมของสหรัฐที่กำลังจะมาถึง จะชะลอการแข็งค่าของดอลลาร์สหรัฐ หรือการผ่อนคลายนโยบายการเงินในต่างประเทศจะยังคงทำให้ดอลลาร์สหรัฐอยู่ในแนวโน้มขาขึ้น
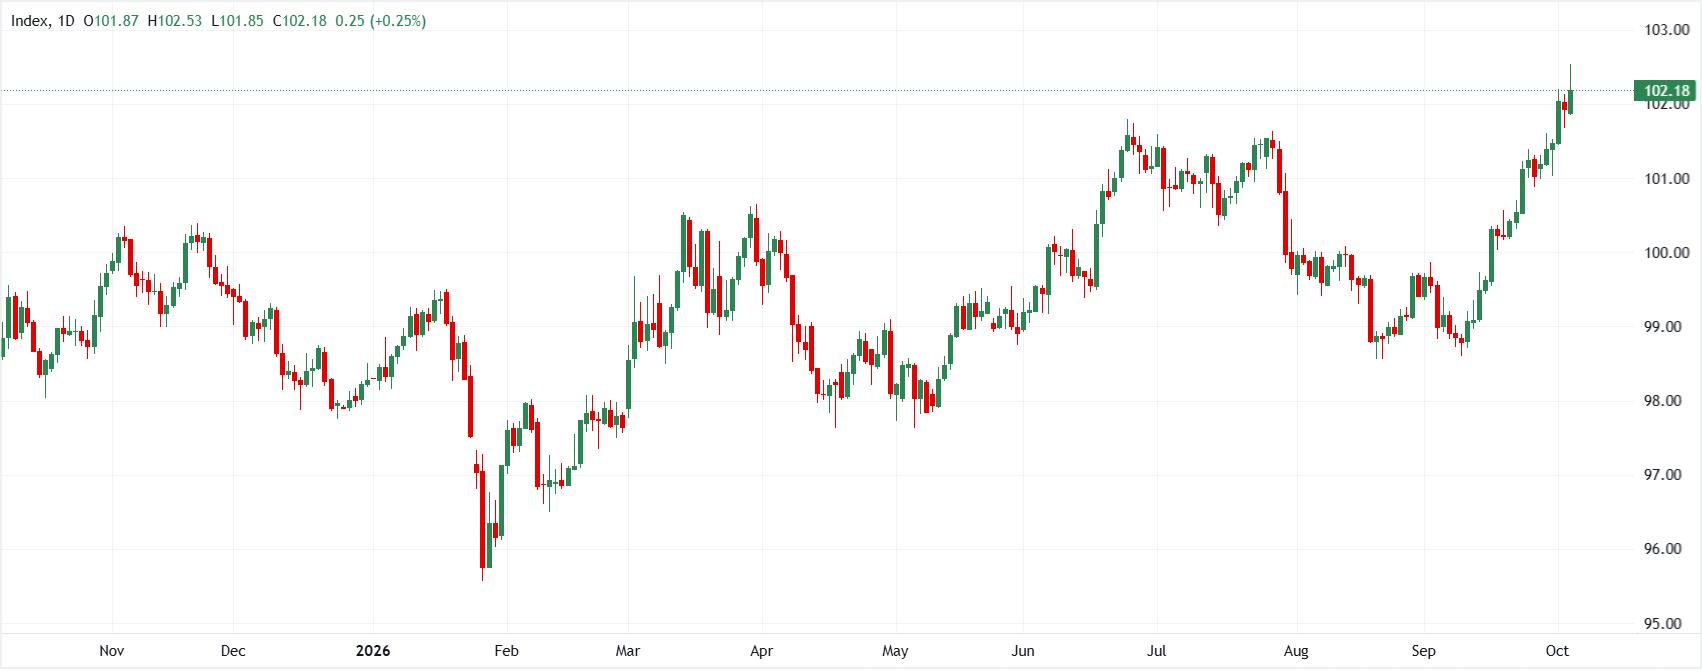
ความคาดหวังต่อการขึ้นดอกเบี้ยของเฟดที่ลดลง และปัจจัยด้านการคลังที่ผลักดันอัตราผลตอบแทน กำลังท้าทายแรงส่งของ USD
Philip Wee จาก DBS Group Research เตือนว่า การปรับตัวขึ้นล่าสุดของดอลลาร์สหรัฐกำลังสูญเสียแรงหนุนจากนโยบายการเงิน หลังเจ้าหน้าที่ระดับสูงของเฟดส่งสัญญาณไม่สนับสนุนการขึ้นอัตราดอกเบี้ยในการประชุม FOMC วันที่ 28 ตุลาคม เมื่อข้อมูลเงินเฟ้อ PCE และตัวเลขการจ้างงานนอกภาคเกษตรที่อ่อนตัวลงได้เปลี่ยนแปลงความคาดหวังด้านอัตราดอกเบี้ย ความสนใจจึงหันไปอยู่ที่องค์ประกอบของการปรับขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะยาวมากขึ้น Wee เน้นว่า อัตราผลตอบแทนที่อยู่ในระดับสูงจากการขาดดุลงบประมาณ การออกตราสารหนี้ และเบี้ยความเสี่ยงระยะยาว ให้แรงสนับสนุนเชิงโครงสร้างต่อดอลลาร์สหรัฐน้อยกว่าการคุมเข้มนโยบายของธนาคารกลางอย่างมาก ขณะที่การเลือกตั้งกลางเทอมของสหรัฐที่กำลังจะมาถึงยังเพิ่มความเสี่ยงต่อแนวโน้มเศรษฐกิจมหภาคในวงกว้างอีกด้วย
"อัตราผลตอบแทนที่สูงขึ้นซึ่งขับเคลื่อนโดยการคุมเข้มนโยบายของเฟดสามารถสนับสนุน USD ได้ แต่อัตราผลตอบแทนที่สูงขึ้นจากเบี้ยความเสี่ยงระยะยาว ซึ่งเกิดจากความกังวลเกี่ยวกับอุปทานหนี้ ความยั่งยืนทางการคลัง และความน่าเชื่อถือของตลาดพันธบัตรรัฐบาลสหรัฐ อาจไม่จำเป็นต้องเป็นเช่นนั้น การเลือกตั้งกลางเทอมของสหรัฐในวันที่ 3 พฤศจิกายนยิ่งเพิ่มข้อจำกัดอีกประการหนึ่ง... หากพรรครีพับลิกันสูญเสียการครองเสียงข้างมากในสภาผู้แทนราษฎร ตลาดอาจประเมินเรื่องราวความโดดเด่นเหนือประเทศอื่นของสหรัฐที่เคยหนุน USD ใหม่อีกครั้ง..."
การอ่อนค่าของยูโรและมุมมองเฟดที่ยังแข็งแกร่งหนุนเป้าหมายขาขึ้นของ DXY ที่ 102.85
ในมุมมองเชิงบวกต่อดอลลาร์สหรัฐ Chris Turner จาก ING เน้นว่า ดอลลาร์สหรัฐยังคงแข็งค่าขึ้นเมื่อเทียบกับสกุลเงินหลักอื่น ๆ โดยมีแรงขับเคลื่อนหลักจากแรงขายยูโรอย่างหนัก แม้ข้อมูลตลาดแรงงานสหรัฐในเดือนกันยายนจะอ่อนแอ แต่ตลาดยังคงยอมรับได้กับการคงอัตราดอกเบี้ยในเดือนตุลาคม ตามด้วยการขึ้นดอกเบี้ยของเฟดในเดือนธันวาคม เนื่องจากแนวโน้มอัตราดอกเบี้ยของธนาคารกลางยุโรป (ECB) มีแนวโน้มถูกปรับคาดการณ์ไปในเชิงผ่อนคลายมากกว่าเฟด ส่วนต่างอัตราผลตอบแทนสัมพัทธ์ รวมถึงดัชนี ISM ภาคบริการและรายงานการประชุม FOMC ที่กำลังจะประกาศ น่าจะยังคงหนุน DXY ไปสู่ระดับ 102.85
"ดัชนีดอลลาร์ DXY กำลังพุ่งขึ้นอย่างแข็งแกร่งสู่ระดับสูงสุดใหม่ของปี โดยได้แรงขับเคลื่อนจากการเทขายยูโร ซึ่งมีสัดส่วน 58% ของตะกร้า DXY ระดับ 102.85 ดูจะเป็นเป้าหมายขาขึ้นถัดไปในที่นี้... แรงหนุนหลักของดอลลาร์น่าจะยังคงมาจากข้อเท็จจริงที่ว่า ความคาดหวังต่อวัฏจักรการคุมเข้มนโยบายการเงินยังคงมีความยืดหยุ่นสำหรับเฟดมากกว่าธนาคารกลางในต่างประเทศ โดยเฉพาะ ECB"
ประเด็นสำคัญ
การที่ดอลลาร์สหรัฐขยับขึ้นสู่ระดับสูงสุดใหม่ของปีใกล้ 102.50 สะท้อนให้เห็นว่า ความแตกต่างของนโยบายธนาคารกลางและความอ่อนแอในต่างประเทศ โดยเฉพาะในยูโรโซน สามารถประคองแรงส่งของดอลลาร์สหรัฐได้ แม้เฟดจะหยุดวงจรการคุมเข้มนโยบายไว้ชั่วคราว ขณะที่ DBS Group Research เตือนว่า เบี้ยความเสี่ยงระยะยาวที่อยู่ในระดับสูงและแรงกดดันทางการเมืองจากการเลือกตั้งกลางเทอมในเดือนพฤศจิกายน อาจบั่นทอนการลงทุนตามธีม "ความโดดเด่นของสหรัฐ" แต่ ING คาดว่า การปรับลดอัตราดอกเบี้ยที่น้อยกว่าสำหรับเฟดเมื่อเทียบกับการปรับคาดการณ์เชิงผ่อนคลายอย่างมากของ ECB จะยังคงช่วยพยุงดอลลาร์สหรัฐได้ดีไปจนถึงสิ้นปี
(บทความนี้จัดทำขึ้นด้วยความช่วยเหลือของเครื่องมือปัญญาประดิษฐ์ และได้รับการตรวจทานโดยบรรณาธิการ ดูเพิ่มเติม.)
บทความยอดนิยม
1ยูโร: เผชิญแรงกดดัน แต่ความเสี่ยงเชิงระบบยังอยู่ในระดับที่ควบคุมได้ – DBS2คาดการณ์ราคาซิลเวอร์: XAG/USD พุ่งขึ้นใกล้ $61.80 หลังการคาดการณ์ว่าเฟด (ธนาคารกลางสหรัฐ) จะใช้นโยบายการเงินแบบเข้มงวดลดลง3การคาดการณ์ราคา USD/CHF: ทรงตัวต่ำกว่า 0.8320 ขณะที่ฟรังก์สวิสยังคงแข็งแกร่งท่ามกลางแรงขายในตลาดพันธบัตร4ทองคำเผชิญแรงกดดัน ขณะที่การปรับคาดการณ์ใหม่ต่อท่าทีผ่อนคลายของเฟดเผชิญกับดอลลาร์สหรัฐที่แข็งค่าขึ้นและอัตราผลตอบแทนพันธบัตรที่อยู่ในระดับสูง5เหตุใดดอลลาร์สหรัฐจึงปรับตัวขึ้น แม้โอกาสที่เฟดจะขึ้นอัตราดอกเบี้ยในเดือนตุลาคมจะลดลง?6คริปโตวันนี้: การปรับตัวขึ้นของ Bitcoin ชะลอลง ขณะที่ Ethereum และ XRP ขยายการฟื้นตัว ท่ามกลางกระแสเงินไหลเข้า ETF ที่ชะลอตัว7การคาดการณ์ราคาโทเค็น AI: การหมุนเวียนเงินทุนหนุนการปรับตัวขึ้นของ FET, VIRTUAL และ NEAR8คาดการณ์ราคา Bitcoin: BTC ทรงตัวที่ $86K ขณะที่เงินทุนไหลเข้า ETF และการคาดการณ์การขึ้นอัตราดอกเบี้ยของเฟดผ่อนคลายลง9เรียลบราซิล: ความประหลาดใจจากการเลือกตั้งหนุน BRL เมื่อเทียบกับดอลลาร์สหรัฐ – ING
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgmasia.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด