

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
L’indice du dollar se replie après un sommet de 19 mois, dans le sillage de l’envolée des ventes au détail
- Le DXY atteint un sommet de 19 mois après les ventes au détail, puis efface la totalité de son envolée.
- Une hausse des taux de la Fed en décembre était entièrement intégrée dans les cours, et la faiblesse des chiffres de la production industrielle a fait retomber les rendements.
- Le compte rendu de la réunion d’octobre de la Fed, attendu mercredi, sera le prochain rendez-vous clé pour les anticipations de hausse des taux.
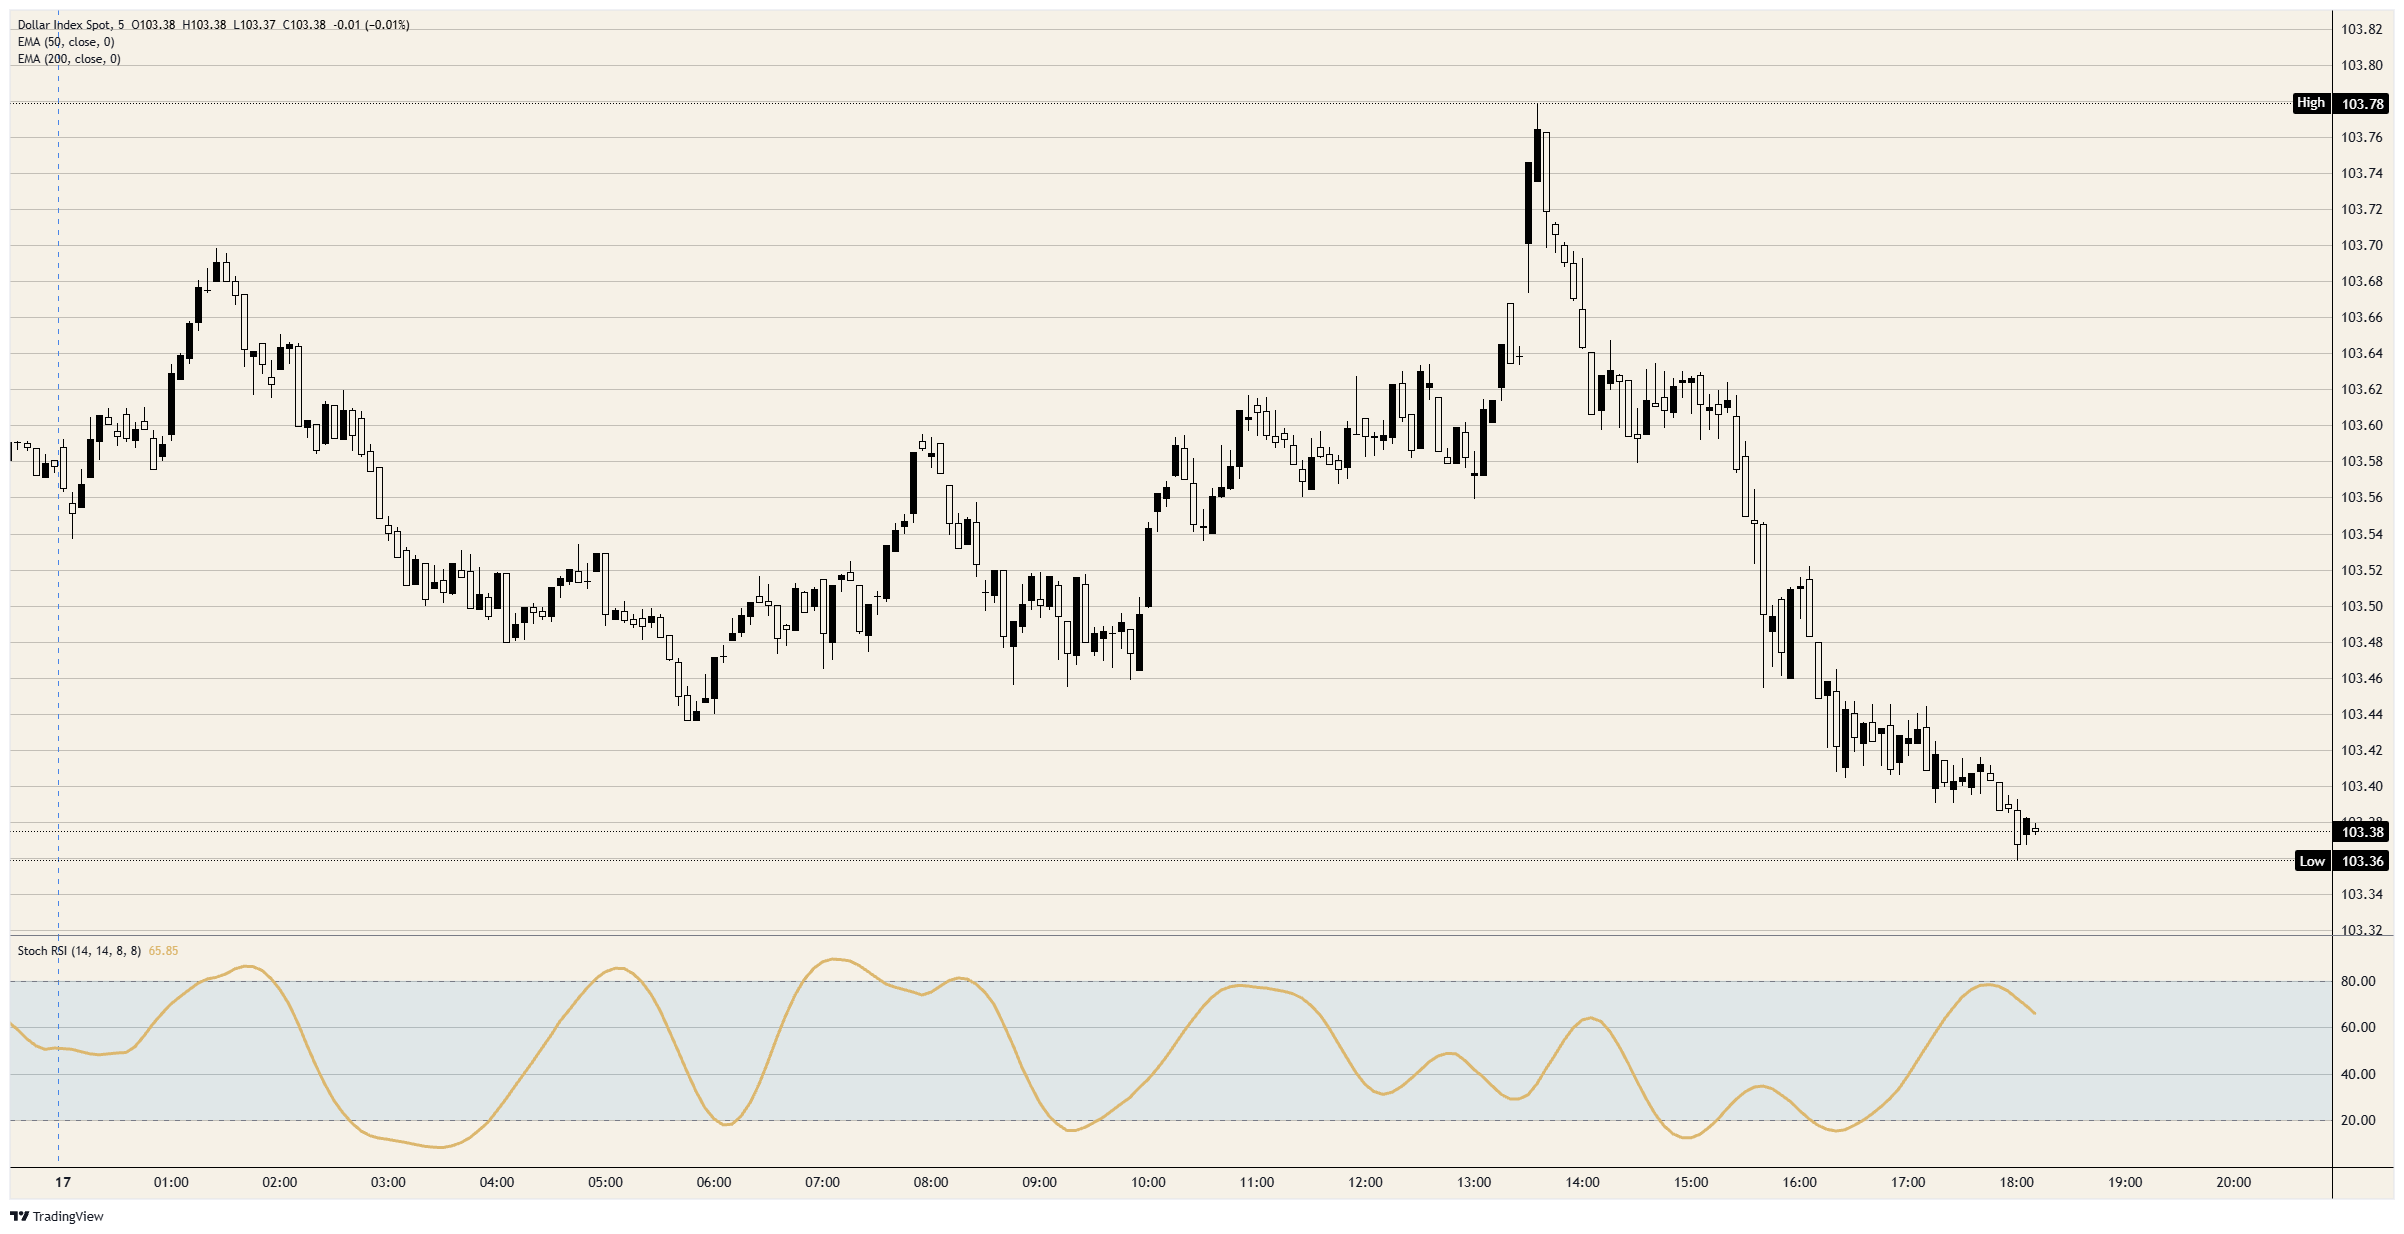
Le nouveau sommet de 19 mois de l’indice du dollar n’a pas tenu jusqu’à la publication de l’indicateur suivant, et l’indice est en passe de mettre fin à une série de cinq séances de hausse. Il est monté juste sous 103,80 à la suite des ventes au détail d’octobre, son plus haut niveau depuis avril 2025, avant d’effacer la totalité de cette envolée avant même la publication de la production industrielle. Une deuxième vague de baisse l’a depuis ramené autour de 103,40.
Les ventes au détail ont progressé de 0,2 % en octobre, mais celles du groupe de contrôle ont augmenté de 0,6 %, et leur hausse de septembre a été révisée à la hausse à 0,5 %. Les prix à l’importation ont augmenté de 1,1 % pour le deuxième mois consécutif. Les opérateurs avaient déjà entièrement intégré une hausse des taux de la Fed en décembre, avec une probabilité proche de 91 % pour un relèvement d’un quart de point selon l’outil CME FedWatch. Ces chiffres solides n’avaient donc guère de soutien supplémentaire à apporter au dollar.
La production industrielle a reculé de 0,4 % en octobre après une hausse de 0,7 %, et l’indice de confiance des constructeurs de logements est tombé de 29 à 25. Les rendements des bons du Trésor américain ont effacé leur hausse de la séance, le taux à 10 ans se situant près de 5,13 %. La deuxième vague de baisse du dollar a débuté après la publication de l’indice de confiance des constructeurs et s’est poursuivie après que la présidente de la Fed de Cleveland, Hammack, a déclaré que l’inflation évoluait dans la mauvaise direction.
Au calendrier
Le compte rendu de la réunion des 27 et 28 octobre de la Fed, lors de laquelle elle a maintenu son taux dans une fourchette de 3,75 % à 4,00 %, sera publié mercredi à 19 h 00 GMT. Le président de la Fed de New York, Williams, s’exprimera le même jour, tandis que la présidente de la Fed de Cleveland, Hammack, le président de la Fed de Chicago, Goolsbee, et la présidente de la Fed de Philadelphie, Paulson, prendront la parole jeudi. Une hausse des taux le 9 décembre étant entièrement intégrée dans les cours, leurs propos peuvent encore faire évoluer la probabilité d’un relèvement d’un demi-point, proche de 9 % selon l’outil CME FedWatch.
Nvidia (NVDA) publiera ses résultats mardi à 21 h 20 GMT. Selon les analystes d’ING, la baisse des valeurs technologiques américaines s’est propagée à suffisamment d’autres places boursières pour que le dollar profite de son statut de valeur refuge. Les inscriptions hebdomadaires au chômage seront ensuite publiées jeudi à 13 h 30 GMT.
Analyse graphique
Le repli depuis le sommet représente moins d’un cinquième de la hausse enregistrée depuis le creux du 10 novembre, proche de 101,50, et l’indice est revenu dans la fourchette de lundi. Il reste également au-dessus du sommet du 14 octobre, situé juste sous 103,00, qu’il avait franchi le 12 novembre. La moyenne mobile exponentielle (MME) à 50 jours se situe près de 101,70 et celle à 200 jours près de 100,40.
Graphique du DXY en 5 minutes
Questions fréquentes sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique ainsi que la monnaie « de facto » d’un nombre important d’autres pays, où il circule aux côtés des billets locaux. C’est la devise la plus échangée au monde : elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit une moyenne de 6 600 milliards de dollars de transactions par jour, selon les données de 2022. Après la Seconde Guerre mondiale, le dollar américain a remplacé la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, il était adossé à l’or, jusqu’à l’accord de Bretton Woods en 1971, qui a marqué la fin de l’étalon-or.
Le principal facteur influençant la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix, c’est-à-dire maîtriser l’inflation, et favoriser le plein emploi. Son principal levier pour atteindre ces deux objectifs est l’ajustement des taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse l’objectif de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur du dollar. Lorsque l’inflation tombe sous 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser ses taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Ce mécanisme permet à la Fed d’accroître considérablement les flux de crédit dans un système financier grippé. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit s’est tari parce que les banques refusent de se prêter entre elles, par crainte d’une défaillance de leur contrepartie. C’est un dernier recours lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat nécessaire. C’est l’instrument que la Fed a privilégié pour lutter contre le resserrement du crédit survenu lors de la grande crise financière de 2008. Il consiste, pour la Fed, à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’établissements financiers. L’assouplissement quantitatif entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des établissements financiers et ne réinvestit pas dans de nouveaux achats le capital des obligations qu’elle détient lorsqu’elles arrivent à échéance. Ce processus est généralement favorable au dollar américain.
ARTICLES POPULAIRES
1Le dollar néo-zélandais reste proche de son plus bas, les prix à la production étant inférieurs aux attentes2Le dollar australien se stabilise à un plus bas de 10 mois après un compte rendu de la RBA révélant des divergences3Le yen progresse pour la troisième séance consécutive, les avertissements de Tokyo empêchant le franchissement des 160,004La livre sterling met fin à cinq séances de baisse grâce aux chiffres de l’emploi britannique et à un dollar plus faible5L’euro remonte légèrement vers 1,10, après un plus bas de 19 mois, sur fond de repli du dollar6La chute du bitcoin s’accentue alors que 51 % de l’offre se retrouve en moins-value latente7Le Dow Jones Industrial Average recule sur fond de panne à la NSA, puis Nvidia dépasse les attentes8Gaz naturel : la baisse de la demande américaine n’offre qu’un répit limité à l’Europe - Commerzbank9Yuan chinois : la hausse face au dollar américain devrait se poursuivre – UOB


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés